


Wichtige Kennzahlen für O-Aktien
- Performance der vergangenen Woche: -2,0 %
- 52-Wochen-Spanne: 55 $ bis 68 $
- Zielpreis laut Bewertungsmodell: 68 $
- Impliziertes Aufwärtspotenzial: 21,9 % über 2,3 Jahre
Screene die Dividendenhistorie und Auszahlungstrends von Realty Income zusammen mit Analystenprognosen auf TIKR (kostenlos) >>>
Steigende Renditen ziehen den monatlichen Dividendenriesen auf ein 52-Wochen-Tief
Realty Income (O) fiel in der vergangenen Woche um etwa 2 % und schloss am Freitag nahe 56 $. Damit liegt die Net-Lease-REIT, ein Immobilientrust, dessen Mieter die meisten Grundstückskosten tragen, weniger als 1 % über ihrem 52-Wochen-Tief. Die Aktie ist seit der Veröffentlichung der Q2-Ergebnisse am 5. August um etwa 11 % gefallen. Anleger überdenken, wie viel sie für anleiheähnliche Erträge zahlen wollen, wenn Staatsanleihen mehr Rendite bieten.
Der Druck ist größtenteils makroökonomisch bedingt. Die Rendite der 10-jährigen US-Staatsanleihe stieg diese Woche auf ihr höchstes Niveau seit 2007, und Dividendenaktien spüren das meist zuerst. Die Dividendenrendite von Realty Income von 5,9 % konkurriert nun direkt mit sichereren Staatsanleihen. Das Geschäft selbst sieht jedoch gesund aus, mit einer Belegungsquote von 98,8 % und kürzlich erhöhten Jahresprognosen.
Das Management blieb auch während der Schwächephase handlungsfähig. Realty Income vereinbarte mit KKR den Verkauf einer 49 %-Beteiligung an 54 europäischen Immobilien für 528 Millionen Euro, behielt aber die Kontrolle und erhält Managementgebühren. Es erhöhte außerdem seine monatliche Dividende auf 0,2715 $ pro Aktie, die 136. monatliche Erhöhung in Folge. Im August platzierte es ein wandelbares Schuldscheindarlehen (Convertible Note) über 1,0 Milliarden $ mit einem Kupon von 3,75 %, das später in Aktien umgewandelt werden kann.

Das bereinigte Betriebsergebnis (AFFO), die von REITs verwendete Kennzahl für Cash-Earnings, stieg im Q2 um 3,8 % auf 1,09 $ pro Aktie. CEO Sumit Roy wies im Earnings Call auf eine neue Wachstumschance hin: "Wir glauben, dass sich die Branche noch in den frühen Stadien eines mehrjährigen Ausbaus der digitalen Infrastruktur befindet, der durch die Einführung von KI, Cloud Computing und breiteren Digitalisierungstrends vorangetrieben wird." Wenn die O-Aktie zeigen kann, dass Rechenzentren und Private Capital das AFFO-Wachstum über 4 % heben, könnte der Abschlag schrumpfen.
Chart das AFFO pro Aktie von Realty Income gegen seine Dividendenzahlungen auf TIKR (kostenlos) >>>
Eine Bewertung am unteren Ende ihrer Spanne
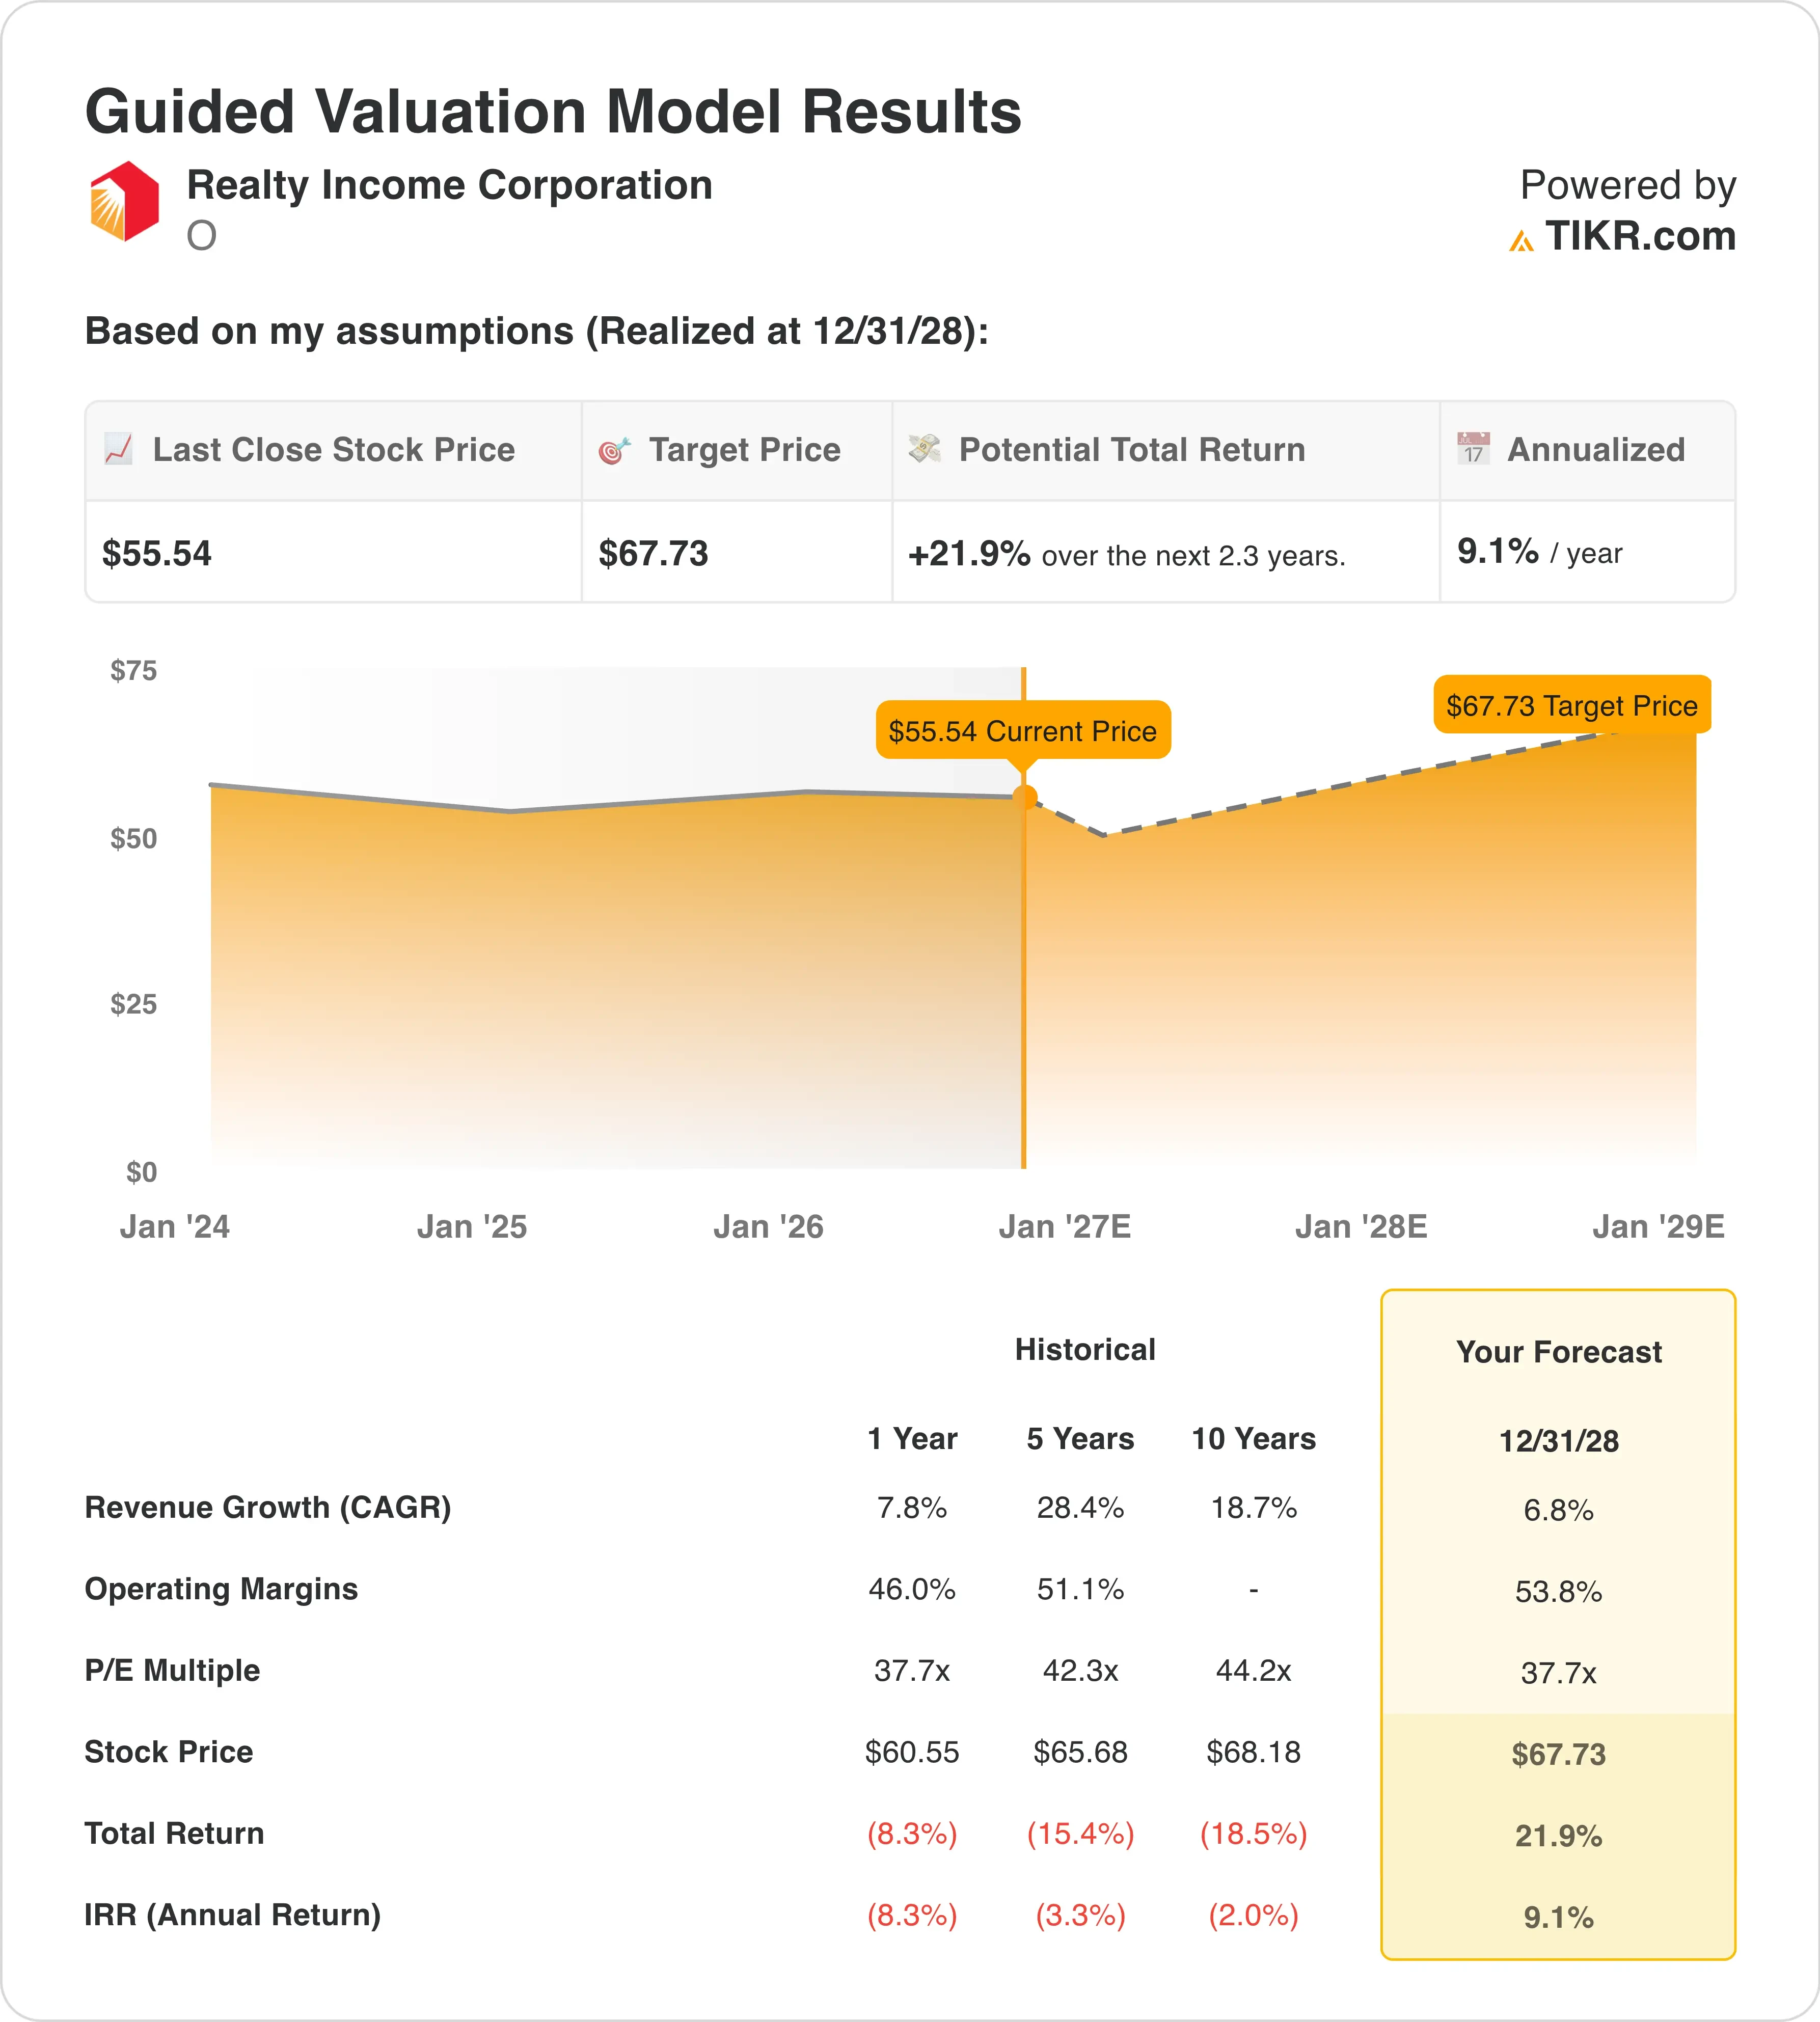
Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 6,8 %
- Betriebsmargen: 53,8 %
- Exit-KGV: 37,7x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von 68 $, was eine Gesamtrendite von 21,9 % gegenüber dem aktuellen Kurs von 56 $ und eine annualisierte Rendite von 9,1 % über die nächsten 2,3 Jahre impliziert.
Hier geht es eher um eine Multipler-Reset-Geschichte als um eine Wachstumsgeschichte. Das Exit-KGV von 37,7x entspricht dem Durchschnitt des letzten Jahres, liegt aber unter dem 5-Jahres-Durchschnitt von 42,3x und dem 10-Jahres-Durchschnitt von 44,2x. Das KGV ist für REITs typischerweise hoch, weil Abschreibungen den ausgewiesenen Gewinn drücken. Bezogen auf das AFFO notiert die Aktie bei etwa dem 12,5-fachen des Mittelwerts der Prognose für 2026.
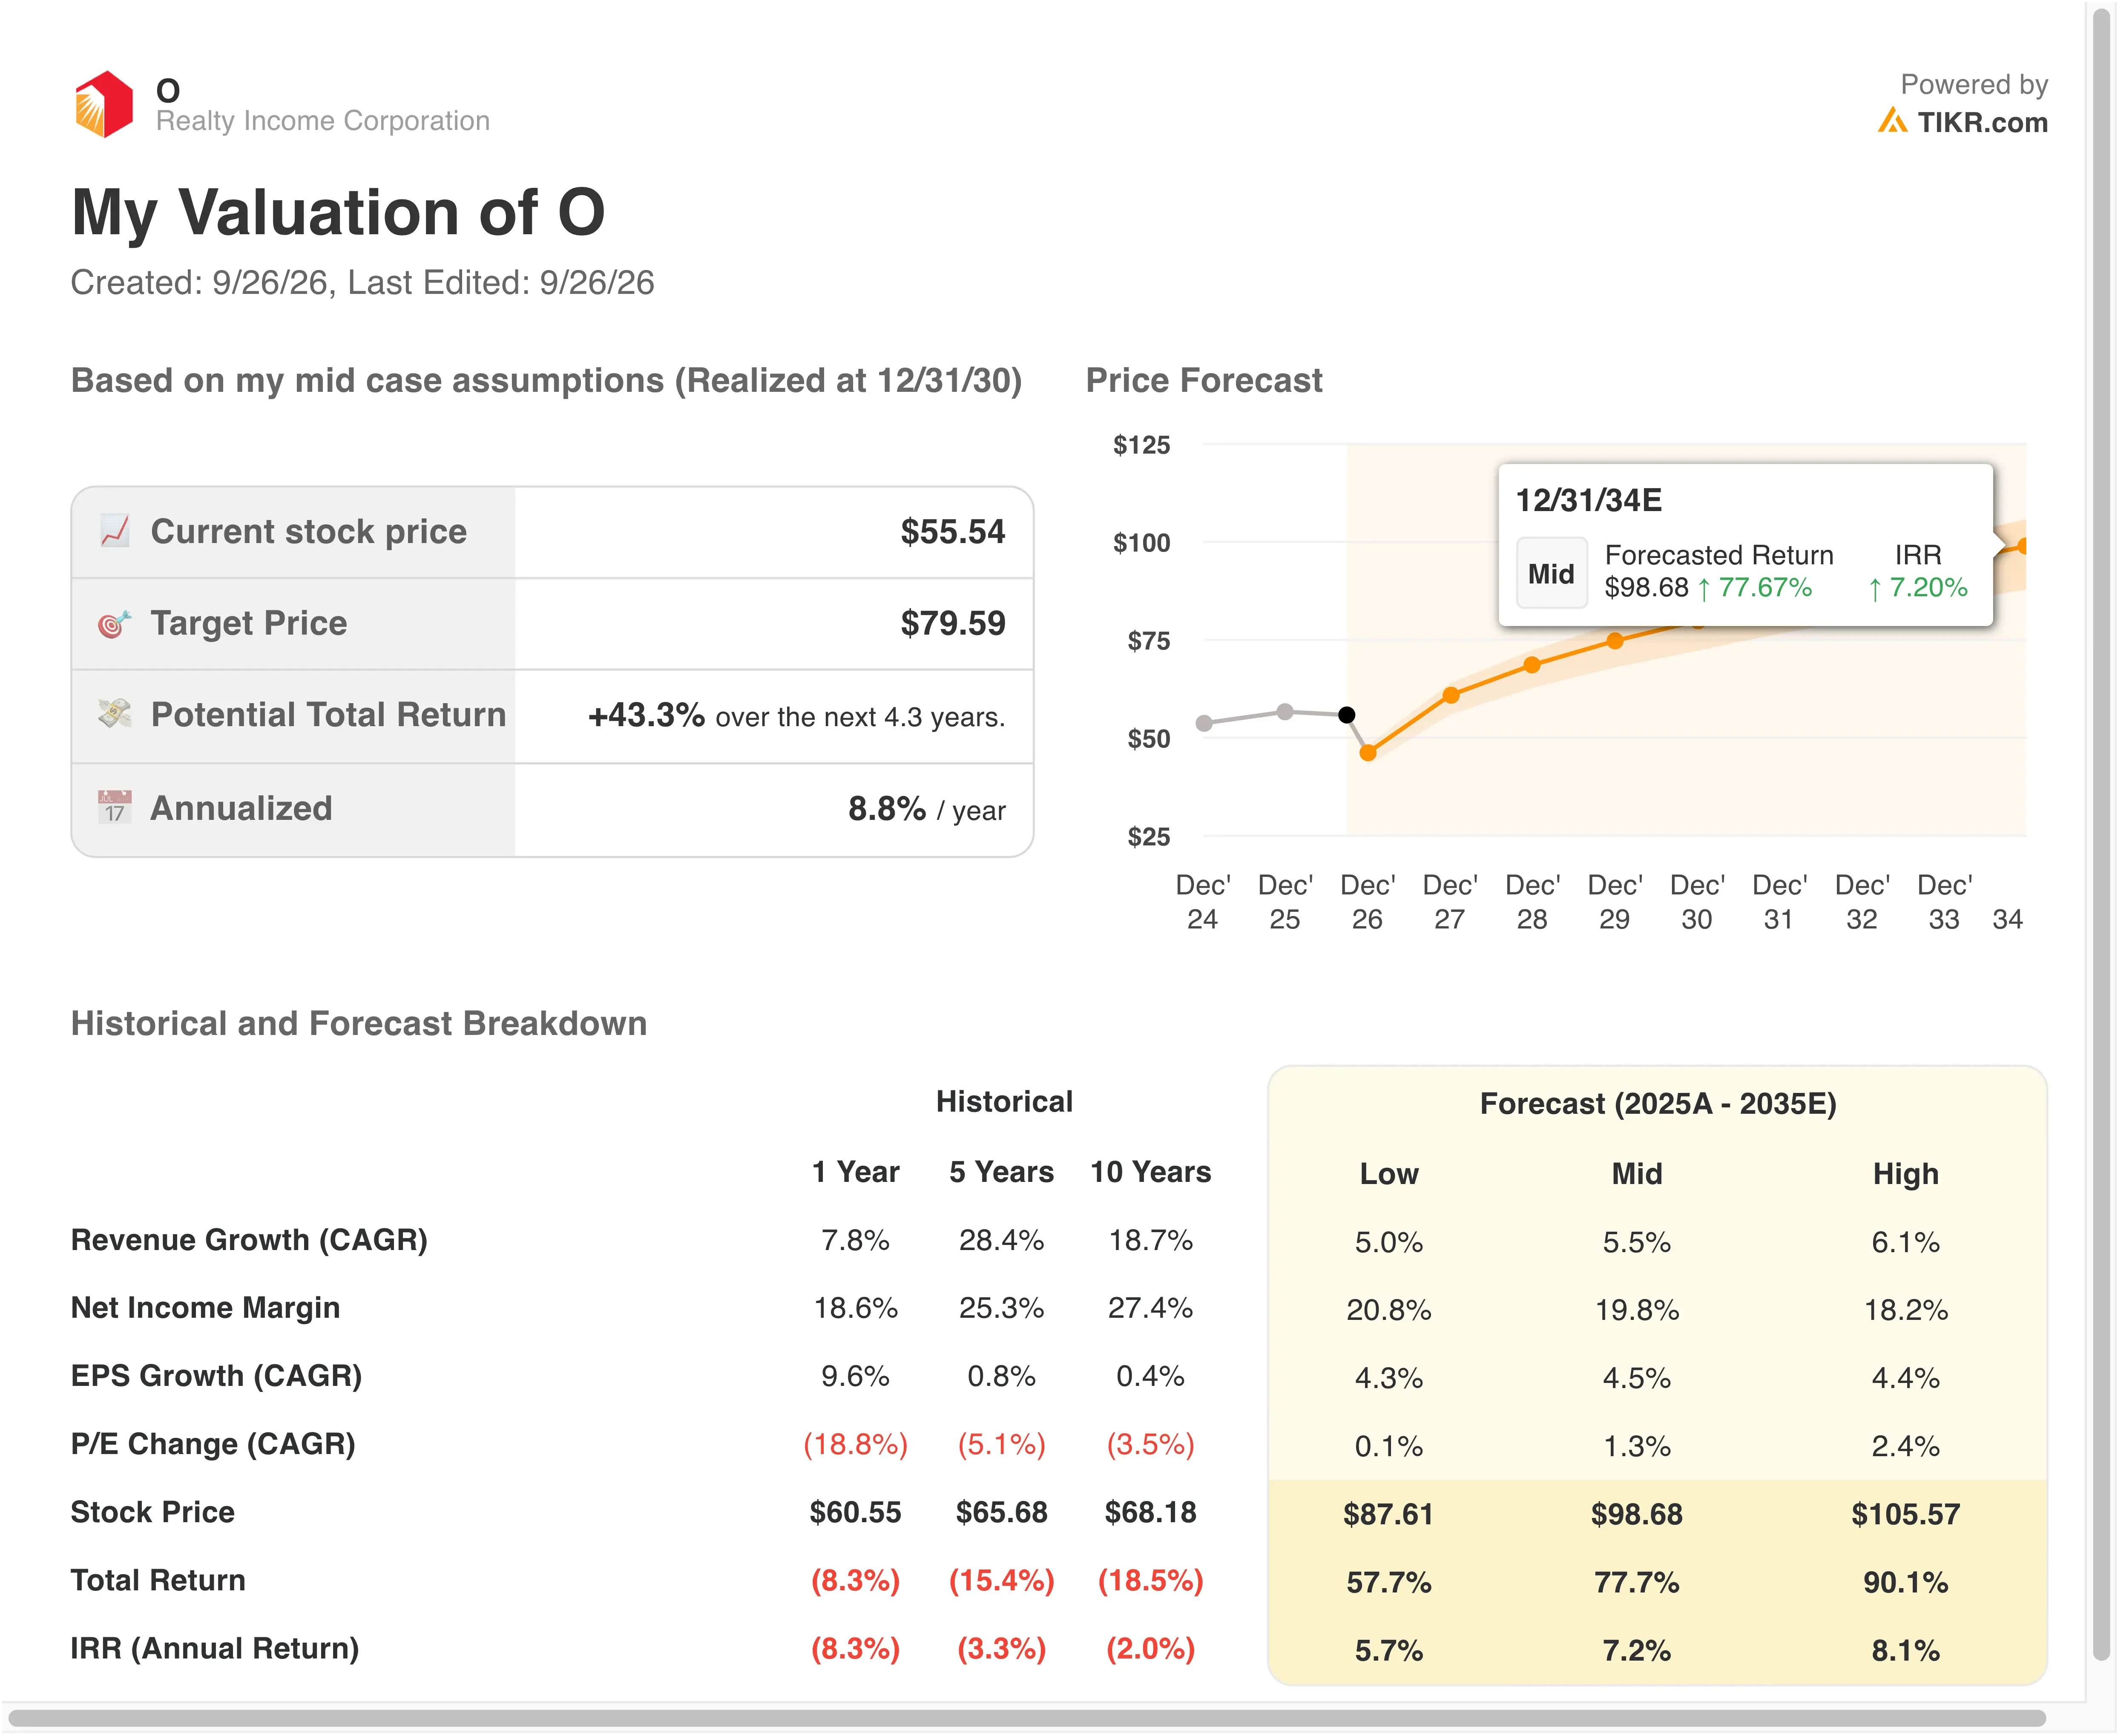
Die Wachstumsannahmen erscheinen vernünftig. Das Umsatzwachstum von 6,8 % liegt hinter dem des Vorjahres (7,8 %) und dem durch Akquisitionen getriebenen Tempo der letzten fünf Jahre (28,4 %). Betriebsmargen von 53,8 % würden die 46,0 % des Vorjahres übertreffen, und dieser Anstieg hängt von höher rentierenden Industrie- und Rechenzentrumstransaktionen ab. Die Investitionen im Q2 erzielten eine anfängliche Cash-Rendite von 7,3 %.
Die annualisierte Rendite von 9,1 % liegt knapp unter der 10 %-Hürde. Das Modell verfolgt jedoch nur den Kurs, sodass die Dividendenrendite von 5,9 % noch hinzukommt. Zusammen ergibt sich eine potenzielle Rendite von etwa 15 % pro Jahr, was für eine Aktie mit einem Beta von 0,72 solide ist.
Kleinere Net-Lease-Konkurrenten wachsen etwas schneller
Agree Realty (ADC) erhöhte seine AFFO-Prognose für 2026 auf 4,57 $ bis 4,59 $ pro Aktie, was am Mittelpunkt ein Wachstum von 5,8 % impliziert. W. P. Carey (WPC) erwartet nun 5,19 $ bis 5,27 $, also etwa 5,2 % Wachstum. NNN REIT (NNN) prognostiziert 3,55 $ bis 3,59 $, was etwa 3,8 % Wachstum impliziert.
Die Spanne von Realty Income von 4,44 $ bis 4,45 $ impliziert etwa 4 % Wachstum. Damit liegt es hinter Agree und W. P. Carey, aber leicht vor NNN. Die Größe erklärt die Lücke, denn Realty Income plant in diesem Jahr etwa 10 Milliarden $ an Investitionen, nur um überhaupt eine Wirkung zu erzielen. Agree hingegen zielt auf 1,6 bis 1,8 Milliarden $ ab.
Betriebskennzahlen erzählen eine ähnliche Geschichte. Die Belegungsquote von NNN erreichte 99,1 %, knapp über den 98,8 % von Realty Income. W. P. Carey meldete eine Nettoverschuldung von 5,5x des bereinigten EBITDA, eine Kennzahl für die Verschuldung im Verhältnis zu den jährlichen Cash-Earnings, leicht unter den 5,7x von Realty Income.
Die Größe gibt Realty Income immer noch einen Finanzierungsvorteil. Das Management reduzierte die Finanzierung durch Aktienemissionen in diesem Jahr auf 18 % der Investitionsfinanzierung, gegenüber einem 3-Jahres-Durchschnitt von 47 %. Partnerschaften mit GIC, Apollo, KKR und Cloud Capital verschaffen ihm Kapitalquellen, die kleinere Wettbewerber nicht so leicht nachahmen können.
Ermittle, ob erhöhte AFFO-Prognosen künftiges Ausschüttungswachstum stützen können >>>
Was treibt die O -Aktie künftig an?
Das Joint Venture mit KKR sollte um den 30. September abgeschlossen werden. Die Rendite von KKR ist auf etwa 6,3 % bis 6,5 % interner Rendite gedeckelt, und Realty Income kann die Beteiligung zwischen dem 10. und 17. Jahr zurückkaufen. Diese Struktur recycelt Kapital für neue Transaktionen, ohne Aktien zu gedrückten Preisen ausgeben zu müssen.
Die Q3-Ergebnisse werden um den 4. November erwartet. Anleger werden darauf achten, ob das Investitionsziel von 10 Milliarden $ aufrechterhalten wird und ob das AFFO weiterhin auf etwa 4 % Wachstum zusteuert. Jede Verbesserung der anfänglichen Renditen von 7,3 % würde auf eine sich vergrößernde Spanne zwischen Immobilienrenditen und Finanzierungskosten hindeuten.
Das Hyperscale-Rechenzentrum-Joint Venture über 6 Milliarden $ ist der langfristige Joker. Realty Income erwartet, bis zu 1,4 Milliarden $ für eine 45 %-Beteiligung an drei Assets in Nord-Virginia mit insgesamt 400 Megawatt zu investieren. Lange Mietverträge mit großen Cloud-Kunden könnten dem auf Einzelhandel aufgebauten Portfolio eine dauerhafte Wachstumsschicht hinzufügen.
Die Zinsen bleiben jedoch der größte Unsicherheitsfaktor. Renditen auf Höchstständen von 2007 erhöhen die Kreditkosten und ziehen Ertragsanleger zu Anleihen. Sollten die Renditen nachlassen, würde eine Dividendenrendite von 5,9 % von einem Unternehmen mit 136 monatlichen Erhöhungen in Folge wieder attraktiv aussehen.
Solltest du in Realty Income investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt dir kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufe O auf, und du siehst Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele steigen oder fallen.
Du kannst eine kostenlose Watchlist erstellen, um O zusammen mit jeder anderen Aktie auf deinem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die du brauchst, um selbst zu entscheiden.
Analysiere O -Aktien auf TIKR Free→
Haftungsausschluss:
Bitte beachte, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!



