

Wichtige Kennzahlen für die BAC-Aktie
- Performance der vergangenen Woche: -2,2 %
- 52-Wochen-Spanne: $46 bis $65
- Zielpreis laut Bewertungsmodell: $72
- Impliziertes Aufwärtspotenzial: 27,6 % über 2,3 Jahre
Testen Sie die Ertragskraft der Bank of America mit 5-Jahres-Analystenprognosen auf TIKR (kostenlos) >>>
Ein leichter Rücksetzer nach einem Rekordquartal
Die Aktie der Bank of America (BAC) verlor in der vergangenen Woche etwa 2 % und schloss am Freitag nahe $57. Der Rückgang erfolgte, als die Rendite der 10-jährigen US-Staatsanleihen ihren höchsten Stand seit 2007 erreichte und die Wall Street insgesamt nachgab. In den eigenen Nachrichten der Bank gab es keine Hinweise auf Probleme, daher sieht die Bewegung nach makroökonomischem Rauschen aus. Die Anleger machen sich keine Sorgen um das Geschäftsmodell, sondern überdenken, wie viel gute Nachrichten der Kurs bereits widerspiegelt.
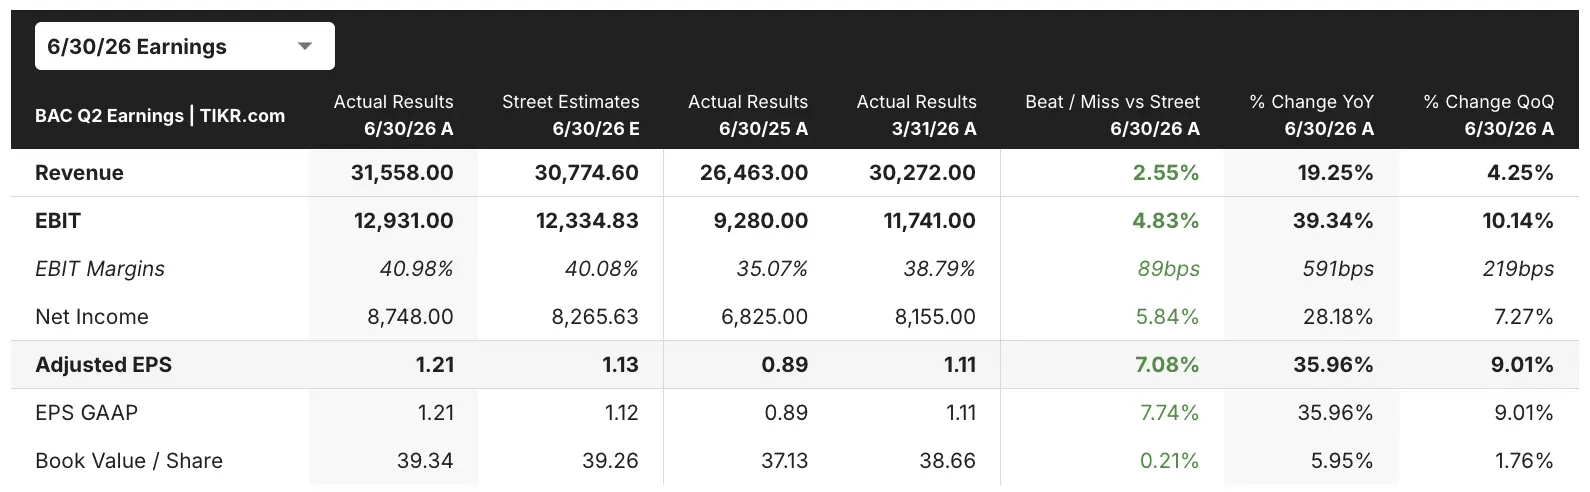
Das Umfeld bleibt stark. Im Juli meldete die Bank einen Gewinn je Aktie (EPS) von $1,21 für das zweite Quartal, ein Plus von 34 % gegenüber dem Vorjahreszeitraum. Der Umsatz stieg um 15 % auf $31,6 Milliarden, während das Nettozinsertrag (NII), die Differenz zwischen dem, was die Bank mit Krediten verdient und für Einlagen zahlt, um 9 % auf $16,2 Milliarden zunahm. "Unsere Ergebnisse zeigen organisches Wachstum, operative Hebelwirkung und eine verbesserte Effizienzquote in jedem Geschäftssegment", sagte CEO Brian Moynihan im Konferenzgespräch zu den Quartalszahlen.
Die Schlagzeilen dieser Woche waren eher strategischer als finanzieller Natur. Die Bank of America plant, innerhalb von zwei Jahren 1.000 zusätzliche Auszubildende einzustellen und $150 Millionen in die Personalentwicklung zu investieren. Außerdem schloss sie sich fünf globalen Banken an, um Grundsätze für den agentenbasierten Handel zu veröffentlichen, bei dem KI-Agenten im Namen eines Verbrauchers einkaufen und bezahlen. Keine dieser Maßnahmen verändert die kurzfristigen Erträge, doch beide zeigen, dass das Management sich auf die Zukunft des Zahlungsverkehrs vorbereitet.
Unabhängig davon hat das Forschungsteam der Bank seine Prognose für Brent-Öl in der zweiten Hälfte des Jahres 2026 auf $95 von zuvor $83 angehoben. Höhere Ölpreise könnten die Inflation und Renditen hoch halten, und das ist wichtig, weil die Bank of America mehr verdient, wenn die Zinsen steigen. Für die Zukunft schätzt die Bank, dass ein Anstieg der Zinsen um 100 Basispunkte den NII über 12 Monate um etwa $1,0 Milliarden erhöhen würde.
Ist die BAC-Aktie unterbewertet?
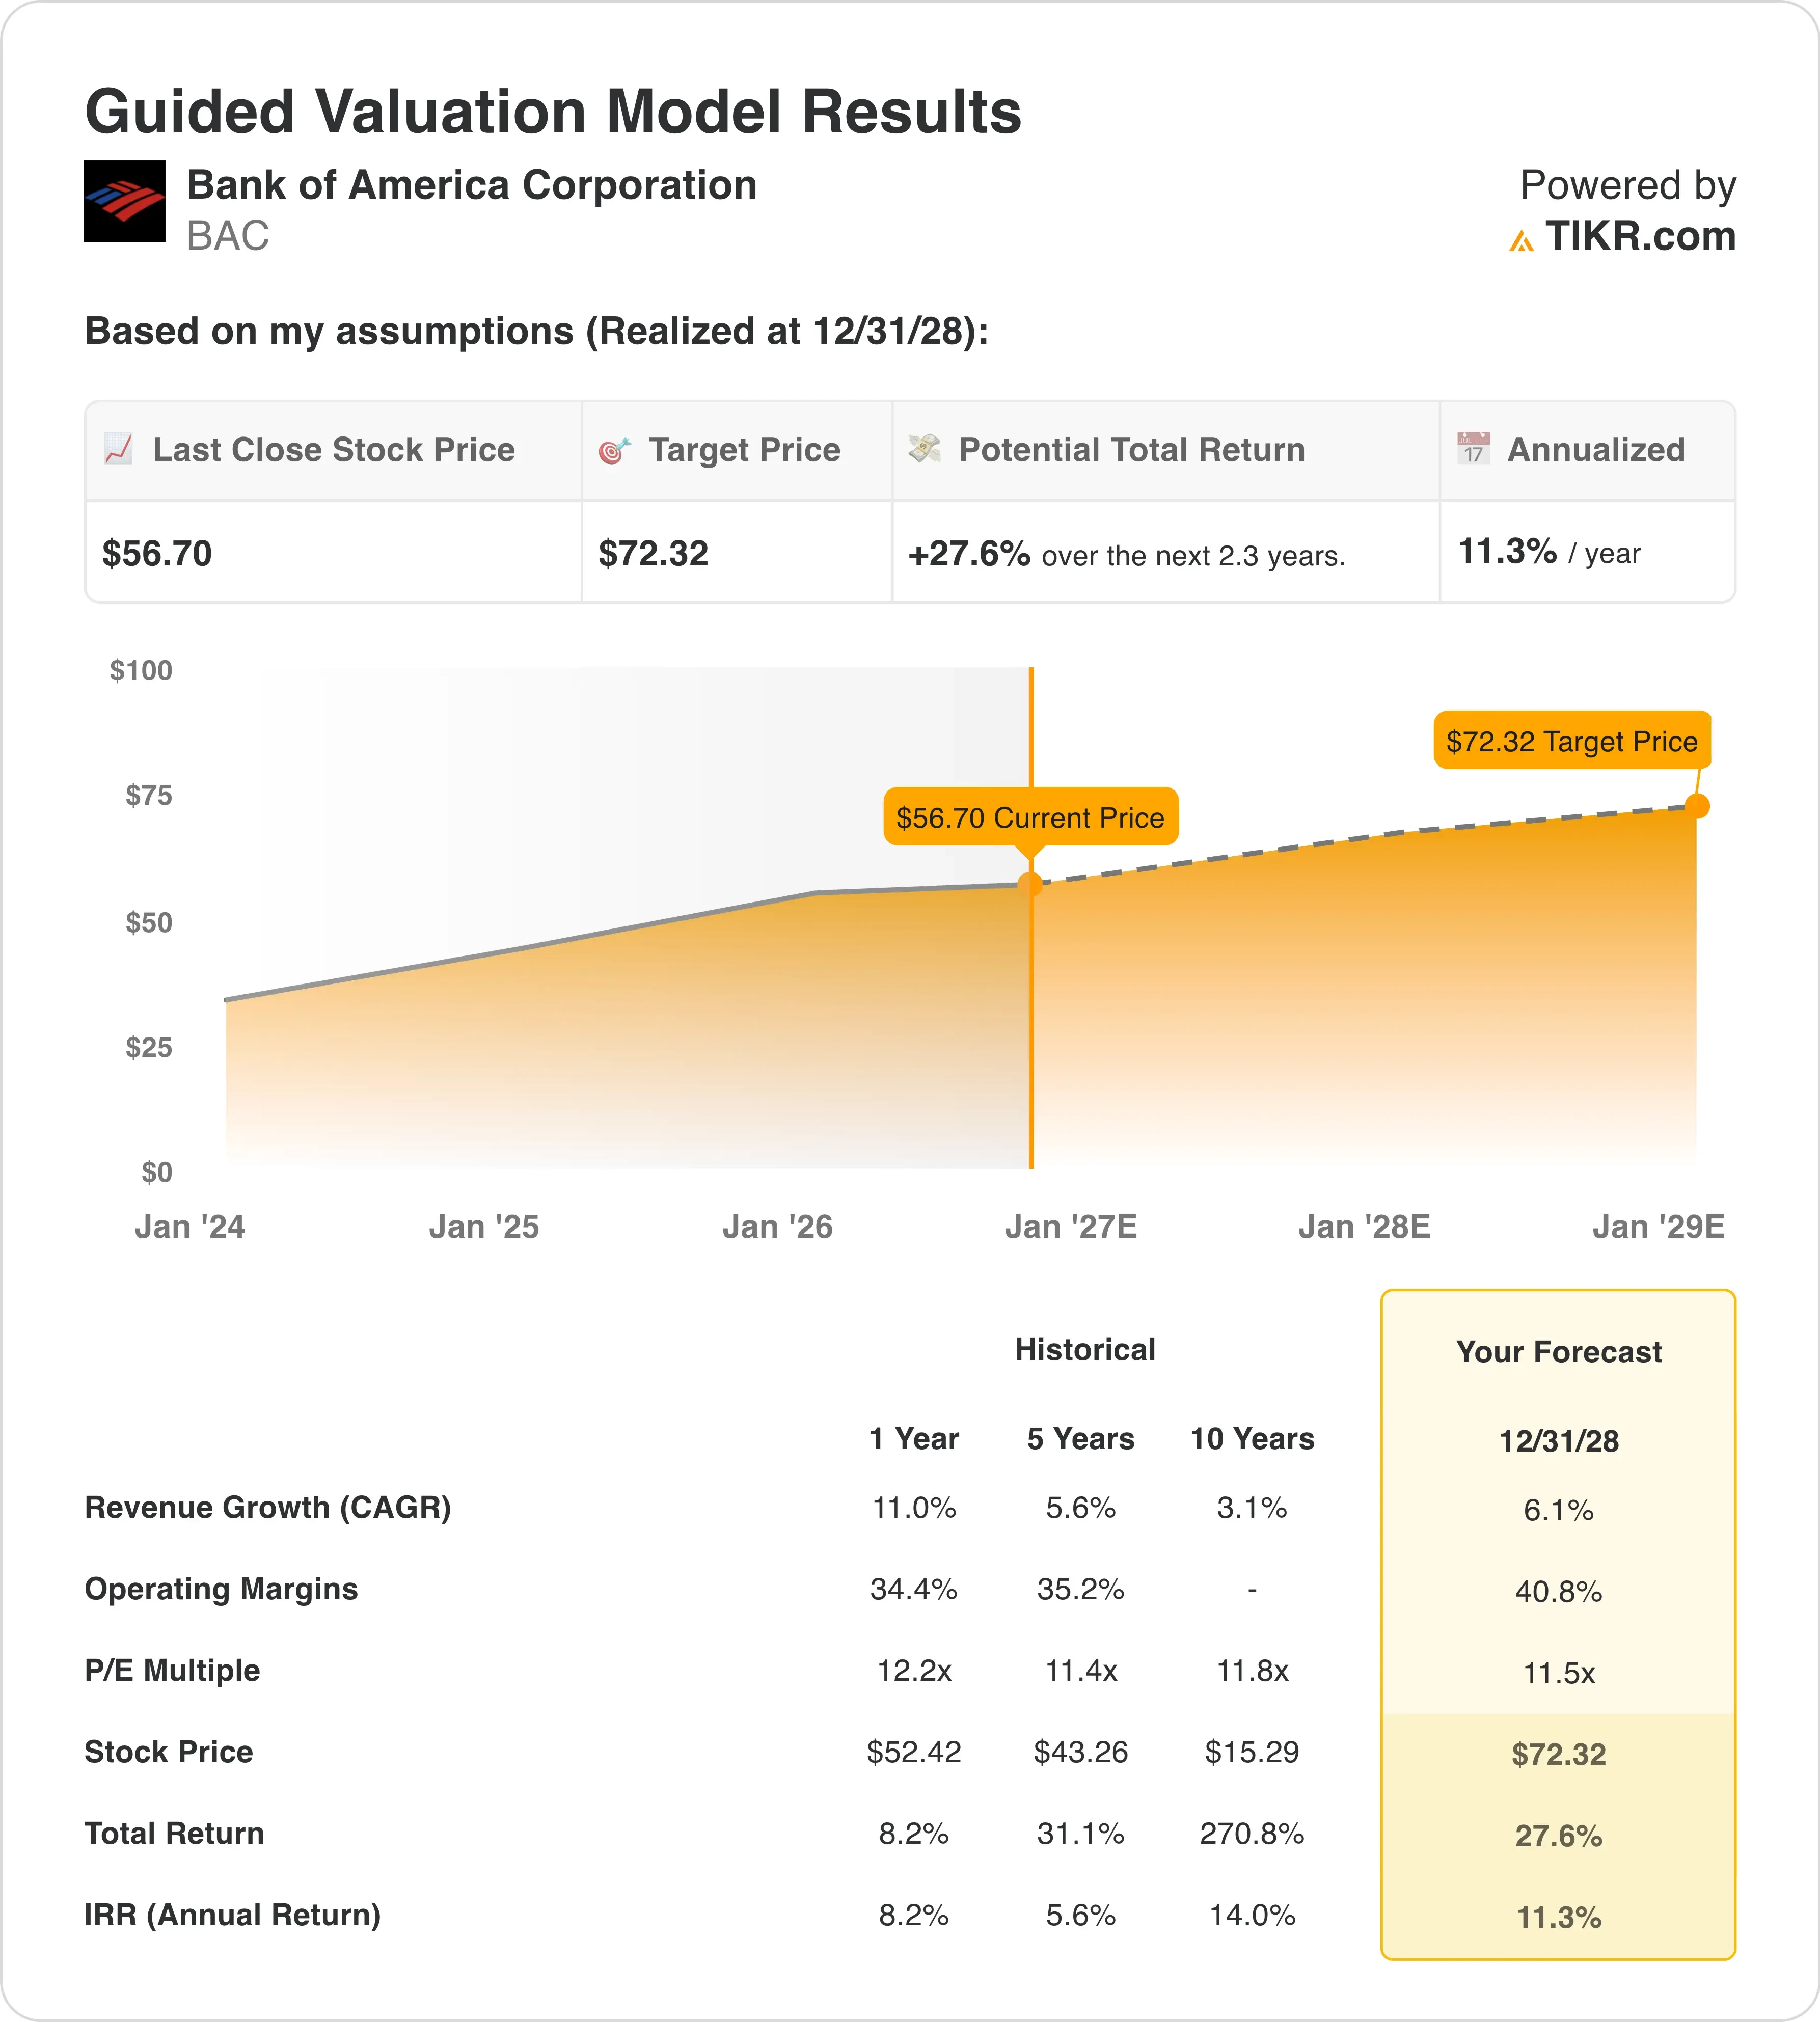
Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 6,1 %
- Betriebsmargen: 40,8 %
- Exit-KGV: 11,5x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $72, was eine Gesamtrendite von 27,6 % gegenüber dem aktuellen Aktienkurs von $57 und eine annualisierte Rendite von 11,3 % über die nächsten 2,3 Jahre impliziert.
Diese Wachstumsannahmen sind moderat. Ein Umsatzwachstum von 6,1 % liegt knapp über dem 5-Jahres-Durchschnitt von 5,6 % und deutlich unter dem Tempo von 11,0 % im vergangenen Jahr. Das Exit-KGV von 11,5x entspricht sowohl dem 5-Jahres-Durchschnitt von 11,4x als auch dem aktuellen Forward-KGV. Das Modell benötigt also keine höhere Bewertung für jeden Dollar Gewinn.
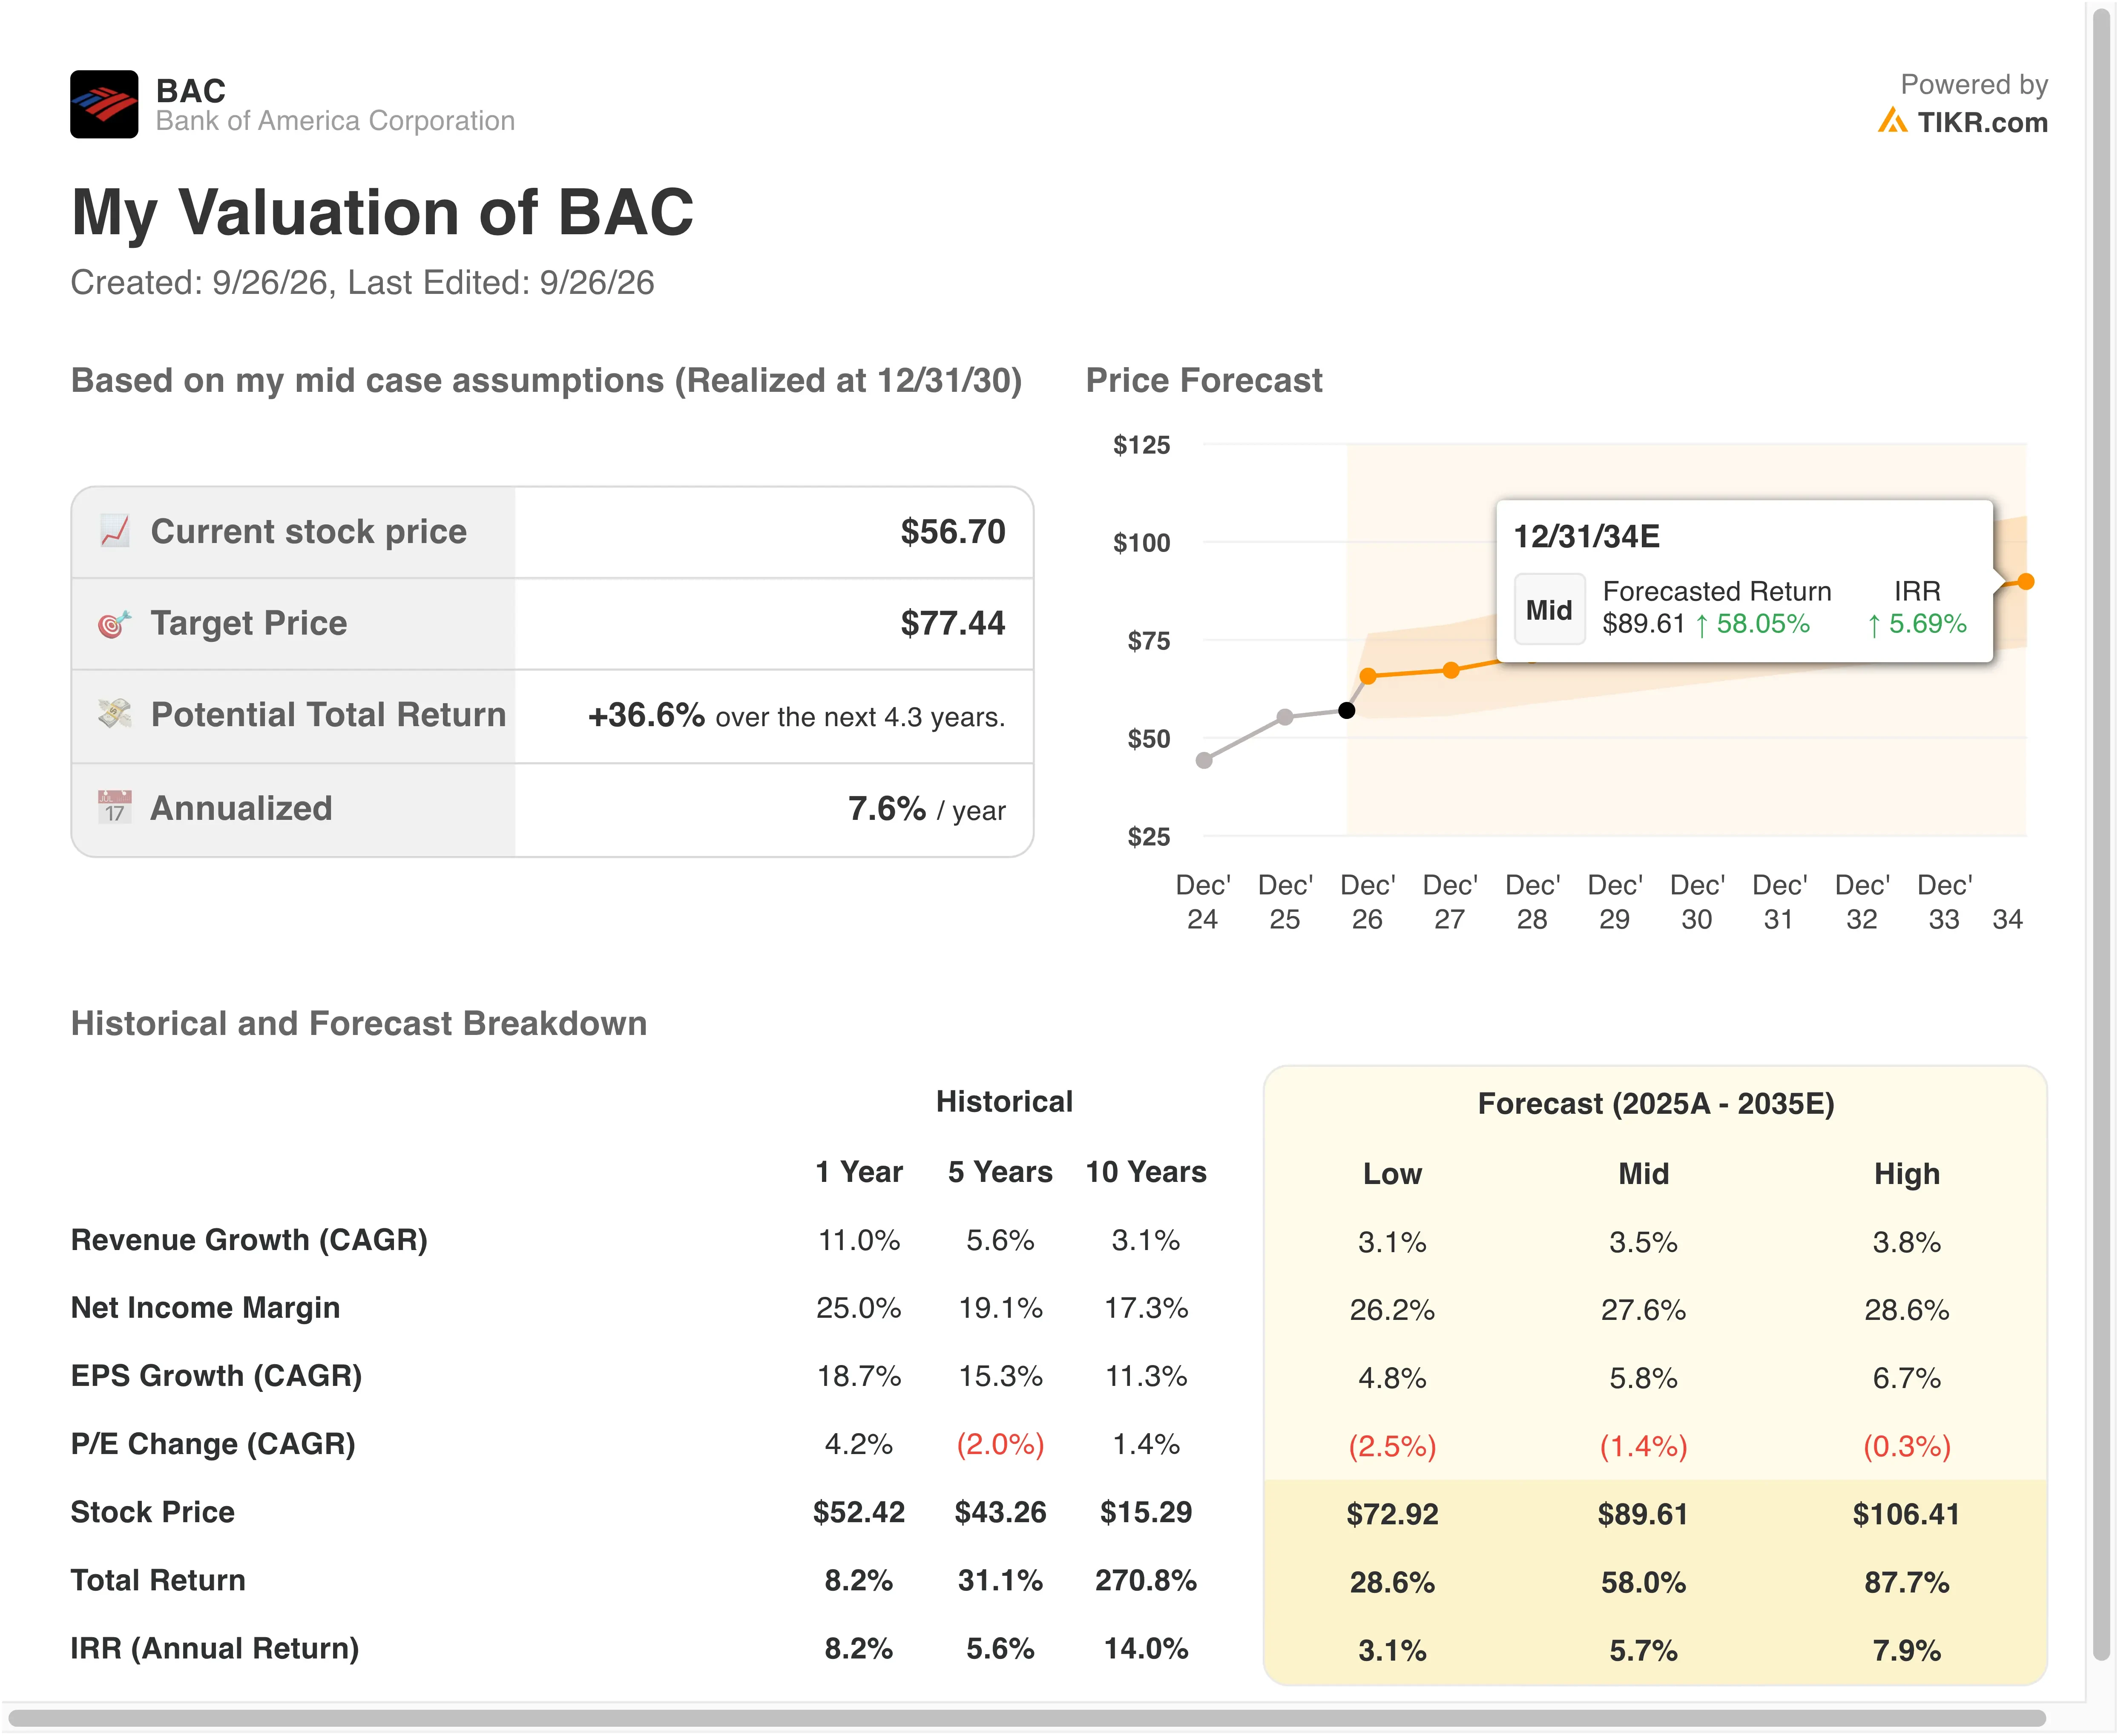
Stattdessen tragen die Margen die These. Das Modell geht davon aus, dass die Betriebsmargen 40,8 % erreichen, gegenüber 34,4 % im vergangenen Jahr und 35,2 % im Fünjahresdurchschnitt. Das macht dies zu einer Geschichte der Margenexpansion, und das zweite Quartal lieferte einen frühen Beweis. Die operative Hebelwirkung, d. h. dass der Umsatz schneller wächst als die Kosten, lag im Quartal bei 6,6 %.
Eine annualisierte Rendite von 11,3 % wirkt moderat attraktiv, aber nicht tiefgreifend günstig. Sie übertrifft die 10 %-Hürde, bleibt aber unter dem 15 %-Niveau, das auf eine echte Unterbewertung hindeutet. Das Modell verfolgt auch nur den Kurs, sodass die Dividendenrendite von 2,2 % zu dieser Zahl hinzukommt. Wenn die Margen jedoch bei etwa 35 % stagnieren, schrumpft das Aufwärtspotenzial schnell, weil die These auf Effizienz und nicht auf schnelles Wachstum setzt.
Schätzen Sie den fairen Wert eines Unternehmens sofort (kostenlos mit TIKR) >>>
Wie sich die Bank of America gegen ihre Großbank-Rivalen behauptet
JPMorgan Chase (JPM) setzt weiterhin den Rentabilitätsstandard. Das Unternehmen meldete einen Rekord-Nettogewinn von $21,2 Milliarden für das zweite Quartal, oder $16,9 Milliarden ohne einen Gewinn aus der Visa-Beteiligung und andere Posten. Die Rendite auf das materielle Eigenkapital (ROTCE), die den Gewinn im Verhältnis zum harten Eigenkapital der Aktionäre misst, erreichte auf dieser bereinigten Basis 23 %. Die Bank of America verzeichnete eine ROTCE von 17 %, daher wandelt JPMorgan Kapital immer noch effizienter in Gewinn um.
Citigroup (C) wuchs am schnellsten, allerdings von einer kleineren Basis aus. Der Nettogewinn stieg im zweiten Quartal um 45 % auf $5,8 Milliarden bei einem Umsatz von $24,8 Milliarden, ein Plus von 14 %. Das Gewinnwachstum der Bank of America von 27 % blieb hinter Citi zurück, kam jedoch auf einer viel größeren Gewinnbasis von $9,1 Milliarden zustande.
Wells Fargo (WFC) hinkte beiden hinterher. Der Nettogewinn stieg um 17 % auf $6,4 Milliarden. Die Bank of America wuchs mit ihrem Gewinn etwa 10 Prozentpunkte schneller, unterstützt durch einen Anstieg der Umsätze im Sales & Trading um 33 % und einen Anstieg der Investmentbanking-Gebühren um 50 %.
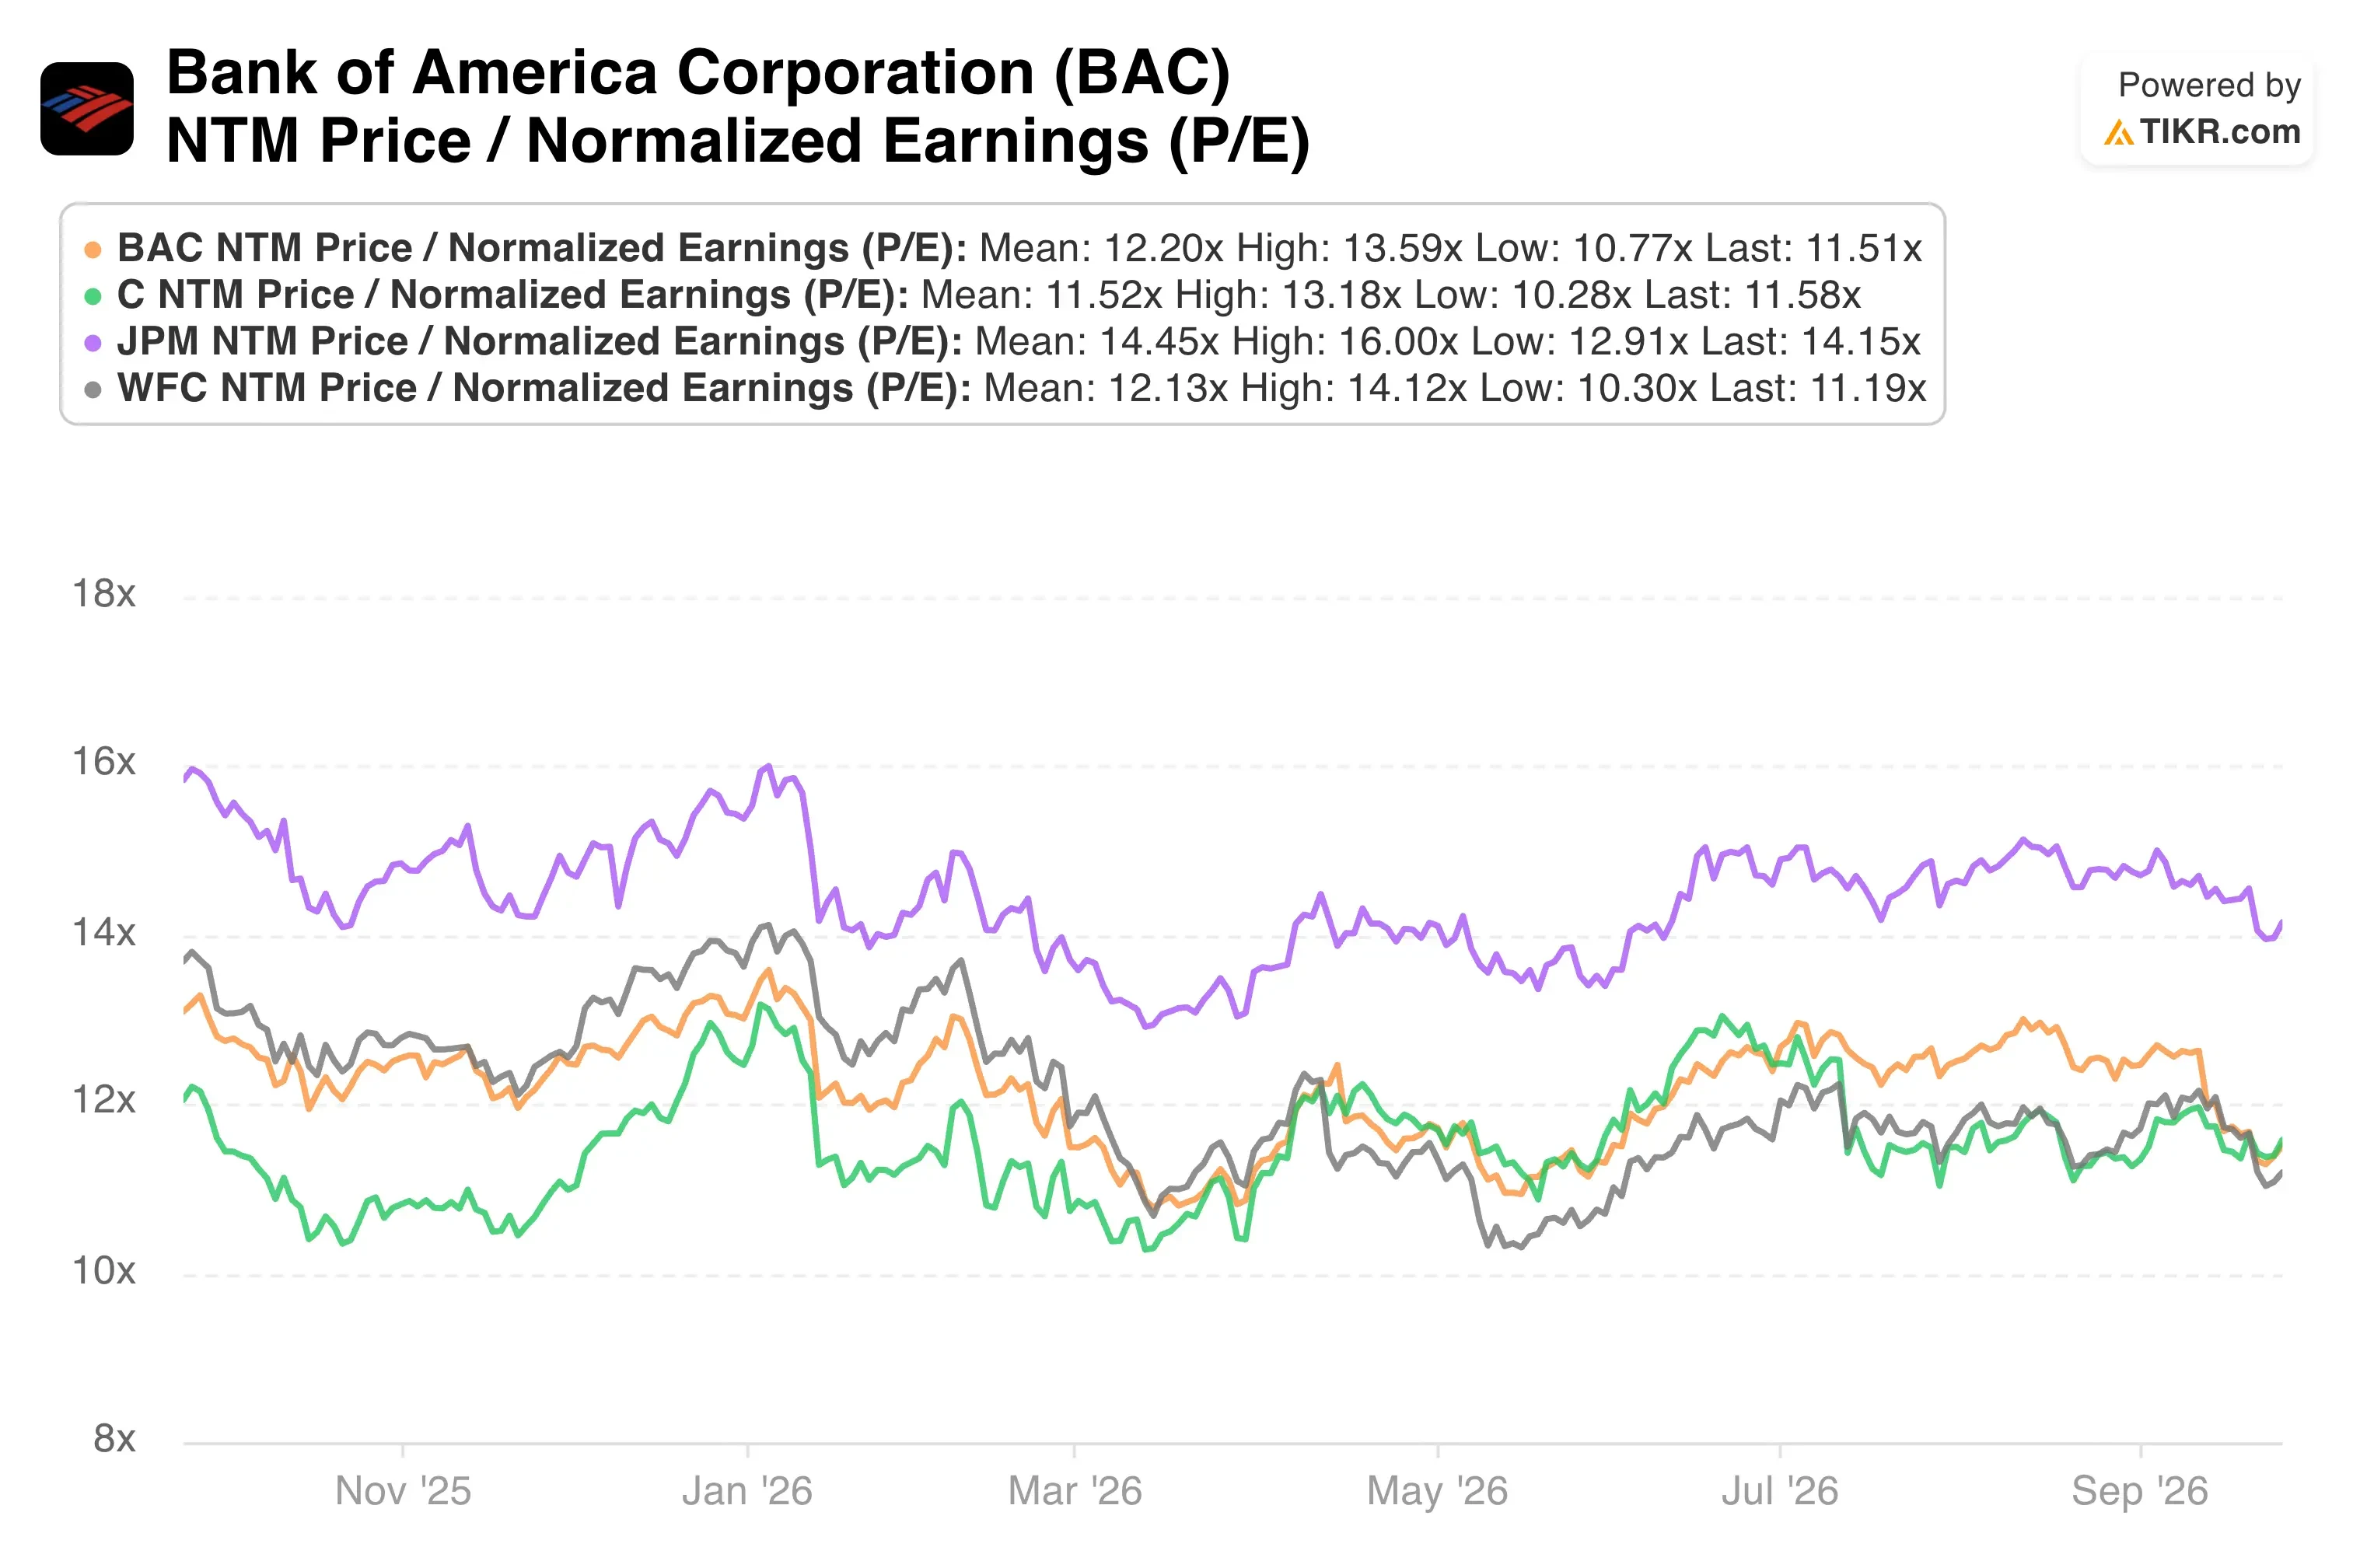
Die Schlussfolgerung ist klar. Die Bank of America liegt im Mittelfeld bei den Renditen, aber nahe der Spitze beim Wachstumsmomentum. Ihr Forward-KGV von etwa 11,5x lässt Raum für eine Neubewertung, wenn die ROTCE weiter die Lücke zu JPMorgan schließt, auch wenn das Modell dies konservativ nicht annimmt.
Bewerten Sie, ob der 37 %-Rally der Bank of America durch ihre aktuelle Bewertung gestützt wird >>>
Was treibt die BAC-Aktie in Zukunft an?
Die Prognosen setzen die kurzfristige Messlatte. Das Management erwartet für das Gesamtjahr 2026 ein NII-Wachstum am oberen Ende seiner Spanne von 6 % bis 8 %. Es hat auch die Prognose für die operative Hebelwirkung auf 300 bis 400 Basispunkte angehoben, sodass der Umsatz die Ausgaben mit einem deutlichen Abstand übertreffen sollte.
Die Zinsen sind der Schwungfaktor. Die Bank of America ist aktivseitensensitiv, was bedeutet, dass ihr Einkommen steigt, wenn die Zinsen steigen. Da die Rendite der 10-jährigen Anleihe auf dem höchsten Stand seit 2007 ist, wirkt sich diese Sensitivität zu Gunsten der Bank aus. Höhere Zinsen können Kreditnehmer jedoch auch belasten, daher verdienen Kredittrends besondere Aufmerksamkeit.
Die Kapitalmärkte bieten zusätzliches Potenzial. Die Investmentbanking-Gebühren überschritten im zweiten Quartal $2,1 Milliarden, während die Handelserlöse $7,2 Milliarden erreichten. Branchenweit hat KI-getriebene Kapitalausgaben die Aktienemissionen, M&A und die Kreditfinanzierung angekurbelt, und diese Pipeline könnte die Gebühren bis 2027 hoch halten.
Das regulatorische Risiko ist nicht verschwunden. Bundesanwälte in Washington, D.C., haben Vorladungen an mehrere große Banken, darunter die Bank of America, im Rahmen einer Untersuchung des sogenannten Debanking verschickt, der Praxis, Konten aus nicht-finanziellen Gründen zu schließen. Unterdessen sind die Ausbildungsinitiative und die Grundsätze für den agentenbasierten Handel langfristige Wetten auf Talente und Zahlungsverkehr und keine kurzfristigen Gewinntreiber.
Sollten Sie in die Bank of America investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutsqualitativen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie BAC auf, und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für die kommenden Quartale an Umsatz und Gewinn erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob die Kursziele tendenziell steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um BAC zusammen mit jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die BAC-Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!


