Wichtige Kennzahlen für GOOGL-Aktie
- Performance der vergangenen Woche: -3,1 %
- 52-Wochen-Spanne: $236 bis $409
- Zielpreis des Bewertungsmodells: $504
- Impliziertes Aufwärtspotenzial: 46,6 % über 2,3 Jahre
Tauchen Sie mit 10 Jahren Segmentdaten auf TIKR (kostenlos) tiefer in das Wachstum und die Margen von Google Cloud ein >>>
Große Ambitionen treffen auf schwierigere Bedingungen
Alphabet (GOOGL) verlor in der vergangenen Woche etwa 3 % und schloss am Freitag nahe $344. Die Aktie liegt damit etwa 16 % unter ihrem 52-Wochen-Hoch von $409. Ein Großteil des Drucks kam vom breiteren Markt, da die Rendite der 10-jährigen US-Staatsanleihen ihren höchsten Stand seit 2007 erreichte. Investoren zweifeln nicht an Googles Führungsposition im Bereich KI, aber sie überdenken, was die massiven Ausgaben dafür wert sind.
Unternehmensnachrichten schnitten in beide Richtungen. Irelands Datenschutzbehörde verhängte eine Geldstrafe von 403 Millionen Euro gegen Google wegen früherer Standortdatenpraktiken gemäß der strengen europäischen Datenschutzgrundverordnung (GDPR). Die britische Wettbewerbsbehörde schlug außerdem vor, Verbrauchern mehr Suchauswahl zu geben, einschließlich KI-Assistenten-Optionen auf Android und Chrome. Keines der beiden bedroht das Kerngeschäft, aber beide tragen zur regulatorischen Drucklast bei.
Auf der Wachstumsseite schloss BNP Paribas einen Fünfjahresvertrag ab, um Gemini-Modelle auf Google Cloud laufen zu lassen. Google plant außerdem, am 1. Oktober einen Satelliten mit seinen Trillium-TPUs, kundenspezifischen KI-Chips, im Rahmen von Project Suncatcher zu starten. Dieser Test prüft, ob KI-Hardware im Orbit überleben kann, es handelt sich also eher um eine Forschungsinvestition als um einen Umsatztreiber.

Das überragende Quartal vom Juli bleibt die größere Geschichte. Der Q2-Umsatz stieg um 24 % auf 119,8 Milliarden US-Dollar, und der Google-Cloud-Umsatz schnellte um 82 % auf 24,8 Milliarden US-Dollar. "Unsere KI-Investitionen definieren neu, was in jedem Teil unseres Geschäfts möglich ist", sagte CEO Sundar Pichai im Gewinnaufruf. Wenn die GOOGL-Aktie ihr Hoch zurückerobern soll, muss Cloud diese Ausgaben weiterhin in Gewinn verwandeln.
Cloud-Beschleunigung macht die Rechnung plausibel

Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 22,3 %
- Betriebsmargen: 35,3 %
- Abschluss-KGV-Multiple: 23,2x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $504, was eine Gesamtrendite von 46,6 % gegenüber dem aktuellen Aktienkurs von $344 und eine annualisierte Rendite von 18,4 % über die nächsten 2,3 Jahre impliziert.
Dies ist eine Geschichte der Umsatzbeschleunigung. Das Modell geht von einem jährlichen Umsatzwachstum von 22,3 % aus, deutlich über dem 5-Jahres-Durchschnitt von 17,2 % und dem Vorjahreswert von 15,1 %. Das klingt aggressiv, bis man sich das Q2 ansieht, in dem der Umsatz um 24 % wuchs. Analysten liegen in derselben Zone und prognostizieren ein jährliches Wachstum von etwa 23,5 % über die nächsten zwei Jahre.
Google Cloud treibt diese Prognose an. Sein Auftragsbestand, also vertraglich gebundener, aber noch nicht realisierter Umsatz, erreichte 514 Milliarden US-Dollar. Das Management erwartet, etwas mehr als 50 % davon innerhalb von 24 Monaten zu realisieren. In der Zwischenzeit sprang die Betriebsmarge von Cloud auf 35,6 % gegenüber 20,7 % vor einem Jahr.
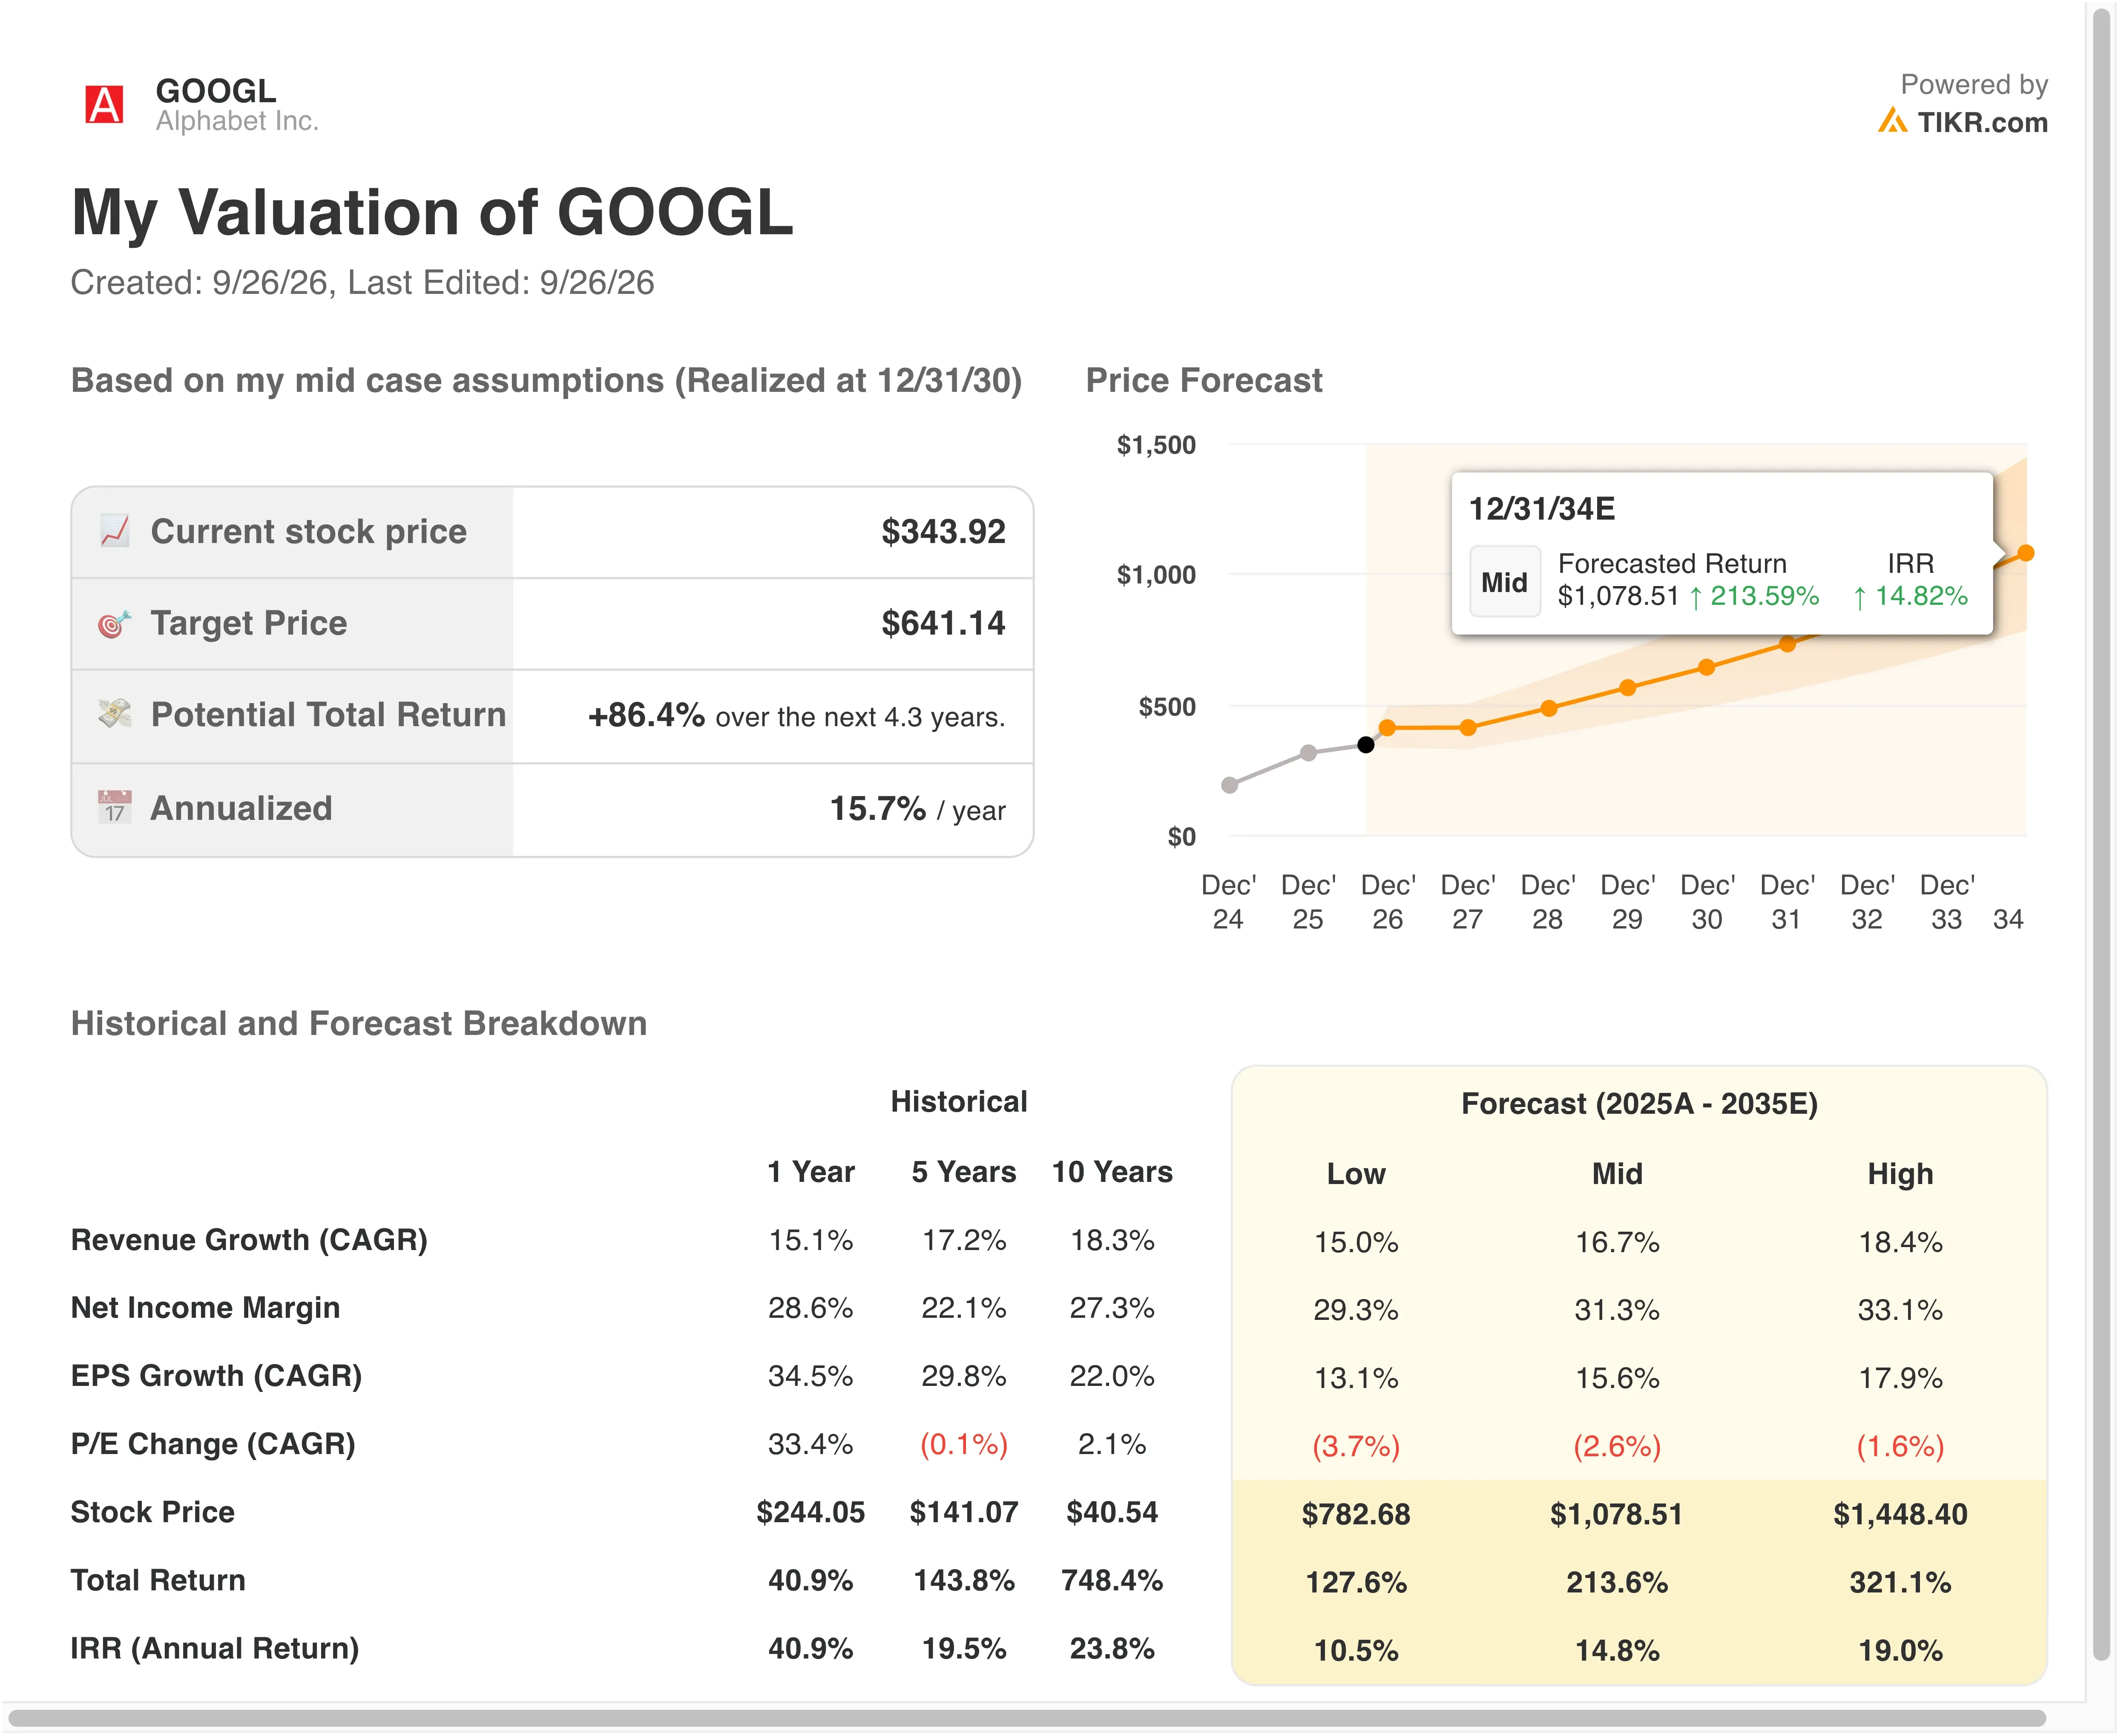
Margen und Multiplikator wirken fundiert. Betriebsmargen von 35,3 % liegen nur wenige Punkte über den 32,1 % des Vorjahres. Das Abschluss-KGV von 23,2x liegt unter dem aktuellen Forward-KGV von etwa 25,7x und dem Vorjahresdurchschnitt von 27,8x. Eine annualisierte Rendite von 18,4 % übersteigt die 15 %-Schwelle für echte Unterbewertung, aber die Kapitalintensität ist der Haken. Alphabet erhöhte seine Investitionsausgaben-Prognose für 2026 auf 195 bis 205 Milliarden US-Dollar, und der freie Cashflow im Q2 belief sich auf einen Verlust von 5,9 Milliarden US-Dollar.
Google Cloud gewinnt das Wachstumsrennen
Microsoft (MSFT) bleibt ein gewaltiger Rivale. Azure und andere Cloud-Dienste wuchsen im Juni-Quartal um 43 %, und das Management prognostizierte für das nächste Quartal ein Wachstum von 45 %. Azure überschritt auch erstmals die 100-Milliarden-Dollar-Marke beim Jahresumsatz, ein Plus von 41 %.
Amazon.com (AMZN) betreibt nach wie vor das größte Cloud-Geschäft. Der AWS-Umsatz wuchs im Q2 um 36,7 % auf 42,2 Milliarden US-Dollar, bei einer Betriebsmarge von 39,4 % und einem Auftragsbestand von 496 Milliarden US-Dollar. Das Quartal von Google Cloud mit 24,8 Milliarden US-Dollar ist kleiner, aber seine Wachstumsrate von 82 % ist etwa doppelt so hoch wie die beider Rivalen, und sein Auftragsbestand übertrifft nun den von AWS.
Auch die Bewertung spricht für Alphabet. Es notiert bei etwa 25,7x Forward Earnings, gegenüber etwa 27,1x für Amazon. Die vergangenheitsbezogene Betriebsmarge von Alphabet von 33,1 % ist auch fast dreimal so hoch wie die 12,1 % von Amazon, da Amazon einen Einzelhandelsarm mit niedrigen Margen betreibt.
Die Bilanz bietet einen weiteren Vorteil. Alphabet hält etwa 122 Milliarden US-Dollar an Netto-Cash, während Amazon etwa 129 Milliarden US-Dollar an Netto-Schulden trägt. Diese Flexibilität ermöglicht es Google, seinen KI-Ausbau zu finanzieren, ohne seine Finanzen zu strapazieren, selbst wenn die Ausgaben steigen.
Was treibt die GOOGL-Aktie künftig an?
Die Q3-Ergebnisse, die etwa um den 20. Oktober erwartet werden, sind der nächste Test. Investoren werden auf Cloud-Wachstum, Investitionsausgaben und die Suche achten. CFO Anat Ashkenazi warnte, dass das Q3 eine Beschleunigung der Suchleistung aus dem Vorjahr zum Vergleich heranzieht, sodass das Wachstum dort langsamer aussehen könnte.
Die Verbreitung von Gemini ist der zentrale Motor. Die Gemini-App erreichte 950 Millionen monatlich aktive Nutzer, und fast 90 % der Fortune-100-Unternehmen nutzen Gemini Enterprise. Deals wie der mit BNP Paribas zeigen, dass regulierte Branchen nun Googles KI im großen Maßstab übernehmen.
Regulierung bleibt ein stetiger Gegenwind. Irland gab Google sechs Monate Zeit, um seine Standortpraktiken konform zu bringen, und der britische Vorschlag zur Suchauswahl könnte Standardeinstellungen verändern. Auf der positiven Seite wies ein US-Gericht den Vorschlag des Justizministeriums zurück, Googles Ad-Tech-Tools aufzuspalten.
Energie und Rechenkapazität werden entscheiden, wie schnell Cloud wächst. Google schloss einen Nuklearkapazitätsvertrag mit einer Southern-Co.-Tochter in Georgia ab und plant Berichten zufolge mindestens 13 Milliarden Euro für finnische KI-Infrastruktur in den Jahren 2027 und 2028. Mehr Energie bedeutet mehr Kapazität, und Kapazität ist es, die diesen Auftragsbestand von 514 Milliarden US-Dollar in Umsatz verwandelt.
Sollten Sie in Alphabet investieren?
Der einzige Weg, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie GOOGL auf, und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um GOOGL zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die GOOGL-Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!