


Wichtige Erkenntnisse
- Die Snap-Aktie ist seit Jahresbeginn um 36% gefallen, da ein Nutzerrückgang im Q4, schwache Prognosen für Q1 und eine verschärfte Regulierung zum Schutz von Jugendlichen eine Rückkehr zu zweistelligem Umsatzwachstum überschatteten.
- Der Umsatz im Q2 stieg im Jahresvergleich um 19% auf 1,6 Mrd. $, das bereinigte EBITDA betrug 250 Mio. $.
- Analysten vergeben 8 Kaufempfehlungen, 3 Outperform-Bewertungen, 28 Hold-Bewertungen, 2 Underperform-Bewertungen und 1 Verkaufsempfehlung. Ihr durchschnittliches Kursziel von 7 $ liegt 42% über dem Schlusskurs von 5 $.
- Das mittlere Szenario des TIKR-Modells bewertet die Snap-Aktie bis Dezember 2030 mit 8 $, was eine Gesamtrendite von 57% impliziert.
Warum die Snap-Aktie 2026 trotz eines stärkeren Geschäfts um 36% gefallen ist

Die Aktie von Snap (SNAP) hat seit Anfang Januar 36% verloren und schloss am 28. September bei 5 $, nachdem sie 2025 bei 8 $ geendet hatte. Der größte Teil dieses Verlusts entstand im Februar. Das Geschäft hat sich seitdem verbessert, die Aktie jedoch nicht.
Der Abwärtstrend begann mit Snaps Bericht zum vierten Quartal am 4. Februar. Die globalen täglich aktiven Nutzer (DAU) fielen auf 474 Millionen von 477 Millionen, und die nordamerikanischen DAU sanken auf 94 Millionen, da das Verbot für unter 16-Jährige in Australien zur Löschung von Konten führte. Das Management prognostizierte dann den Umsatz für das erste Quartal auf 1,50 bis 1,53 Mrd. $, unterhalb der Konsenserwartungen, und die Aktie sank innerhalb von Wochen auf etwa 5 $.
Die operativen Zahlen haben sich seitdem gedreht. Der Umsatz im zweiten Quartal stieg um 19% auf 1,6 Mrd. $, das bereinigte EBITDA stieg im Jahresvergleich um 208 Mio. $ auf 250 Mio. $, und der Free Cash Flow der letzten zwölf Monate erreichte 706 Mio. $. Die Veröffentlichung am 3. August trieb die Aktie auf etwa 6 $, aber bis Ende September gab sie den größten Teil dieses Gewinns wieder ab.
Die Regulierung erklärt, warum. Am 26. August einigte sich Meta auf Zahlungen von bis zu 18 Mrd. $, um Klagen von Bundesstaaten wegen Schäden für Jugendliche beizulegen, und 5 Mrd. $ davon hängen davon ab, dass Snap, TikTok und YouTube tägliche Limits von einer Stunde pro App und nächtliche Sperren von 22 bis 7 Uhr einführen. Der kalifornische Generalstaatsanwalt Rob Bonta sagte, seine Behörde habe bereits mit Snap gesprochen, und Gouverneur Gavin Newsom unterzeichnete am 10. September ein Gesetz, das unter 16-Jährigen von Endlos-Scroll-Feeds und algorithmischem Autoplay ausschließt.
CFO Doug Hott wies auf dieses Risiko im Q2-Call hin und warnte, dass die verstärkte Prüfung von Jugendschutz und mehrere für später in diesem Jahr geplante US-Gerichtsverfahren "zu erheblichen Änderungen unserer Produkte und Geschäftspraktiken, erhöhten Compliance-Anforderungen und Rechtskosten, erhöhten Zahlungen für Gerichtsurteile und Vergleiche sowie negativen Auswirkungen auf das Nutzerwachstum und die Engagement-Zahlen führen könnten." Die nordamerikanischen DAU waren im Q2 bereits auf 92 Millionen gesunken. Daher bewerten Investoren Hott's Warnung, nicht den Cashflow.
Die Snap-Aktie notiert nun auf Basis ihrer regulatorischen Obergrenze und nicht ihrer Ertragskraft, und genau in dieser Lücke liegt das Aufwärtspotenzial.
Analysten senken Snap-Kursziele um 25%, sehen aber immer noch 42% Aufwärtspotenzial
Für die Snap-Aktie liegen 8 Kaufempfehlungen, 3 Outperform-Bewertungen, 28 Hold-Bewertungen, 2 Underperform-Bewertungen und 1 Verkaufsempfehlung vor. Das durchschnittliche Kursziel von 7 $ liegt 42% über dem Schlusskurs von 5 $. Unabhängig davon veröffentlichen 35 Analysten ein Kursziel.
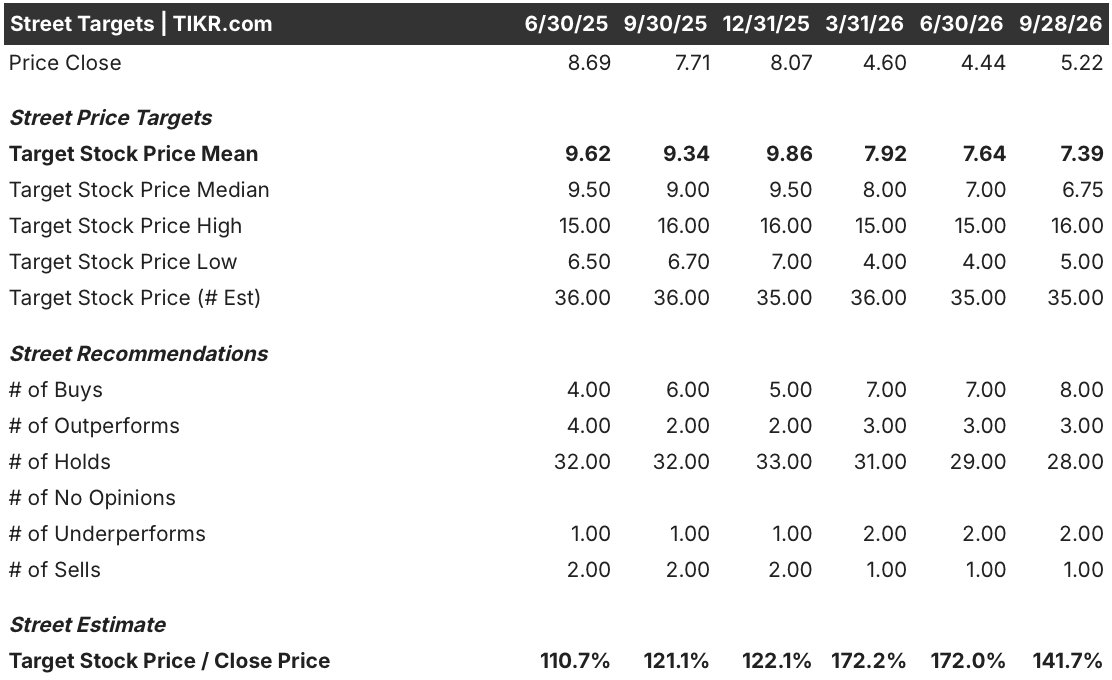
Der Durchschnitt ist von 10 $ Ende 2025 gefallen, eine Kürzung um 25%, die jedoch hinter dem Rückgang der Aktie um 36% zurückbleibt. Die Anzahl der Hold-Bewertungen verringerte sich im gleichen Zeitraum von 33 auf 28, während die Kaufempfehlungen von 5 auf 8 stiegen. Analysten bewerten also gleichzeitig das regulatorische Risiko und zeigen sich zunehmend von der Erholung überzeugt.
TIKR bewertet die Snap-Aktie mit 8 $, einem Gewinn von 57% bis 2030
Das mittlere Szenario des TIKR-Modells bewertet Snap bis Dezember 2030 mit 8 $. Dies impliziert eine Gesamtrendite von 57% gegenüber dem aktuellen Preis von 5 $ oder eine annualisierte Rendite von 11% über 4,3 Jahre.

Dieses annualisierte Tempo übertrifft die typischen Renditen im hohen einstelligen Bereich von Large-Cap-Internetaktien – eine Prämie, die Snaps offenes rechtliches Risiko widerspiegelt.
Das Modell liegt über dem Durchschnittsziel der Street von 7 $, weil der Verkaufstrend im Februar Nutzerverluste eingepreist hatte, die das Q2 umkehrte: Die globalen DAU stiegen auf 493 Millionen und der Free Cash Flow finanziert nun Aktienrückkäufe. Regeln zum Schutz von Jugendlichen werden Snap etwas Engagement kosten, aber eine Aktie zu 5 $ diskontiert bereits mehr von diesem Schaden, als der Cashflow zeigt.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!


