Wichtige Kennzahlen für die Realty Income-Aktie
- Aktueller Kurs: $55.54
- Zielkurs (Mitte): ~$80
- Konsensziel der Analysten: ~$67
- Potenzielle Gesamtrendite: ~43%
- Annualisierte IRR: ~9% / Jahr
Jetzt verfügbar: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Scotiabank hat Realty Income Corporation (O) in einer am 24. September 2026 veröffentlichten Notiz von Sector Outperform auf Sector Perform herabgestuft und ihr Kursziel von $67 auf $59 gesenkt. Die Bank führte Zinsdruck auf das Wachstum der Funds from Operations (FFO), begrenzten Gewinnvorteil aus neuen Kapitalquellen und eine überdurchschnittliche Zinssensitivität an. Sie sagte, diese Faktoren würden die Sicherheit der Cashflows von Realty Income und ihre externen Wachstumschancen überwiegen.
Die Aktie schloss am 25. September bei $55,54, etwa 6 % unter diesem Zielkurs, in der Woche, in der die Rendite der 10-jährigen US-Staatsanleihen ihren höchsten Stand seit Juni 2007 erreichte. Das Management hatte in seinen Investor-Relations-Materialien vom 5. August die Prognose für die angepassten Funds from Operations (AFFO) für 2026 angehoben, einer REIT-Cashflow-Kennzahl, die nicht zahlungswirksame Posten wie Abschreibungen herausrechnet, auf $4,44 bis $4,45 pro Aktie.
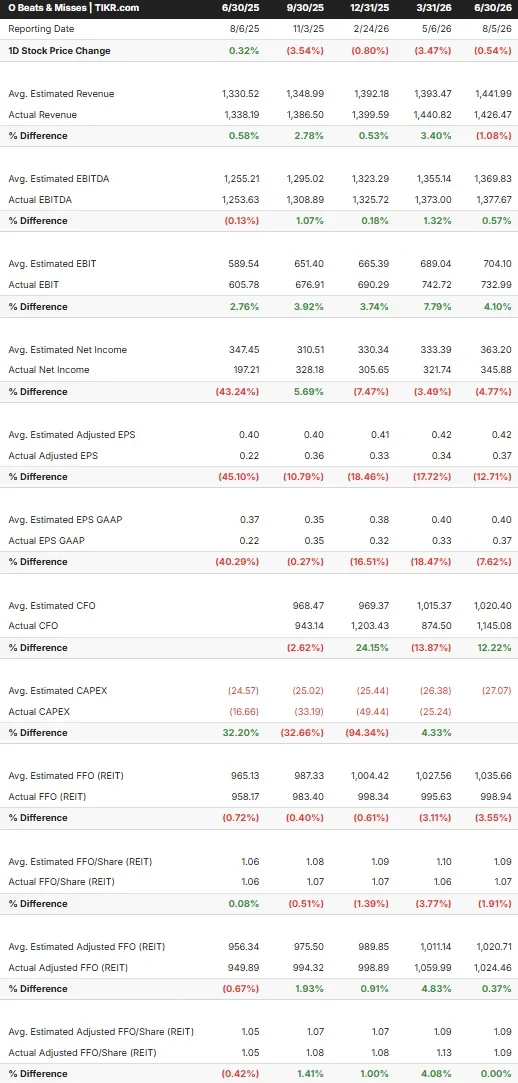
Das AFFO-Überraschungsergebnis verschwand im Q2
Die Bilanz der Überraschungsergebnisse und -verfehlungen von Realty Income stützt einen Teil der Bedenken von Scotiabank. Der angepasste FFO pro Aktie lag im ersten Quartal 2026 bei $1,13 gegenüber einem Konsens von $1,09, um dann im zweiten Quartal nur noch die Schätzung von $1,09 zu erreichen. Der FFO pro Aktie, die Kennzahl, auf der AFFO basiert, verfehlte den Konsens vier Quartale in Folge, vom September-Quartal 2025 bis zum Juni-Quartal 2026.
Analysten erwarten für 2027 einen AFFO von etwa $4,57 pro Aktie, etwa 3 % über den für 2026 erwarteten $4,44 und damit langsamer als das von der Geschäftsführung für dieses Jahr prognostizierte Wachstum von etwa 4 %. Evercore ISI und Mizuho haben ihre Kursziele im September gesenkt. Das durchschnittliche Kursziel der Analysten liegt bei etwa $67 über 20 Schätzungen hinweg, mit Bewertungen von 6 Buy, 1 Outperform, 16 Hold und 1 Underperform.
Sehen Sie historische und zukunftsgerichtete Schätzungen für die Realty Income-Aktie (Es ist kostenlos!) >>>
Neue Aktien kosten jetzt etwa 8 %, gegenüber etwa 7 % im Juni
Auf einer Konferenz der Bank of America am 15. September sagte CFO und Treasurer Jonathan Pong, Realty Income bewerte Kapital auf zwei Arten. Langfristig muss jeder Deal "den langfristigen, unverschuldeten gewichteten durchschnittlichen Kapitalkosten entsprechen oder übertreffen, die im Bereich von 8 % liegen." Kurzfristig sind die Kosten für neues öffentliches Eigenkapital "wirklich eine Funktion unseres Aktienkurses. Es ist im Grunde unsere AFFO-Rendite."
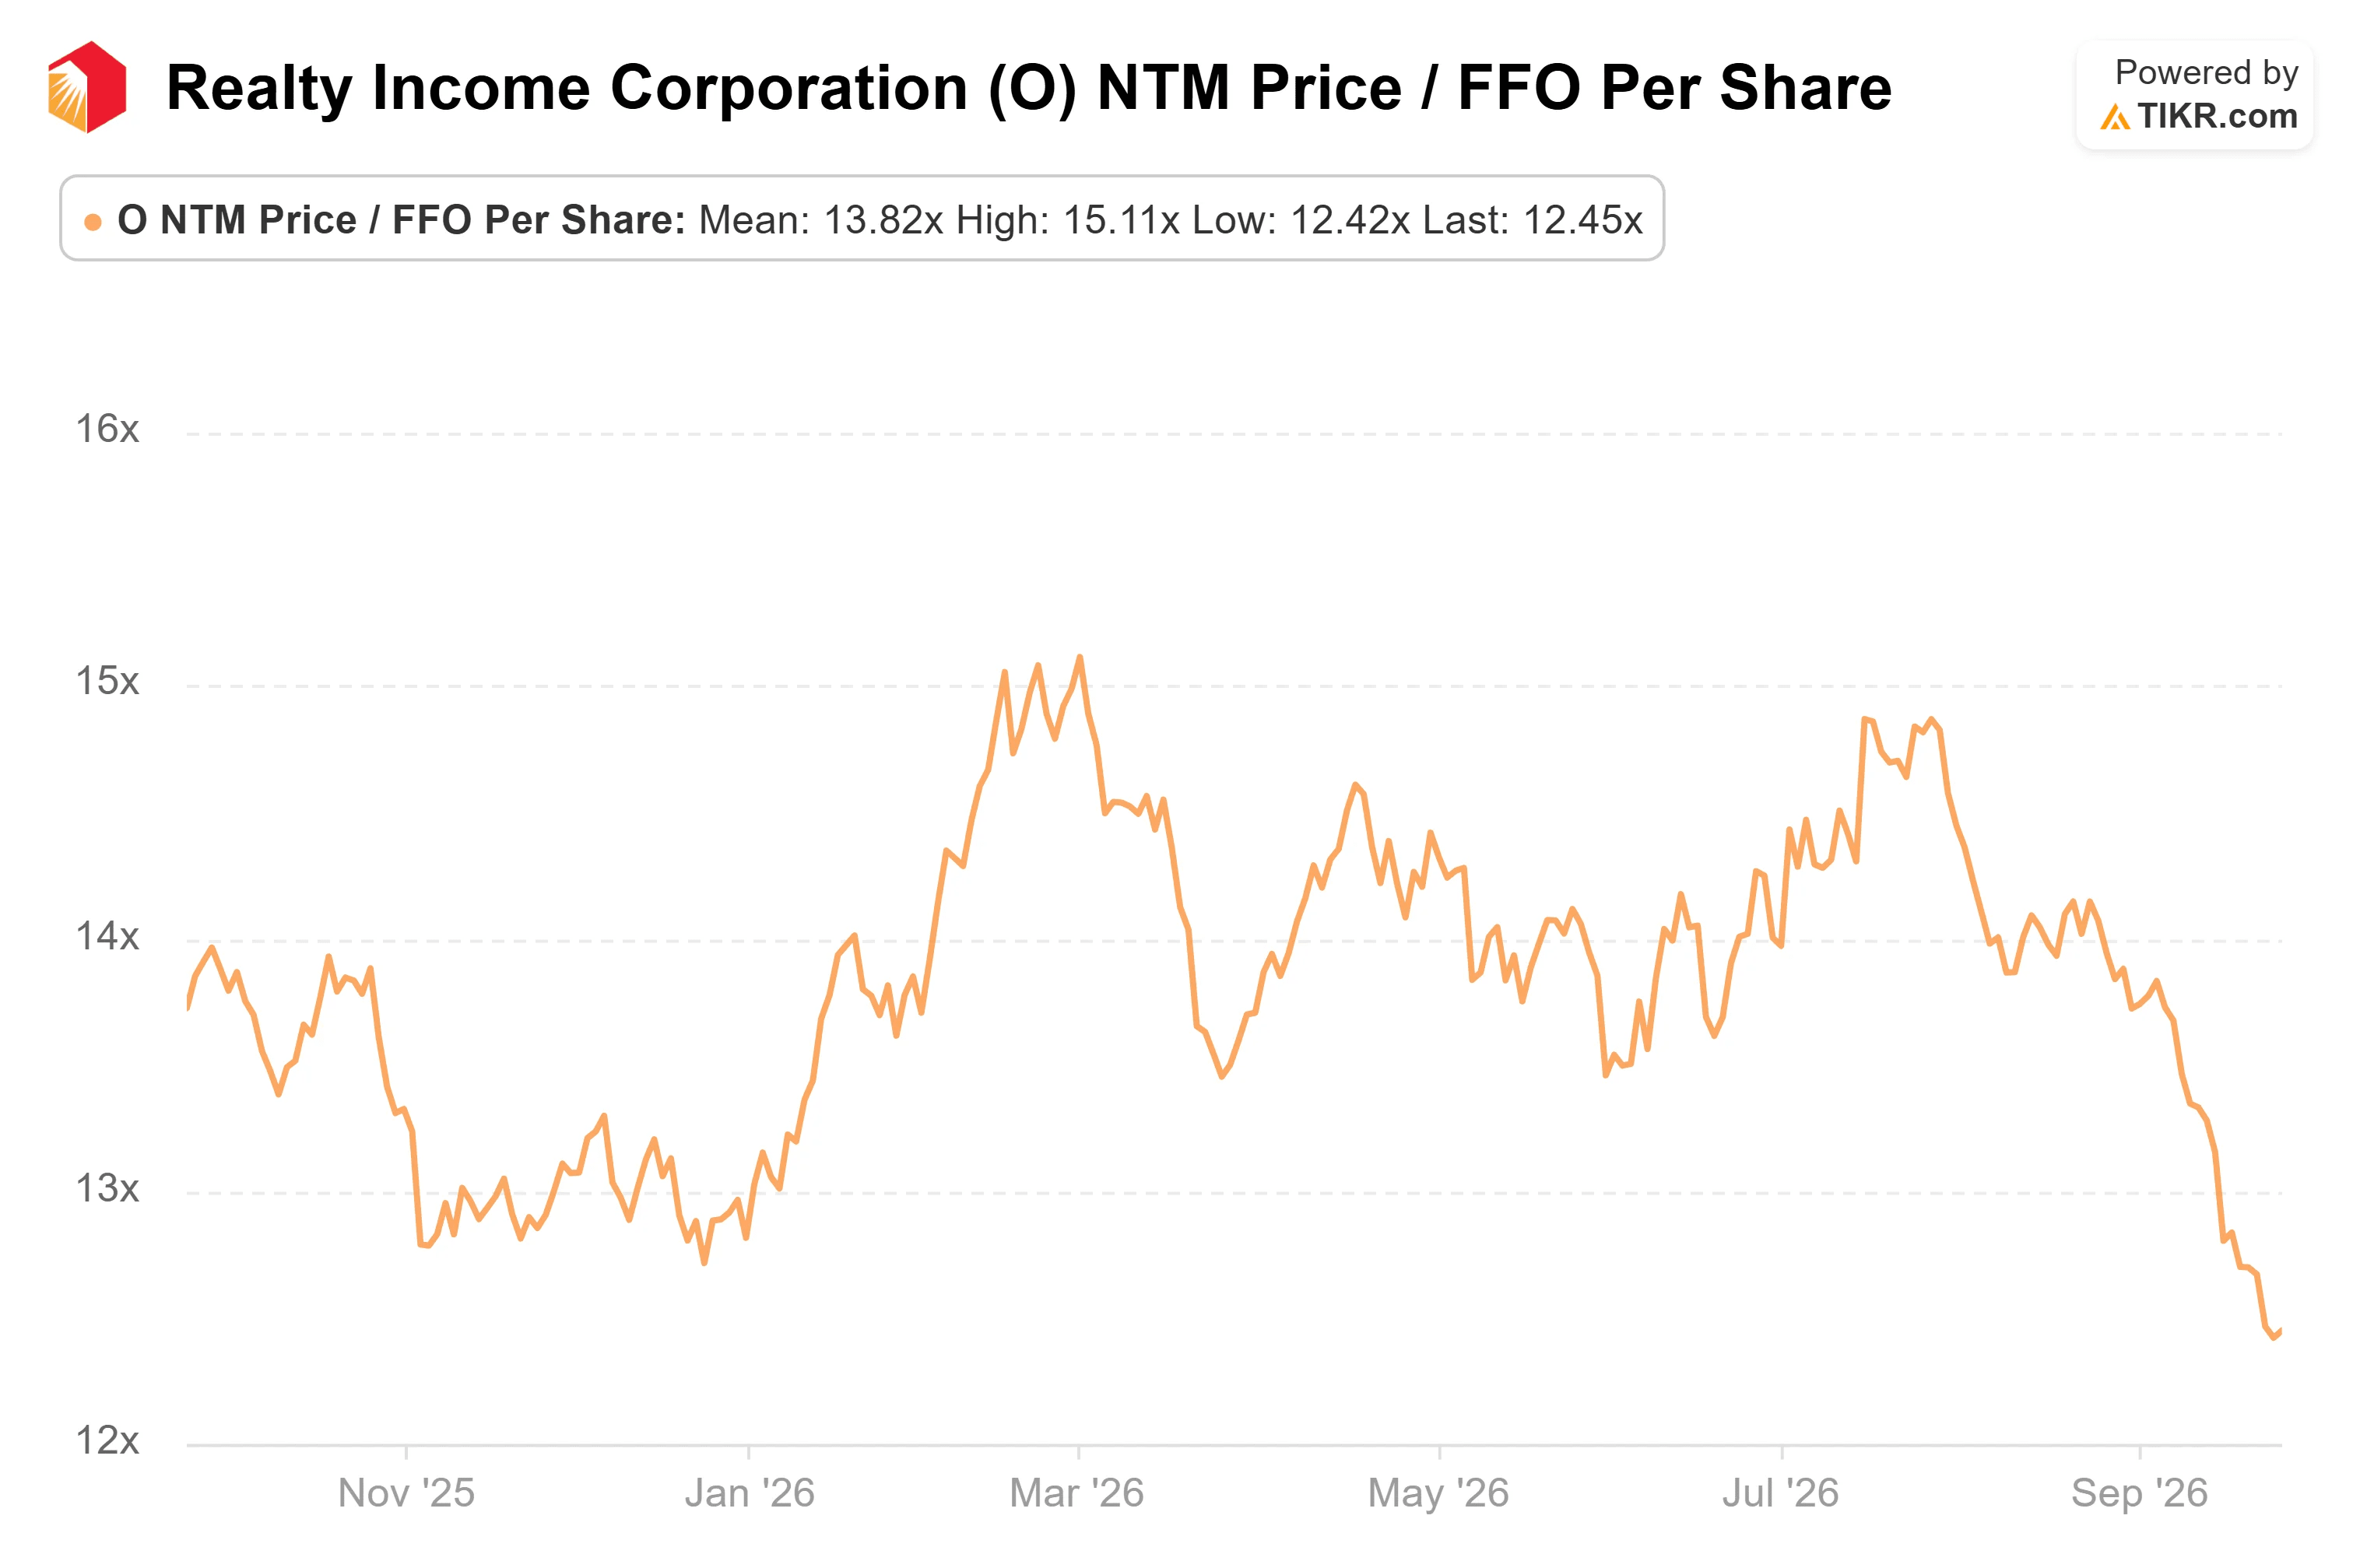
Die kurzfristige Betrachtung hat sich gegen das Unternehmen verschoben. Bei $55,54 und einem NTM-AFFO von etwa $4,48 pro Aktie liegt diese Rendite bei etwa 8 %, gegenüber etwa 7 % am 30. Juni, als die Aktie bei etwa dem 14-fachen des NTM-AFFO gehandelt wurde. Die Aktien notieren auch bei etwa 0,9x des durchschnittlichen Nettoinventarwert-Schätzwerts der Analysten von etwa $61, sodass neue Aktien unter dem Wert verkauft würden, den Analysten für die Immobilien halten.
Der CFO nannte das Transaktionsvolumen als Druckpunkt
Pong bezeichnete das Einzelhandels-Joint Venture mit Apollo Global Management (APO) als "ziemlich niedrige langfristige Eigenkapitalkosten mit ebenfalls 6,875 %." Auf die Frage, welche Auswirkung von länger anhaltend höheren Zinsen den Gewinnen des Sektors am stärksten zusetzen würde, antwortete er: "Geringere Transaktionsaktivität." In einer separaten Antwort sagte er: "Wir hatten nie das Gefühl, dass wir um des Kaufens und der Veröffentlichung von Zahlen willen kaufen sollten."
Diese Disziplin steht neben einem Investitionsvolumenziel von 10 Milliarden Dollar für 2026. Weniger Deals würden die Renditen schützen, aber das AFFO-Wachstum verlangsamen, was Scotiabank hinterfragt. Kredit war zum 15. September nicht der Druckpunkt: Alex Waters von Investor Relations sagte, die Beobachtungsliste sei leicht auf 5,8 % bis 5,9 % der jährlichen Mieteinnahmen gesunken.
TIKR Advanced Model Analysis
- Aktueller Kurs: $55.54
- Zielkurs (Mitte): ~$80
- Potenzielle Gesamtrendite: ~43%
- Annualisierte IRR: ~9% / Jahr
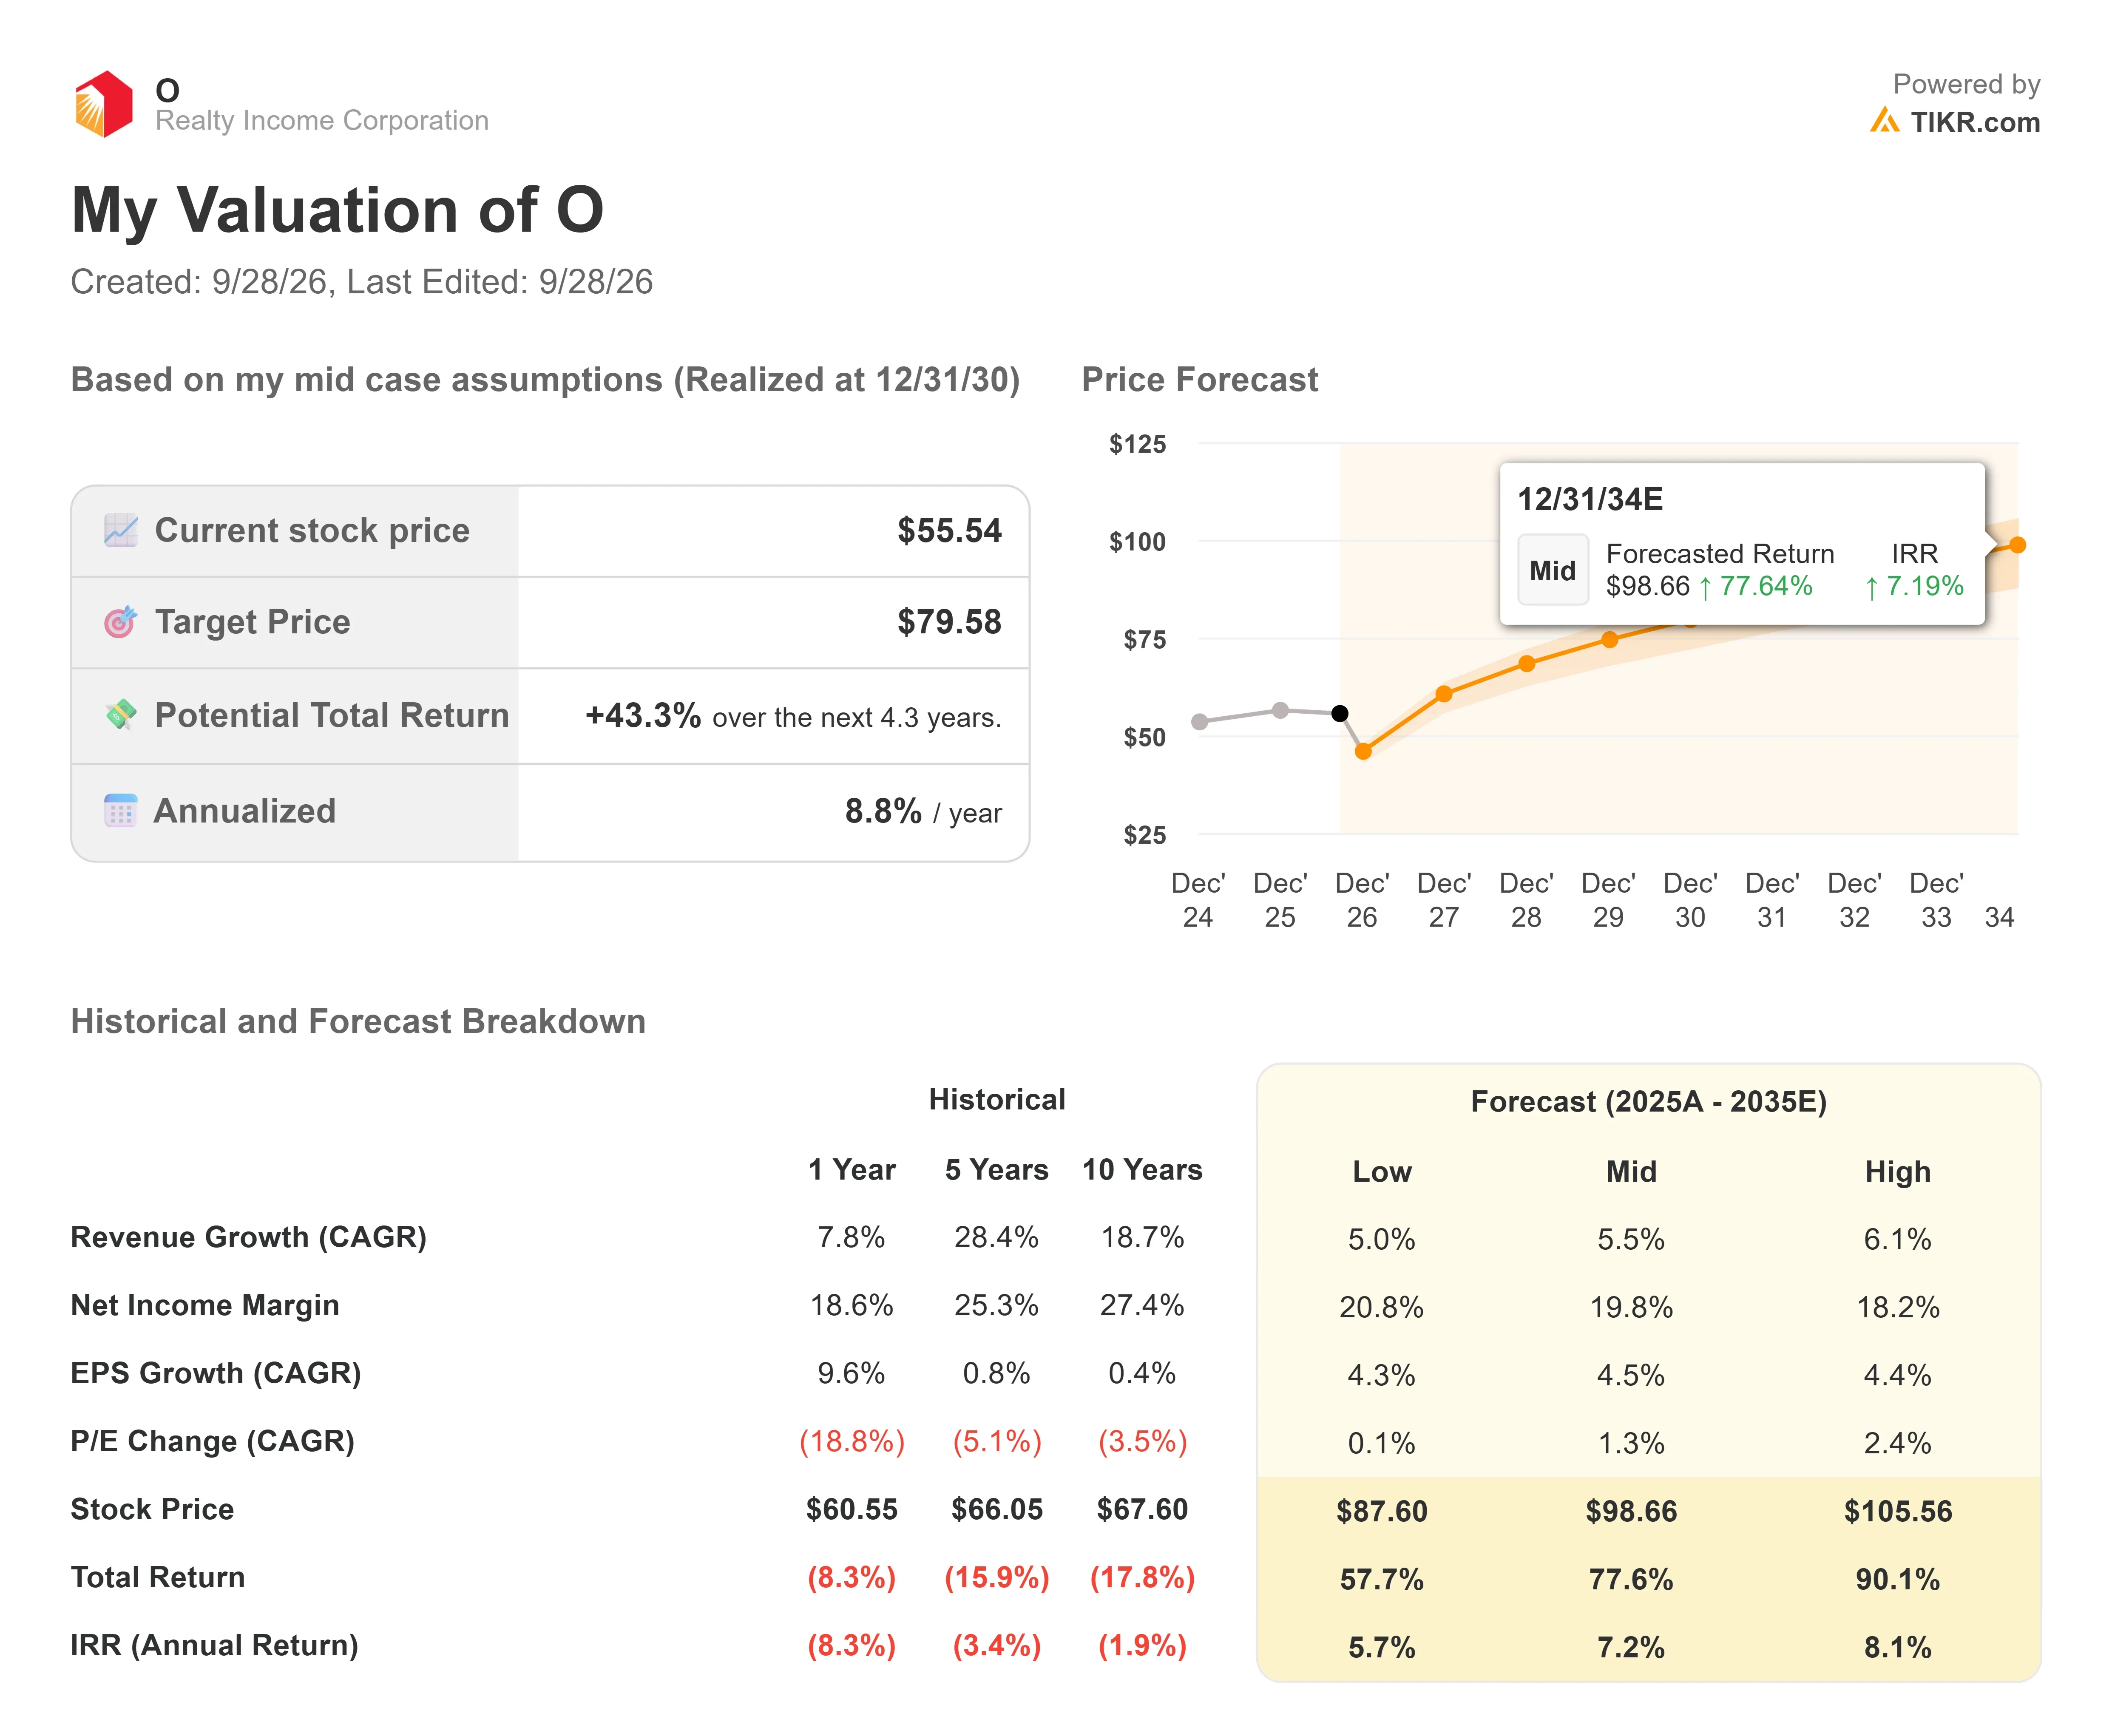
Der Mittelwertfall des TIKR-Modells, der einzige Fall, den seine Zusammenfassungskarte für diesen Zeithorizont anzeigt, projiziert etwa $80 pro Aktie bis zum 31. Dezember 2030. Das liegt etwa 43 % über $55,54 oder etwa 9 % pro Jahr.
Das Hauptrisiko zeigt sich in der eigenen Historie der Karte. Das KGV hat sich über fünf Jahre um 5,1 % pro Jahr und im vergangenen Jahr um 18,8 % zusammengezogen, und eine fortgesetzte Abwertung würde gegen jeden Mittelwertfall-Pfad wirken. Die Chance besteht darin, dass Partnerkapital und Gebühreneinnahmen das AFFO-Wachstum über die von Analysten für 2027 erwarteten etwa 3 % heben. Das Ergebnis ist ein Szenario.
Fazit
Der Bericht für das dritte Quartal ist der Test. Der des letzten Jahres traf laut TIKR-Daten am 3. November 2025 ein. Eine fünfte FFO-pro-Aktie-Verfehlung in Folge würde die Einschätzung von Scotiabank stützen, während ein über dem Konsens liegender angepasster FFO pro Aktie darauf hindeuten würde, dass Partnerkapital beginnt, den Gewinn pro Aktie zu erreichen.
Sollten Sie in Realty Income investieren?
Die einzige Möglichkeit, das wirklich zu wissen, besteht darin, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Realty Income auf, und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Realty Income zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Realty Income kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!