Die wichtigsten Punkte
- Michael Burry verglich Oracle am Wochenende mit WorldCom und sagte, Oracles kapitalintensive KI-Strategie fresse ihren Cashflow und ihre Margen auf – offen und ohne Betrug.
- Die Kreditmärkte beginnen, Oracle als echtes Risiko zu bewerten: Seine Anleihen werfen über 8% Rendite ab.
- Eine Herabstufung auf Ramschniveau könnte rund 120 Milliarden Dollar von Oracles Anleihen aus Investment-Grade-Indizes drängen.
Michael Burry (bekannt aus The Big Short) verbrachte das Wochenende damit, Oracle (ORCL) mit einem der berüchtigtsten Unternehmenszusammenbrüche der Geschichte zu vergleichen.
Es begann, als ein X-Nutzer, @castlewoodcb, Burry antwortete, dass Oracle "umfangreiche Schuldenstände hat, von denen ein Großteil nicht in ihrer Bilanz auftaucht."
Burrys Antwort am Sonntag?
"Ja, Oracle erwarb Cerner, WorldCom erwarb MCI. Oracle lässt eine kapitalintensive Strategie seinen Cashflow und seine Margen auffressen, ähnlich wie WorldCom es tat. Oracle begeht keinen Betrug. Es tut es offen und die Leute analysieren es nicht richtig."
Offen. Das ist der Teil, der Oracle-Aktionäre aufhorchen lassen sollte.
(Für die jüngere Generation: WorldCom war der Telekom-Riese, der 2002 im Zuge eines massiven Bilanzskandals zusammenbrach. Burry beschuldigt Oracle ausdrücklich nicht dessen. Sein Vorwurf ist, dass die Ausgaben selbst das Geschäft auffressen.)
Der Anleihemarkt ist bereits besorgt
Burry ist hier nicht allein. Der Kreditmarkt scheint ihm zuzustimmen.
Oracles langfristige Anleihen werfen jetzt über 8% Rendite ab, und seine Fünfjahres-Credit Default Swaps sind auf über 220 Basispunkte gestiegen, gegenüber etwa 30 vor einem Jahr.
Das ist mehr als das 7-fache des Preises innerhalb eines Jahres(!).
Scott Galloway machte denselben Punkt in der Montagsfolge seines Prof G Markets Podcasts. Oracles Force-Majeure-Mitteilung stützt sich auf eine im Wesentlichen "höhere Gewalt"-Klausel, und wie Galloway es ausdrückte: "Was sie wirklich sagen, ist, dass die höhere Gewalt die Kreditmärkte sind."
Sein Urteil: "Das ist kein existenzielles Ereignis. Das ist der Markt, der sagt, du bist zu weit gegangen."
Oracle ist derzeit noch Investment Grade, aber eine Herabstufung auf Ramschniveau könnte Milliarden Dollar seiner Anleihen aus Investment-Grade-Indizes drängen. (Viele Anleihefonds dürfen nur Investment-Grade-Schulden halten, daher kann eine Herabstufung erzwungenen Verkauf bedeuten.)
Und Burry hatte eine Erinnerung für alle, die denken, dass das nicht schnell passieren kann: "2002 ging WorldCom über Nacht von Investment Grade in die Insolvenz."
Es steht alles in den Unterlagen
Burrys Punkt ist, dass man nicht nach einem Skandal suchen muss. Man muss sich nur die Ausgaben ansehen…
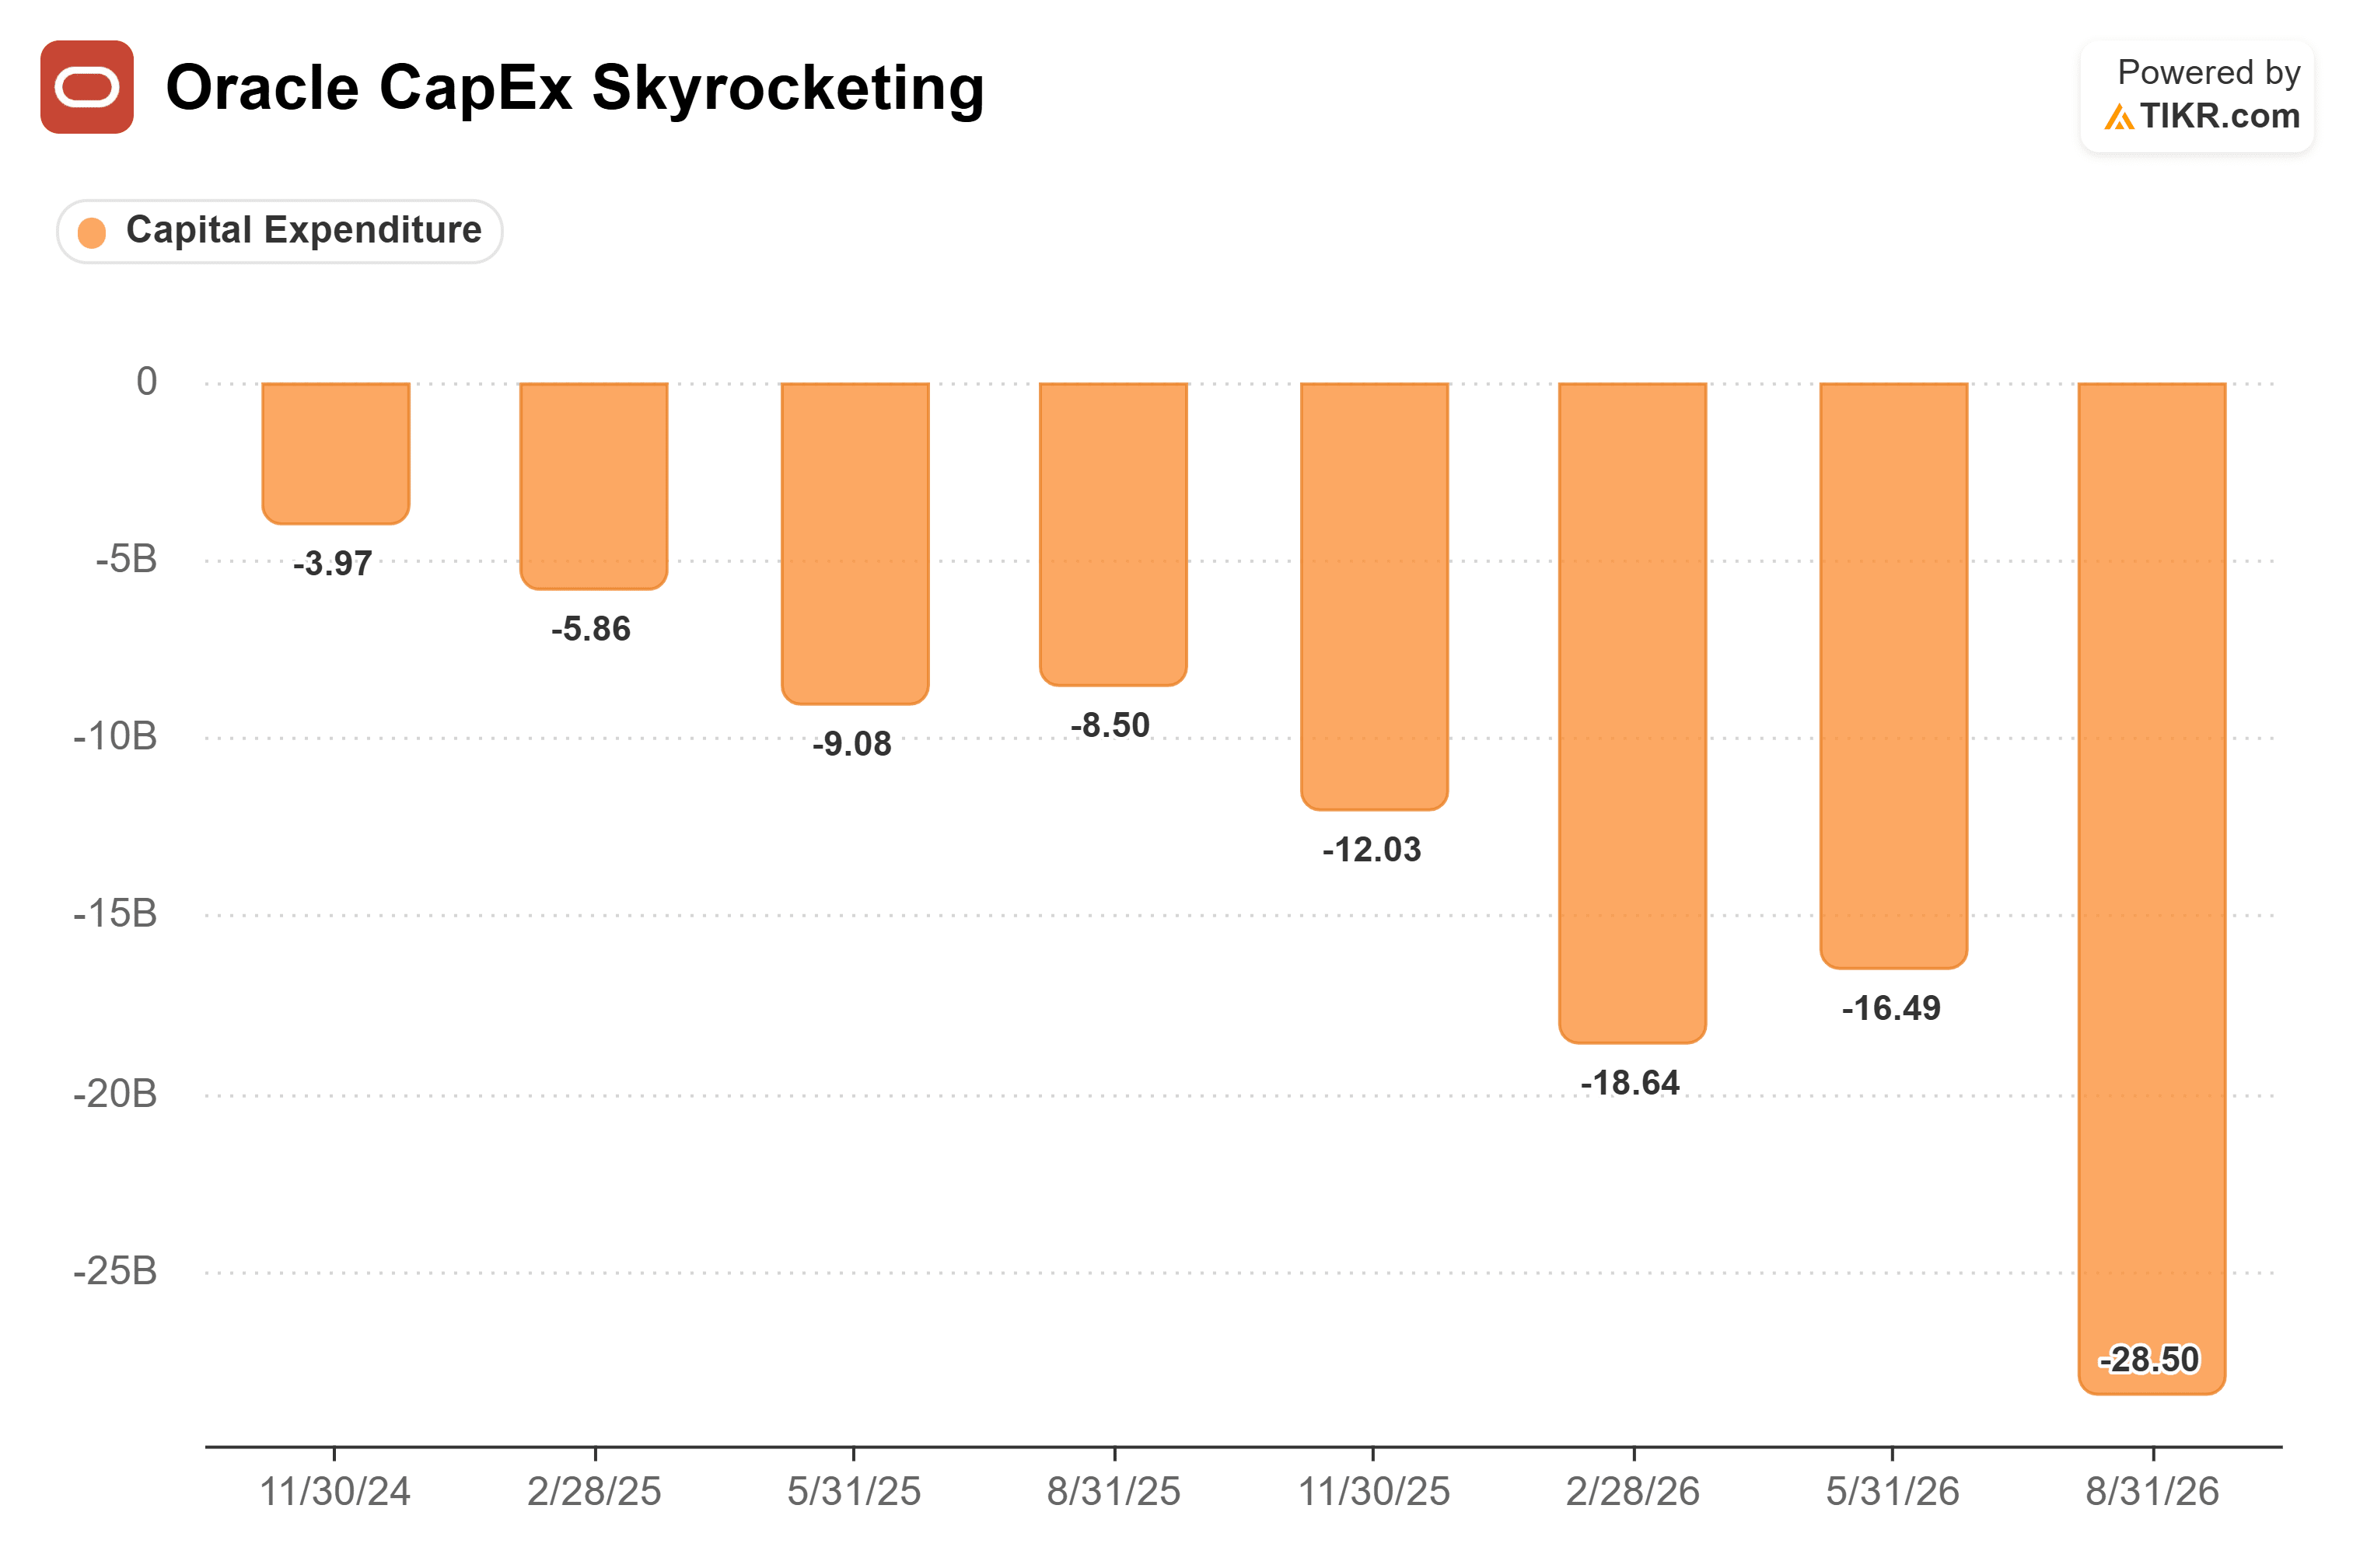
…und wie Oracle sie bezahlt hat, mit einer Mischung aus Schulden und Finanzierungsleasing:
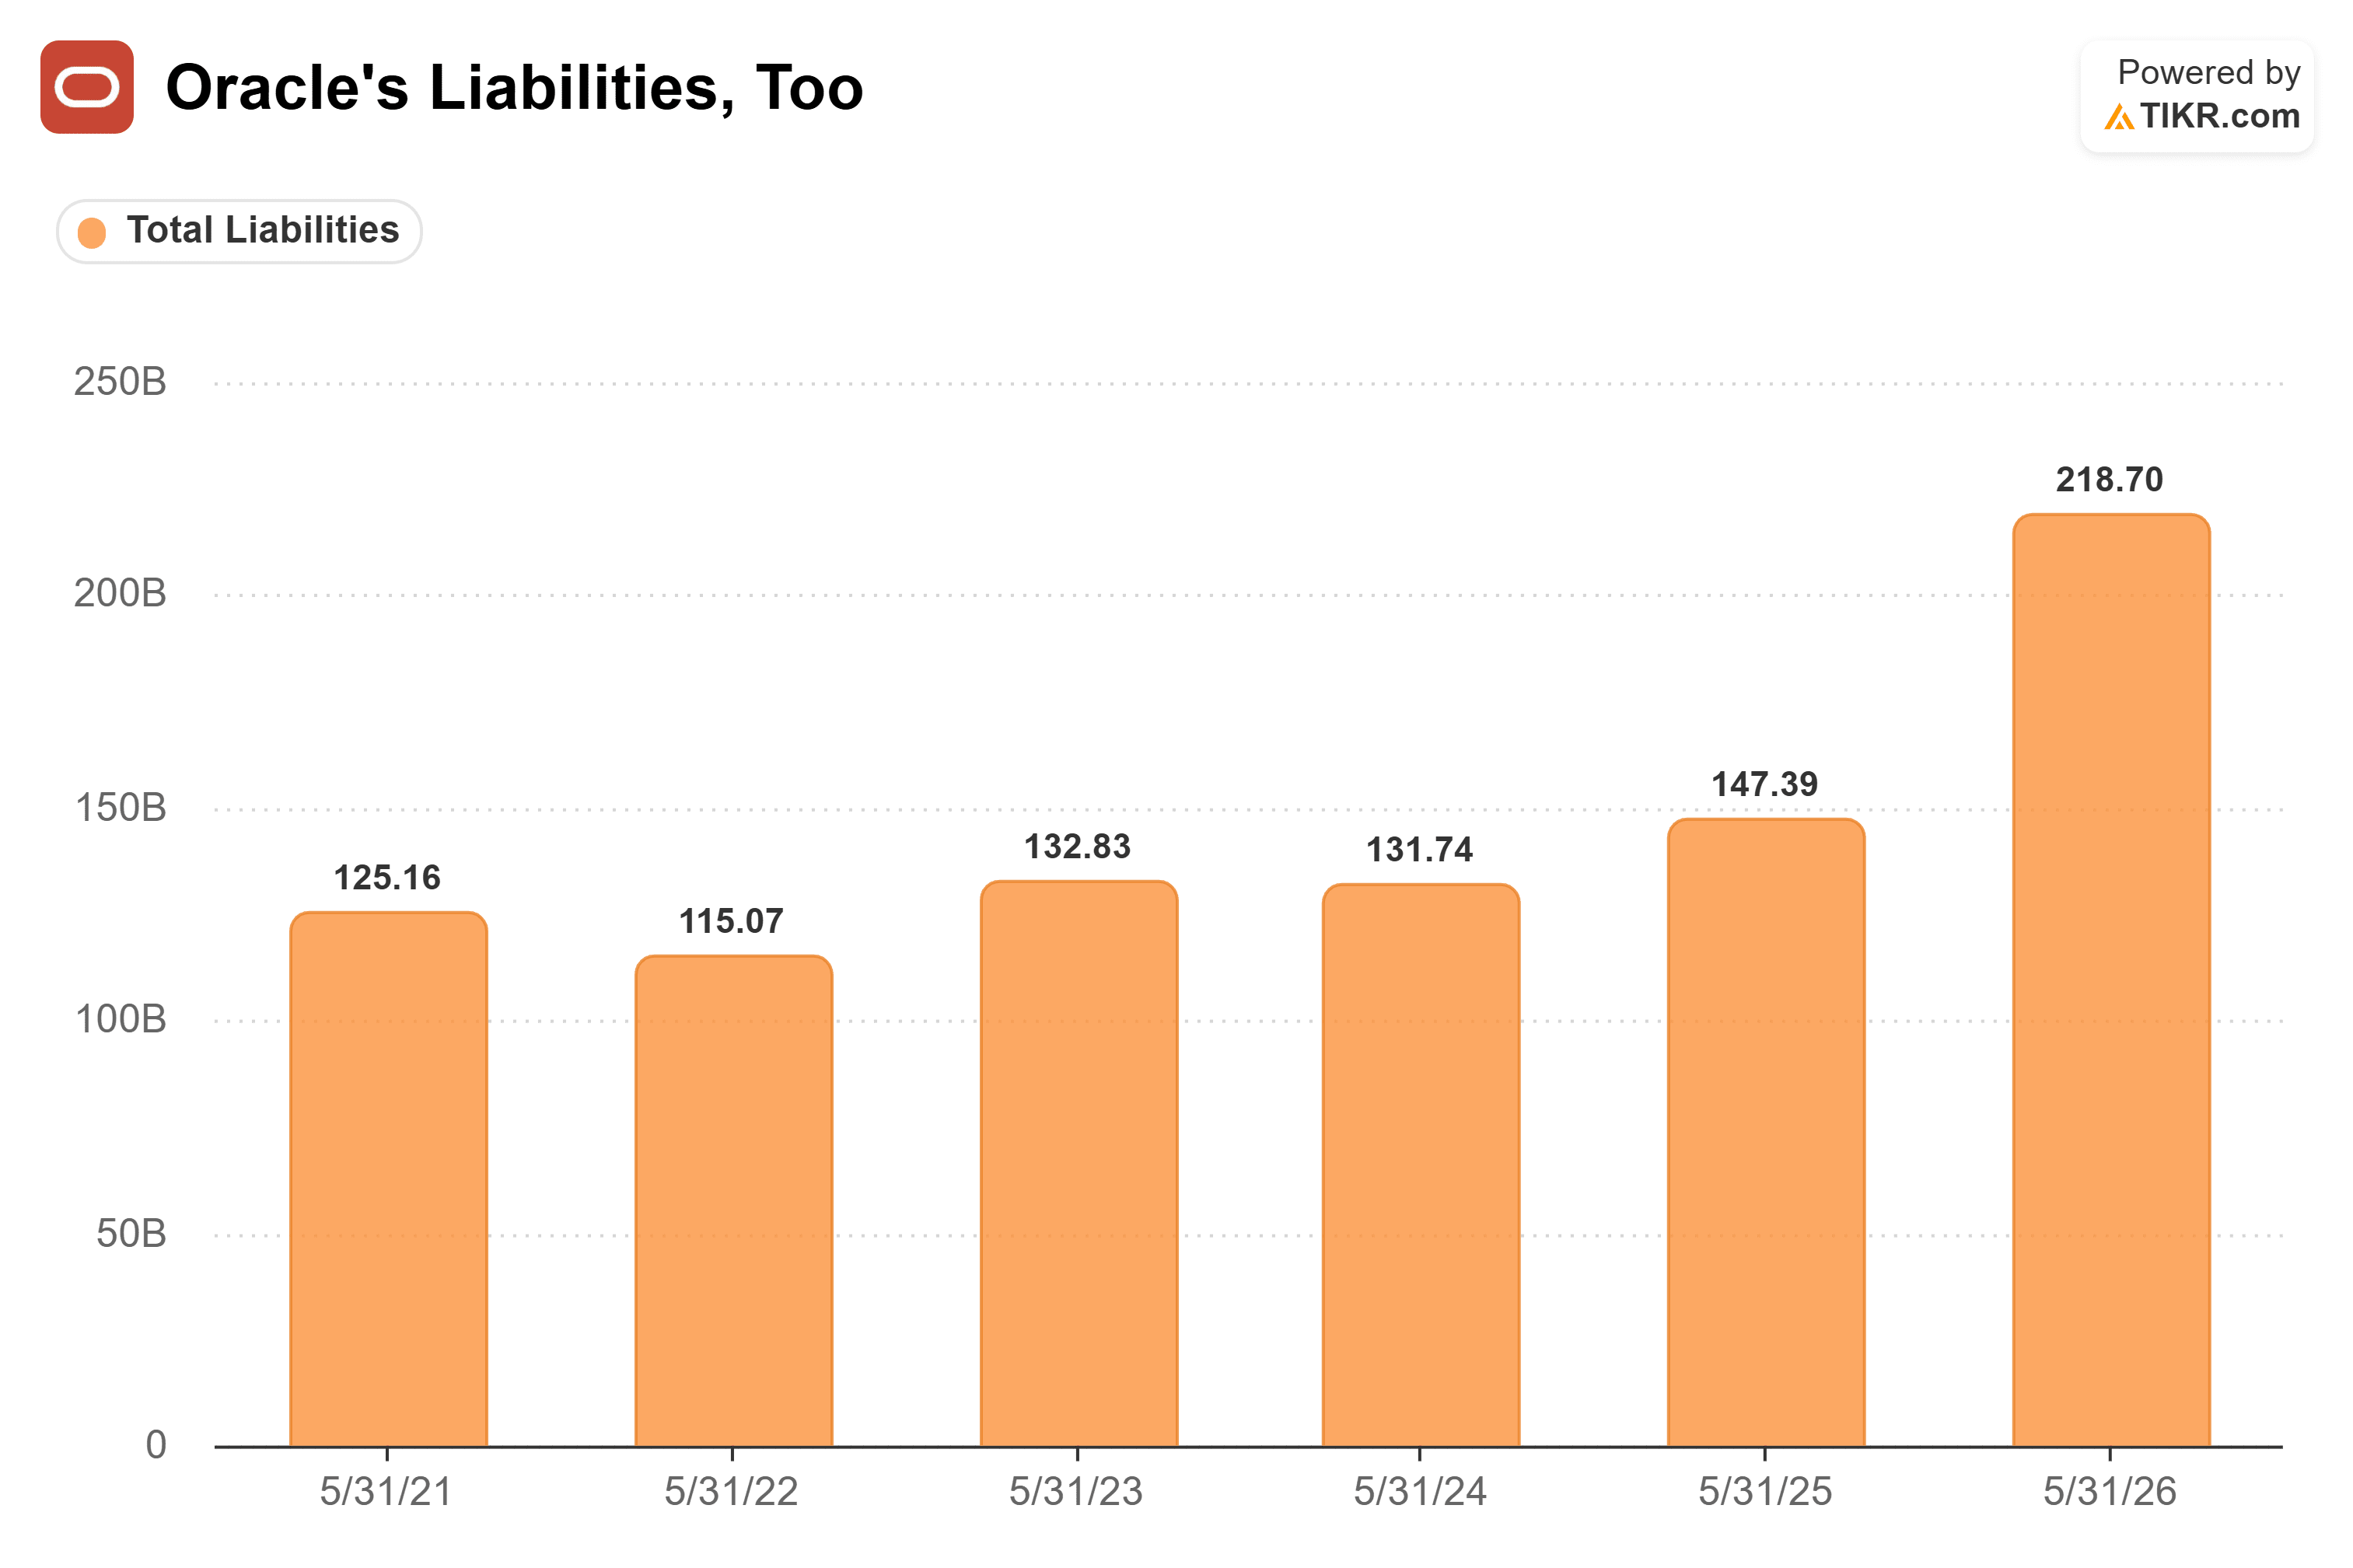
Das ist eine Menge Verschuldung.
Aber ist Oracle nicht günstig?
Hier ist der offensichtliche Einwand, und er ist berechtigt:
Im Gegensatz zu WorldCom zahlen Oracles Kunden Kapazität vor, die knapp ist. Und die Aktie notiert bei etwa dem 16-fachen der erwarteten Gewinne, während Umsatz und Gewinne kräftig wachsen. Das klingt nicht nach einem Unternehmen in Schwierigkeiten.
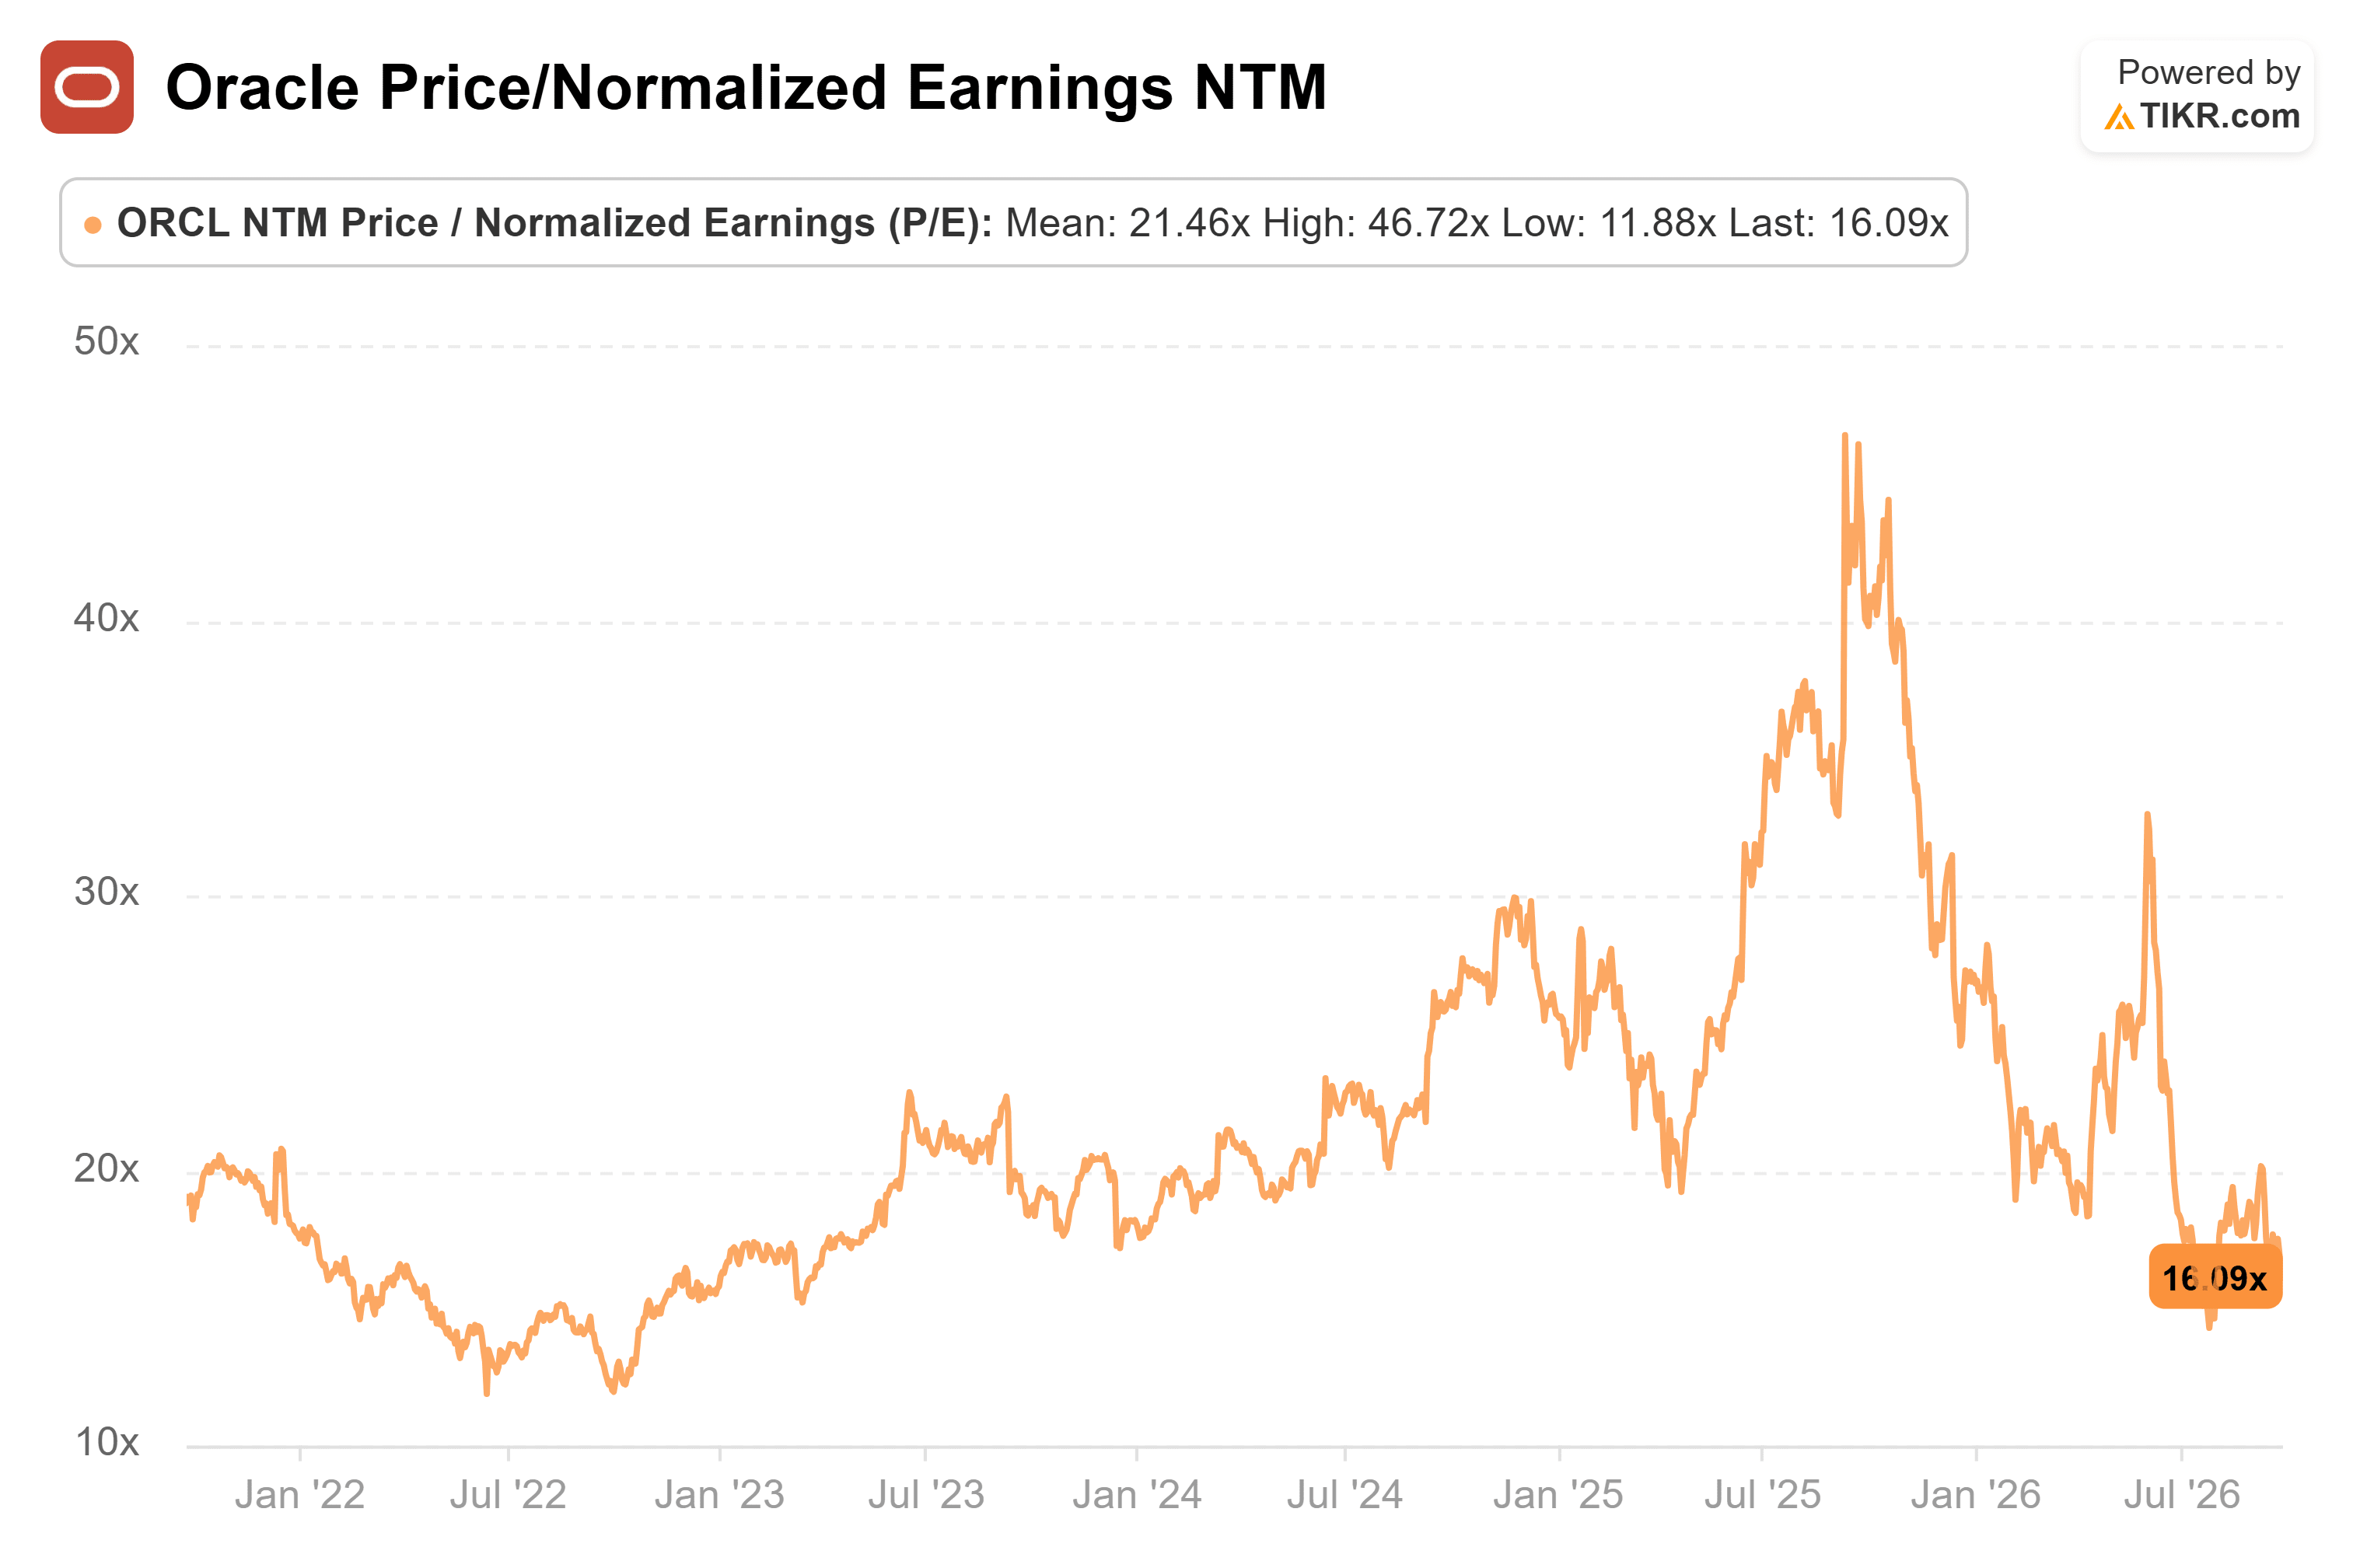
Natürlich geht es im Kern hier wirklich mehr um das Timing als um alles andere. Galloway verwies auf den Dotcom-Ausbau. Geld floss in Glasfasergesellschaften wie Global Crossing, und diese Unternehmen gingen bankrott oder verloren 90% ihres Wertes, obwohl sich das Internet letztlich als erfolgreich erwies. "Es war nur zu früh."
Ich bin nicht gut darin, die Zukunft vorherzusagen – ich denke, jeder, der behauptet, er "weiß", wie es laufen wird, liegt zutiefst falsch.
Aber was mich betrifft, sehe ich viele Risiken, die sich anhäufen. Immer wenn der Anleihemarkt nervös wird, nehme ich das zur Kenntnis – denn das sind viele kluge Leute, mit denen ich im Allgemeinen nicht auf der anderen Seite eines Trades stehen möchte, den ich eingehe. Daher halte ich mich persönlich von diesem hier fern.
Natürlich ist Risikoprämie das, wofür man bezahlt wird, wenn man schwierige Entscheidungen trifft! Ich bin mir nur nicht sicher, ob diese hier korrekt bewertet ist.
Was ist die Oracle-Aktie also wirklich wert?
Das hängt stark davon ab, ob man dem Aktienmarkt oder dem Anleihemarkt derzeit vertraut. (Für die Bullen-Argumentation, siehe diese aktuelle TIKR-Analyse.)
Ich persönlich bevorzuge die Nutzung des proprietären Modellierungstools von TIKR.com, das nur drei Eingaben erfordert, um ein vollständiges Finanzmodell für den Wert der Aktie in drei Jahren zu erhalten.
Es ist einfach, unkompliziert und robust – es verwendet institutionelle Qualitätsdaten… und es ist auch kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!