Wichtige Kennzahlen für OXY-Aktie
- Performance dieser Woche: +1,8%
- 52-Wochen-Spanne: $39 bis $67
- Zielpreis des Bewertungsmodells: $64
- Impliziertes Aufwärtspotenzial: 3,8 % über 2,3 Jahre
Bewerten Sie das Cashflow-Potenzial von Occidental bei sich ändernden Ölpreisen (Es ist kostenlos) >>>
Neuer CEO, Rekord-Cashflow: Occidentals leiser Übergang
Occidental Petroleum (OXY) schloss diese Woche bei $61, leicht im Plus, da der Produzent weiterhin von höheren Ölpreisen profitiert. Der Umsatz im Q2 stieg im Jahresvergleich um 57 % auf 8,3 Mrd. $, und das bereinigte Ergebnis je Aktie (EPS) von 2,40 $ übertraf die Konsensschätzung um etwa 29 %. Die realisierten Ölpreise lagen im Quartal im Durchschnitt bei 97 $ pro Barrel.

Das Unternehmen vollzog in diesem Jahr auch einen Führungswechsel. Richard Jackson, zuvor COO von Occidental, wurde am 1. Juni Präsident und CEO und folgte damit Vicki Hollub, die im Aufsichtsrat bleibt. Jackson hat Kapitaldisziplin betont und Analysten gegenüber erklärt, Occidental könne dank Effizienzsteigerungen starke Renditen erzielen, "ohne die Produktion zu steigern".
Occidental erwägt auch, was mit Kinetik Holdings geschehen soll, einem Midstream-Unternehmen, das Western Midstream, eine von Occidental unterstützte Gesellschaft, Anfang des Jahres angesprochen hatte. Diese Gespräche führten zu keinem Deal, obwohl Berichte darauf hindeuten, dass Kinetik nun einen umfassenderen Verkaufsprozess prüft.
Jackson hat klare Prioritäten für die Zukunft genannt. "Wir sehen einen klaren Weg, bis 2030 über 4 Mrd. $ an nachhaltigem jährlichen Cashflow hinzuzufügen", sagte er Analysten und beschrieb Pläne, die nicht von steigender Produktion abhängen.
Brent-Rohöl, das diesen Monat über 100 $ pro Barrel gehandelt wurde, hat den gesamten Energiesektor angehoben. Wenn die OXY-Aktie weiterhin von stabilen Ölpreisen profitiert, könnte das Dividendenzuwachstempo weiter zulegen.
Verfolgen Sie Occidentals Kapitalrückführungsplan mit 5-Jahres-Prognosen (Es ist kostenlos) >>>
Bewertung von Occidental: Preis für Stabilität, nicht für Spektakel

Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 3,7 %
- Betriebsmargen: 29,5 %
- KGV-Multiple: 12,5x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von 64 $, was ein Gesamtaufwärtspotenzial von 3,8 % gegenüber dem aktuellen Aktienkurs und eine annualisierte Rendite von 1,6 % über die nächsten 2,3 Jahre impliziert.
Die modellierte Rendite von Occidental von nur 1,6 % pro Jahr liegt deutlich unter der 5 %-Schwelle, die normalerweise einen attraktiven Einstiegspunkt signalisiert. Das ist eine Veränderung gegenüber vor einem Jahr, als die Aktie näher bei 45 $ gehandelt wurde.

Eine Umsatzwachstumsannahme von 3,7 % spiegelt Occidentals Strategie wider, die Förderung etwa stabil zu halten, während aus bestehenden Bohrlöchern mehr Cashflow herausgepresst wird. Betriebsmargen nahe 29,5 % liegen deutlich über dem Fünfjahresdurchschnitt des Unternehmens, begünstigt durch Effizienzgewinne bei der Bohrung.
Das Forward-KGV von 12,5x liegt unter Occidentals eigenem 10-Jahres-Durchschnitt von etwa 14,3x, ist aber auch in etwa mit dem des Konkurrenten ConocoPhillips vergleichbar. Da die Renditen stark davon abhängen, dass die Ölpreise hoch bleiben, lässt das moderate Aufwärtspotenzial, das in die Schätzungen eingepreist ist, wenig Spielraum für einen Rücksetzer.
Occidentals Schuldenabbau seit der Anadarko-Übernahme hat seine Bilanz gestärkt, aber die Aktie sieht nun eher wie ein stetiger Dividendenzuwachswerter aus denn wie ein tiefgreifender Value-Play.
Occidental vs. ConocoPhillips und Chevron: Das Effizienzrennen im Permian-Becken
Occidentals engste Vergleichswerte sind ConocoPhillips (COP) und Chevron (CVX), und die Zahlen zeigen drei verschiedene Ansätze für dieselbe Chance im Permian-Becken. ConocoPhillips verzeichnete im letzten Quartal eine Rekordförderung im Permian von über 900.000 Barrel Öläquivalent pro Tag und notiert bei etwa 20,7x Trailing Earnings, wobei 45 % des operativen Cashflows an die Aktionäre zurückgegeben werden. Chevron, gestärkt durch die Hess-Übernahme, verzeichnete ein Umsatzwachstum von 51 % auf 67,2 Mrd. $ und notiert zu einem höheren KGV von 34x.
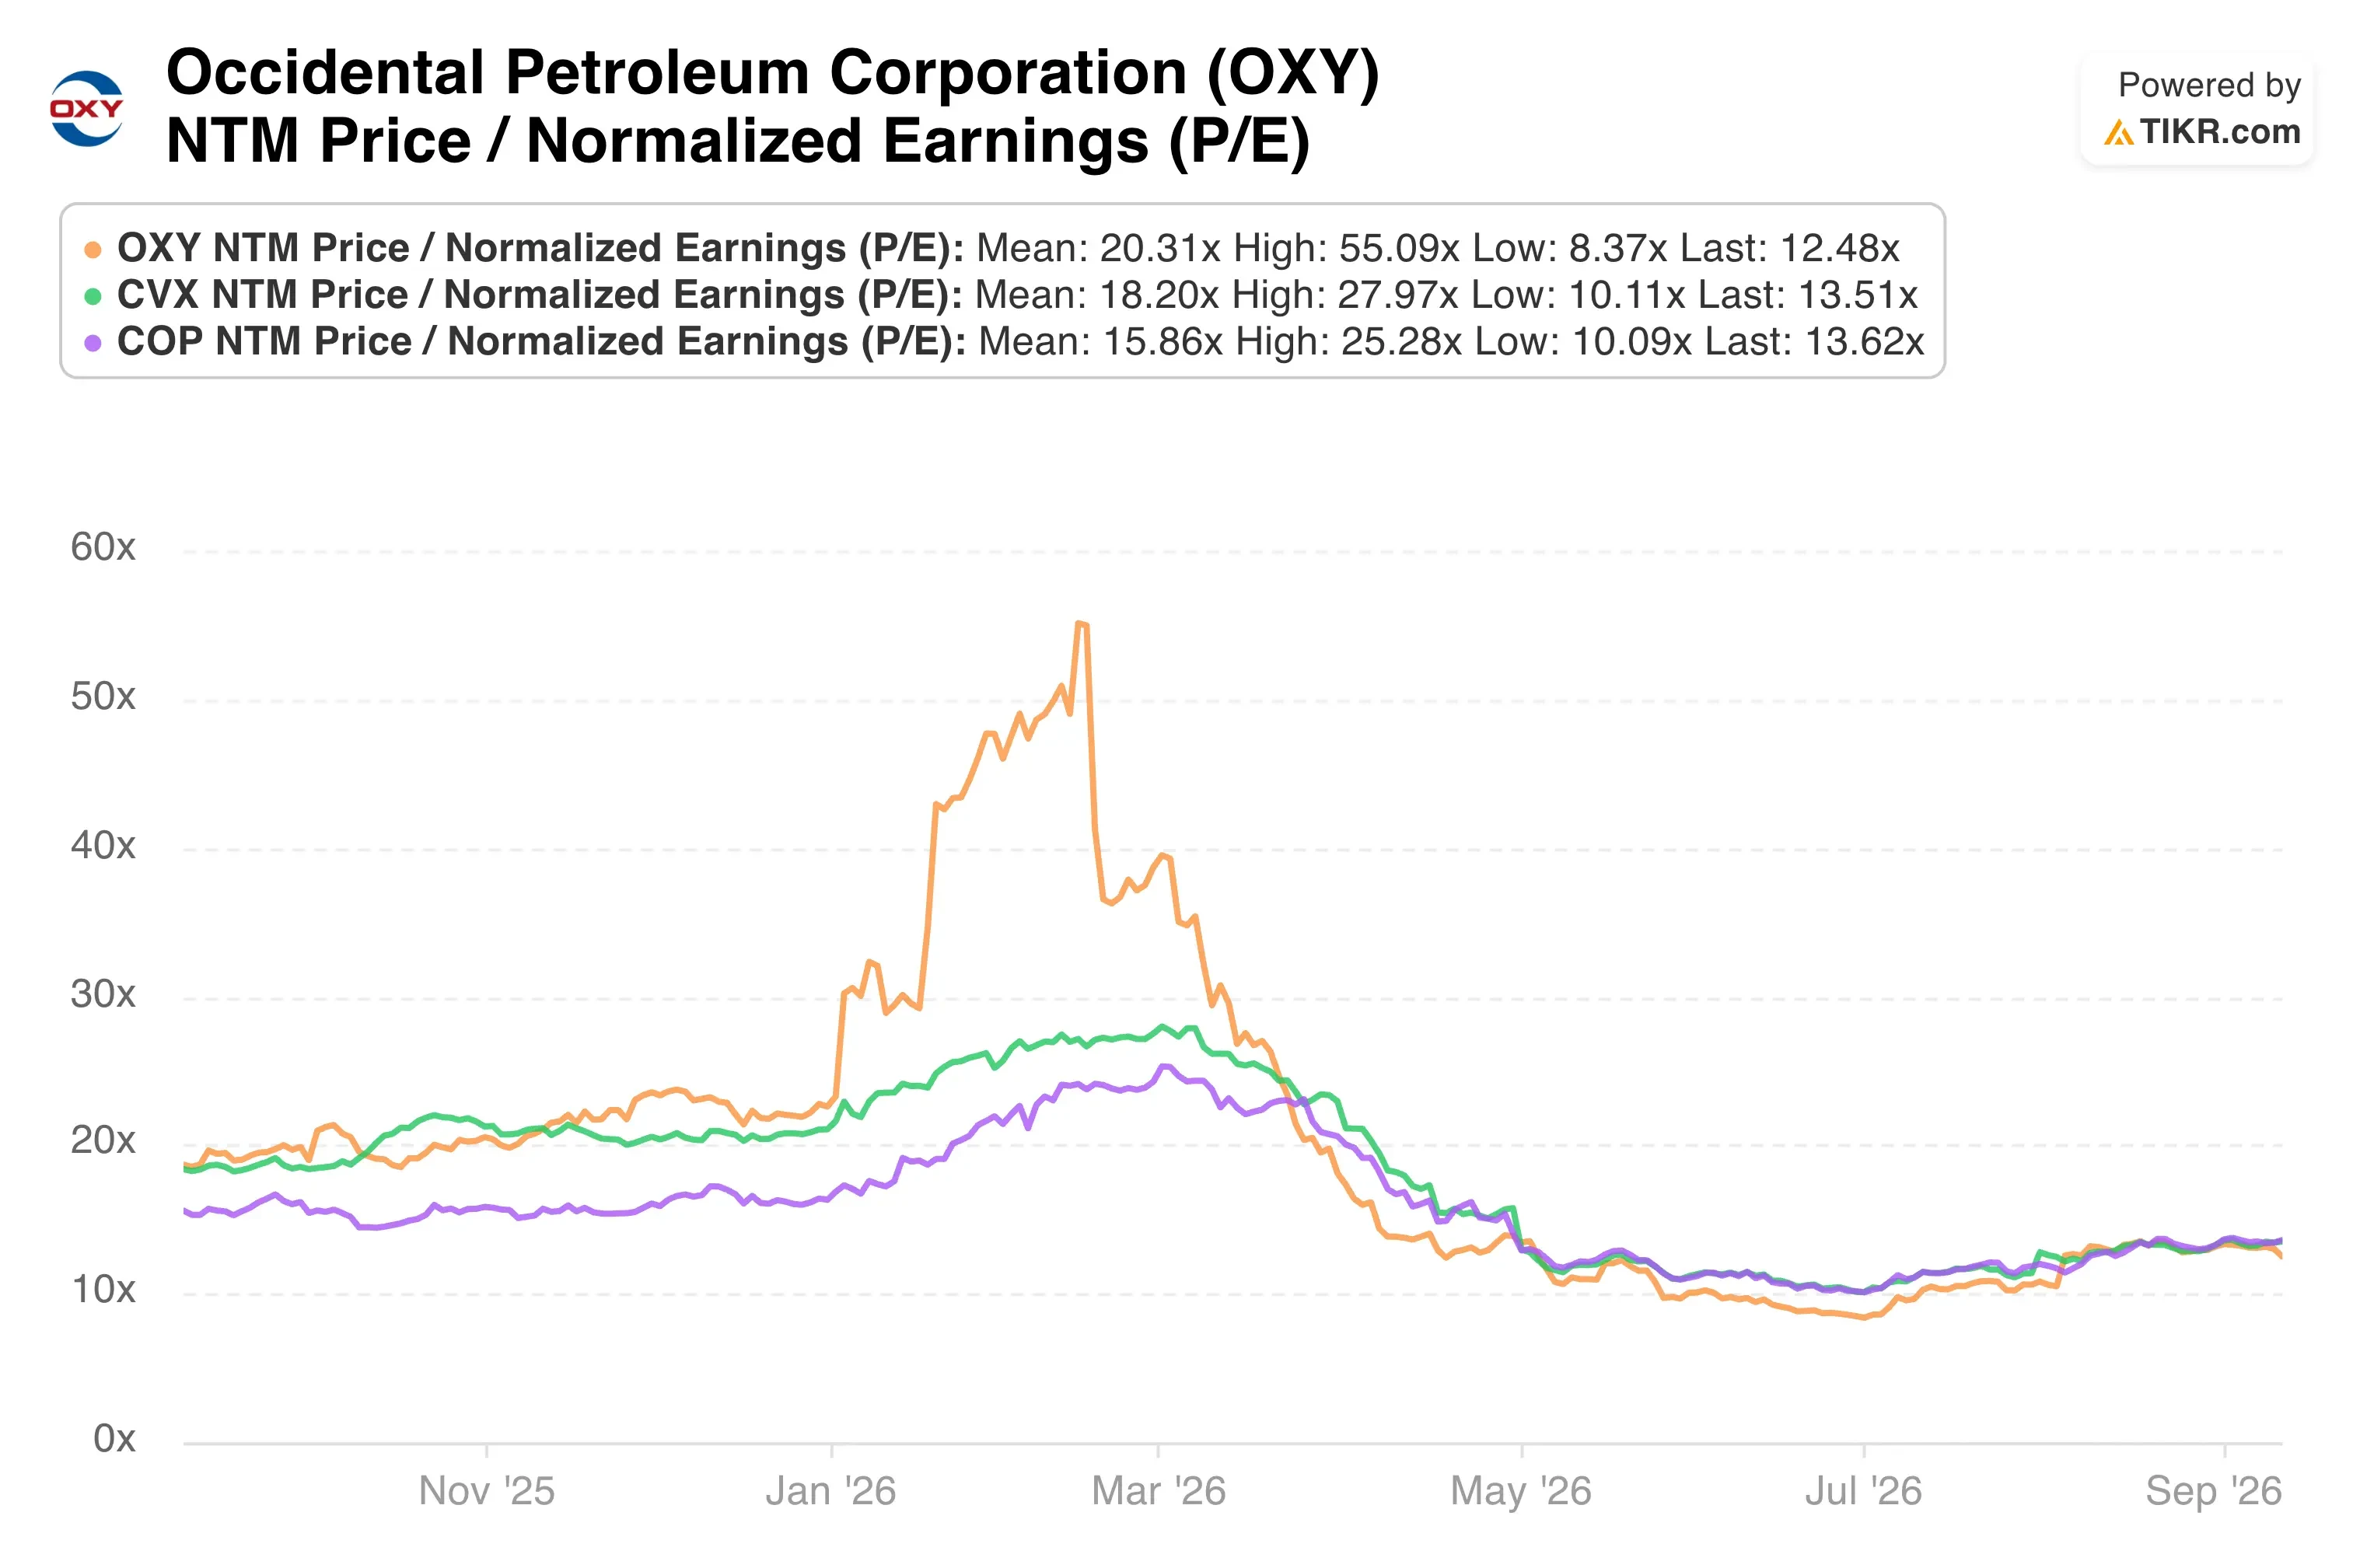
Occidentals Forward-KGV von 12,5x liegt deutlich unter beiden Vergleichswerten, obwohl seine Betriebsmarge von 29,5 % die ausgewiesene Nettomarge von ConocoPhillips übertrifft. Diese Lücke spiegelt teilweise Occidentals höhere Schuldenlast im Vergleich zu Chevron wider.
Wo Occidental hervorsticht, ist die Kapitaleffizienz. Sein Plan, bis 2030 jährlich 4 Mrd. $ Cashflow hinzuzufügen, ohne die Förderung zu steigern, ähnelt eher der Flat-Production-Strategie von ConocoPhillips als dem Wachstum-durch-Akquisition-Ansatz von Chevron.
Was treibt die OXY -Aktie künftig an?
Occidentals künftige Katalysatoren konzentrieren sich auf die Umsetzung und nicht auf Dealmaking. Das Unternehmen plant, im Q4 3 Bohrgeräte abzubauen, während es dennoch 15 Bohrlöcher mehr als ursprünglich geplant in Betrieb nimmt – ein Zeichen dafür, dass die Bohreffizienz weiter steigt.
Das Management hat auch auf CO2-Enhanced-Oil-Recovery-Pilotprojekte im Permian hingewiesen, die über ein Jahrzehnt der Tests eine Steigerung der Förderraten von über 45 % erbracht haben. Die Stratos-Direct-Air-Capture-Anlage schreitet voran und soll gegen Jahresende vollständig in Betrieb gehen.
Dieses Projekt sollte die Kapitalausgaben von Low Carbon Ventures ab 2027 um 400 Mio. $ reduzieren. Die Richtung der Ölpreise wird jedoch wahrscheinlich wichtiger sein als jedes einzelne operative Update.
Occidentals Plan geht davon aus, dass etwa 85 % seines 4-Mrd.-$-Cashflow-Ziels selbst bei deutlich niedrigeren Preisen erreicht werden können, was die Abwärtsrisiken begrenzen sollte, wenn der Rohölpreis zurückgeht. Anleger sollten die Q3-Ergebnisse Anfang November im Auge behalten.
Sollten Sie in Occidental Petroleum investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie OXY auf, und Sie sehen Jahre von historischen Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um OXY neben jeder anderen Aktie auf Ihrer Beobachtungsliste zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die OXY -Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und den Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!