Wichtige Kennzahlen für die FedEx-Aktie
- Aktueller Kurs: $311.99
- Zielkurs (Mitte): ~$409
- Konsensziel der Analysten: ~$355
- Potenzielle Gesamtrendite: ~31%
- Annualisierte IRR: ~7% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (kostenlos) >>>
Was ist passiert?
FedEx Corporation (FDX) veröffentlicht am 28. Oktober seine Quartalszahlen, und dieser Bericht ist anders als jeder, den das Unternehmen seit Jahren vorgelegt hat. Es ist der erste Einblick in FedEx seit der Ausgliederung des Frachtgeschäfts (Freight) am 1. Juni, der erste unter einem neuen Dezember-Geschäftsjahreskalender und die erste Überprüfung, ob die Transformation weiterhin Kapital vermehrt, jetzt, da das höher margentragende Paketnetzwerk allein steht. Aufgrund der Kalenderänderung umfasst der Bericht einen viermonatigen Stub-Zeitraum von Juni bis September 2026, dargestellt nach neu definierten Segmenten. Die Aktie notiert bei etwa $312, rund 10 % unter ihrem Jahreshöchststand von etwa $345, nahe der Obergrenze ihrer Spanne nach einer starken Rally.
Am 8. September, dem Tag, an dem FedEx auf der Citi Global TMT Conference präsentierte, senkte JPMorgan sein Kursziel von $460 auf $400, behielt aber die Kaufempfehlung bei. Zwei Tage später erhöhte Evercore ISI sein Ziel auf $350, behielt jedoch eine neutrale Einstufung (In Line) bei. Auf der Konferenz vertrat CEO Raj Subramaniam eine größere Vision als nur für ein einzelnes Quartal: dass das FedEx-Netzwerk zu einer Daten- und KI-Plattform geworden sei, die Einnahmen generieren könne, die in keiner aktuellen Prognose enthalten sind. Am 28. Oktober trifft diese Geschichte auf die Zahlen.
Ein schlankeres Unternehmen, das schwerer zu vergleichen ist
Das Frachtgeschäft (Freight) ist weg und wird separat als FDXF gehandelt. Was übrig bleibt, wurde ebenfalls neu segmentiert: Das alte Federal Express-Segment ist nun in Express U.S. Domestic und Express International aufgeteilt, neben Corporate und Other. Jahr-für-Jahr-Vergleiche passen nicht mehr sauber, weil die Zahlen des Vorjahres noch das Frachtgeschäft enthielten und die ausgewiesenen GAAP-Zahlen durch Abspaltungs- und Kalenderänderungskosten verzerrt sein werden.
Zwei Faktoren, die das Management im Juni als Belastung nannte, prägen die Margenrechnung. Es gab eine Prognose (guidance) für etwa $350 Millionen an stehengebliebenen Kosten (stranded costs), die nach der Abspaltung bei FedEx verbleiben, von denen etwa $100 Millionen in diesem Kalenderjahr anfallen, plus eine Belastung von $200 Millionen durch einen neuen Pilotentarifvertrag. Dem gegenüber steht die angepasste EPS-Prognose (adjusted EPS guidance) von FedEx für das Kalenderjahr 2026 von $16,90 bis $18,10 mit einem Mittelwert von $17,50, was laut Management ein angepasstes EPS-Wachstum von etwa 20 % über den Übergangszeitraum Juni bis Dezember impliziert. Der 28. Oktober ist der erste Prüfpunkt für diese Zahl. Das Management warnte auch, dass das Inlandsvolumenwachstum sich verlangsamen werde, da es auf die starken Trends des Vorjahres trifft, sodass der Beweislast auf Margen und Erlösen pro Sendung (yield) liegt.
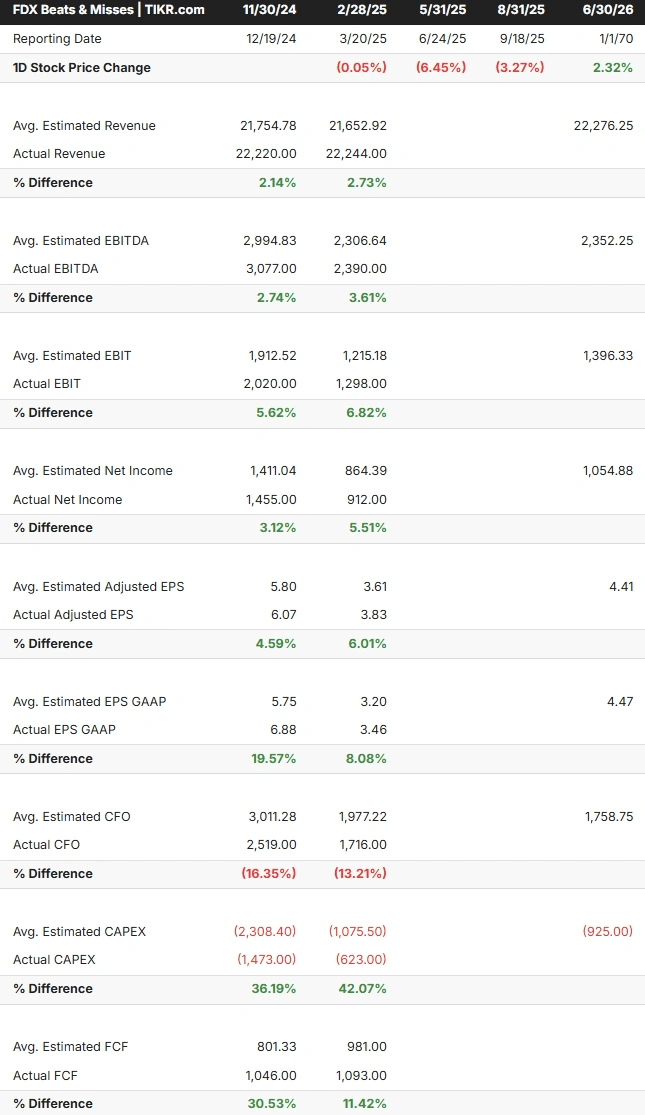
Sehen Sie historische und zukünftige Schätzungen für die FedEx-Aktie (kostenlos!) >>>
Die Plattform-These, die das Management von Investoren bewertet sehen möchte
Was den Auftritt bei Citi bemerkenswert machte, war, dass FedEx auf einer Technologiekonferenz auftrat und argumentierte, sein physisches Netzwerk diene nun auch als Datenunternehmen. Chief Digital and Information Officer Vishal Talwar sagte, KI habe die Recherchezeit für Flugzeugwartung von 30 auf 3 Minuten reduziert und vorhersehbare Lieferfenster von 4 auf 2 Stunden halbiert – Effizienzgewinne, die sich langfristig auf die Marge auswirken. Auf der physischen Seite sagte Subramaniam, FedEx werde vor Dezember "superhumanoide Roboter" für das Be- und Entladen von Lkw in Hagerstown, Maryland, einsetzen und betreibe bereits heute automatisierte Mittelstrecken-Lkw mit Aurora auf Autobahnstrecken.
Subramaniam sagte, die bereits gegebenen Prognosen von FedEx "hatten 0 Einfluss von all diesen Gesprächen, die wir gerade erst führen", und verwies auf einen neu angekündigten Deal zur Lieferkettenorchestrierung mit der US-Armee und einem mit Dun & Bradstreet entwickelten Retail-Index-Produkt. Er bezeichnete die Dataworks-Einnahmen als "klaren Aufwärtspotenzial gegenüber dem, was wir zugesagt haben". Das ist der Kernpunkt: Von der Aktie wird erwartet, dass sie optionales Potenzial bewertet, von dem das Management offen sagt, dass es nicht in den Zahlen enthalten ist. Ein schwacher Margenausweis am 28. Oktober würde daher stärker schmerzen, als die bescheidene Umsatzerwartung vermuten lässt. Darunter liegt die Messlatte, die sich FedEx selbst gesetzt hat und die Subramaniam bei Citi wiederholte: "Wir haben ein moderates Umsatzwachstum, aber ein zweistelliges Gewinnwachstum aufgrund unserer Transformation und, was am wichtigsten ist, die Erzeugung von $6 Milliarden Free Cash Flow bis zum Kalenderjahr '29."

Sehen Sie, wie FedEx im Vergleich zu seinen Mitbewerbern bei TIKR abschneidet (kostenlos!) >>>
TIKR Advanced Model Analysis
- Aktueller Kurs: $311.99
- Zielkurs (Mitte): ~$409
- Potenzielle Gesamtrendite: ~31%
- Annualisierte IRR: ~7% / Jahr

Sehen Sie Wachstumsprognosen und Kursziele von Analysten für die FedEx-Aktie (kostenlos!) >>>
Der Mittelwert-Fall (mid case) bewertet FedEx bis Ende 2030 auf etwa $409, was einer Gesamtrendite von etwa 31 % oder 7 % pro Jahr entspricht. Das liegt deutlich über dem durchschnittlichen Analystenziel (Street) von etwa $355, eine Lücke, die auf den Zeithorizont zurückzuführen ist: Das Modell reicht bis 2030, während die Analystenzahl eine 12-Monats-Sicht ist, und der aktuelle Kurs von etwa $312 liegt bereits nahe an diesem. Die beiden Umsatztreiber sind moderat: Erlössteigerungen (yield gains) in Premium-Segmenten wie Gesundheitswesen und Luft- und Raumfahrt sowie eine Stabilisierung des Volumens im US-Inlandspaketgeschäft nach Jahren des Ausscheidens von Niedrigmargengeschäft.
Bei einem angenommenen Umsatzwachstum von nur etwa 3 % pro Jahr hängt die Rendite von der Profitabilität ab, nicht von der Expansion. Der Margentreiber trägt die These: Der Mittelwert-Fall sieht eine Nettomarge vor, die sich auf etwa 5,4 % ausweitet, angetrieben von den bereits realisierten $4 Milliarden aus dem DRIVE-Kostensenkungsprogramm und weiteren $2 Milliarden aus Network 2.0, die bis 2027 umgesetzt werden, während die Kostenbasis schrumpft. Das Hauptrisiko besteht darin, dass stehengebliebene Kosten (stranded costs) und ein langsam wachsendes Frachtumfeld diesen Aufstieg stoppen, bevor er sich vervielfacht (compounds). Wenn die Dataworks- und Orchestrierungseinnahmen auch nur teilweise realisiert werden, erweist sich der Mittelwert-Fall als konservativ; wenn das Inlandsvolumen in einer schwachen Industriekonjunktur einbricht, erscheint die moderate Wachstumsannahme optimistisch und die Rendite schrumpft in Richtung des Niedrigwert-Falls (low case).
Fazit
Achten Sie am 28. Oktober auf die Paketbetriebsmarge, die erstmals ohne verwässernden Effekt durch das Frachtgeschäft ausgewiesen und in die neuen Inlands- und Internationalsegmente aufgeteilt wird. Eine saubere Ausweitung dort, bei der das angepasste EPS den Weg zur etwa 20 %igen Wachstumsprognose für den Übergangszeitraum einschlägt, würde den zweistelligen Gewinnpfad validieren und die Beweislast zurück zu den Bären verlagern. Eine rückläufige Marge, mit stehengebliebenen Kosten als Grund, würde signalisieren, dass die Transformation ins Stocken gerät, genau dann, wenn das Management darauf besteht, dass sie sich beschleunigt. Der Bericht erscheint nach Börsenschluss am 28. Oktober und umfasst Juni bis September, der anschließende Konferenzcall folgt. Da die Aktie bereits nahe ihren Höchstständen notiert, kauft die Plattformgeschichte, die das Management bei Citi verkauft hat, nur dann Geduld, wenn die Kernmarge sich weiter verbessert.
Sollten Sie in FedEx investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie FedEx auf, und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um FedEx neben jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie FedEx kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Wertpapieren dar. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!