Wichtigste Erkenntnisse
- AMDs Bruttomarge erholte sich im letzten Quartal auf 56 %, sobald eine einmalige Exportkontrollbelastung aus Mitte 2025 herausgerechnet wird, und das Umsatzwachstum erreichte 50 % im Jahresvergleich – beides in den veröffentlichten Zahlen belegt, nicht nur in den Prognosen.
- Die AMD-Aktie stieg von 202 $ auf 522 $ im am 27. Juni 2026 endenden Quartal und erreichte am 30. Juni ein Tageshoch nahe 585 $, bevor die Anthropic-Partnerschaft, die Enthüllung des 220-Milliarden-Dollar-TAM oder die Neujustierung der Gewinnprognose im August öffentlich bekannt waren.
- Die Aktie hat seitdem nicht mehr über diesem Hoch vom 30. Juni geschlossen, selbst nachdem alle drei dieser Katalysatoren eingetreten sind, und schloss am 11. September bei 516 $.
- Das durchschnittliche Kursziel der Wall Street stieg von 500 $ im Juni auf 615 $ im September, obwohl die Aktie kein neues Hoch erreichte, während mehrere große Fonds ihre AMD-Positionen zum selben Stichtag 30. Juni reduzierten oder auflösten.
AMDs Margenerholung ist bereits Realität, nicht nur Versprechen
AMDs eigene Zahlen untermauern mehr von ihrer Wachstumsgeschichte, als die reinen Zukunftsprognosen vermuten lassen.
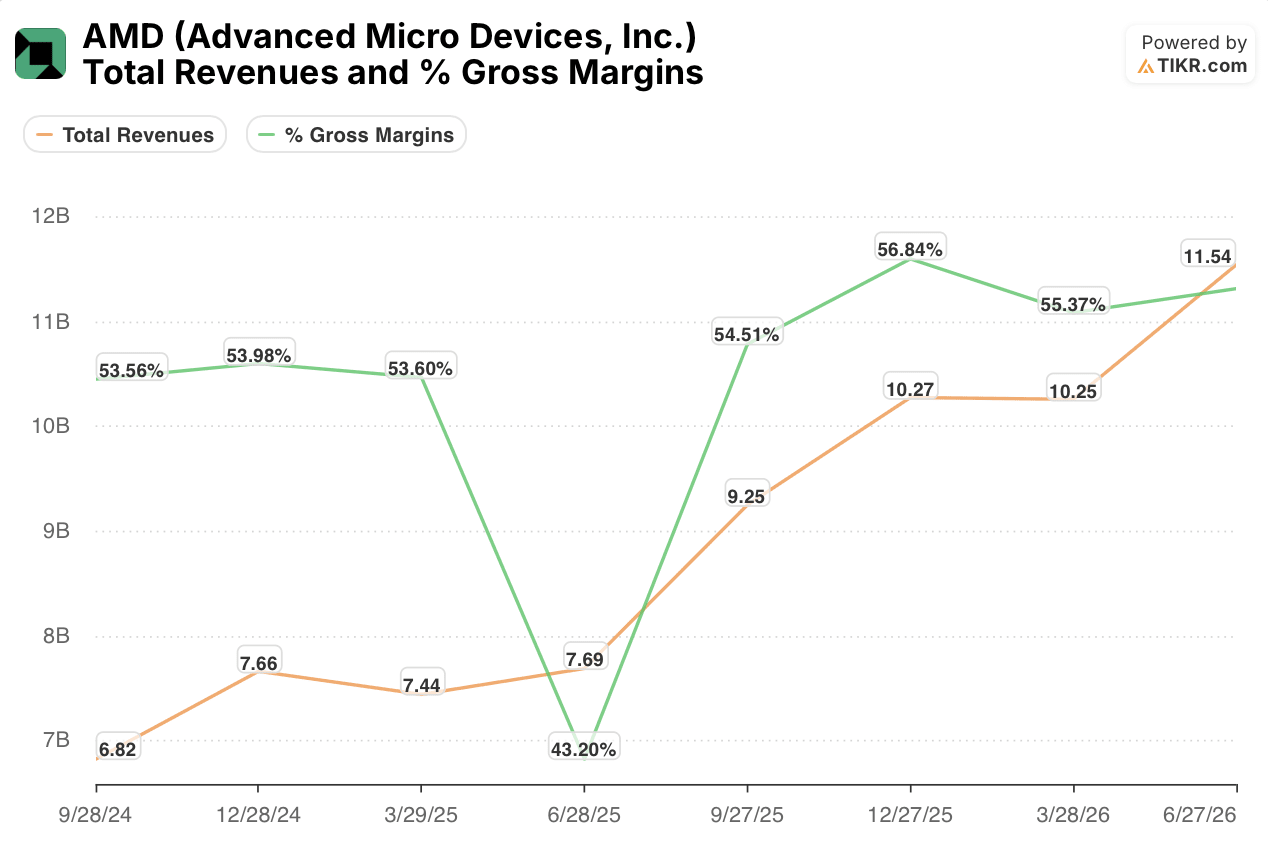
Der Umsatz stieg von 6,82 Mrd. $ im am 28. September 2024 endenden Quartal auf 11,54 Mrd. $ im am 27. Juni 2026 endenden Quartal, und das Jahreswachstum beschleunigte sich über den größten Teil dieses Zeitraums hinweg von 18 % auf 50 %.
Die Bruttomarge erzählt eine ähnliche Geschichte, sobald ein Quartal um eine bekannte Verzerrung bereinigt wird.
Das am 28. Juni 2025 endende Quartal zeigt einen Zusammenbruch der Bruttomarge auf 43 %, aber dieses Quartal absorbierte Lagerbestandsabschreibungen von rund 800 Mio. $ im Zusammenhang mit US-Exportbeschränkungen für MI308-Lieferungen nach China – Kosten, die das Management direkt in seinem eigenen Call ansprach.
Rechnet man diesen einmaligen Effekt heraus, zeigt der zugrundeliegende Trend einen stetigen Anstieg aus dem Bereich von 53 % bis 54 % Ende 2024 auf den Bereich von 55 % bis 57 % bis 2026, wobei das letzte Quartal bei 56 % schloss und damit dem entspricht, was das Management in seinem Gewinn-Call im August beschrieb.
Das ist wichtig, weil die Darstellung des Managements auf einer spezifischen Behauptung beruht: dass Margengewinne bei Server-CPUs und Embedded die Verdünnung durch den Hochlauf der GPU-Racks ausgleichen. Die historischen Daten sind konsistent damit, dass dieser Ausgleich bereits funktioniert, und er funktionierte, bevor Helios in nennenswertem Umfang ausgeliefert wurde, da die Auslieferungen der Rack-Plattform erst im September begannen. Die Margenexpansion, die sich aktuell zeigt, kommt fast vollständig aus den Server-CPU- und Embedded-Geschäften, nicht aus der GPU-Story, die die meiste Aufmerksamkeit der Anleger auf sich zieht.
AMDs größte Neubewertung fand vor seinen größten Nachrichten statt
AMDs Aktienkurs und sein Nachrichtenkalender passen nicht so zusammen, wie ein oberflächlicher Blick auf dieses Jahr vermuten lassen würde.
Die Aktie schloss am 28. März 2026 bei 202 $, dann am 27. Juni 2026 bei 522 $ – ein Gewinn von rund 158 % in einem einzigen Quartal – und erreichte am 30. Juni ein Tageshoch nahe 585 $.
Keine der Entwicklungen, die jetzt die Bullen-Argumente treiben – die Anthropic-Partnerschaft, die 220-Milliarden-Dollar-Prognose für Server-CPUs oder die Sprache des Managements von "deutlich über 100 %" Wachstum im Rechenzentrumsgeschäft für 2027 – war zu diesem Zeitpunkt bereits angekündigt. Diese Details wurden erst bei AMDs "Advancing AI"-Event am 22. und 23. Juli und dann erneut im Gewinn-Call am 4. August, der etwa zwei Wochen später folgte, öffentlich bekannt.
Ein Gewinn-Überraschung im Q1 am 5. Mai, mit einem Umsatz von 10,25 Mrd. $ gegenüber einer Schätzung von 9,89 Mrd. $, erklärt wahrscheinlich einen Teil des Laufs ins Juni-Quartal, aber eine Überraschung dieser Größenordnung rechtfertigt allein offensichtlich nicht eine Bewegung dieses Ausmaßes, und die genaue Mischung der Katalysatoren dahinter ist im hier verfügbaren Material nicht eindeutig belegt.
Belegt ist jedoch, was nach den bestätigenden Nachrichten geschah. AMD hat seitdem nicht mehr über seinem Hoch vom 30. Juni geschlossen, selbst nachdem der Anthropic-Deal, das erhöhte TAM, die Neujustierung der Prognosen und eine breite Rally im Chip-Sektor nach Nvidias eigenen überragenden Ergebnissen Ende August alle in den folgenden zehn Wochen eingetroffen sind.
Die Aktie schloss am 11. September bei 516 $, etwa 12 % unter diesem Höchststand vom 30. Juni. Positionsdaten fügen eine zweite Falte hinzu. Regulatorische Einreichungen für das am 30. Juni 2026 endende Quartal – demselben Datum wie AMDs Hoch – zeigten, dass Coatue Management und Situational Awareness LP ihre AMD-Beteiligungen vollständig auflösten und Viking Global seine Position um 10 % reduzierte, während Tiger Global eine neue Position meldete.
Das ist kein einheitliches Bild von Überzeugung genau in dem Moment, als die Aktie ihren Höchststand erreichte.
Was die Zahlen der Wall Street nun voraussetzen
Die eigenen Zahlen der Wall Street haben sich angepasst, um der Geschichte zu entsprechen, die das Management erzählt.

Das durchschnittliche Kursziel stieg von 500 $ im Juni auf 615 $ bis zum 11. September, ein Anstieg von 23 % über einen Zeitraum, in dem die Aktie selbst kein neues Hoch erreichte.
Das ist für sich genommen nicht beispiellos; das durchschnittliche Ziel lag im März 43 % über dem Kurs und im Juni nur 96 % des Kurses, sodass die Beziehung zwischen Kurs und Ziel in diesem Jahr in beide Richtungen geschwungen ist, nicht nur einmal.
Was diesmal anders ist, ist die Richtung: Die Ziele steigen nun in eine stagnierende Aktie, nicht in eine steigende. Die Konsensschätzungen für 2027 und darüber hinaus zeigen, wie weit diese Anpassung gegangen ist.
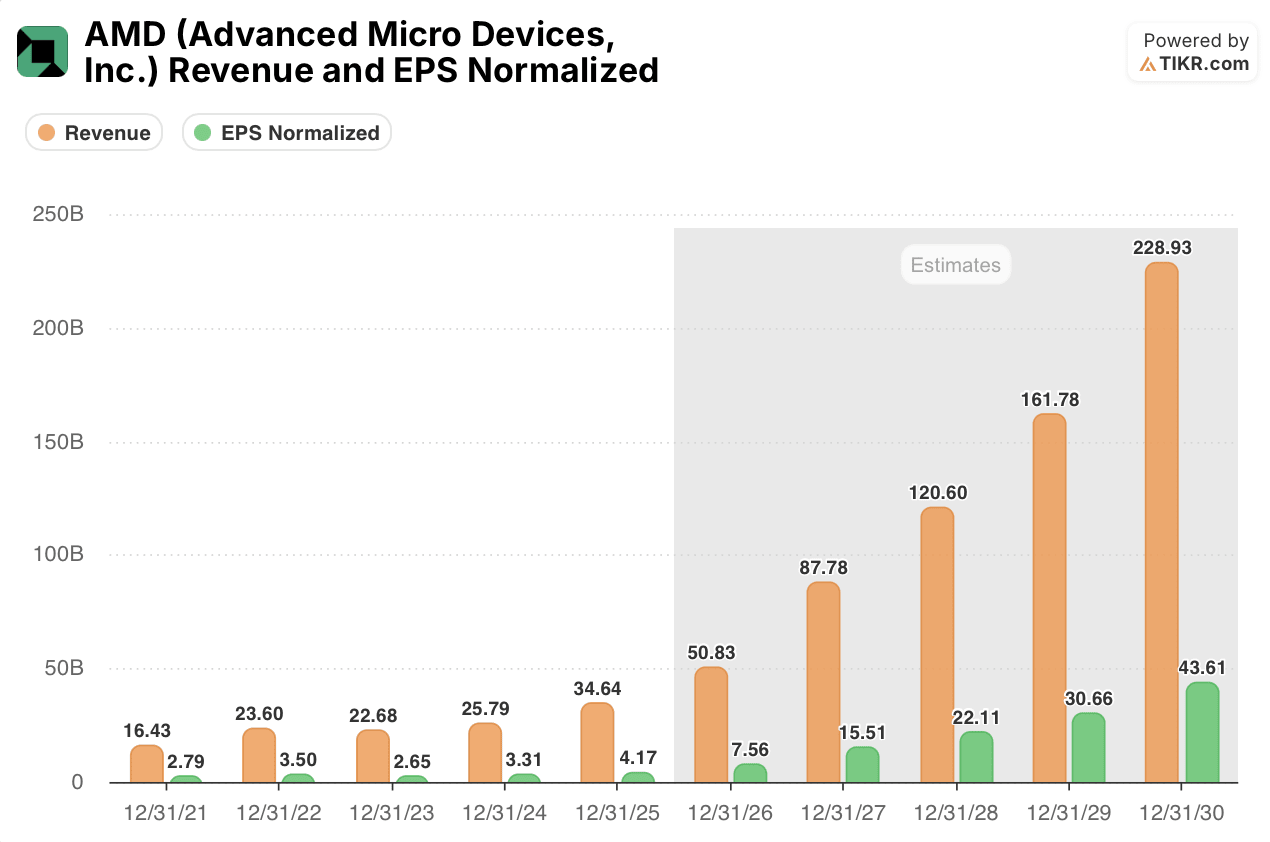
Analysten modellieren derzeit einen Umsatz für 2027 von 87,78 Mrd. $, ein Plus von 73 % gegenüber der Schätzung für 2026 von 50,83 Mrd. $ – ein Sprung in derselben Größenordnung wie die Zahl "deutlich über 100 %" Wachstum im Rechenzentrumsgeschäft, die Vorstandsvorsitzende Lisa Su im August-Call nannte, obwohl sich diese Zahl auf ein Segment bezieht und diese hier auf das gesamte Unternehmen.
Gleichzeitig wird der Konsens-EPS prognostiziert, von 7,56 $ im Jahr 2026 auf 15,51 $ im Jahr 2027 und dann 22,11 $ im Jahr 2028 zu steigen – was bereits über dem langfristigen Ziel von 20 $ liegt, das AMD auf seinem Financial Analyst Day im November 2025 gesetzt hatte, ein Jahr vor dem Zeitrahmen, den das Management für dessen Erreichung beschrieben hatte.
Nichts davon bedeutet, dass die Schätzungen falsch sind.
Es bedeutet, dass die Analystengemeinschaft weitgehend damit fertig ist, den eskalierenden Rahmen des Managements in ihre Modelle einzubauen, was weniger Raum lässt, dass sich diese Modelle allein durch die Erzählung weiter bewegen.
AMDs nächstes Quartal muss bestätigen, was die Aktie bereits voraussetzt
Das Argument für AMDs zugrundeliegendes Geschäft baut nicht auf Hoffnung. Margenexpansion und Umsatzbeschleunigung zeigen sich beide in veröffentlichten Zahlen, nicht nur in Prognosen, und beide waren im Gange, bevor Helios in nennenswertem Umfang ausgeliefert wurde.
Die offene Frage ist, ob das Timing des Marktes richtig war. AMDs Aktie machte ihre größte Bewegung des Jahres, bevor ihre wichtigsten bestätigenden Nachrichten existierten, und konnte diese Bewegung dann nicht ausdehnen, sobald die Nachrichten tatsächlich eintrafen – ein Muster, das eines von zwei Dingen bedeuten kann.
Es kann bedeuten, dass die Frühjahrsrally eine genaue Vorwegnahme dessen war, was das Management später bestätigen würde, in welchem Fall die Sommerstagnation nur eine Verdauungspause vor der nächsten Phase ist, gestützt von echten Dollars, sobald Helios-Volumen in den Zahlen auftaucht. Oder es kann bedeuten, dass die Frühjahrsrally bereits mehr gute Nachrichten eingepreist hat, als das Unternehmen seitdem liefern konnte, in welchem Fall drei aufeinanderfolgende bestätigende Katalysatoren, die eintreffen, ohne ein neues Hoch zu erreichen, selbst ein Signal sind, das es ernst zu nehmen gilt.
Der wiederholte Vorbehalt des Unternehmens selbst, dass das Angebot an Servern und GPUs über Wafer, HBM, Packaging und Substrate hinweg bis in das Jahr 2027 hinein knapp bleibt, ist das direkteste Risiko für beide Ergebnisse. AMDs nächstes veröffentlichtes Quartal, voraussichtlich Anfang November, wird das erste sein, das ein echtes Quartal mit Helios-Auslieferungen enthält, anstatt eines Hochlaufs, der noch im Futur beschrieben wird.
Ob der Umsatz im Bereich Data Center AI in diesem Bericht den Schritt nach oben zeigt, den der eigene Rahmen des Managements erfordert, oder ob die anerkannten Angebotsengpässe diesen Schritt weiter nach hinten verschieben, ist die spezifische Offenlegung, die Aktionären sagen wird, welche dieser beiden Lesarten von 2026 die richtige war.
Sollten Sie in Advanced Micro Devices, Inc. investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie die AMD-Aktie auf und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für die Umsätze und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungsmultiples über die Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um AMD neben jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um die AMD-Aktie auf TIKR kostenlos zu analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie über 100.000 globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!