

Wichtige Kennzahlen für Bloom Energy Aktie
- Aktueller Kurs: $275.75
- Zielkurs (Mittelszenario): ~$1,443
- Konsensziel der Analysten: ~$276
- Potenzielle Gesamtrendite: ~423%
- Annualisierte IRR: ~47% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Bloom Energy (BE) schloss am 11. September bei $275,75, ein Plus von 6,68% am Tag, und wird vor der Eröffnung am 21. September in den S&P 500 aufgenommen, wo es Molson Coors ersetzt. Der Schritt, über den Anleger recherchieren, ist die Indexaufnahme. Die Zahl, die ihre Aufmerksamkeit verdient, ist eine andere: Die Aktie ist nun auf weniger als dreißig Cent an das durchschnittliche Kursziel der Wall Street von $276,05 herangerückt.
Das ist eine ungewöhnliche Position, um eine Aktie zu kaufen, die seit Jahresbeginn um mehr als 210% gestiegen ist. Der durchschnittliche Analyst, der Bloom abdeckt, sieht nun fast kein Aufwärtspotenzial mehr in den nächsten zwölf Monaten, obwohl dieses mittlere Ziel selbst das ganze Jahr über gestiegen ist. Doch die lautesten jüngsten Einschätzungen sind bullisch, und passive Fonds werden die Aktie kaufen, egal zu welchem Kurs sie gehandelt wird. Ob $276 eine Decke ist, die die Wall Street überholen muss, oder ein Top, vor dem sie warnt, ist die Frage, die die nächsten zwei Wochen beantworten werden.
Die sie begutachtenden Analystenhäuser sind gerade in der Mitte gespalten
Der UBS-Analyst Manav Gupta erhöhte sein Kursziel am 7. September auf $325 von $300 und behielt eine Kaufempfehlung bei, wobei er die Indexmitgliedschaft als dauerhafte neue Quelle passiver Nachfrage und nicht als Eintagserfolg darstellte. Clear Street ging am nächsten Tag noch weiter und erhöhte sein Ziel auf $330. Demgegenüber erhöhte Jefferies sein Ziel auf $229, blieb aber bei Halten und verwies auf Genehmigungs- und Umsetzungsrisiken, auch wenn es die KI-getriebene Nachfrage anerkannte.
Die Spanne ist wichtig, weil das mittlere Kursziel genau beim aktuellen Kurs liegt. TIKR-Daten zeigen ein durchschnittliches Kursziel von $276,05, wobei Kauf- und Outperform-Empfehlungen die Halteempfehlungen zahlenmäßig überwiegen und es nur eine einzige Underperform- und eine einzige Verkaufseinschätzung in der Berichterstattung gibt. Das ist ein zu Kauftendenzen neigender Konsens, dessen Kursziel die Aktie bereits erreicht hat. Die Bullen erhöhen die Zahlen, um mit dem Markt Schritt zu halten, während die Unentschlossenen an einem Ereignis festhalten, das sie nicht bewerten können. Beide können für ein paar Wochen recht haben, und nur einer kann bis zur nächsten Veröffentlichung recht behalten.
Bloom ist bereits einmal in diesem Jahr mit derselben Aufnahmethese gelaufen und hat die Gewinne wieder abgegeben, als die Aufnahme nicht zustande kam, wie frühere Berichte zeigten. Diesmal ist die Aufnahme real, aber das "Sell the News"-Risiko rund um den 21. September ist genau der umgekehrte Trade.

Sehen Sie historische und zukunftsgerichtete Schätzungen für Bloom Energy Aktie (Es ist kostenlos!) >>>
Das Quartal unter der Indexgeschichte ist wirklich stark
Am 28. Juli meldete Bloom sein erstes Milliardendollar-Quartal: Ein Umsatz von 1,065 Milliarden Dollar, ein Plus von 166% im Jahresvergleich, wobei der Produktumsatz um 215% stieg und fast 90% des Gesamtumsatzes ausmachte. Die Non-GAAP-Gross-Marge erreichte 34,3%, das Non-GAAP-Betriebsergebnis betrug 240 Millionen Dollar, ein Plus von 737% im Jahresvergleich, und der Non-GAAP-Gewinn pro Aktie lag bei $0,78 gegenüber einem Konsens von $0,41. Das Management erhöhte dann die Umsatzprognose für das Gesamtjahr auf 3,9 bis 4,2 Milliarden Dollar und verdoppelte seine Betriebsergebnisprognose nahezu auf 800 bis 900 Millionen Dollar.
CFO Simon Edwards nannte den Grund, warum dieser Gewinnsprung Bestand haben sollte: "Der Umsatz wuchs um 166%, während die Betriebsausgaben nur um 48% stiegen", eine feste Basis für F&E und G&A, die Gigawatt-Volumen absorbiert, sodass jedes zusätzliche Gigawatt kaum zusätzliche Gemeinkosten verursacht. Diese Hebelwirkung ist der wichtigste Grund, warum ein Unternehmen zu diesen Multiples in sie hineinwachsen kann. Die dahinterstehende Nachfrage ist nicht spekulativ. CEO KR Sridhar sagte, alle großen US-Hyperscaler und über ein Dutzend Neocloud- und Colocation-Betreiber hätten Blooms Technologie nun validiert, ein Status, der in kommerziellen Märkten fast ein Jahrzehnt dauerte, aber in KI-Rechenzentren weniger als ein Jahr, weil Netzanschlussangebote Jahre dauern, während Bloom Onsite-Strom in Monaten liefert. Brookfield unterstützte diese Geschwindigkeit im Juni und erweiterte seinen Finanzierungsrahmen für Bloom-Projekte um das Fünffache, von 5 auf 25 Milliarden Dollar, Kapital, das es Kunden ermöglicht, den Strom zu nutzen, ohne die Ausrüstung zu besitzen.
Was $276 einpreist und was es brechen könnte
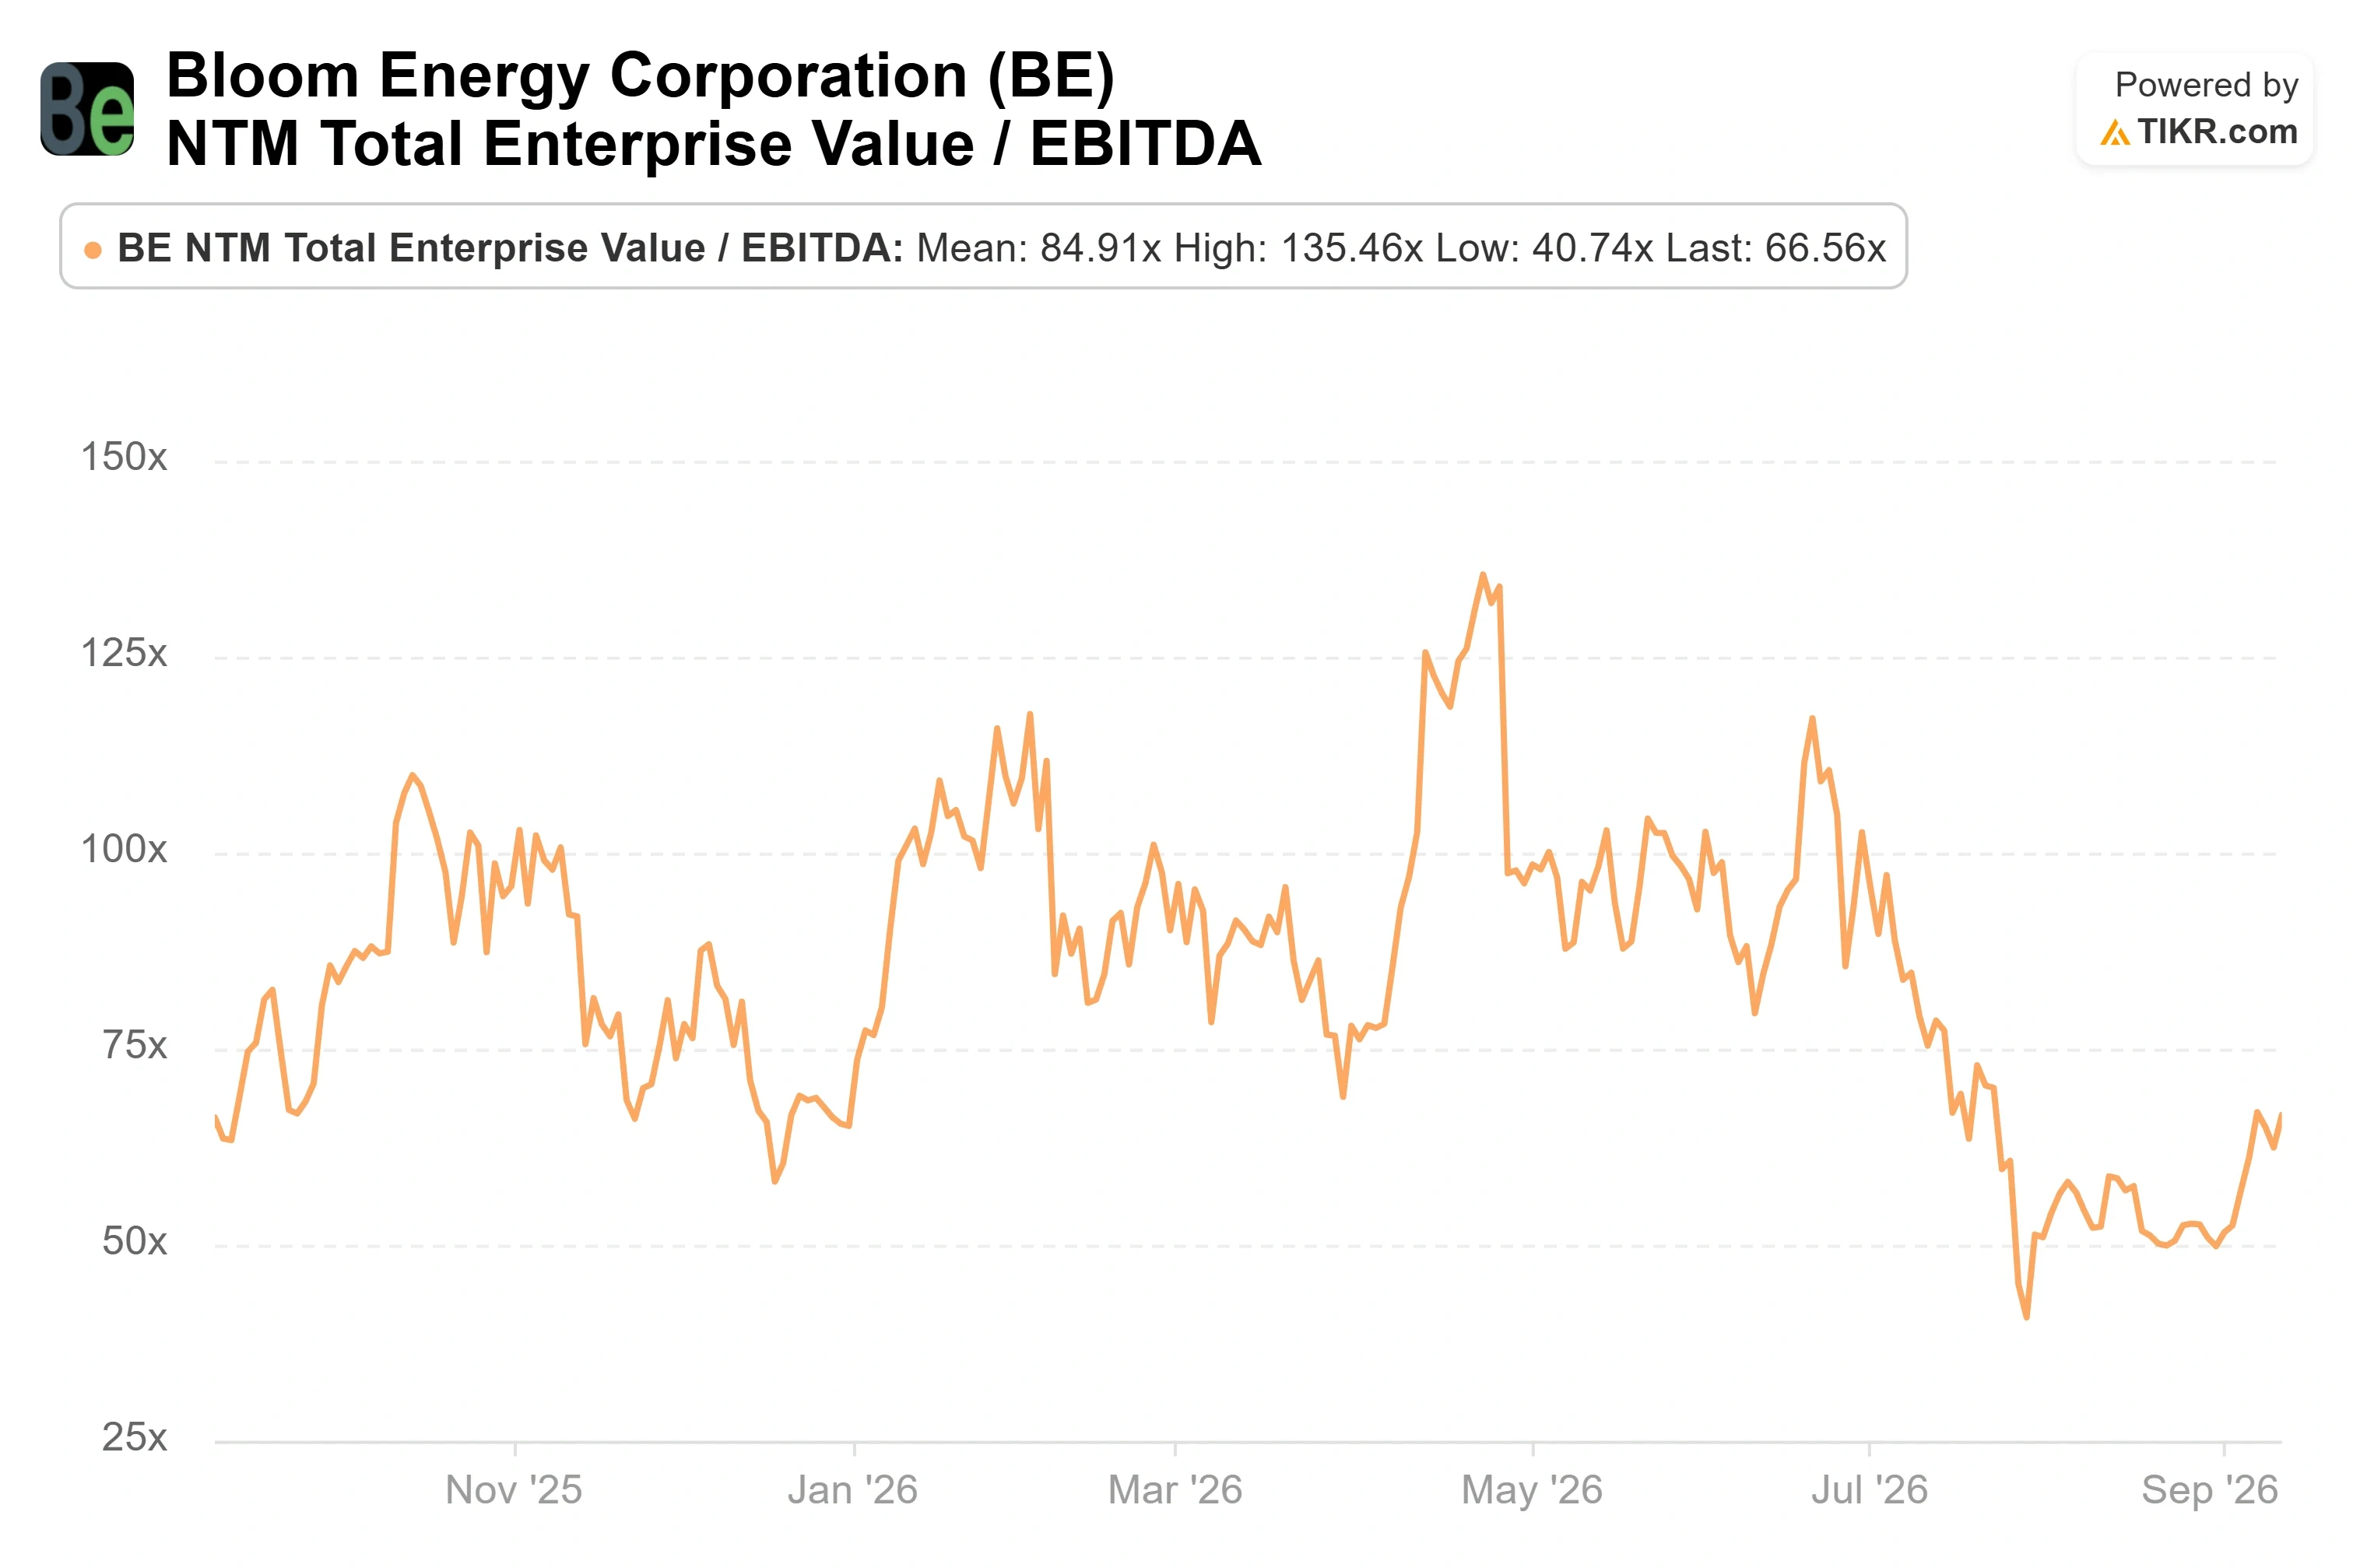
Zum aktuellen Kurs notiert Bloom bei etwa dem 15,8-fachen des Umsatzes der nächsten zwölf Monate und dem 66,6-fachen des NTM EV/EBITDA, ein steiler Aufschlag, den seine Kohorte teilweise erklärt. GE Vernova, die glaubwürdigere langfristige Bedrohung, notiert bei etwa dem 5-fachen des zukünftigen Umsatzes, aber seine konkurrierende Brennstoffzellentechnologie ist noch nicht kommerziell. Plug Power und FuelCell Energy weisen negative zukünftige EBITDA-Multiples auf, weil sie unprofitabel bleiben. Bloom ist der einzige profitable Name in seiner unmittelbaren Gruppe, was teilweise erklärt, warum es überhaupt den Profitabilitätsfilter des S&P 500 passiert hat.
Eine Sammelklage mit einer Frist für Hauptkläger am 28. September baut auf einem Bericht vom 8. Juli des Short-Sellers Hunterbrook Media auf, der behauptet, Bloom beziehe Scandium über Zwischenhändler, die chinesisches Material über Thailand, Japan und Südkorea routen, und unterschätze seine Abhängigkeit von China. Im Q2-Call fragte Morgan Stanleys David Arcaro Sridhar direkt nach dem Scandium-Zugang; seine Antwort war, dass es auf dem Planeten genug gewinnbares Scandium gebe, dass Bloom Sichtbarkeit für 25 Gigawatt an Installationen habe und dass "wir nicht von China abhängig sind".
TIKR Advanced Model Analysis
- Aktueller Kurs: $275.75
- Zielkurs (Mittelszenario): ~$1,443
- Potenzielle Gesamtrendite: ~423%
- Annualisierte IRR: ~47% / Jahr

TIKRs Mittelszenario bewertet Bloom bei etwa $1,443, etwa 423% Gesamtrendite von heute, oder etwa 47% annualisiert über die nächsten 4,3 Jahre. Es basiert auf zwei Umsatztreibern: fortgesetzte Rechenzentrumsproduktlieferungen an Hyperscaler und Neoclouds sowie die Backlog-Konversion, die Sridhar zufolge nun schneller ist als der Umsatz selbst. Der Margentreiber ist die von Edwards beschriebene operative Hebelwirkung, die die modellierte Nettogewinnmarge in Richtung der hohen 30er Prozent drückt.
Die eigenen Annahmen des Modells benennen das Hauptrisiko. Es trägt eine moderate jährliche KGV-Kompression, sodass die Rendite vom Gewinnwachstum abhängt, das schneller ist als ein schrumpfendes Multiple. Liefern Sie die Volumina, und das Aufwärtspotenzial ist eine mehrjährige Compounding-Geschichte. Wenn das Wachstum nachlässt, wenn die Scandium-Klage eine Offenlegung erzwingt, die das Lieferkettenbild ändert, oder wenn sich das Multiple schneller komprimiert als die Gewinne wachsen, wirkt derselbe Hebel, der den Fall aufgebaut hat, gegen ihn.
Fazit
Das kurzfristige Signal ist mechanisch: Beobachten Sie, wie Bloom um das effektive Datum des 21. September herum gehandelt wird. Wenn es sich auf passivem Kauf hält oder ausdehnt, erhält die UBS-Ansicht, dass die Aufnahme eine dauerhafte Nachfrage ist, ihren ersten Beweis. Wenn es nach Abklingen des erzwungenen Kaufs nachlässt, scheint das Halten-Lager recht zu haben, dass $276 das Ziel war, nicht der Boden. Der dauerhafte Test kommt mit den Q3-Ergebnissen am 27. Oktober, wo die Zahl, die zählt, ist, ob die Gross-Marge nahe der Managementprognose von etwa 34% für das Gesamtjahr bleibt, während der Umsatz auf die erhöhte Spanne von 3,9 bis 4,2 Milliarden Dollar zusteuert. Eine nachlassende Marge bei einem Multiple von 66x EBITDA ist die eine Kombination, die dieser Kurs nicht verkraften kann.
Sollten Sie in Bloom Energy investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Bloom Energy auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiples im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Bloom Energy zusammen mit jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie Bloom Energy auf TIKR Free →
Auf der Suche nach neuen Gelegenheiten?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Gelegenheiten werden Sie entdecken. Durchsuchen Sie 100K+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


