Wichtige Erkenntnisse
- Die Dell-Aktie ist im Jahr 2026 um 299 % gestiegen, mit starken Kursanstiegen nach zwei Quartalsberichten, die Rekordbestellungen für KI-Server und einen Auftragsbestand von 95 Milliarden Dollar brachten.
- Das Unternehmen hat sich einen Großteil dieses Anstiegs verdient: Dell hat seine Umsatzprognose für das Gesamtjahr auf 192 Milliarden Dollar angehoben, ein Plus von 69 %.
- Barclays argumentiert, dass höhere Speicherpreise einen Großteil von Dells Wachstum antreiben, aber der viel stärkere vorläufige Quartalsbericht von Super Micro deutet darauf hin, dass die Nachfrage nach KI-Servern anhält.
- Bei einem KGV von 17 (auf Basis der Schätzungen für die nächsten zwölf Monate) lohnt sich ein weiterer Kauf nur, wenn der Quartalsbericht Ende November zeigt, dass der freie Cashflow mit dem Gewinn Schritt hält.
Die Aktie von Dell Technologies (DELL) ist bis zum Schluss am Dienstag im Jahr 2026 um 299 % gestiegen, und das Unternehmen hat den größten Teil der Arbeit geleistet.
Sie notiert auch 16 % unter ihrem Höchststand vom 18. September, nachdem ein Herabstufung die wahren Gründe hinter diesem Wachstum in Frage stellte. Sollte man hier also Gewinne mitnehmen oder weiter kaufen?
Zwei Berichte bauten einen Auftragsbestand von 95 Milliarden Dollar auf
Dells Bericht für das erste Quartal vom 28. Mai war der Anfang. Der Umsatz sprang um 88 % auf 43,8 Milliarden Dollar, und das Management hob seine Umsatzprognose für das Gesamtjahr auf 165 bis 169 Milliarden Dollar an, gegenüber 138 bis 142 Milliarden Dollar im Februar.
Der Bericht für das zweite Quartal vom 1. September übertraf das noch:
- Umsatzplus von 58 % auf einen Rekordwert von 47,0 Milliarden Dollar
- Rekordbestellungen für KI-Server in Höhe von 60,9 Milliarden Dollar
- Ein Rekord-Auftragsbestand für KI von 95 Milliarden Dollar
- Die Umsatzprognose für das Gesamtjahr wurde um 25 Milliarden Dollar auf 192 Milliarden Dollar angehoben, wobei der Umsatz mit KI-Servern nun bei 74 Milliarden Dollar erwartet wird (gegenüber 60 Milliarden Dollar)
Wie CFO David Kennedy auf der Konferenz von Citi am 10. September sagte: "Die Nachfrage war schneller als die Gewinn- und Verlustrechnung."
TIKR verfolgt 29 Analysten zu Dell Technologies. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Dell Technologies zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Dell Technologies an
Barclays sagt, es sind die Speicherpreise
Die Wall Street erwartet nun, dass der Umsatz von 113,5 Milliarden Dollar im am Januar 2026 endenden Geschäftsjahr auf 193 Milliarden Dollar in diesem Fiskaljahr und 231 Milliarden Dollar im darauffolgenden Jahr steigen wird.
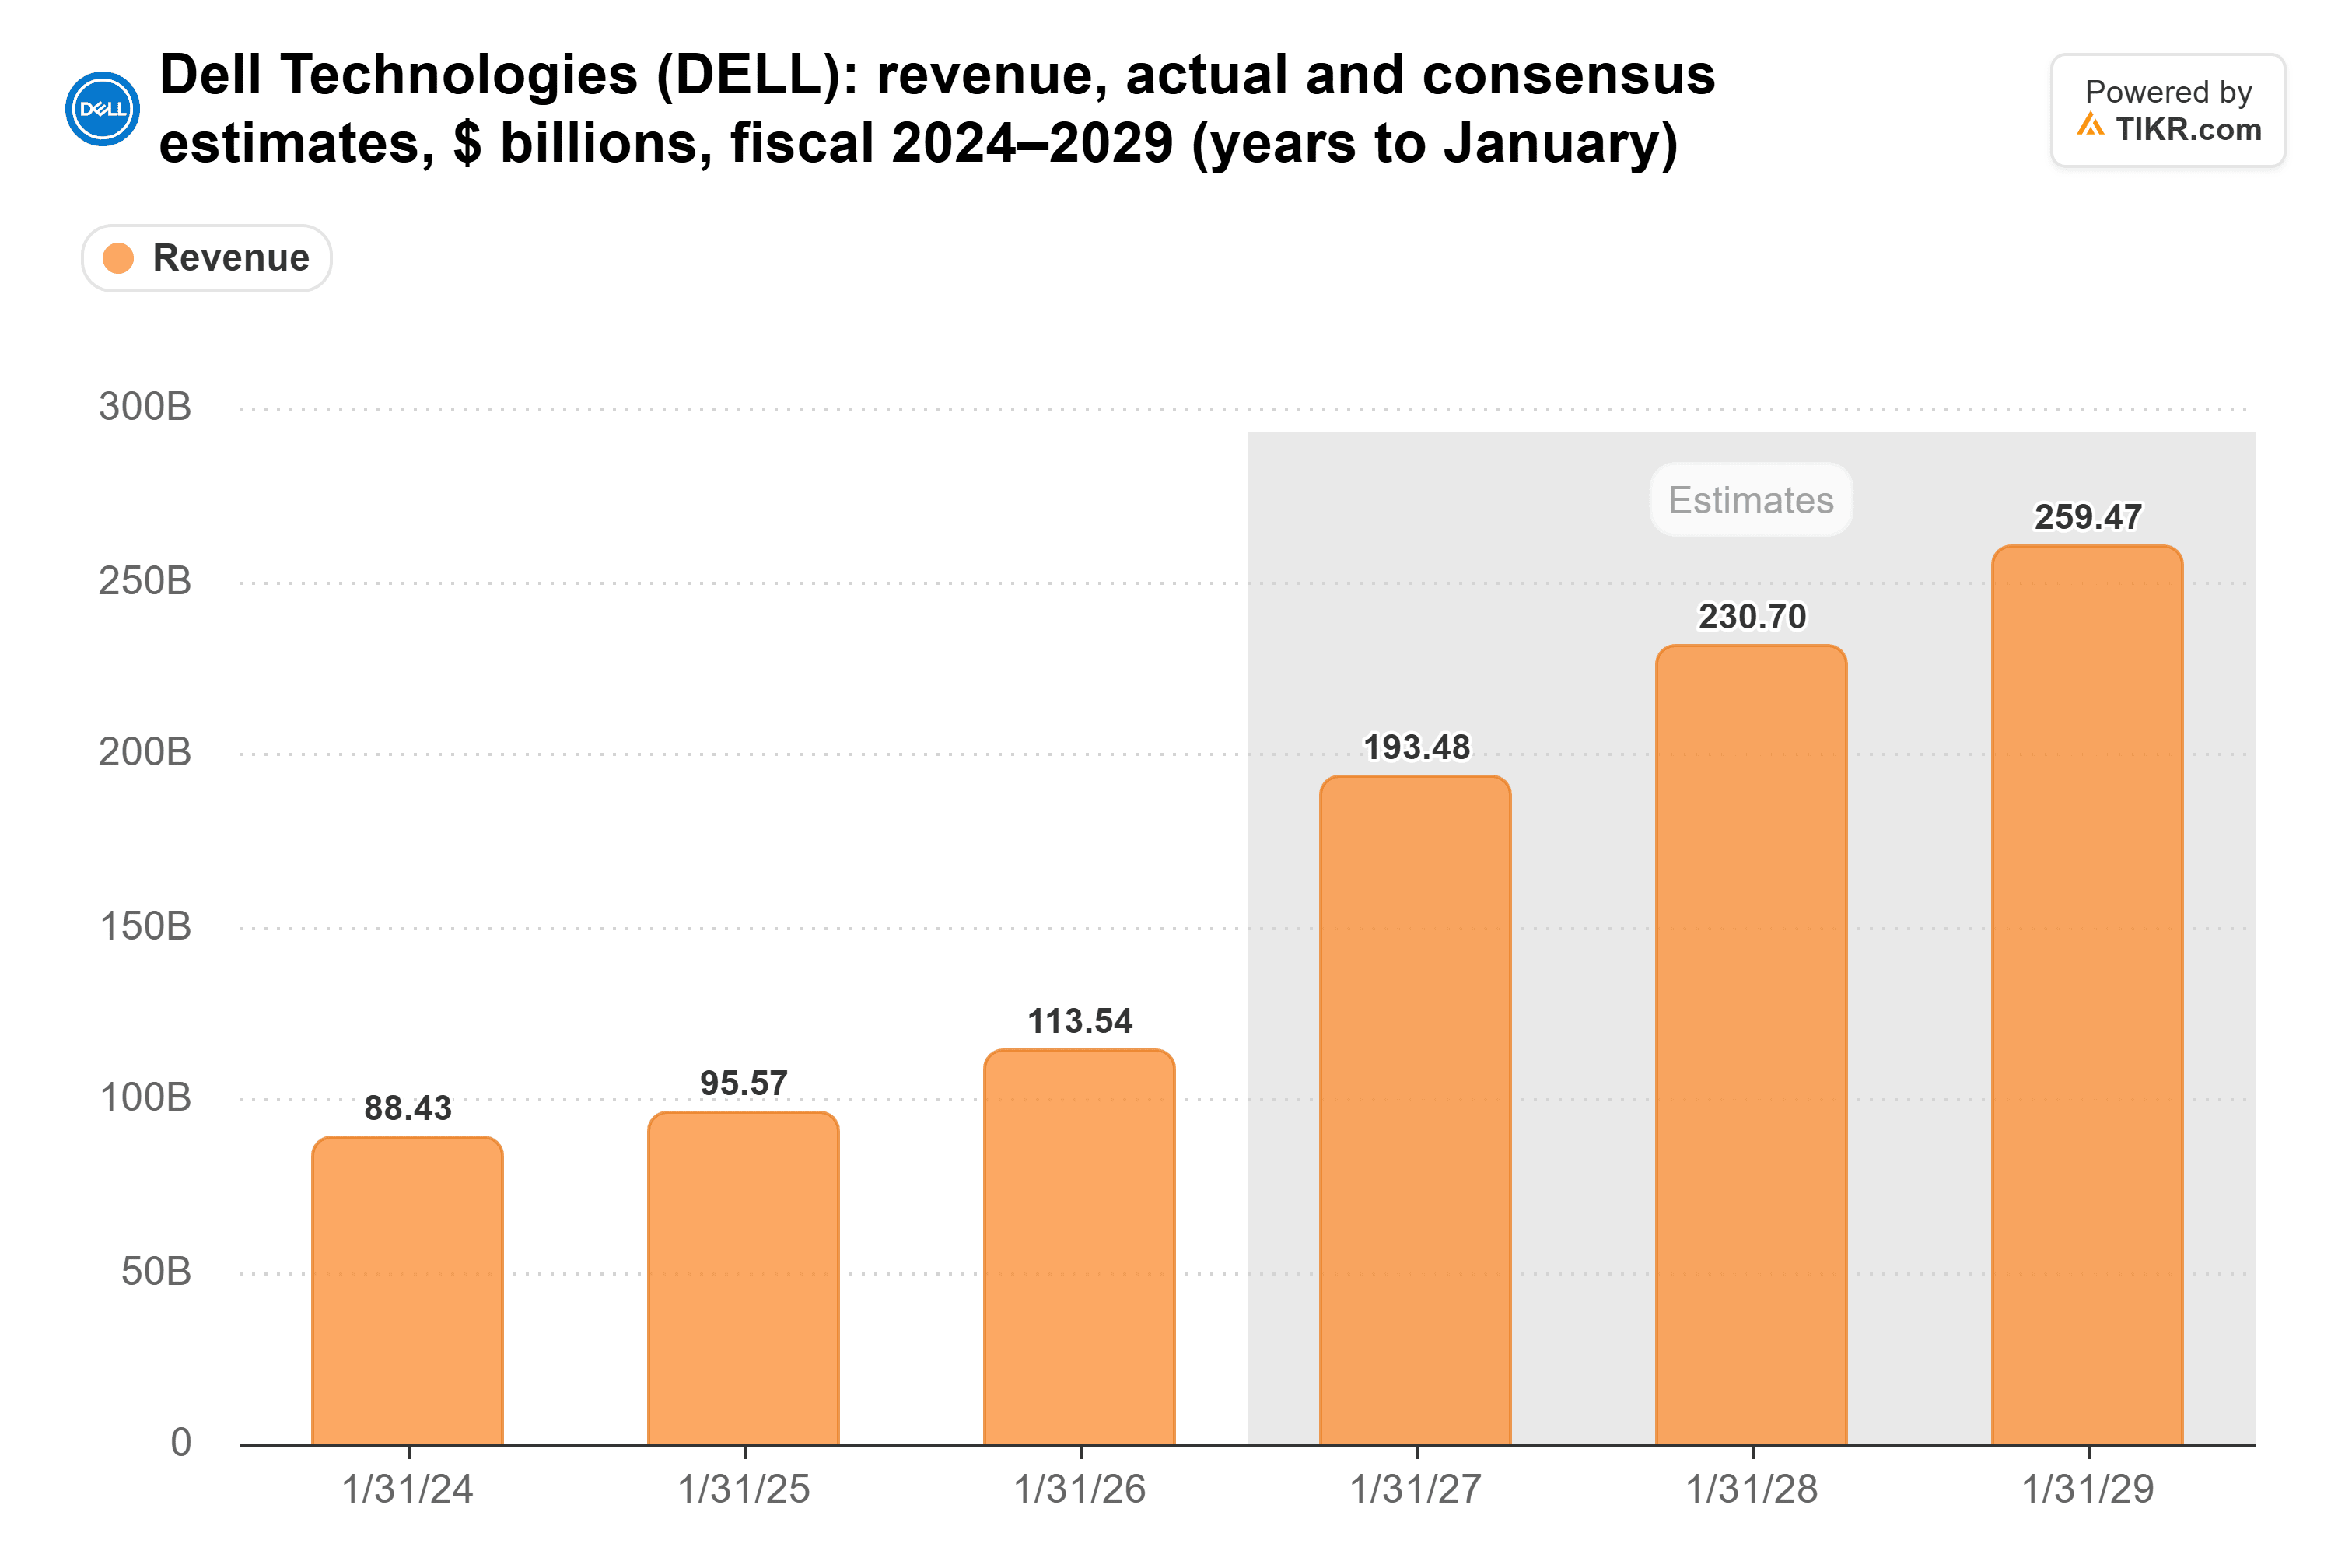
Barclays glaubt, dass ein großer Teil davon auf Speicher zurückzuführen ist. Analyst Tim Long stufte Dell auf "Equal Weight" herab am 14. Oktober und senkte sein Kursziel auf 574 Dollar (von 603 Dollar). Sein Argument: Es gebe noch keine "bedeutende KI-Wende" bei den Unternehmensausgaben, und ein Großteil von Dells Wachstum komme daher, dass höhere Speicherkosten an die Kunden weitergegeben werden. Wenn sich diese Preise einpendeln, könnten es auch Dells Verkäufe tun.
Dell räumt einen Teil davon ein. Der Umsatz mit traditionellen Servern und Netzwerken stieg im letzten Quartal um 122 % auf 10,5 Milliarden Dollar, und COO Jeff Clarke sagte im Anschluss an das zweite Quartal: "Es gibt einen Inflationsaspekt in unserem Wachstum."
Kennedys Antwort ist die Dichte: Ein neuer Server kann fünf oder sechs ältere ersetzen, und jeder trägt weitaus mehr Speicher und Prozessorkerne.
Am 20. Oktober teilte der Konkurrent Super Micro Computer (SMCI), dessen Aktie im Jahr 2026 um 20 % gestiegen ist, mit, dass sein erstes Fiskalquartal voraussichtlich einen Umsatz von 18,5 bis 19,5 Milliarden Dollar gebracht habe, deutlich über der Prognose von 14,5 bis 15,5 Milliarden Dollar.
Bargeld muss im November sichtbar werden
Bargeld ist die Schwachstelle. Der freie Cashflow sank im zweiten Quartal um 47 % auf 986 Millionen Dollar (Dells bereinigte Kennzahl belief sich auf 8,1 Milliarden Dollar). Im ersten Halbjahr stieg der Nettogewinn von 2,1 Milliarden Dollar auf 7,6 Milliarden Dollar, aber der freie Cashflow blieb mit 4,1 Milliarden Dollar unverändert, wobei die Kundenfinanzierung 6,4 Milliarden Dollar band.
Analysten erwarten für das Gesamtjahr etwa 12 Milliarden Dollar an freiem Cashflow, daher benötigt Dell in der zweiten Jahreshälfte etwa 8 Milliarden Dollar.
Dell wird voraussichtlich nach Börsenschluss am 24. November die Ergebnisse für das dritte Fiskalquartal vorlegen. Das Unternehmen prognostizierte einen Umsatz von 49,0 Milliarden Dollar und einen bereinigten Gewinn je Aktie von 6,50 Dollar, ein Rückgang gegenüber den 7,04 Dollar im zweiten Quartal. Der Konsens liegt mit 49,2 Milliarden Dollar und 6,56 Dollar je Aktie leicht höher.
Die Dell-Aktie ist bei einem KGV von 17 ein Kauf, wenn das Bargeld folgt
Dell notiert bei einem KGV von 17 (auf Basis der Schätzungen für die nächsten zwölf Monate), nachdem es im August einen Höchststand von 26 erreicht hatte, aber immer noch über seinem Fünfjahresdurchschnitt von 12.

Das Management prognostiziert für dieses Fiskaljahr einen bereinigten Gewinn je Aktie von 25,50 Dollar, ein Plus von 148 %, und Analysten erwarten für das darauffolgende Jahr einen normalisierten Gewinn je Aktie von 30,26 Dollar. Das Konsenskursziel von 595 Dollar liegt 19 % über dem Schlusskurs vom Dienstag.
Ich würde weiter kaufen, aber nicht blind. Der Auftragsbestand, die angehobene Prognose und die Zahlen von Super Micro sprechen alle dafür, dass die Nachfrage nach KI-Servern real ist, und 17 ist ein fairer Preis für Gewinne, die so schnell wachsen. Was noch nicht bewiesen ist, ist das Bargeld.
Der Speicher ist das andere Risiko. Michael Dell sagte CNBC am 13. Oktober, dass die Knappheit etwa vier Jahre andauern könnte, während Barclays erwartet, dass das Wachstum nachlässt, wenn sich die Preise normalisieren. Wenn das dritte Quartar einen weiteren freien Cashflow von unter 1 Milliarde Dollar bringt, hört das Cash-Problem auf, temporär zu wirken, und ich würde aufhören, nachzukaufen.
Was ist die Dell-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Dell wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Unternehmen widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in einer der genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!