Novartis (NVS) hat am Dienstag, dem 27. Oktober, seine Gewinnprognose für 2026 angehoben, obwohl es einen Abschreibungsaufwand von 1,9 Milliarden US-Dollar für ein gescheitertes Medikament verbuchte. Das bereinigte Betriebsergebnis (Core Operating Income) wird nun bei konstanten Währungen auf unverändert bis leicht einstellig im Plus erwartet, gegenüber einem zuvor erwarteten leichten einstelligen Rückgang. Die Veröffentlichung zum dritten Quartal zeigte einen bereinigten Gewinn je Aktie (Core EPS) von 2,46 US-Dollar, etwa 9 % über dem Zacks-Konsens von 2,25 US-Dollar, während der Umsatz von 14,52 Milliarden US-Dollar knapp unter der Schätzung von 14,56 Milliarden US-Dollar lag.
Die Abschreibung folgt auf einen Rückschlag in einer klinischen Studie, der vor sieben Wochen bekannt wurde und bereits einen deutlichen Verkauf ausgelöst hatte. Neu ist die Anhebung der Prognose: Da die Umsatzprognose unverändert blieb, deutet dies auf stärkere Margen hin, und der Cashflow hält nicht Schritt.
Wo Novartis den zusätzlichen Gewinn fand
Der Umsatz wuchs bei konstanten Währungen um 4 %, während das bereinigte Betriebsergebnis um 10 % auf 6,04 Milliarden US-Dollar stieg. Die bereinigte Marge erreichte 41,6 %, ein Plus von 2 Prozentpunkten. Kisqali (+37 %), Kesimpta (+22 %), Scemblix (+67 %) und Leqvio (+63 %) kompensierten den Verfall durch Generika, was CEO Vas Narasimhan als Beweis für "die Ersatzkraft des Geschäfts" bezeichnete.
Novartis ließ seine Umsatzprognose auf leichtem einstelligen Wachstum, daher deutet die höhere Gewinnprognose auf stärkere erwartete Margen hin. Eine geringere Aktienanzahl trug ebenfalls zum Gewinnwachstum je Aktie im Jahresvergleich bei.
Was der September Novartis-Aktionären bereits gekostet hat
Die 1,94 Milliarden US-Dollar stellen eine Teilwertberichtigung für Del-Desiran dar, das Medikament gegen Muskelschwund im Zentrum des 12-Milliarden-US-Dollar-Deals mit Avidity. Novartis gab das Verfehlen des primären Endpunkts der HARBOR-Studie am 8. September bekannt, vier Tage nach der Ankündigung des gescheiterten Versuchs für das Herzmedikament Pelacarsen. Die an der Schweizer Börse notierten Aktien schlossen mit einem Minus von 10,9 %, was etwa 26 Milliarden CHF (32 Milliarden US-Dollar) an Marktwert auslöschte, laut Reuters. Die ADRs fielen um 13,9 % auf 137,70 US-Dollar, ein Rückgang, der auch die Nachrichten zu Pelacarsen beinhaltete, die nach US-Börsenschluss am 4. September eingetroffen waren, während die Märkte am 7. September wegen des Labor Day geschlossen waren.
Die Wertberichtigung schrieb etwa 26 % des Buchwerts von Del-Desiran in Höhe von 7,48 Milliarden US-Dollar ab, laut dem Zwischenbericht, und ließ etwa 5,5 Milliarden US-Dollar in den Büchern für ein Medikament, das sein Hauptziel verfehlt hat. Diese Restsumme ist gefährdet, wenn Novartis das Programm weiter zurückfährt. Der Aufwand ist nicht zahlungswirksam und liegt außerhalb des bereinigten Ergebnisses.
TIKR verfolgt 12 Analysten zu Novartis. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Novartis zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Novartis ansehen
Cashflow hinkt der Gewinnstory hinterher
Der freie Cashflow fiel im dritten Quartal um 18 % auf 5,1 Milliarden US-Dollar, gegenüber 6,2 Milliarden US-Dollar im Vorjahreszeitraum. Über neun Monate summiert er sich auf 14,0 Milliarden US-Dollar gegenüber 15,9 Milliarden US-Dollar, ein Rückgang von 12 %, während das bereinigte Betriebsergebnis nur um 1 % zurückging.
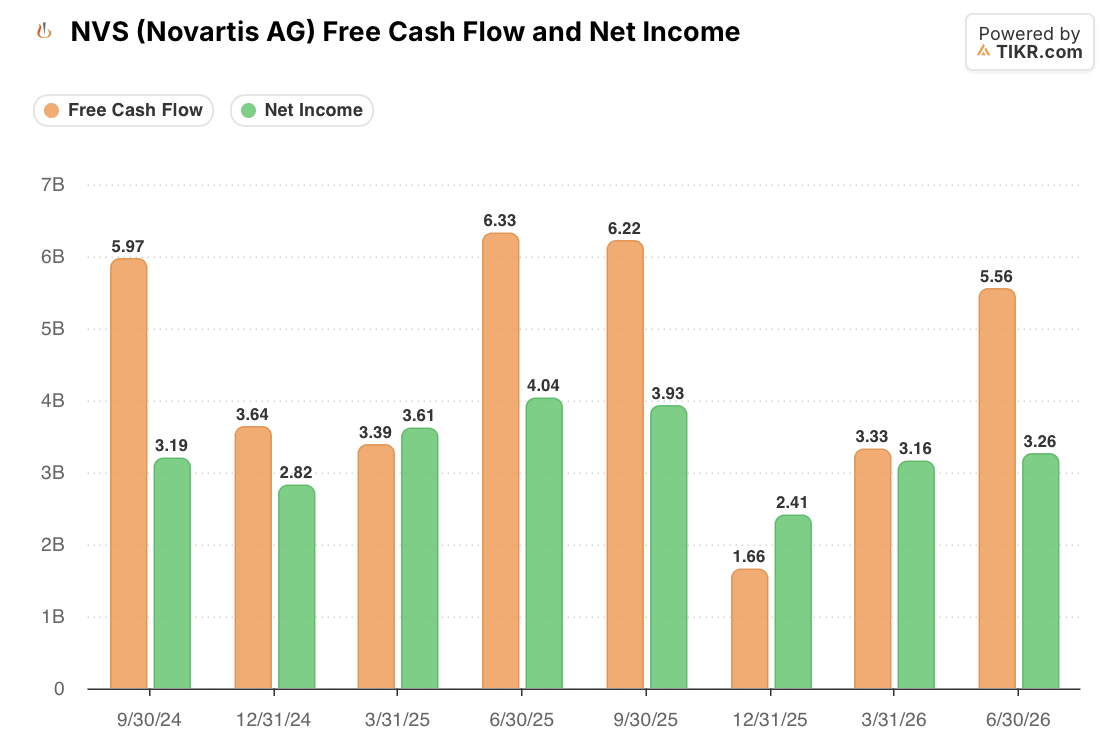
Das ist schwächer, aber nicht gebrochen. Der Cashflow lag in diesem Quartal immer noch etwa das Vierfache des ausgewiesenen Nettoeinkommens, weil die Wertberichtigung nie die Bank verlassen hat. Aber der freie Cashflow im vierten Quartal 2025 von 1,66 Milliarden US-Dollar blieb hinter dem Nettoeinkommen von 2,41 Milliarden US-Dollar zurück, sodass ein weiteres schwaches viertes Quartal daraus ein Muster machen würde.
Wofür Novartis-Aktionäre bezahlen

Die Aktie notiert mit dem 16,4-fachen des erwarteten Gewinns (Forward P/E), über ihrem 5-Jahres-Durchschnitt von 14,3x. Der September drückte das KGV von fast 18x nach unten, und es hat sich nur teilweise erholt.
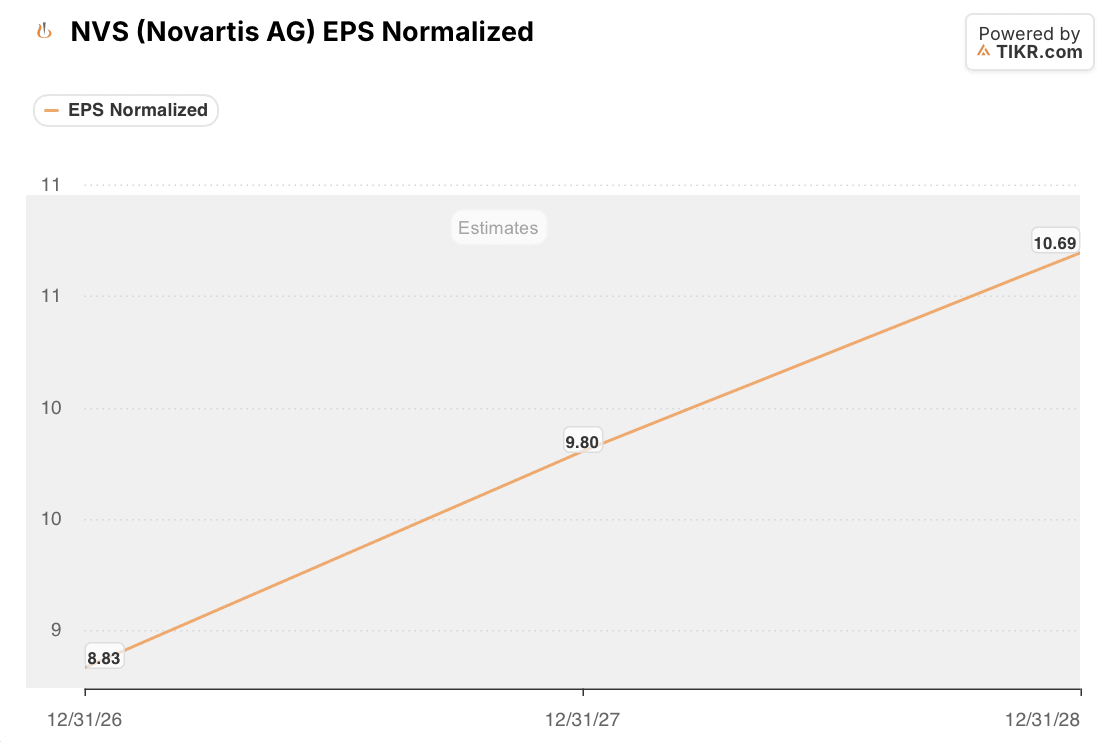
Die Wall Street erwartet einen Gewinn je Aktie von 8,83 US-Dollar in diesem Jahr, 9,80 US-Dollar in 2027 und 10,69 US-Dollar in 2028, ein Wachstum von etwa 10 % pro Jahr. Novartis prognostiziert ein Umsatzwachstum von 5 % bis 6 % pro Jahr bis 2030, daher muss die Marge weiterhin das leisten, was sie in diesem Quartal getan hat. Die heutige Prognoseanhebung macht das glaubwürdiger. Bei einem KGV von 16,4x rechnet der Kurs jedoch bereits damit, und die Schätzung für 2027 erfordert ein Gewinnwachstum je Aktie von 11 % von einem Unternehmen, das gerade seine Umsatzprognose beibehalten hat.
Was ist die Novartis-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was die NVS-Aktie wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Novartis AG kostenlos bewerten→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!