HSBC Holdings (HSBC) fielen am Dienstag, dem 27. Oktober, um mehr als 6% in Hongkong auf etwa HK$133, nachdem die Quartalszahlen der Bank knapp unter den Prognosen lagen. Das Vorsteuerergebnis stieg im Quartalsbericht um 32% auf $9,6 Milliarden, und die Bank kündigte ein weiteres Aktienrückkaufprogramm von bis zu $1 Milliarde sowie eine Dividende von $0,10 an.
Die 32% schmeicheln dem Quartal. HSBC hatte im gleichen Vorjahreszeitraum $1,4 Milliarden an rechtlichen Rückstellungen gebildet, und das Fehlen dieser Position erklärt den Großteil des Anstiegs. Ohne bemerkenswerte Posten stieg das Vorsteuerergebnis um 10% auf $10,0 Milliarden. Der Umsatz von $18,6 Milliarden verfehlte die von CNBC genannte Konsensschätzung von $18,93 Milliarden, und das Vorsteuerergebnis lag knapp unter den erwarteten $9,69 Milliarden.
Der Kostensenkungsplan liegt vor dem Zeitplan
HSBC hatte ursprünglich jährliche Einsparungen von $1,5 Milliarden bis Ende 2026 versprochen. Dieses Ziel wurde früher erreicht und bei den Halbjahreszahlen am 4. August auf etwa $2 Milliarden angehoben. Bis Ende September hatte die Bank Maßnahmen umgesetzt, die zu annualisierten Einsparungen von etwa $1,9 Milliarden führen, wofür $1,6 Milliarden für Restrukturierung ausgegeben wurden.
Die Einsparungen zeigen sich in den Zahlen. Die zielbasierte Betriebskostenquote, HSBCs eigenes Kostenmaß, stieg nur um 1,4% gegenüber dem Vorjahr, und die Kosteneffizienzquote verbesserte sich von 56,6% auf 47,4%. Die Eigenkapitalrendite (RoTE) ohne bemerkenswerte Posten lag bei 18,2%, über der von HSBC bis 2028 angestrebten Untergrenze von 17%.
Warum ist die Aktie dann gefallen?
HSBCs Aktienrückkäufe sind geschrumpft
HSBC war früher einer der größten Käufer eigener Aktien. Die verwässerte Aktienanzahl sank von 20,30 Milliarden im Jahr 2021 auf 17,28 Milliarden in den letzten zwölf Monaten, ein Rückgang von 14,9%, wobei in den Jahren 2024 und 2025 jeweils etwa 5% eingezogen wurden.
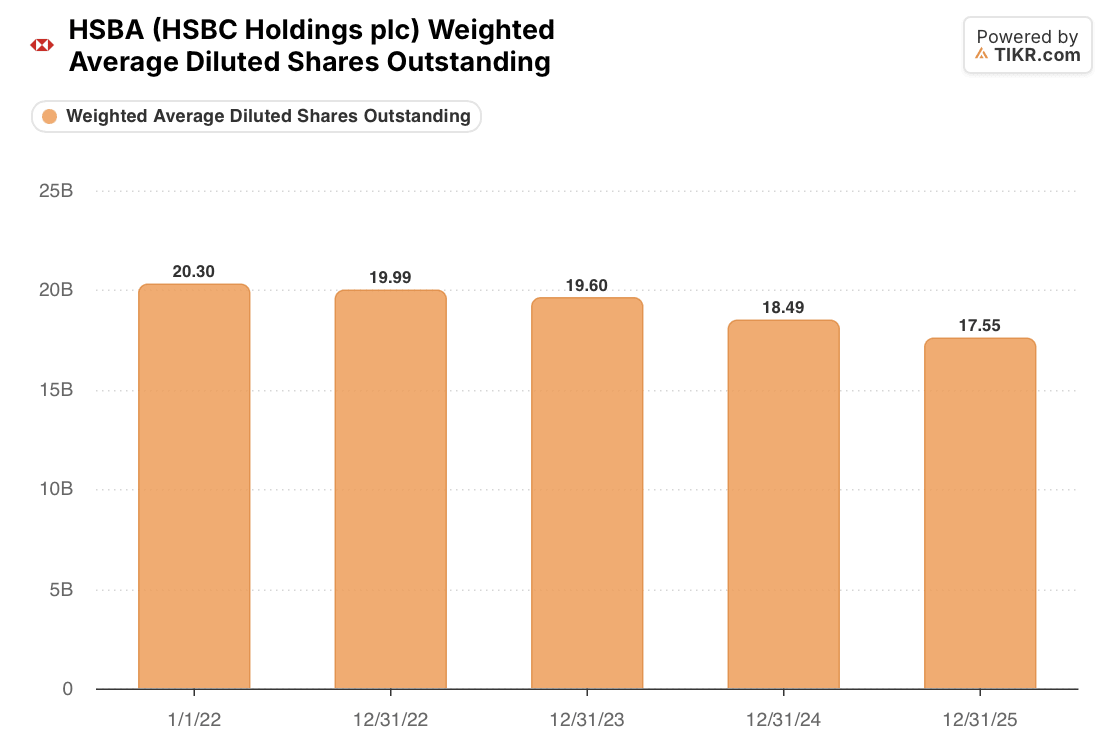
Das neue Programm ist viel kleiner. Zum aktuellen Kurs kauft $1 Milliarde etwa 59 Millionen Aktien oder 0,3% der Gesamtanzahl. Würde dies jedes Quartal wiederholt, würde HSBC seine Aktienanzahl um etwa 1,4% pro Jahr reduzieren, kaum ein Viertel des jüngsten Tempos.
Das Kapital ist der limitierende Faktor. Die CET1-Quote von HSBC sank auf 13,9%, unterhalb der eigenen Zielspanne von 14% bis 14,5%, da die risikogewichteten Aktiva wuchsen und höhere Anleiherenditen den Wert der für Liquidität gehaltenen Anleihen minderten.
TIKR verfolgt 18 Analysten zu HSBC. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für HSBC zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. HSBCs Analystenbewertungen ansehen
Das Vermögensgeschäft stagnierte
Die andere Enttäuschung war das Vermögensgeschäft, der asiatische Wachstumsmotor, auf den HSBC seine Strategie ausgerichtet hat. Die Gebühren und sonstigen Erträge aus dem Vermögensgeschäft beliefen sich auf $2,69 Milliarden und stagnierten gegenüber dem Vorjahr, nach Wachstumsraten von 15% und 23% in den ersten beiden Quartalen, berichtete Reuters. (HSBC verwies auf Einmaleffekte im Versicherungsgeschäft und Geschäftsverkäufe im Vorjahr, während Vertrieb von Anlageprodukten und Privatbanking weiter wuchsen.) Das ist die Zahl, auf die auch Aktionäre von Standard Chartered (STAN) achten werden, da sie die gleichen Hongkonger und asiatischen Vermögenskunden anvisieren.
Die Bewertung lässt dafür wenig Spielraum. Die HSBC-Aktie notiert bei einem KGV von 10,03x für die nächsten zwölf Monate (NTM), gegenüber etwa 12x im August, aber immer noch über dem Dreijahresdurchschnitt von 8,61x.
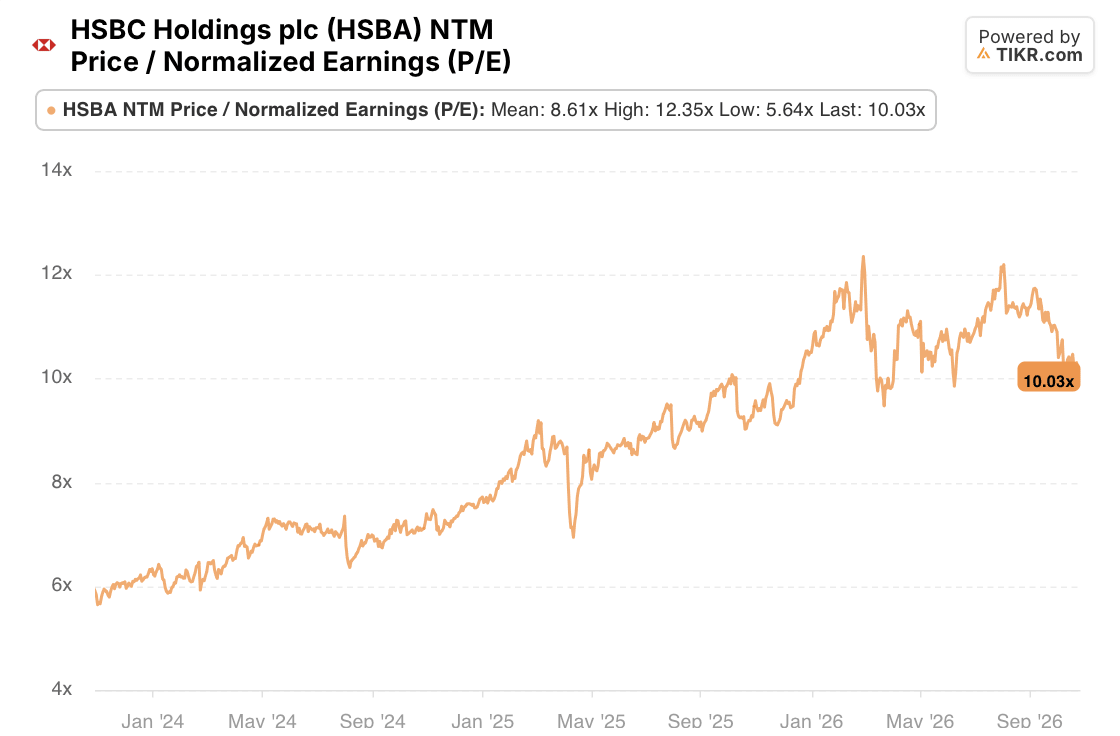
Die Bewertungssteigerung hatte Wachstum eingepreist, das dieses Quartal nicht geliefert wurde.
Das Datum, das HSBC-Aktionäre im Kalender markieren sollten
1. Januar 2027. HSBC erwartet, dass die finalen Basel 3.1-Regeln ihre CET1-Quote an diesem Tag um etwa 40 bis 50 Basispunkte erhöhen werden, wobei der endgültige Effekt von Modellierung und behördlichen Genehmigungen abhängt. Alles andere gleichgesetzt, würde dies die CET1-Quote von 13,9% auf etwa 14,3% bis 14,4% anheben, innerhalb der Zielspanne von HSBC. Der Vorteil entspricht etwa $3,7 bis $4,6 Milliarden Kapital bei aktuellen risikogewichteten Aktiva, aber er legt nicht fest, wie viel HSBC durch Aktienrückkäufe ausschütten kann.
Das entscheidet über die Aktie von hier an. Wenn HSBC diesen Spielraum bei den Jahreszahlen am 23. Februar in größere Rückkäufe umwandelt, hält die Bewertung von 10x Gewinn für ein Geschäft mit 18% Rendite stand. Bleiben die Rückkäufe bei $1 Milliarde pro Quartal, während das Vermögensgeschäft stagniert, hat das KGV Raum, sich wieder auf etwa 8,6x zuzubewegen. Der Großteil der geplanten annualisierten Einsparungen ist bereits umgesetzt, daher ist die Rückkaufzahl im Februar der nächste Test für meine These.
Was ist die HSBC-Aktie also wirklich wert?
TIKR ermöglicht es Ihnen, den zukünftigen Kurs jeder Aktie in weniger als einer Minute zu prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was die HSBA-Aktie wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
HSBC Holdings plc kostenlos bewerten→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!