Wichtige Erkenntnisse:
- Nachfrage nach KI-Netzwerken: Arista verzeichnete sein erstes Quartal mit 3 Milliarden US-Dollar Umsatz, ein Umsatzplus von 37,7 %.
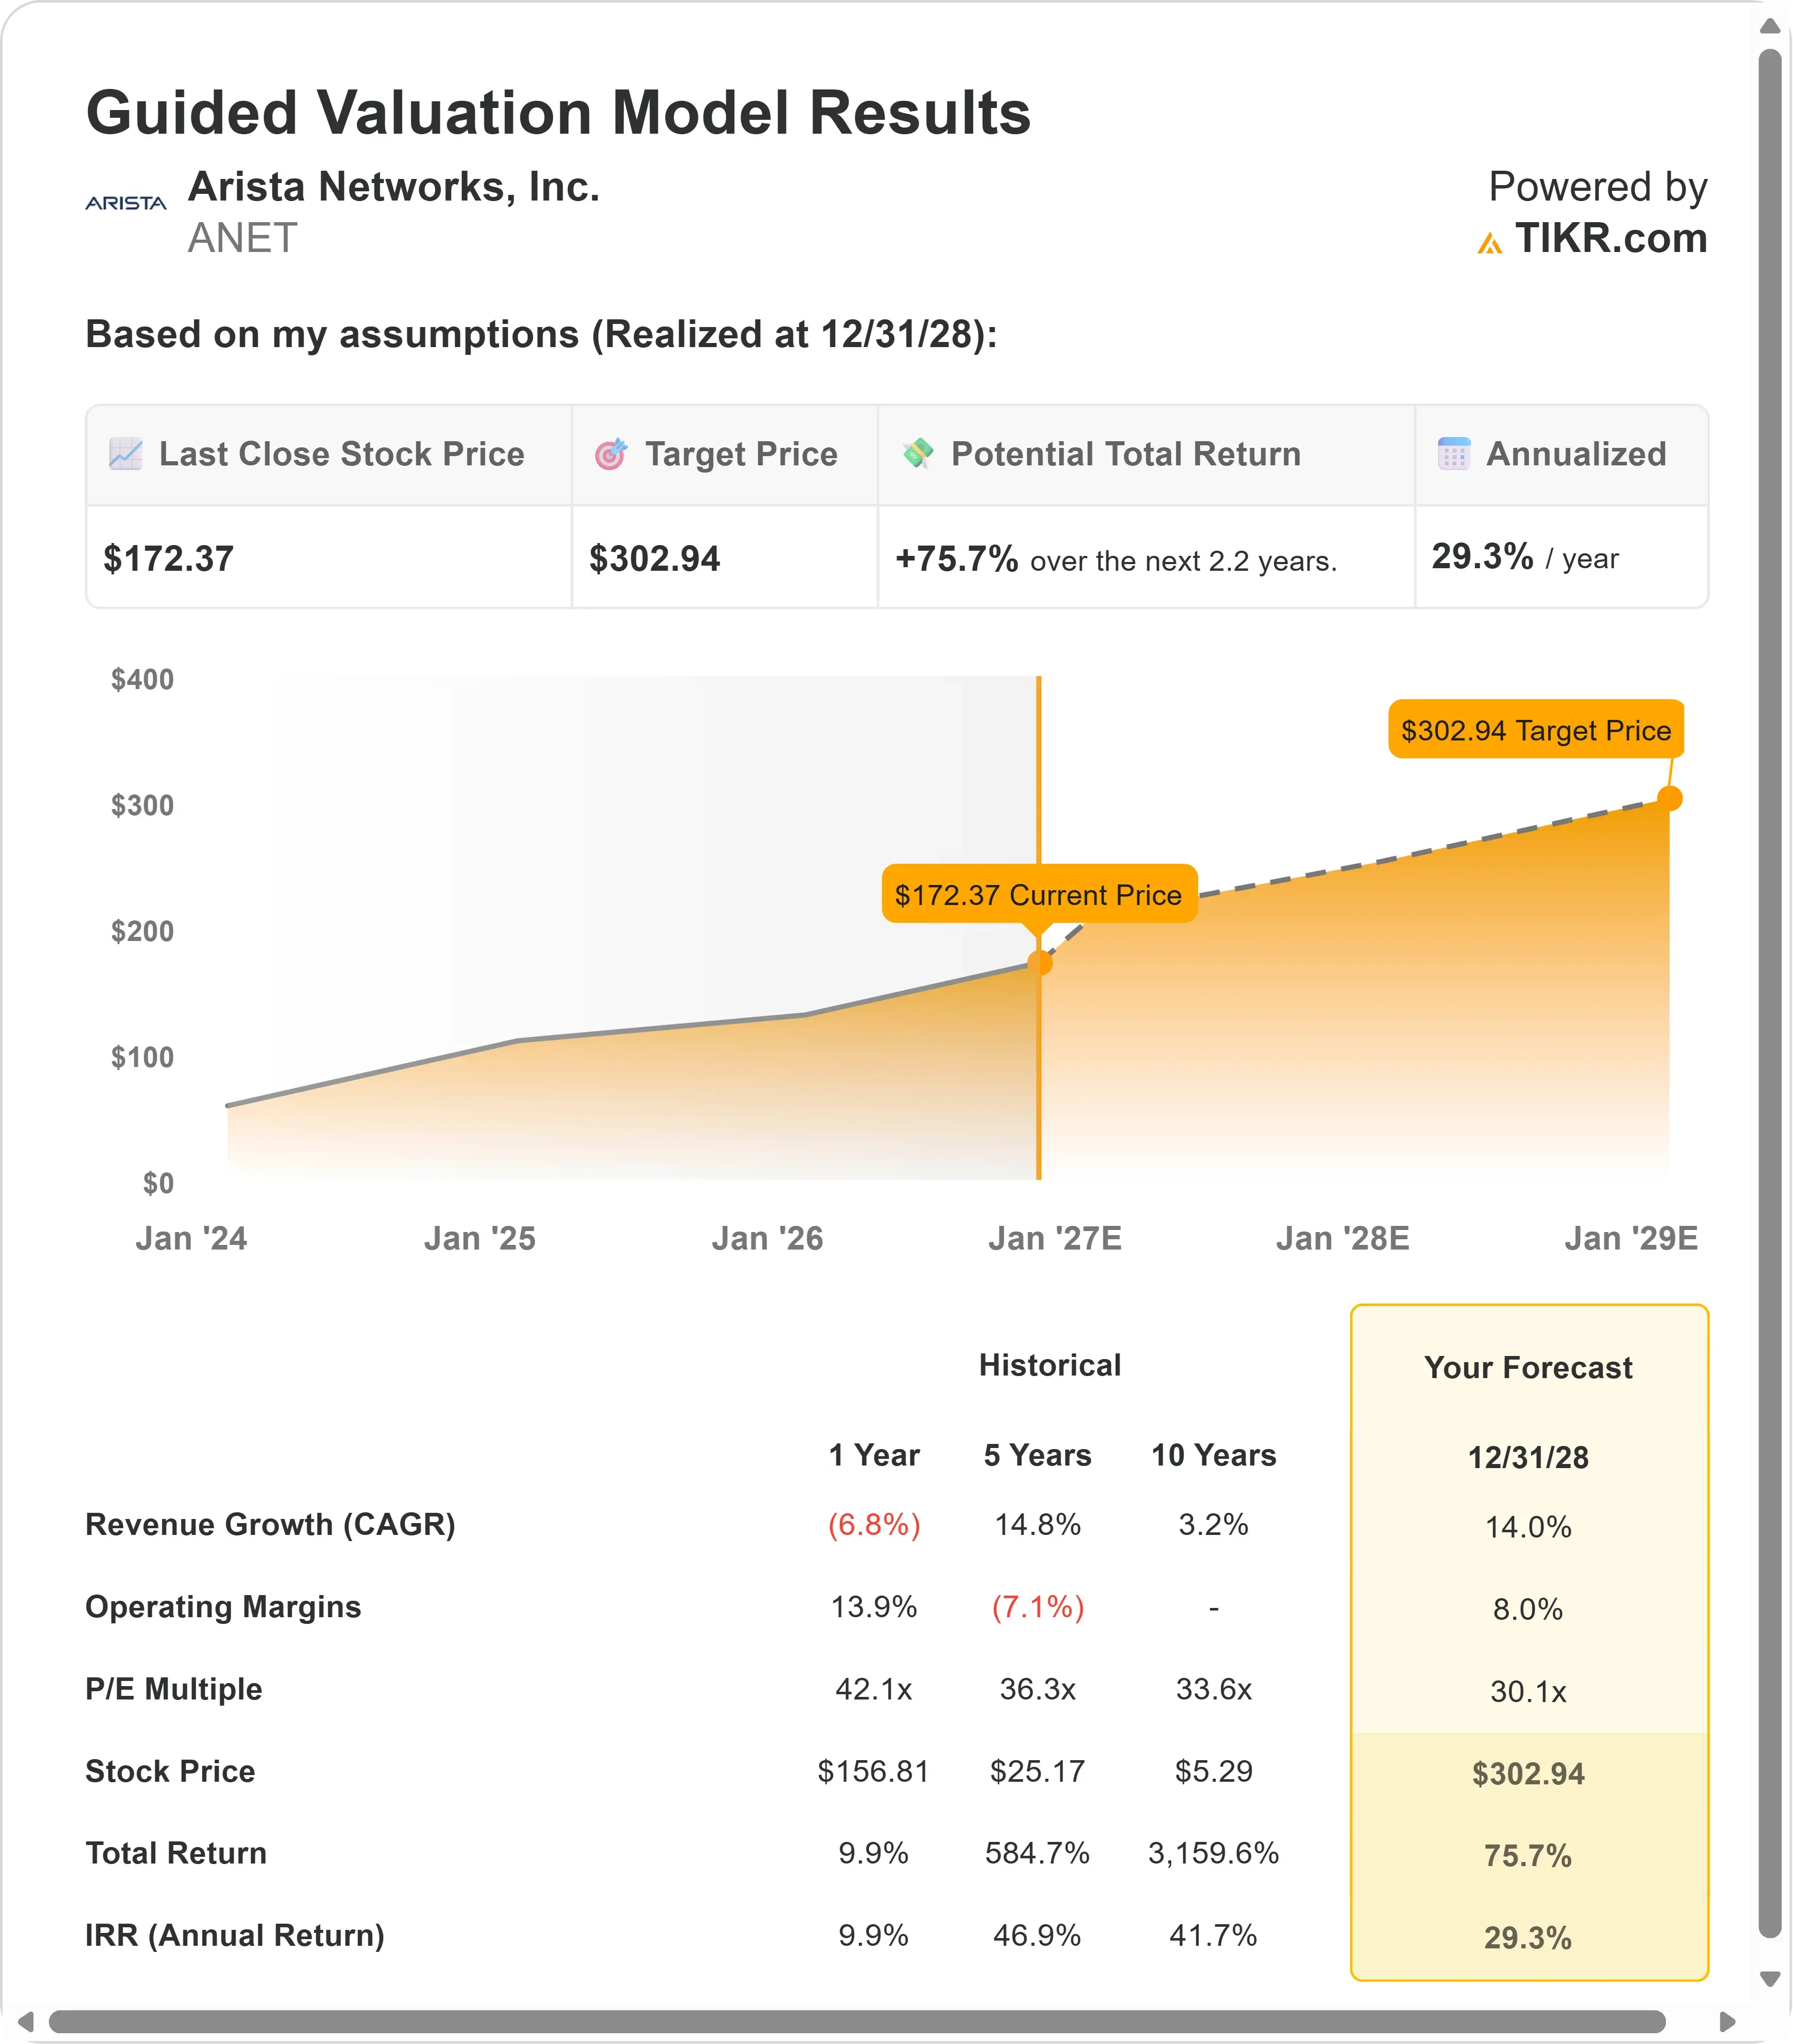
- Kursprognose: Basierend auf der aktuellen Umsetzung könnte die ANET-Aktie bis Dezember 2028 einen Kurs von 303 US-Dollar erreichen.
- Potenzielle Gewinne: Dieses Ziel impliziert eine Gesamtrendite von 76 % gegenüber dem aktuellen Kurs von 172,37 US-Dollar.
- Jährliche Rendite: Anleger könnten in den nächsten 2,2 Jahren ein jährliches Wachstum von etwa 29 % erzielen.
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos)>>>
Arista Networks (ANET) lieferte im Q2 sein bisher bestes Quartal ab, da der Umsatz die 3-Milliarden-Dollar-Marke überschritt und damit um 37,7 % gegenüber dem Vorjahr stieg. Das lag deutlich über den eigenen Prognosen des Unternehmens von 2,8 Milliarden US-Dollar.
Der Gewinn pro Aktie stieg um 39,7 % auf 1,02 US-Dollar und das Betriebsergebnis erreichte 1,5 Milliarden US-Dollar, was einer Marge von 49,9 % entspricht.
Das Management erhöhte seine Umsatzprognose für 2026 zum dritten Mal in diesem Jahr. Das neue Ziel liegt bei etwa 12,6 Milliarden US-Dollar, was einem Wachstum von 40 % entspricht und 1,1 Milliarden US-Dollar über der Prognose vom Mai liegt.
Die Nachfrage breitet sich auch aus. Mehr als 100 Kunden nutzen mittlerweile Aristas Etherlink-KI-Switches, während es 2024 nur vier oder fünf waren.
Das Unternehmen beendete das Quartal mit 13,3 Milliarden US-Dollar an Bargeld und marktfähigen Wertpapieren.
Trotzdem hat die Aktie im vergangenen Jahr nur etwa 13 % zugelegt. Bei 172,37 US-Dollar könnten Anleger hier immer noch Wert finden.
Was das Modell für die Arista Networks-Aktie sagt
Wir haben uns Arista angesehen, da KI-Rechenzentren größer und weiter verteilt werden.
Strom und Platz sind knapp, daher vernetzen KI-Unternehmen Rechenzentren über Regionen hinweg. Arista nennt dies "Scale-Across", und sein 7800-Switch ist das Flaggschiffprodukt dafür.
Der Markt dafür wird bis 2030 auf 15 bis 20 Milliarden US-Dollar prognostiziert. Heute liegt er bei etwa 3 bis 4 Milliarden US-Dollar. Scale-Across sollte in diesem Jahr etwa 30 % von Aristas KI-Ziel ausmachen.
Aristas Software verschafft ihm auch einen Vorteil. Sie ermöglicht es Kunden, Switches ohne Ausfallzeiten zu aktualisieren. CEO Jayshree Ullal sagt, Käufer bevorzugen dies gegenüber günstigerer "White-Box"-Hardware, die mehr Personal für den Betrieb benötigt.
Unter Verwendung einer Prognose von 14 % jährlichem Umsatzwachstum und 8 % Betriebsmargen projiziert unser Modell einen Kursanstieg auf 302,94 US-Dollar bis zum 31. Dezember 2028. Dies setzt ein Kurs-Gewinn-Verhältnis (KGV) von 30,1x voraus.
Das liegt unter dem aktuellen KGV von 37,1x für die nächsten zwölf Monate. Es liegt auch deutlich unter dem Einjahresdurchschnitt von 42,1x.
Unsere Bewertungsannahmen
Schätzen Sie den fairen Wert eines Unternehmens sofort (Kostenlos mit TIKR) >>>
Unsere Bewertungsannahmen
TIKRs Bewertungsmodell ermöglicht es Ihnen, Ihre eigenen Annahmen für das Umsatzwachstum, die Betriebsmargen und das KGV eines Unternehmens einzugeben, und berechnet die erwarteten Renditen der Aktie.
Hier ist, was wir für die Arista Networks-Aktie verwendet haben:
1. Umsatzwachstum: 14%
Aristas Umsatzwachstumsrate über fünf Jahre beträgt 14,8 %, und unsere Schätzung liegt knapp darunter.
Es liegt weit unter den 40 % Wachstum, die das Management für 2026 erwartet, da wir annehmen, dass sich dieses Tempo mit der Zeit abschwächen wird.
Dennoch sind die Wachstumstreiber real. Arista erwartet, dass ein oder zwei Kunden zusätzlich zu Microsoft und Meta über 10 % des Umsatzes ausmachen werden.
Seine Switches der nächsten Generation mit 1,6T beginnen mit Tests in der zweiten Hälfte des Jahres 2026. Die Produktion sollte 2027 folgen. Preiserhöhungen sollten ebenfalls Ende dieses Jahres oder nächstes Jahr beginnen, sich positiv auszuwirken.
2. Betriebsmargen: 8%
Die Betriebsmarge der letzten zwölf Monate beträgt 11,1 %, und wir verwenden eine vorsichtige 8 %.
Aristas eigene Ergebnisse liegen viel höher. Seine Betriebsmarge im Q2 betrug 49,9 %, und es zielt nun auf 48 % bis 49 % für 2026 ab.
Kosten sind jedoch ein Risiko. Die Preise für Speicher und Chips steigen, und die Bruttomarge wird mit 62 % bis 64 % prognostiziert.
Arista hat seine Kaufverpflichtungen auch auf 9,7 Milliarden US-Dollar verdreifacht. Ullal sagt, dass die Lieferengpässe in der Branche bis 2028 anhalten könnten.
3. Ausstiegs-KGV: 30,1x
Der Markt bewertet Arista mit einem KGV von 37,1x für die nächsten zwölf Monate, während wir annehmen, dass dies auf 30,1x fällt.
Das liegt unter dem 10-Jahres-Durchschnitt von 33,6x und dem 5-Jahres-Durchschnitt von 36,3x.
Niedrigere Multiples sind üblich, wenn das Wachstum nachlässt. Dennoch sollten Aristas KI-Exposure und starker Cashflow eine gewisse Prämie aufrechterhalten.
Erstellen Sie Ihr eigenes Bewertungsmodell, um jede Aktie zu bewerten (Es ist kostenlos!) >>>
Was passiert, wenn die Dinge besser oder schlechter laufen?
Die Netzwerknachfrage verläuft zyklisch, und die KI-Ausgaben können nachlassen. So könnte sich die Arista-Aktie unter verschiedenen Szenarien bis Dezember 2030 entwickeln:
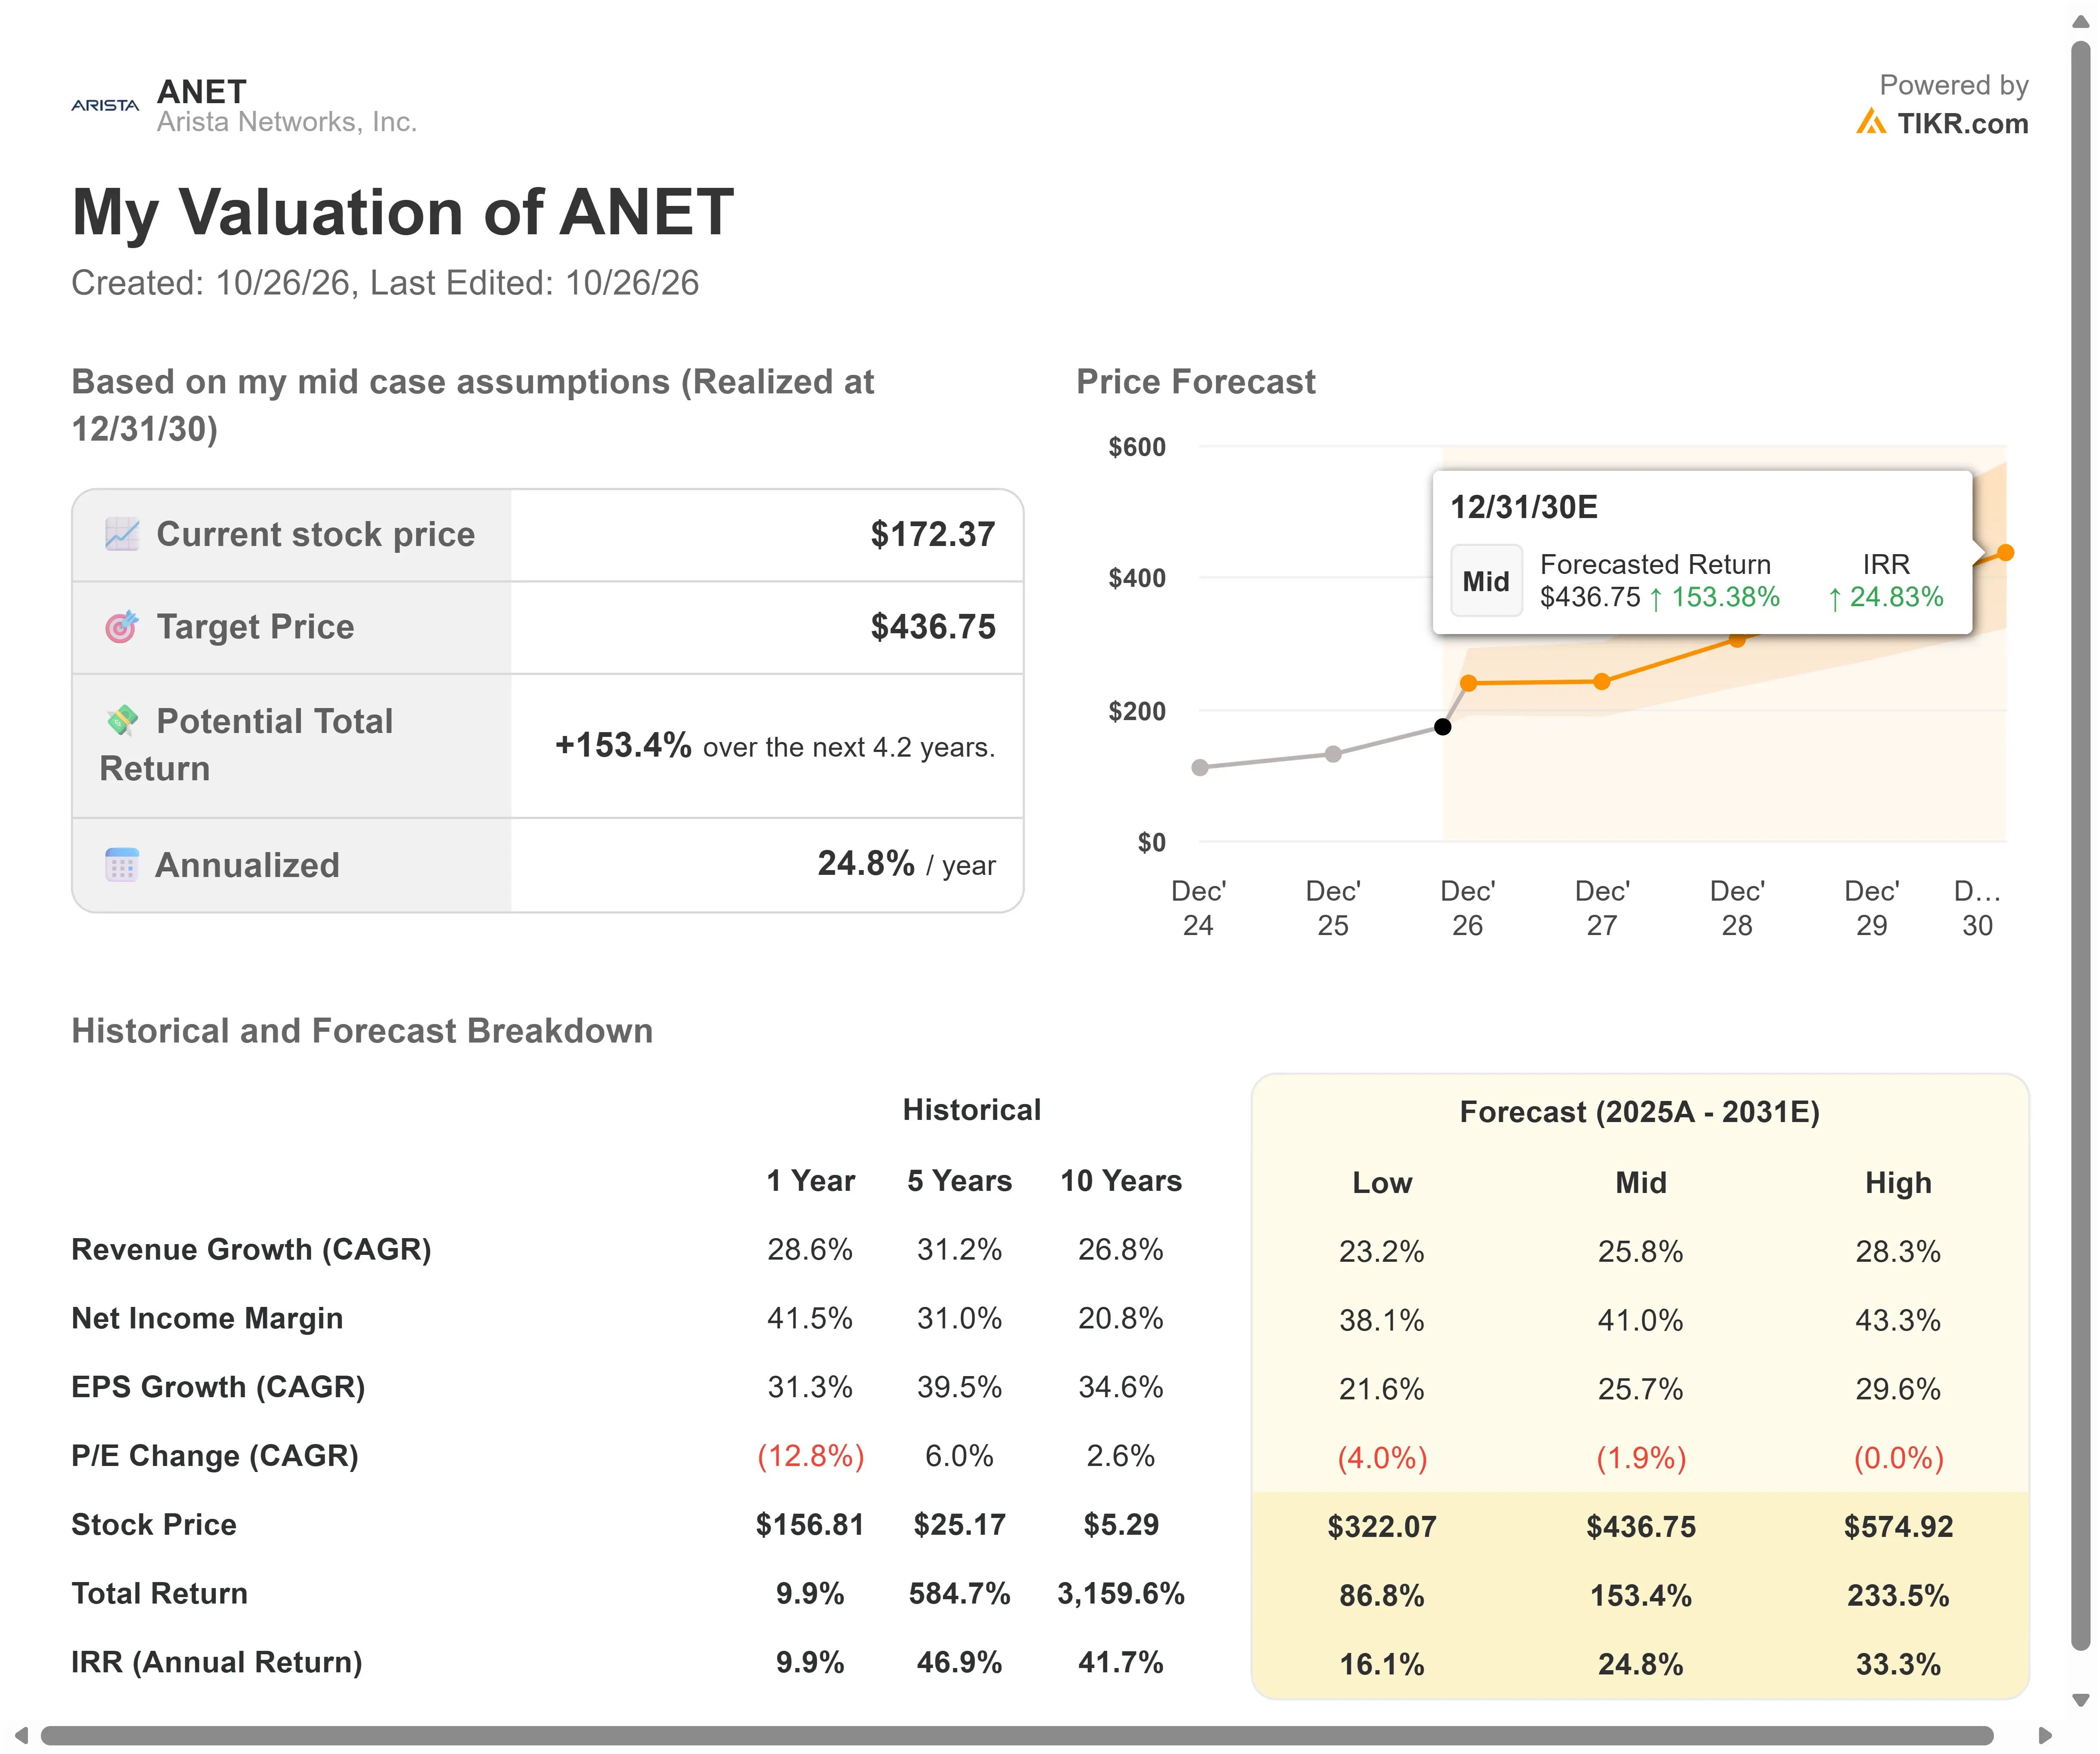
- Schwacher Fall: Wenn das Umsatzwachstum auf 23,2 % verlangsamt und die Nettogewinnmargen auf 38,1 % fallen, sehen Anleger immer noch eine Gesamtrendite von 86,8 % (16,1 % jährlich). Das impliziert einen Kurs von 322,07 US-Dollar.
- Mittlerer Fall: Bei einem Wachstum von 25,8 % und Margen von 41,0 % erwarten wir eine Gesamtrendite von 153,4 % (24,8 % jährlich). Das impliziert einen Kurs von 436,75 US-Dollar.
- Starker Fall: Wenn das Wachstum 28,3 % erreicht und die Margen bei 43,3 % bleiben, könnten die Renditen insgesamt 233,5 % betragen (33,3 % jährlich). Das impliziert einen Kurs von 574,92 US-Dollar.
Sehen Sie, was Analysten aktuell über die ANET-Aktie denken (Kostenlos mit TIKR) >>>
Die Bandbreite hängt davon ab, wie lange die Ausgaben für KI-Rechenzentren anhalten.
Im schwachen Fall begrenzen Lieferengpässe die Auslieferungen oder große Kunden reduzieren Bestellungen.
Im starken Fall gewinnt Arista mehr KI-Labore und Cloud-Kunden. Auch die Scale-Across-Nachfrage wächst schneller als erwartet.
Wie viel Potenzial hat die Arista Networks-Aktie von hier aus?
Mit TIKRs neuem Bewertungsmodell-Tool können Sie den potenziellen Aktienkurs einer Aktie in weniger als einer Minute schätzen.
Alles, was benötigt wird, sind drei einfache Eingaben:
- Umsatzwachstum
- Betriebsmargen
- Ausstiegs-KGV
Wenn Sie unsicher sind, was Sie eingeben sollen, füllt TIKR jede Eingabe automatisch mit den Konsensschätzungen der Analysten aus und gibt Ihnen so einen schnellen, zuverlässigen Ausgangspunkt.
Von dort aus berechnet TIKR den potenziellen Aktienkurs und die Gesamtrenditen unter Bullen-, Basis- und Bären-Szenarien, sodass Sie schnell sehen können, ob eine Aktie unterbewertet oder überbewertet aussieht.
Sehen Sie den wahren Wert einer Aktie in weniger als 60 Sekunden (Kostenlos mit TIKR) >>>
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investoren-Bestände und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!