Tesla (TSLA) schloss am Montag, dem 26. Oktober, mit einem Plus von 5,2 % bei 391,62 $, nachdem der Barclays (BCS)-Analyst Dan Levy die Aktie von Equal Weight auf Overweight hochgestuft und sein Kursziel von 370 $ auf 450 $ angehoben hatte. Im Laufe der Sitzung erreichte die Aktie 397,27 $, etwa 6,7 % über dem Schlusskurs vom Freitag, bei einem Umsatz von 53,1 Millionen Aktien gegenüber einem 30-Tage-Durchschnitt von 36,0 Millionen.
Diese Bewegung fügte dem Marktwert von Tesla etwa 77 Milliarden Dollar hinzu, und ein großer Teil der dahinterstehenden Argumentation beruht auf einem Deal, den niemand unterschrieben hat.
Barclays rechnet einen SpaceX-Aufschlag ein
Levy nannte drei operative Gründe: ein Autogeschäft, von dem er erwartet, dass es in diesem Jahr nach zwei Jahren des Rückgangs wachsen wird, Megapack-Kapazitäten, die laut Tesla für 2027 nahezu ausverkauft sind, und eine schnell wachsende Robotaxi-Flotte. Ein vierter Grund war die Aussicht auf eine Kombination mit SpaceX (SPCX), die Barclays als allgemein erwartet und wahrscheinlich mit einem Aufschlag für Tesla-Aktionäre verbunden ansieht.
Dafür gibt es eine reale Grundlage. Auf dem Quartalsgespräch von SpaceX am 20. Oktober sagte Elon Musk, beide Unternehmen hätten Sonderausschüsse unabhängiger Direktoren gebildet und eine Fusion wäre "eine gute Idee". Er sagte auch, die Ausschüsse hätten sich noch nicht auf Bedingungen geeinigt und könnten dies auch nie tun. Levy hatte die Struktur bereits am 14. Oktober skizziert: ein reiner Aktiendeal mit SpaceX als Käufer, basierend auf Marktkapitalisierungen von 2,1 Billionen und 1,5 Billionen Dollar.
Teslas eigene Gewinne können 450 $ nicht tragen
Tesla notiert zum 183,15-fachen der normalisierten Gewinne der nächsten zwölf Monate (NTM), gegenüber einem Fünfjahresdurchschnitt von 107,91x. Bei diesem Durchschnitt würde die Aktie bei etwa 231 $ liegen, etwa 41 % unter dem Schlusskurs vom Montag.

Die Gewinne werden voraussichtlich steigen. Analysten prognostizieren eine normalisierte EPS von 1,77 $ für 2026, 2,18 $ für 2027 und 3,22 $ für 2028.
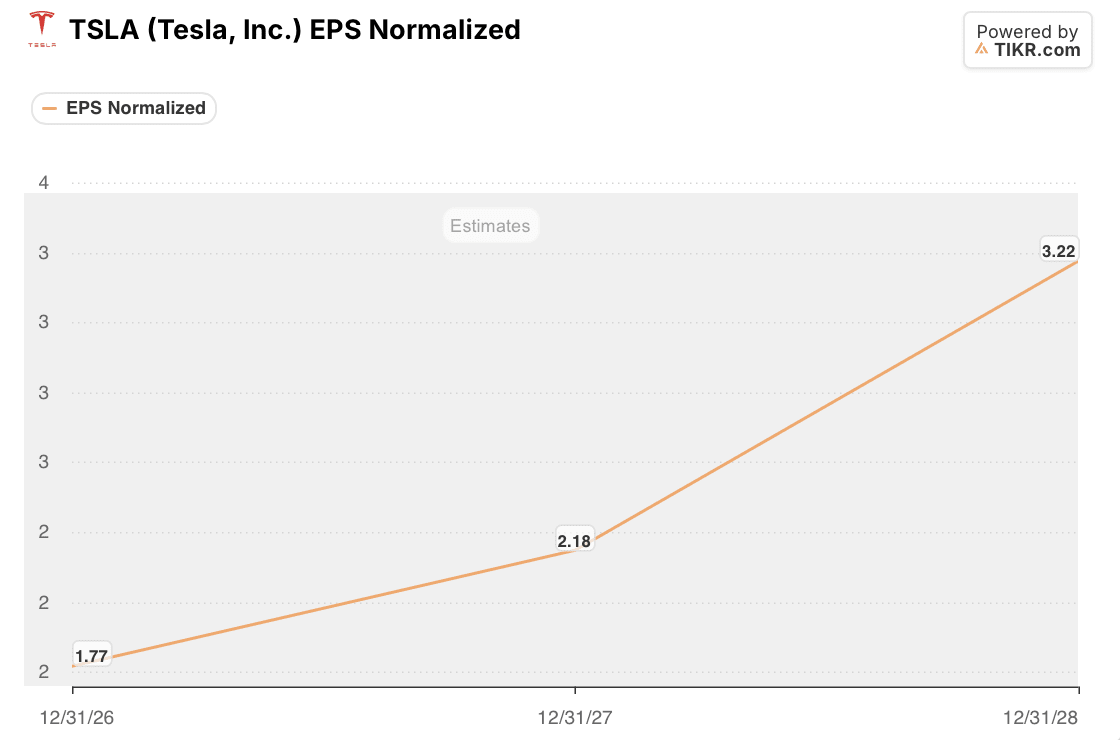
Barclays' 450 $ entsprechen immer noch etwa dem 206-fachen der Gewinne für 2027 und dem 140-fachen der Gewinne für 2028. Um das zu rechtfertigen, muss die operative Geschichte deutlich größer werden, oder ein Käufer muss zuerst einen höheren Preis zahlen.
TIKR verfolgt 49 Analysten zu Tesla. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Tesla zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Tesla an
Energie ist der stärkste Teil der Bullen-Argumentation
Die Umsätze aus Energieerzeugung und -speicherung erreichten 2025 12,77 Milliarden Dollar, ein Plus von 27 % gegenüber 10,09 Milliarden Dollar und mehr als das Dreifache der 3,91 Milliarden Dollar von 2022. Diese Erfolgsbilanz untermauert Levys Prognose, dass die Megapack-Auslieferungen 2027 um mehr als 50 % wachsen werden.

Das letzte Quartal war schwächer. Die Energieumsätze des dritten Quartals sanken im Jahresvergleich um etwa 16 % auf 2,88 Milliarden Dollar, trotz nahezu rekordverdächtiger Installationen. Auf Jahresbasis hochgerechnet sind das etwa 11,5 Milliarden Dollar, weniger als der Gesamtumsatz von 2025. Ein vollständig ausgebuchtes Auftragsbuch für 2027 hilft, aber Energie ist immer noch ein Geschäft mit etwa 12 Milliarden Dollar Jahresumsatz innerhalb eines 1,55 Billionen Dollar schweren Unternehmens.
Die Frage, die SpaceX und Tesla noch nicht beantwortet haben
Wie der Aufschlag aussieht und wer ihn zahlt, ist noch unbekannt. Bei einem reinen Aktiendeal werden Tesla-Aktionäre mit SpaceX-Aktien bezahlt, und SpaceX ist das Unternehmen, von dem erwartet wird, dass es Cashflow verbrennt: Der von Barclays zitierte Bloomberg-Konsens sieht vor, dass Tesla 2030 einen Free Cashflow von 12 Milliarden Dollar generiert, während SpaceX 17 Milliarden Dollar verbrennt. Die Tesla-Seite benötigt außerdem die Zustimmung von 50 % aller ausstehenden Aktien, nicht nur der abstimmenden Aktien, was Musk selbst als hohe Hürde bezeichnete. Er besitzt fast ein Fünftel von Tesla, hat aber als befangene Partei keinen Sitz in den Gesprächen.
Ohne den Deal ist Barclays' Upgrade bei einem KGV von 183x schwer zu rechtfertigen. Wenn die Ausschüsse Bedingungen mit einem echten Aufschlag vereinbaren, zahlt sich der Fusionsanteil der These aus. Die Jahreshauptversammlung von Tesla ist für den 3. Dezember angesetzt, aber die Tagesordnung enthält keinen Fusionsvorschlag, und keines der Unternehmen hat eine Frist für einen Deal festgelegt. Solange keine Bedingungen existieren, muss Tesla dieses Vielfache auf seine eigenen Gewinne halten, und das ist der Teil der Rally vom Montag, dem ich am wenigsten vertrauen würde.
Was ist die Tesla-Aktie also wirklich wert?
TIKR ermöglicht es Ihnen, den zukünftigen Preis jeder Aktie in weniger als einer Minute zu prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was die TSLA-Aktie wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Tesla, Inc. kostenlos bewerten→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Investitionsdaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!