

Wichtige Erkenntnisse
- Chevron erzielte im zweiten Quartal 2026 einen freien Cashflow von 18,1 Milliarden US-Dollar, und Realty Income kündigte im Juni 2026 seine 115. aufeinanderfolgende Quartalsdividenden-Erhöhung an.
- Chevrons Dividende beanspruchte 51 % seines freien Cashflows in den zwölf Monaten bis zum 30. Juni 2026, und die von Realty Income 75 % seines AFFO im Geschäftsjahr 2025.
- Chevron trägt deutlich weniger Schulden, mit einem Netto-Verschuldungsgrad (Net Debt/EBITDA) von 0,56x gegenüber 5,74x bei Realty Income.
- Realty Incomes Strategie hin zu privatem Kapital, wobei öffentliches Eigenkapital bisher nur 18 % seines Investitionsvolumens 2026 ausmacht, ist der Plan, den man im Auge behalten sollte.
Chevron (CVX) erzielte im zweiten Quartal 2026 einen freien Cashflow von 18,1 Milliarden US-Dollar, gegenüber 4,9 Milliarden US-Dollar im gleichen Quartal des Vorjahres. Die Produktion stieg durch die Hess-Übernahme und das Wachstum im Permian-Becken um 20 %.
Auch eine ganz andere Art von Dividenden-Aktie hatte einen starken Sommer. Realty Income (O) kündigte im Juni 2026 seine 115. aufeinanderfolgende Quartalsdividenden-Erhöhung an und erhöhte anschließend seine AFFO-pro-Aktie-Prognose für 2026 auf 4,44 bis 4,45 US-Dollar.
Beide Dividenden sind die Art, die man kauft und vergisst. Aber wenn man nur eine für die nächsten 20 Jahre halten könnte, welche wäre es?
| Kennzahl | Chevron (CVX) | Realty Income (O) |
|---|---|---|
| Dividendenrendite | 3,4 % | 6,1 % |
| Dividendenwachstum, GJ 2020–2025 | 5,8 % p.a. | 2,9 % p.a. |
| Rekord, laut Unternehmen | 39. aufeinanderfolgendes Jahr mit Erhöhung | Über 31 aufeinanderfolgende Jahre mit Erhöhung |
| Abdeckung, letzter Bericht | 51 % Cash-Dividenden-Ausschüttungsquote (TTM bis 30.06.2026) | 75 % AFFO-Ausschüttungsquote (GJ 2025) |
| Netto-Verschuldung/EBITDA (LTM) | 0,56x | 5,74x |
| Zinsdeckungsgrad (LTM) | 18,93x | 2,35x |
Quelle: TIKR, 9. Okt. 2026; Dividendenrekorde von den jeweiligen Unternehmen.
Chevrons Cash kommt in Wellen
Chevron wächst, und der Hess-Deal ist ein großer Grund dafür. Die Netto-Produktion erreichte im zweiten Quartal 2026 4.070 MBOED, ein Plus von 20 % gegenüber dem zweiten Quartal 2025, und das Unternehmen tilgte im Quartal 8,4 Milliarden US-Dollar Schulden. CEO Michael Wirth sagt, die neuen Barrel finanzieren die zusätzliche Ausschüttung mehr als: "Die Hess-Vermögenswerte generieren einen starken freien Cashflow, der in etwa das Doppelte der zusätzlichen Dividenden ausmacht und für die Aktionäre auf pro-Aktie-Basis wertsteigernd ist."
In den zwölf Monaten bis zum 30. Juni 2026 zahlte Chevron 13,86 Milliarden US-Dollar Dividenden aus einem freien Cashflow von 27,01 Milliarden US-Dollar. Das ist eine gut abgedeckte Quote von 51 %. Die längere Historie ist jedoch holpriger...

Der freie Cashflow reichte in den Geschäftsjahren 2016, 2017 und 2020 nicht aus, um die Dividende zu decken, und die Cash-Dividenden-Ausschüttungsquote war im GJ 2024 mit 78 % und im GJ 2025 mit 77 % angespannt. Chevron erhöhte die Dividende trotzdem und sagte auf seiner Ergebnispräsentation im Mai: "Wir haben sie zum 39. Mal in Folge erhöht." Was dies in den mageren Jahren ermöglicht, ist eine Bilanz mit einer Netto-Verschuldung von nur 0,56x EBITDA.
Das Öl selbst ist das Risiko, das Chevron nicht vollständig kontrollieren kann. Die Preise schwanken, und der Konflikt im Nahen Osten hat seine Produktion in der Partitioned Zone, dem gemeinsamen Gebiet zwischen Saudi-Arabien und Kuwait, bereits eingeschränkt.
Realty Incomes Dividende wackelt kaum
Chevrons Cash steigt und fällt mit dem Ölpreis. Realty Incomes AFFO pro Aktie ist seit einem Jahrzehnt jedes Jahr gewachsen. Im zweiten Quartal 2026 stieg er um 3,8 % auf 1,09 US-Dollar gegenüber dem zweiten Quartal 2025, und die Belegungsquote lag am 30. Juni 2026 bei 98,8 %.
Im Geschäftsjahr 2025 beanspruchte die Dividende von 3,22 US-Dollar pro Aktie 75 % des AFFO pro Aktie von 4,28 US-Dollar. Als REIT kauft es Immobilien als Geschäft, daher ist AFFO seine relevante Kennzahl. Die Grafik zeigt, dass das AFFO in jedem Jahr über der Dividende lag...
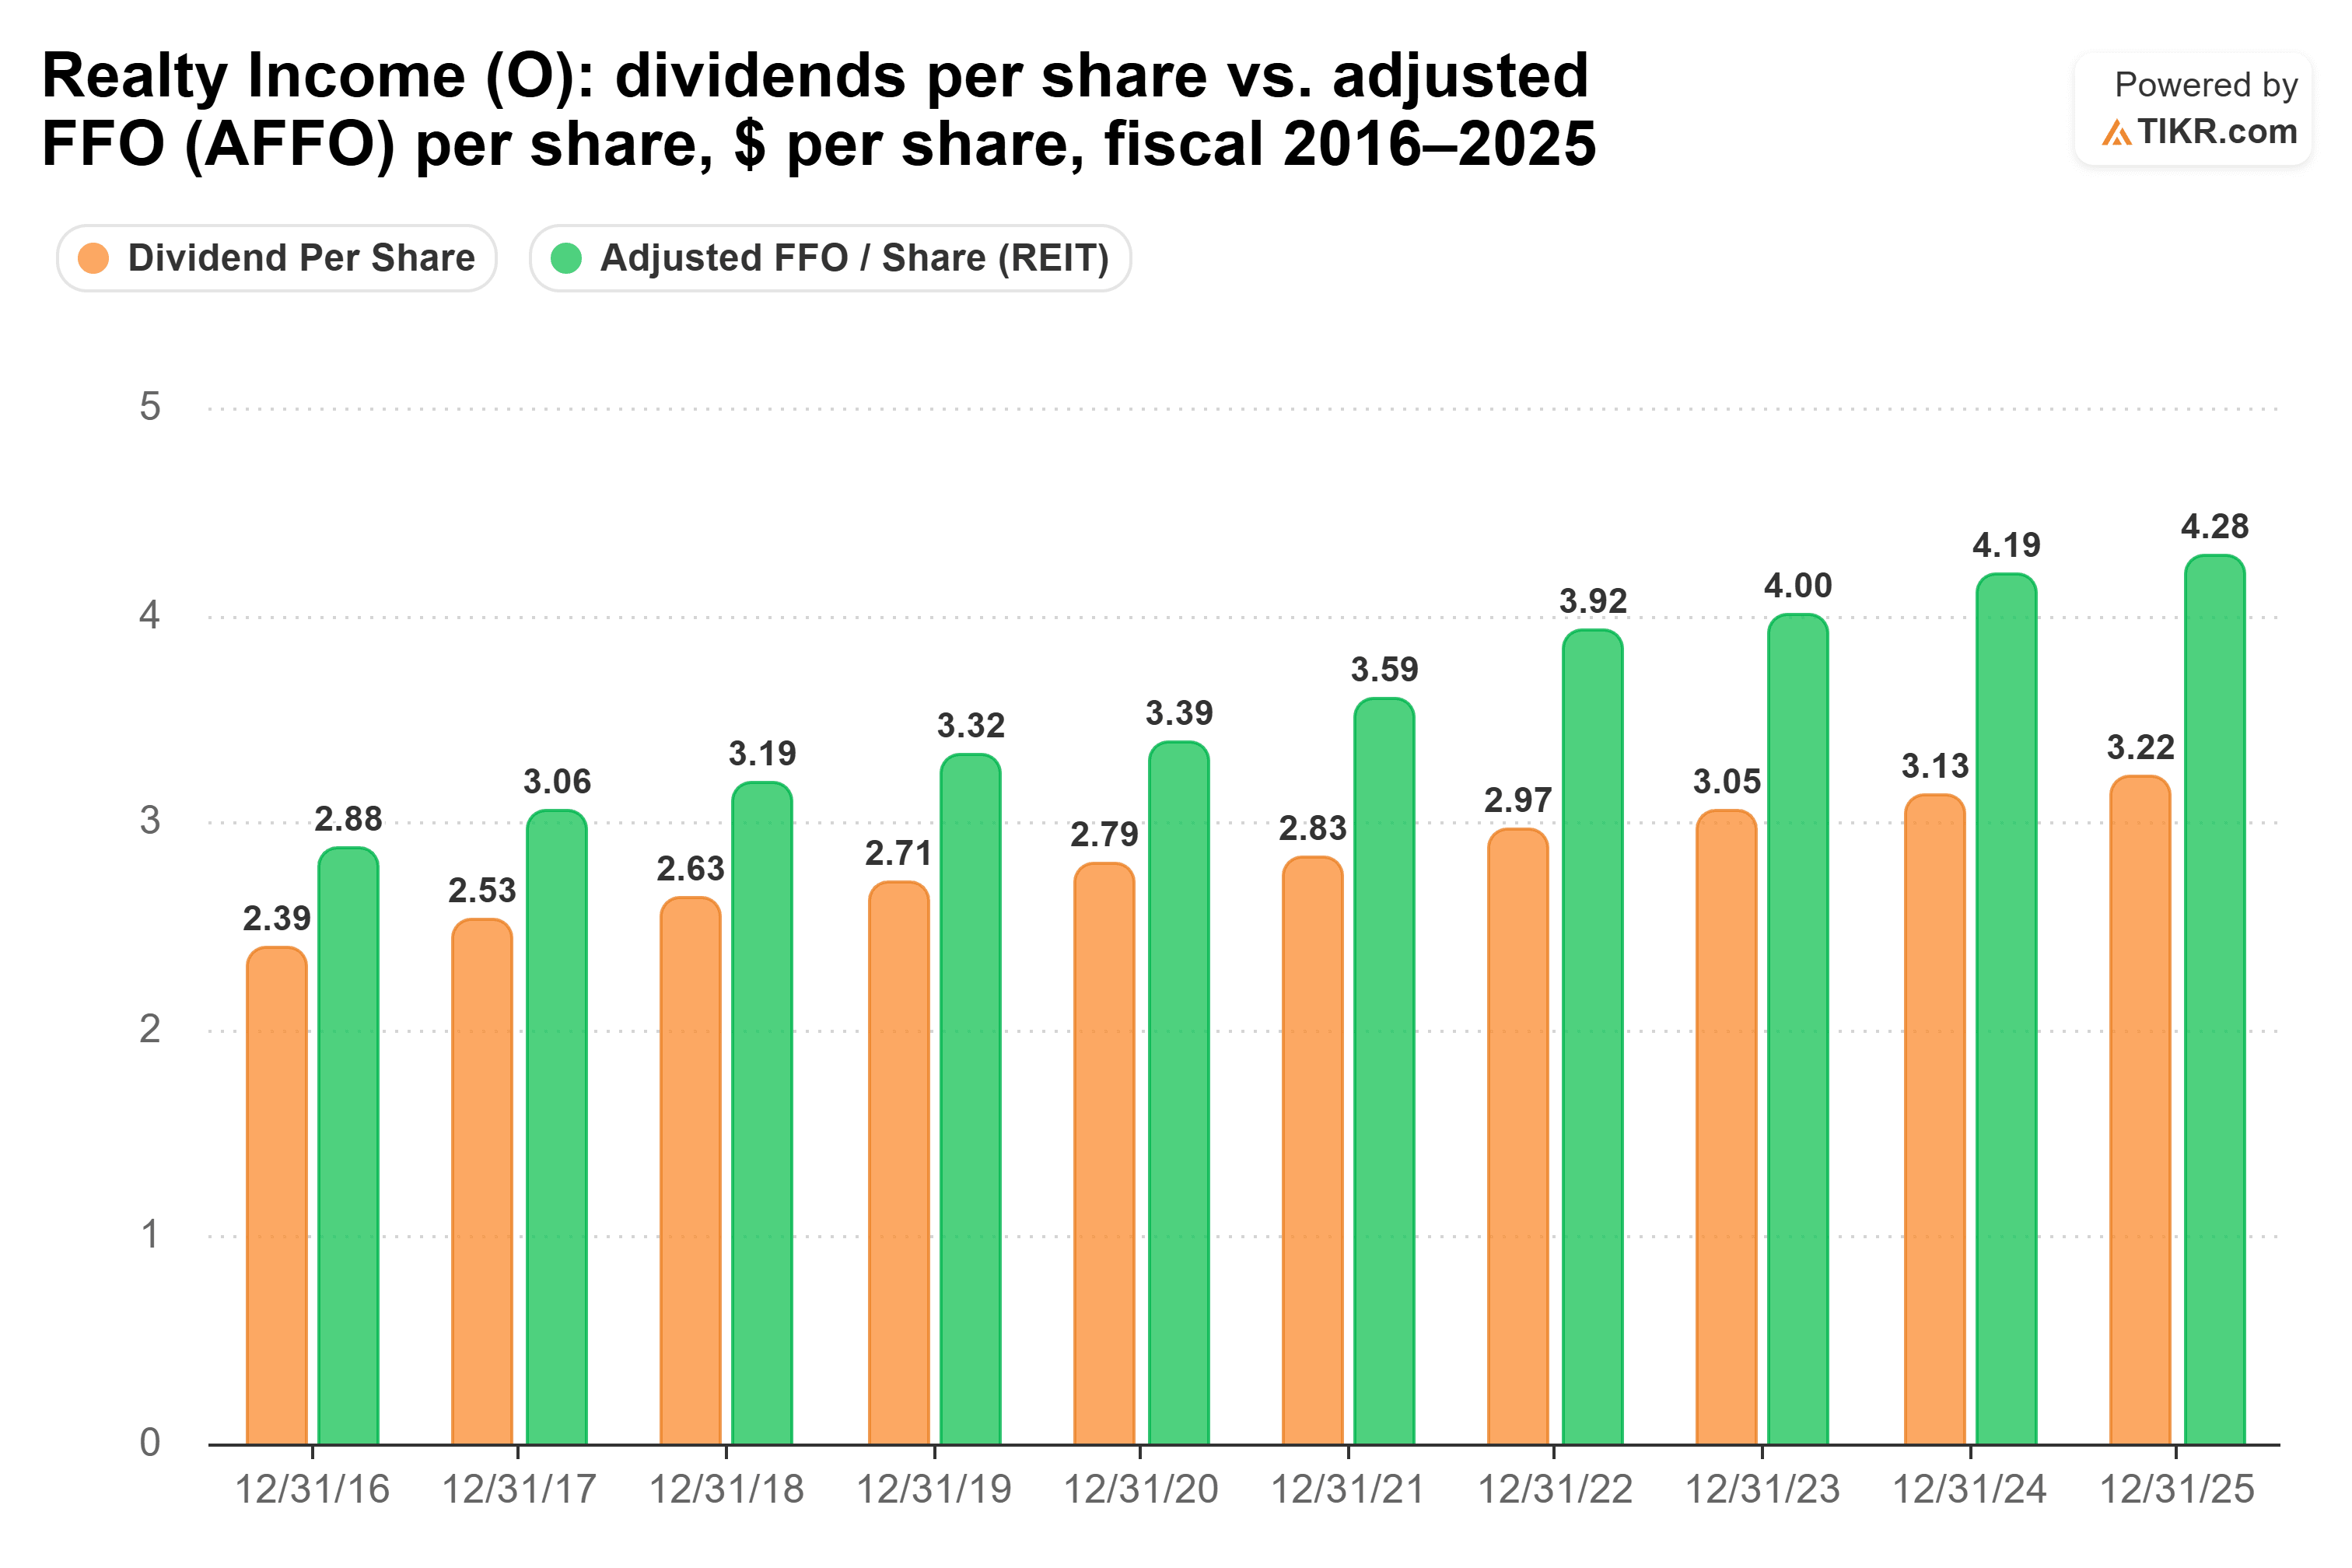
...und die Ausschüttungsquote sank von 83,0 % im GJ 2016 auf 75,2 % im GJ 2025, sodass der Puffer gewachsen ist.
Das Risiko sind die Schulden. Die Netto-Verschuldung liegt bei 5,74x EBITDA und der Zinsdeckungsgrad bei einem knappen 2,35x, und das Unternehmen ist auf die Kapitalmärkte angewiesen, um sein Wachstum zu finanzieren. Das Management arbeitet daran, diese Abhängigkeit zu verringern. Öffentliches Eigenkapital hat bisher nur 18 % seines Investitionsvolumens im Jahr 2026 finanziert, verglichen mit einem Durchschnitt von 47 % in den letzten drei Jahren.
Welche Dividende gewinnt also?
Wenn ich nur eine Dividendenaktie für die nächsten 20 Jahre halten kann, dann ist es Realty Income.
Über zwei Jahrzehnte hinweg ist mir am wichtigsten, ob die Cashflows die Ausschüttung jedes Jahr decken, und Realty Incomes AFFO hat das in jedem der letzten zehn Jahre getan. Seine Wachstumsrate von 2,9 % lässt reichlich Spielraum, um weiterzumachen, und es zahlt unterwegs mehr aus. Bei der jeweiligen 5-Jahres-Rate der Unternehmen würde eine Investition von 10.000 US-Dollar über 20 Jahre bei Realty Income etwa 16.239 US-Dollar an Dividenden auszahlen, gegenüber etwa 12.240 US-Dollar bei Chevron, und Chevrons Dividendenerträge würden erst um das Jahr 2048 herum aufholen. Im 20. Jahr würde die Dividende von Realty Income etwa 1.052 US-Dollar betragen, eine Rendite von 10,5 % auf das ursprünglich eingesetzte Kapital.
Chevron hat auch starke Argumente. Es hat die längere Serie, eine nahezu schuldenfreie Bilanz, eine heutige Ausschüttungsquote von 51 % und eine Produktion, die noch wächst. Es ist nur so, dass sein freier Cashflow in zehn Jahren dreimal nicht für die Dividende ausreichte, und ich würde lieber die Dividende besitzen, deren Cashflows sie jedes Jahr, auch 2020, gedeckt haben.
Natürlich muss Realty Income seine Geschäfte weiterhin finanzieren können, während es diese Schulden trägt. Wenn sein Wechsel zu privatem Kapital ins Stocken gerät, könnte sein Dividendenwachstum ebenfalls langsamer werden.
Was ist Realty Income also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Realty Income wert sein könnte. Gehen Sie von den Konsensschätzungen der Wall Street aus oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Realty Income kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


