Die wichtigsten Erkenntnisse
- AppLovin notiert bei $263, 64 % unter seinem 52-Wochen-Hoch, vor seinem Quartalsbericht für das dritte Quartal am 4. November.
- Der Umsatz stieg im zweiten Quartal um 53 % auf $1,92 Mrd., verfehlte aber die Konsensschätzung, und die Mitte der Prognose lag unter den Schätzungen der Analysten.
- Die Mitte der Prognose für das dritte Quartal impliziert ein sequenzielles Wachstum von 7,8 %, etwa doppelt so hoch wie das Tempo im zweiten Quartal.
- Bei einem KGV von 14,2 für die nächsten zwölf Monate ist in der Aktie eine laufende SEC-Untersuchung und eine Sammelklage bereits eingepreist.
AppLovin (APP) wird mittlerweile wie eine gescheiterte Wachstumsstory gehandelt. Die Zahlen erzählen eine andere.
Die Aktie schloss am 27. Oktober bei $263, ein Minus von 36,3 % in drei Monaten und 64 % unter ihrem 52-Wochen-Hoch von $738. Sie liegt nur $8 über ihrem 52-Wochen-Tief.
Das ist ein drastischer Abschlag für ein Unternehmen, das seinen Umsatz im letzten Quartal um 53 % bei einer bereinigten EBITDA-Marge von 84 % steigerte. Doch der Markt hat einen konkreten Kritikpunkt, und der Bericht vom 4. November wird diesen entweder bestätigen oder ausräumen.
Ein kleiner Fehlschlag mit großem Preisschild
Das zweite Quartal verfehlte die Erwartungen nur knapp. Der Umsatz stieg um 53 % auf $1,92 Mrd., knapp unter der Konsensschätzung von etwa $1,94 Mrd., und der verwässerte Gewinn je Aktie von $3,76 entsprach den Schätzungen.
Die Prognose richtete mehr Schaden an. AppLovin prognostizierte für das dritte Quartal einen Umsatz von $2,055 Mrd. bis $2,085 Mrd., wobei die Mitte unter der Analystenschätzung von $2,08 Mrd. lag.
Die Aktie fiel nach der Veröffentlichung um 17 %, und BofA stufte die Aktie in der folgenden Woche auf "Neutral" herab.
Das Management war ehrlich über die Ursache. Es sagte, dass bedeutende Verbesserungen des KI-Modells im Quartal schwächer als üblich ausfielen, sodass das sequenzielle Wachstum auf etwa 4 % verlangsamte.
Diese Verlangsamung ist leicht zu erkennen:
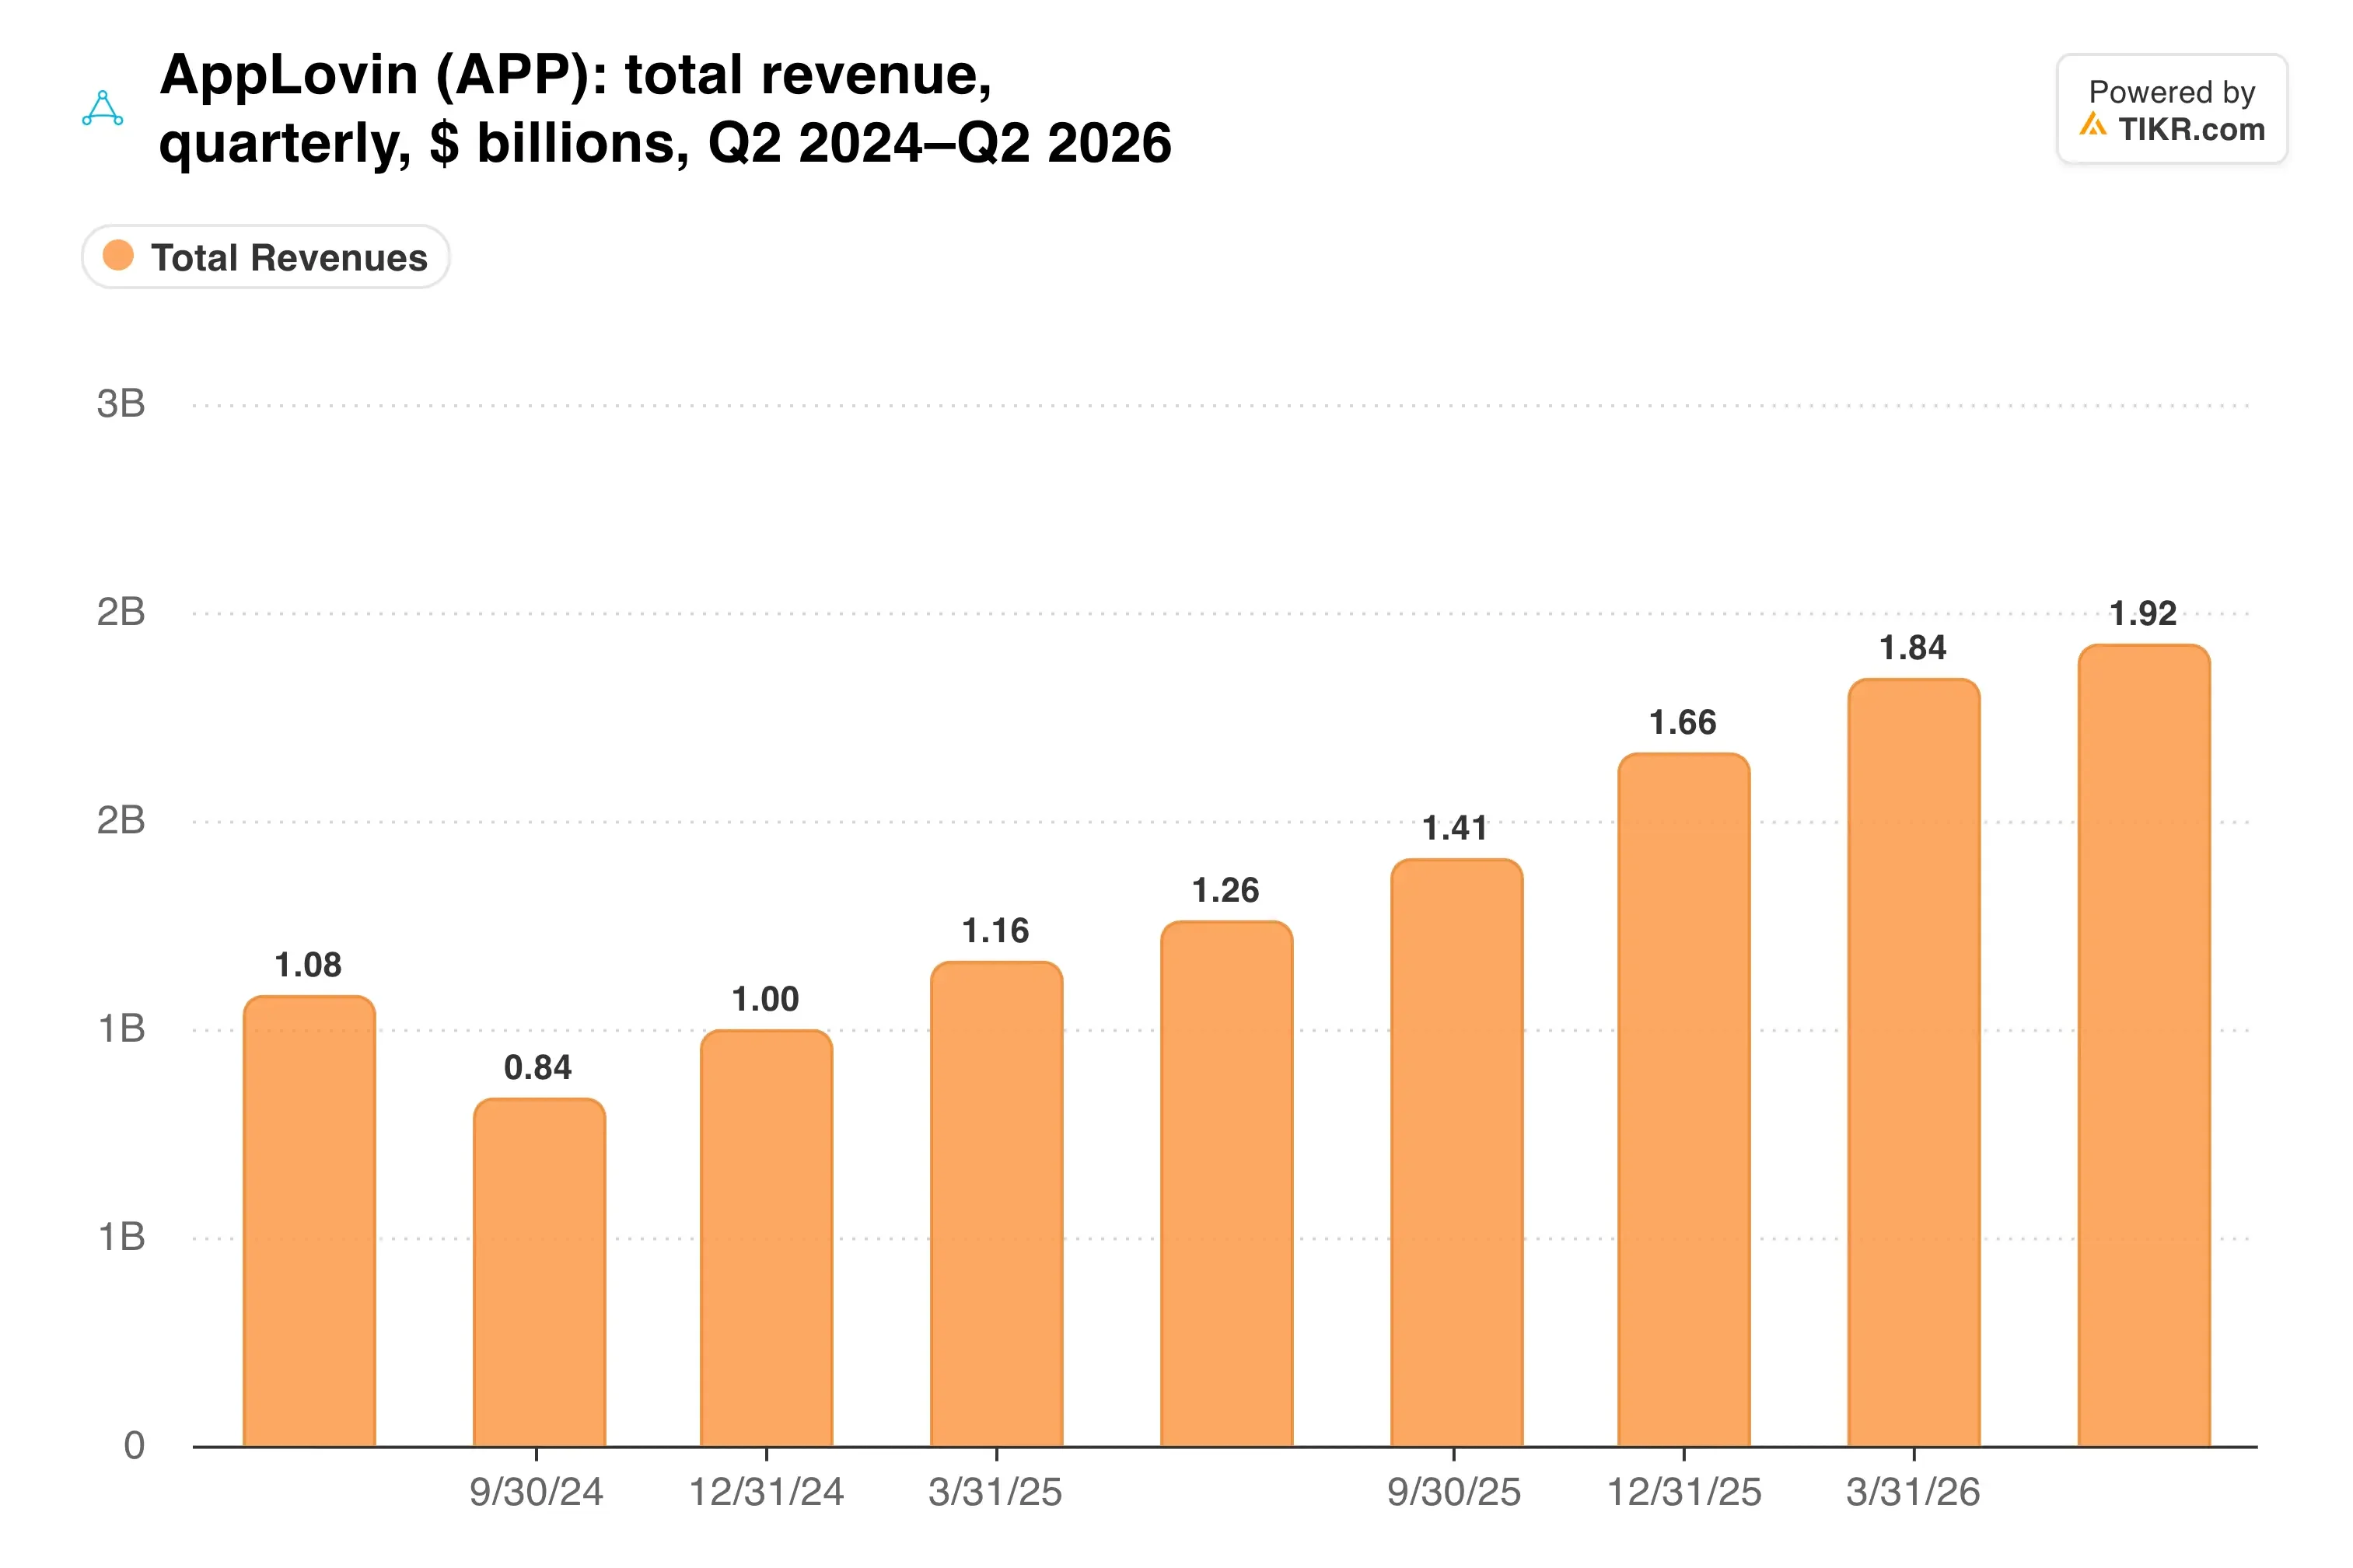
Der vierteljährliche Trend zeigt weiter nach oben. Was Anleger wissen wollen, ist, ob die Steigung wieder zunehmen kann.
Das Modell ist das Produkt
Bei AppLovin läuft alles über seine Werbe-Engine. Wenn sich die KI-Modelle verbessern, erzielen Werbetreibende bessere Renditen und geben mehr aus, sodass der Umsatz in Schritten steigt, die an die Veröffentlichungen gekoppelt sind.
Das macht die Prognose für das dritte Quartal interessanter, als sie auf den ersten Blick erscheint. Die Mitte von $2,07 Mrd. impliziert ein sequenzielles Wachstum von 7,8 %, etwa doppelt so hoch wie das Tempo im zweiten Quartal.
Das Management sagte auch, dass der nächste Modellschub kurz nach Quartalsende erfolgte. Und die Prognose schließt noch nicht eingesetzte Releases aus, was Raum für Überraschungen nach oben lässt.
In der Zwischenzeit hat die Cash-Maschine nie an Tempo verloren.

Der freie Cashflow erreichte im zweiten Quartal $863 Mio. AppLovin gab im gleichen Zeitraum $551 Mio. für den Rückkauf und die Einbehaltung von 1,1 Millionen Aktien aus.
TIKR verfolgt 33 Analysten zu AppLovin. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für AppLovin zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für AppLovin an
Was ein KGV von 14 impliziert
AppLovin wird mit einem KGV von 14,2 für die nächsten zwölf Monate und einem KEV von 11,6 für die nächsten zwölf Monate gehandelt. Analysten modellieren ein jährliches Gewinnwachstum je Aktie von 38,9 % in den nächsten zwei Jahren.
Vergleichen Sie das mit Reddit (RDDT), das mit einem KGV von 16,0 für die nächsten zwölf Monate und einer EBIT-Marge von 28,2 % gegenüber 77,4 % bei AppLovin gehandelt wird. Der Markt zahlt mehr für ein weniger profitables Werbegeschäft.
Wie weit ist das KGV tatsächlich gefallen?

Der Abschlag hat Gründe. Die Untersuchung der SEC zu den Datenerfassungspraktiken von AppLovin ist weiterhin aktiv, und eine Sammelklage behauptet, das Unternehmen habe übertrieben, wie stetig sich seine KI-Modelle verbessern. Höhere Rechenkosten für das Training belasteten auch die Margen im zweiten Quartal.
Meine Einschätzung: Bei einem KGV von 14,2 bewerten Anleger AppLovin so, als ob die Modellverbesserungen dauerhaft zum Stillstand gekommen sind. Die implizierten 7,8 % sequenzielles Wachstum geben den Bullen eine faire Chance, aber die regulatorische Drucklatente spricht für eine moderate Positionsgröße.
Am 4. November ist die Schlüsselzahl der Umsatz im Vergleich zur Mitte von $2,07 Mrd. Eine Prognose für das vierte Quartal, die ein hohes einstelliges sequenzielles Wachstum beibehält, würde zeigen, dass der Modellrhythmus zurück ist.
Was ist die AppLovin-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was AppLovin wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!