Wichtige Kennzahlen für AEP-Aktie
- Performance dieser Woche: -1,7%
- 52-Wochen-Spanne: $106 bis $141
- Zielpreis des Bewertungsmodells: $140
- Impliziertes Aufwärtspotenzial: 13,3 % über 2,3 Jahre
Schätzen Sie den fairen Wert von AEP, während seine Data-Center-Pipeline wächst (kostenlos) >>>
Antrieb für den KI-Boom: AEPs Lastwachstum steigt weiter
American Electric Power (AEP) schloss diese Woche bei $123, leicht im Minus, obwohl sein zugrundeliegendes Geschäft weiter an Fahrt gewinnt. Das Versorgungsunternehmen erhöhte seine Gewinnprognose (operating EPS) für 2026 auf $6,25 bis $6,55, gegenüber zuvor $6,15 bis $6,45, nachdem es allein im zweiten Quartal neue Lasten von 6 Gigawatt unterzeichnet hatte.

Ein Großteil dieser Nachfrage kommt aus Texas, wo AEP 45 Gigawatt an Data-Center- und Industrielast in den Anschlussprozess des Netzbetreibers eingereicht hat. Nvidias Rolle bei einer 105-Milliarden-Dollar-Garantie für ein OpenAI-Rechenzentrum in Ohio, das zu AEPs Versorgungsgebiet gehört, zeigt, wie direkt sich der KI-Ausbau auf AEPs Zahlen auswirkt. Kunden haben bereits fast 2 Milliarden Dollar an Sicherheiten für diese Verpflichtungen hinterlegt.
Investoren wägen auch die Kostenseite dieses Wachstums ab. Schwere Unwetter im Mittleren Westen diesen Sommer haben zeitweise mehr als 700.000 Haushalte in AEPs Versorgungsgebiet vom Stromnetz getrennt. AEPs Kapitalplan von rund 78 Milliarden Dollar bis 2030 plus über 10 Milliarden Dollar an zusätzlichen Projekten spiegelt wider, wie groß dieser Balanceakt geworden ist.
CEO Bill Fehrman hat die Chance in deutlichen Worten umrissen. "Unsere Zukunft ist im Hinblick auf Wachstum extrem hell", sagte Fehrman Analysten und bezeichnete die Lage als "generationenübergreifendes Wachstum", das "weit ins nächste Jahrzehnt hineinreicht".
Stellen Sie AEPs Gewinnwachstum seinem wachsenden Auftragsbestand gegenüber (kostenlos) >>>
Billiges Versorgungsunternehmen oder fairer Preis für KI-Exposure?

Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.27 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 7,6 %
- Operative Margen: 27,6 %
- KGV-Multiple: 17,4x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $140, was ein Gesamtaufwärtspotenzial von 13,3 % gegenüber dem aktuellen Aktienkurs und eine annualisierte Rendite von 5,6 % über die nächsten 2,3 Jahre impliziert.
AEPs prognostizierte annualisierte Rendite von 5,6 % liegt unter der 10 %-Schwelle, die normalerweise auf ein attraktives Setup hindeutet. Die Aktie erscheint daher aktuell eher fair bewertet als günstig.
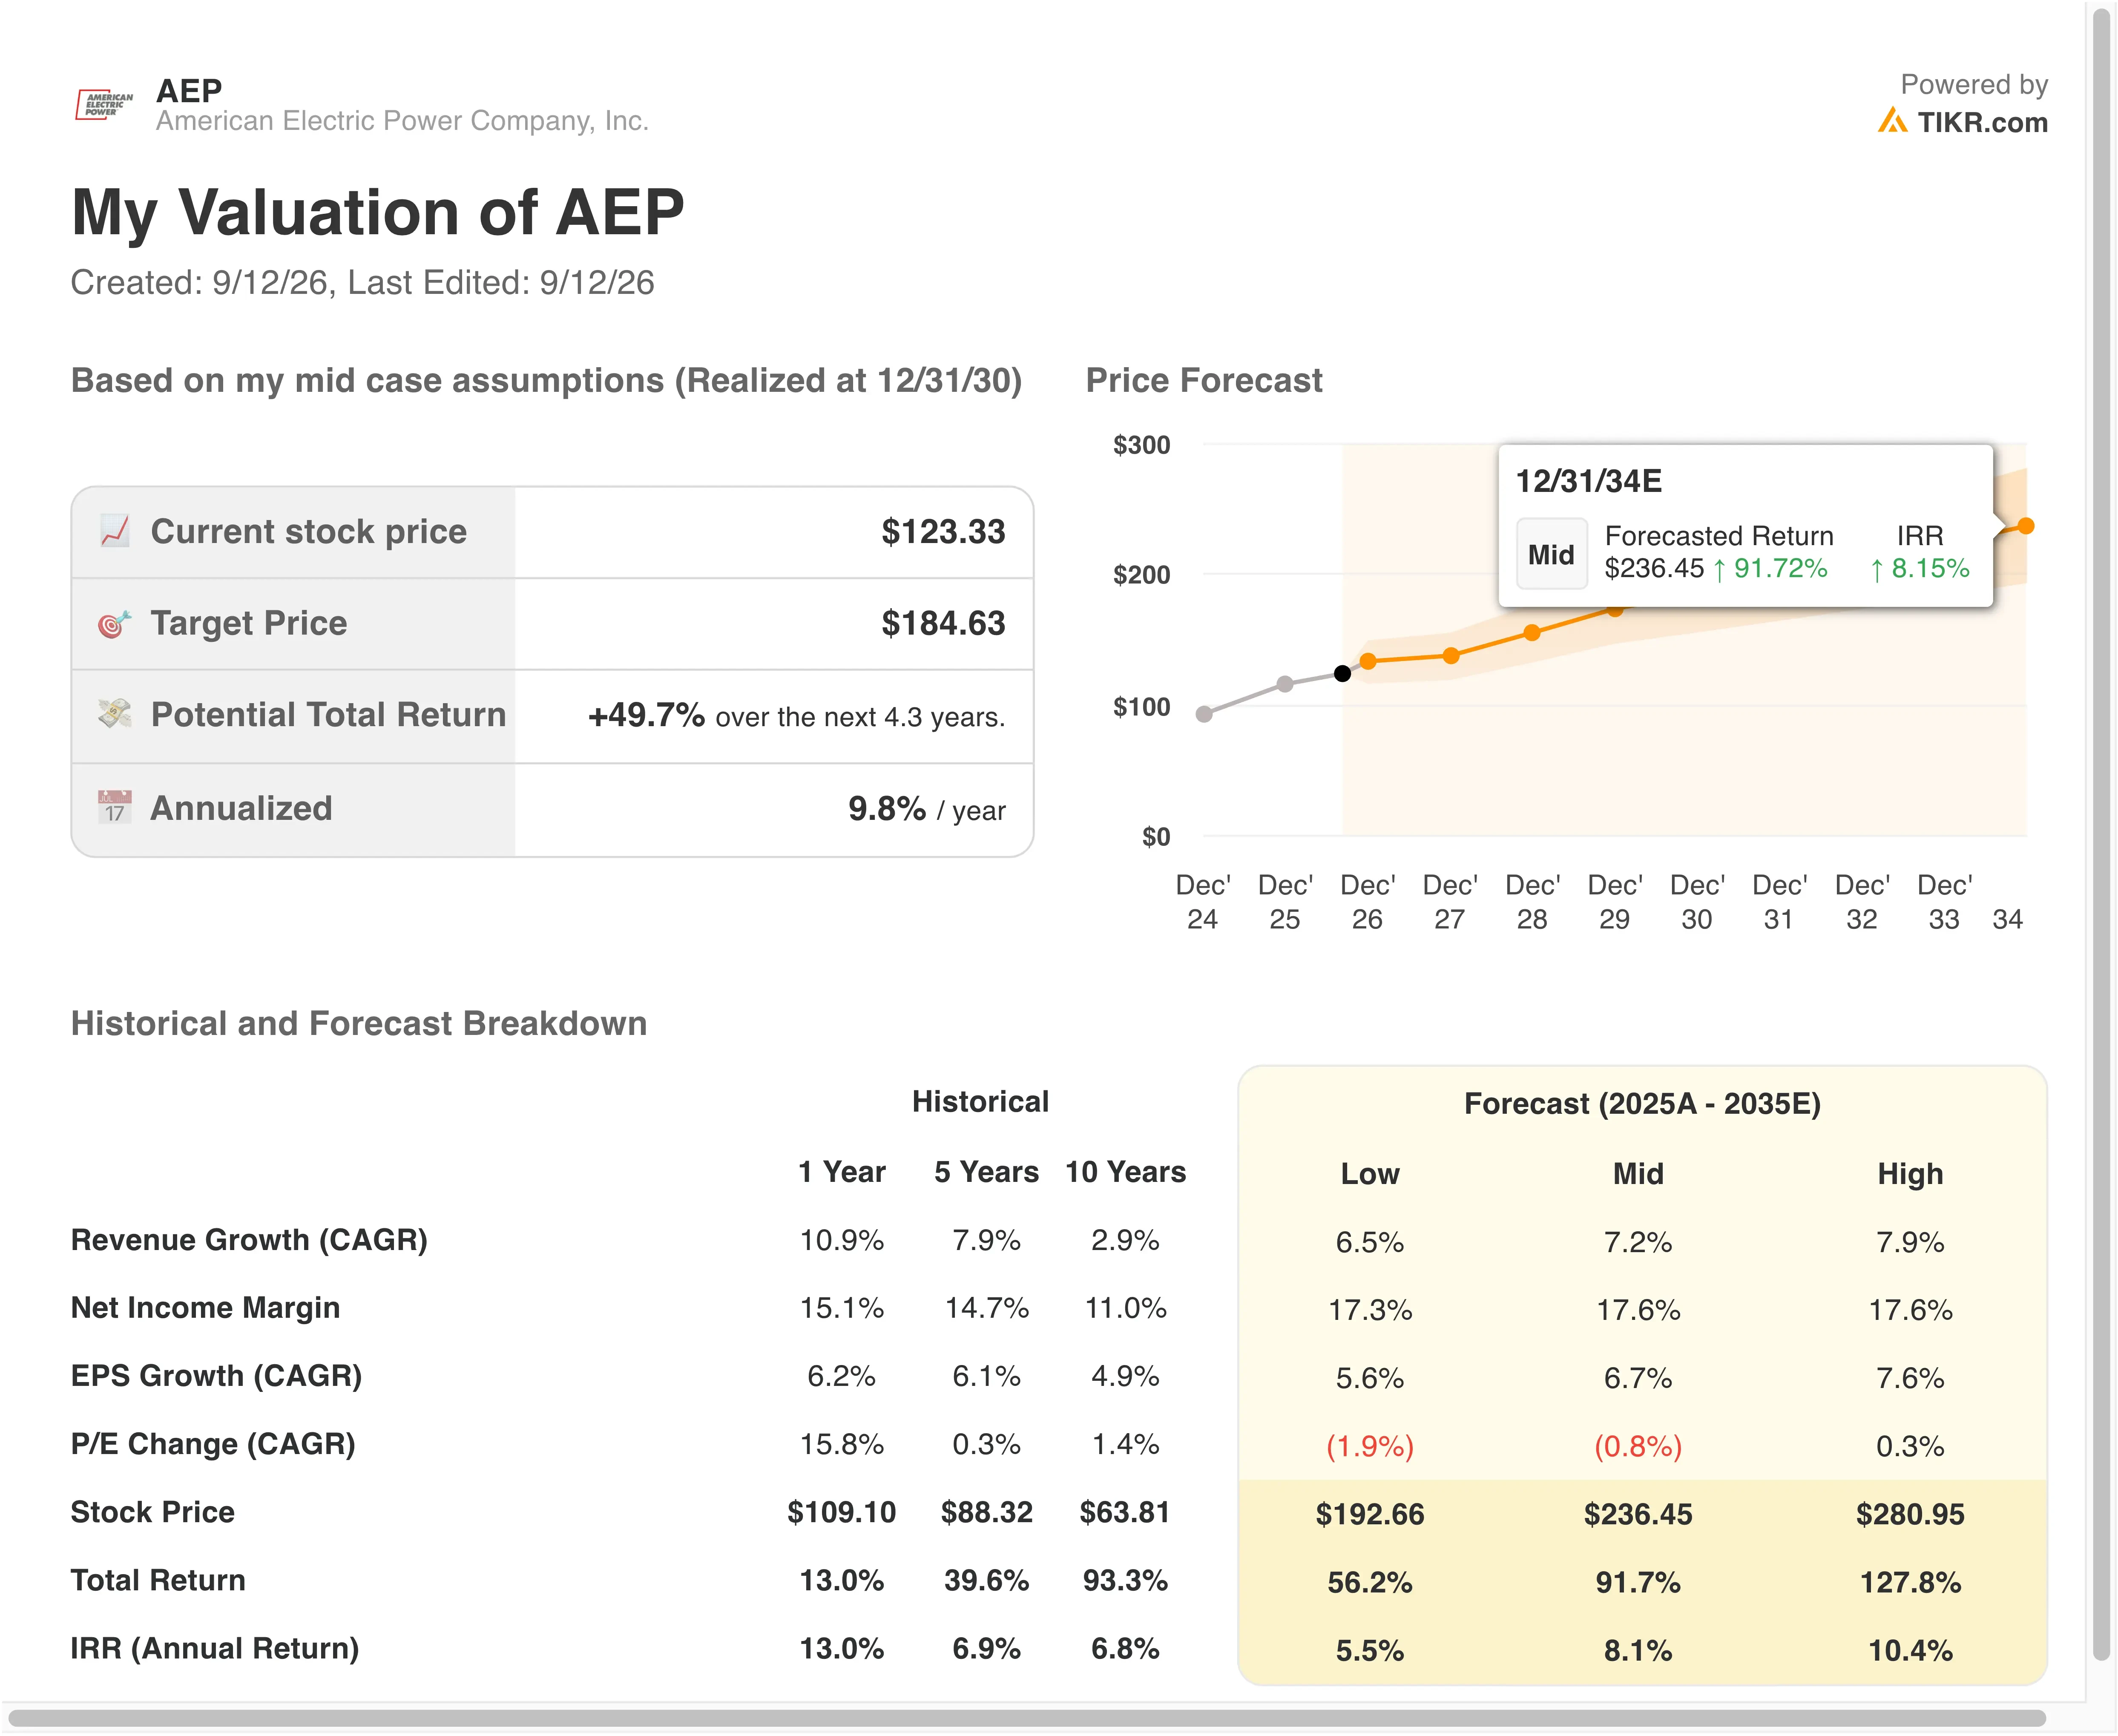
Eine Umsatzwachstumsrate von 7,6 % ist für ein reguliertes Versorgungsunternehmen ungewöhnlich stark, da sie die Data-Center-Nachfrage und nicht typische Tarifverfahren widerspiegelt. Operative Margen nahe 27,6 % liegen auch deutlich über AEPs historischem Bereich im niedrigen 20er-Prozentbereich.
Das Forward-KGV von 17,4x erscheint angemessen im Vergleich zu AEPs eigenem 10-Jahres-Durchschnitt von etwa 18,2x. Der Markt bewertet also keine dramatische Neubewertung ein, und die Aktienrendite hängt stattdessen davon ab, dass AEP vertraglich gebundene Lasten in tatsächliche Umsätze umwandelt.
Versorgungsaktien bieten selten solches Wachstum, aber Finanzierungsrisiken halten das Aufwärtspotenzial moderat statt explosiv.
AEP vs. Duke Energy: Wettrennen um die Stromversorgung desselben KI-Booms
AEP ist nicht das einzige regulierte Versorgungsunternehmen, das auf der Data-Center-Welle reitet. Duke Energy (DUK) notiert bei etwa 18,85x Gewinn und strebt bis 2030 ein langfristiges Gewinnwachstum (EPS) von 5 % bis 7 % an – beide Zahlen liegen nahe an AEPs eigenem KGV von 17,4x und dem Umsatzwachstum von 7,6 %. Duke hat 7,8 Gigawatt an Data-Center-Vereinbarungen in den Carolinas gesichert, ein Bruchteil von AEPs 69 Gigawatt an vertraglich gebundener Last landesweit.

Diese Lücke ist wichtig. AEPs größere, auf Texas ausgerichtete Pipeline bietet mehr Aufwärtspotenzial, aber auch mehr Umsetzungsrisiko, da ERCOTs Netz mit eigenen Zuverlässigkeitsproblemen konfrontiert ist. Dukes langsameres, auf die Carolinas fokussiertes Wachstum birgt weniger Aufregung, aber wohl auch geringere Finanzierungsrisiken.
Beide Versorger stehen vor derselben Spannung: die Balance zwischen aktionärsfreundlichem Wachstum und Regulierungsbehörden, die steigende Rechnungen fürchten. AEPs Wette ist größer, und so ist auch die potenzielle Auszahlung, wenn auch nur die Hälfte seiner 69-Gigawatt-Pipeline gebaut wird.
Was treibt die AEP-Aktie künftig an?
AEPs nächste Katalysatoren konzentrieren sich auf die Umwandlung vertraglich gebundener Lasten in tatsächlichen Bau. Die zusätzlichen 10 Milliarden Dollar an Projekten, die auf den bestehenden 78-Milliarden-Dollar-Plan aufgesattelt werden, müssen in mehreren Bundesstaaten genehmigt werden. Zeitpläne sind also genauso wichtig wie die Dollarbeträge.
Das Management prüft auch eine Erzeugergesellschaftsstruktur für Hyperscale-Kunden in West Virginia und anderen Bundesstaaten. Dieser Ansatz würde es AEP ermöglichen, dedizierte Kraftwerke für bestimmte Kunden zu bauen und andere Tarifzahler von den Kosten neuer Erzeugungskapazitäten zu isolieren.
Bundesbürgschaften bieten einen weiteren Hebel, um Turbinen zu finanzieren, ohne die Kreditkennzahlen unter Druck zu setzen. Die Verfügbarkeit von Turbinen ist branchenweit zu einem echten Engpass geworden, und AEPs Größe verschafft ihm einen Vorteil bei der Sicherung von Kapazitäten bis 2035.
Wenn AEP auch nur die Hälfte seiner angekündigten Pipeline umsetzt, dürften sich die aktuellen Prognosen als konservativ erweisen. Investoren sollten die Q3-Ergebnisse Ende Oktober im Auge behalten, um Updates zur Texas-Pipeline zu erhalten.
Schätzen Sie den fairen Wert eines Unternehmens sofort (kostenlos mit TIKR) >>>
Sollten Sie in American Electric Power investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie AEP auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um AEP neben jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie die AEP-Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!