Wichtige Kennzahlen für Astera Labs
- Aktueller Kurs: $291.22
- Zielkurs (Mitte): ~$715
- Konsensziel der Analysten: ~$390
- Potenzielle Gesamtrendite: ~146%
- Annualisierte IRR: ~23% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Astera Labs (ALAB) verkauft die Switching- und Signalaufbereitungs-Chips, die Racks von KI-Beschleunigern wie eine einzige Maschine agieren lassen. Die Schlagzeile war den Anlegern bereits bekannt: Am 4. August teilte das Unternehmen mit, dass seine Scorpio-Switching-Familie im dritten Quartal zur umsatzstärksten Produktlinie werden würde – ein Quartal früher als ursprünglich geplant. Was dem Markt bis zur Citi Global TMT Conference am 9. September fehlte, war die konkrete Dynamik hinter dieser Ankündigung. CFO Desmond Lynch sagte, die Kundenkontakte für Scorpio X seien von anfänglich 10 auf fast 20 gestiegen, wobei mehrere bis Jahresende zu Design-Wins werden und 2027 Umsatz beisteuern sollen.
Die Aktie notierte am 4. September nahe $320, nachdem Spekulationen über eine Aufnahme in den S&P 500 die Runde machten, gab dann aber den größten Teil des Gewinns wieder ab, nachdem das Index-Komitee das Unternehmen übergangen und stattdessen Bloom Energy, Illumina und Everpure benannt hatte. ALAB schloss am 11. September bei $291,22.
Der Switch, der bestimmt, wie viel Astera pro Rack verdient
Scorpio X, der im Mai eingeführte 320-Lane-Fabric-Switch, bringt Astera ins Zentrum des KI-Racks, verbindet GPUs so, dass Software Dutzende von ihnen als eine Einheit ansprechen kann. Das ist eine lukrativere Position als die Retimer, auf denen das Unternehmen sein Geschäft aufgebaut hat: Der Umsatzanteil pro Beschleuniger lag in der Retimer-Ära unter $100 und liegt jetzt über das Portfolio hinweg nahe $1.000, wobei Scorpio X allein auf $1.000 oder mehr pro Beschleuniger zusteuert.
Mohan bestätigte, dass er im laufenden Quartal in die Serienproduktion gegangen ist und Scorpio P innerhalb der Scorpio-Familie überholen wird, obwohl Scorpio P selbst die am schnellsten wachsende Produktlinie war, die das Unternehmen je ausgeliefert hatte. Diese Dynamik ist der Hauptgrund, warum der Umsatz für Q3 auf $540 bis $560 Millionen prognostiziert wurde, was auf mittlerer Basis etwa 40 % über dem Juni-Quartal liegt.
Was Scorpio X schwer kopierbar macht, ist das, was Astera darum herum aufgebaut hat. Ein GPU, der mit einem Scorpio X verbunden ist, produziert mehr Tokens pro Sekunde als derselbe GPU auf einem generischen PCIe-Switch, dank Rechenfunktionen im Netzwerk, die für KI-Workloads entwickelt wurden. Wenn das Rechenangebot der Nachfrage nicht nachkommt, ist mehr Output vom selben Silizium für einen Hyperscaler echtes Geld wert. Konkurrenz wird kommen, und Mohan begrüßte sie offen, aber die Switching-Plattform ist ein Fuß in der Tür: Sobald ein Kunde sich darauf standardisiert, beeinflusst Astera jede Signalaufbereitungsentscheidung stromabwärts. Die Wirtschaftlichkeit spielt sogar in Astras Richtung, wenn Cluster wachsen. Mohan wies darauf hin, dass entgegen der landläufigen Meinung der Preis pro Lane steigt, anstatt zu fallen, wenn der Switch-Radix zunimmt, sodass größere Cluster die durchschnittlichen Verkaufspreise erhöhen, anstatt sie zu drücken.
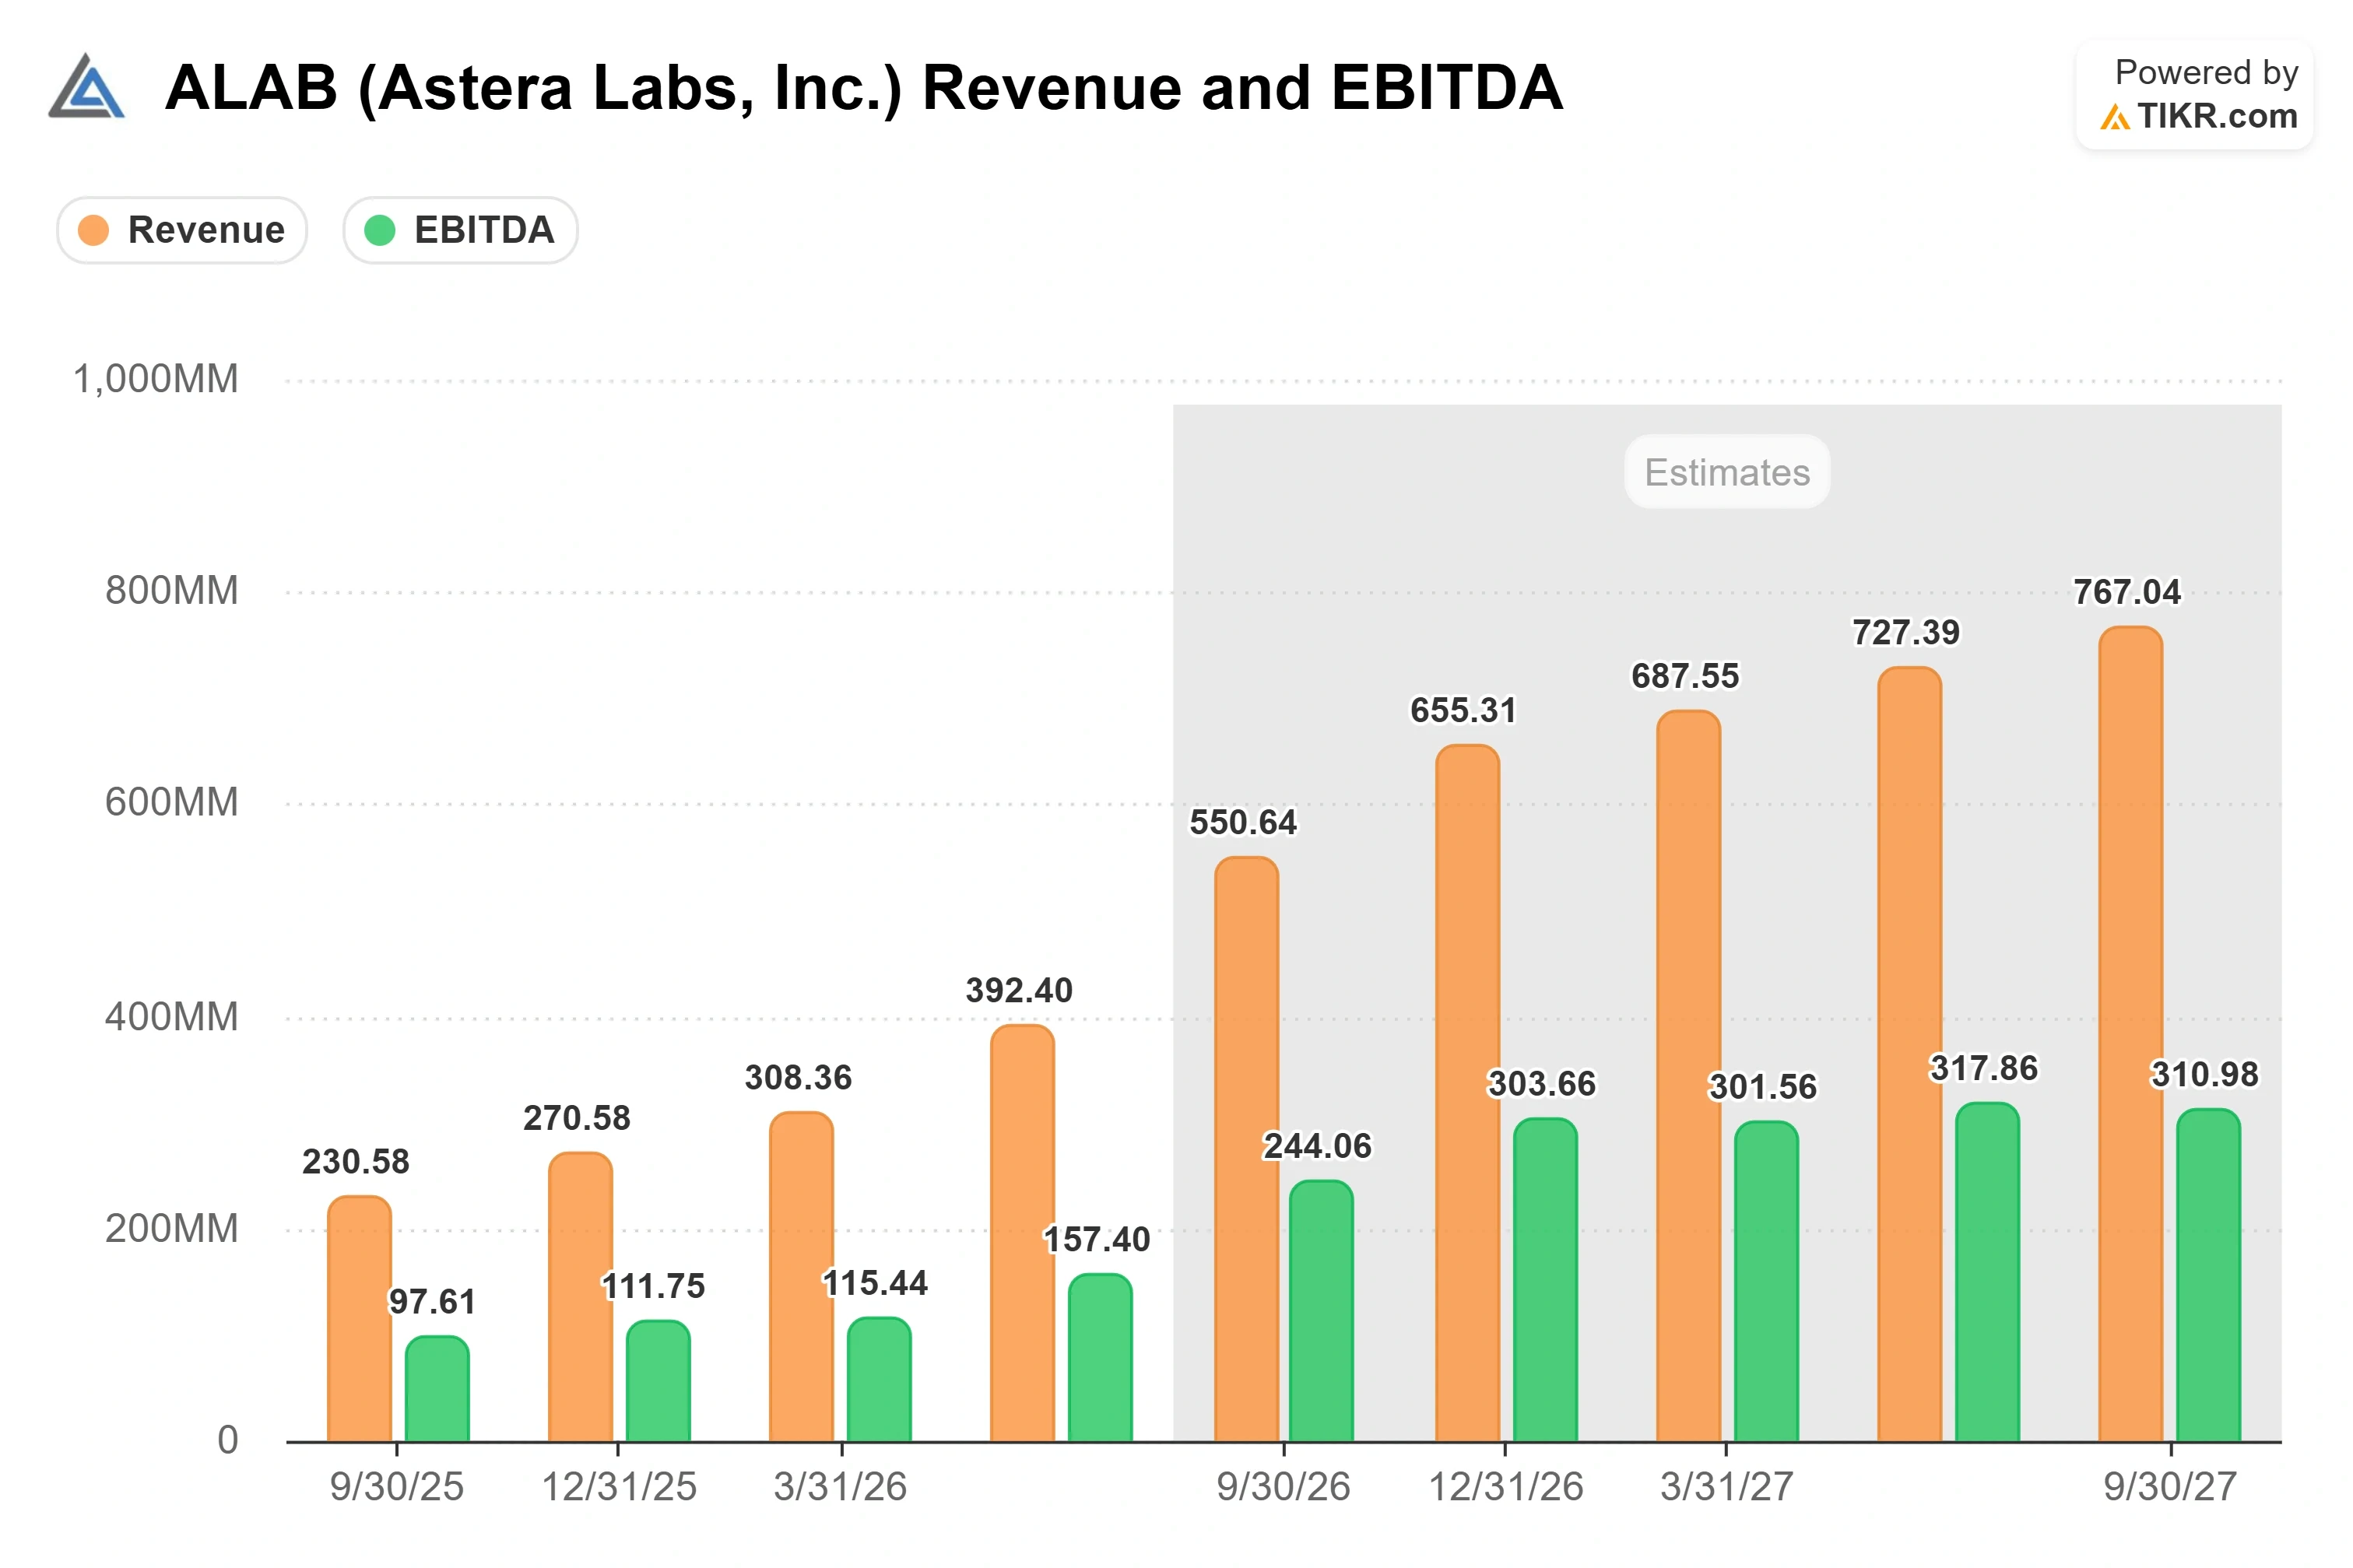
Sehen Sie historische und zukünftige Schätzungen für die Aktie von Astera Labs (Es ist kostenlos!) >>>
Die Roadmap, die die Index-Händler ignorierten
Astera eröffnet zwei benachbarte Fronten. Die erste ist optisch: Durch die im Januar 2026 abgeschlossene Übernahme von aiXscale Photonics erhält das Unternehmen einen Glasfaseranschluss, den einige Kunden bereits qualifizieren, wobei erste optische Umsätze auf Komponentenebene für 2027 erwartet werden und ein Weg zu einem co-verpackten optischen Engine, bei dem Astera den elektrischen IC, den photonischen IC und die Faseranschlussverpackung liefert.
Die zweite Front ist die Protokollbreite. Astera ist bereits in NVIDIAs NVLink Fusion aktiv, liefert heute PCIe-basierte Lösungen und baut auf UALink hin, den Fabric, den AMD für seine MI450-Serie-Systeme bevorzugt. Das NVLink Fusion-Engagement ist der stillere Hinweis. Mohan formulierte es als "ein großartiges Zeichen dafür, dass NVIDIA uns vertraut, die NVLink-Infrastruktur bei anderen Kunden einzusetzen", eine Rolle, die einem peripheren Zulieferer nicht einfach übertragen wird.
Zu den Margen sagte CFO Desmond Lynch, die Bruttomarge, die sich derzeit in den mittleren 70ern befindet, werde sich tendenziell dem langfristigen Ziel des Unternehmens von 70 % annähern, wenn der Modul- und Scorpio-X-Anteil wächst – gesund für ein Halbleiterproduktgeschäft, aber ein Abwärtstrend gegenüber heute. Das schärfere Risiko ist die Konzentration: Lynch räumte bei Citi ein, dass bei der Auslieferung an jeden US-Hyperscaler eine Kundenkonzentration "zu erwarten" sei und der führende Kunde nach wie vor bei weitem der größte sei, auch wenn die Engagements für Scorpio P und Scorpio X breiter werden. Ein einzelner Hyperscaler, der seinen Ausbau drosselt, würde den Umsatz kurzfristig hart treffen.
ALAB notiert nahe dem 41-fachen des zurückliegenden Unternehmenswerts zum Umsatz und etwa dem 143-fachen der zurückliegenden Gewinne – Multiples, die nur funktionieren, wenn das von Astera beschriebene Wachstum eintritt. Im Vergleich zu Mitbewerbern ist der Aufschlag deutlich: Beim KGV auf Basis der Schätzungen liegt NVIDIA bei etwa 10x und Broadcom bei etwa 11x, während Astera laut TIKR Competitors-Daten fast 19x notiert. Das 104%ige Umsatzwachstum im Vorjahresvergleich, das Astera im letzten Quartal verzeichnete, ist der Grund, warum dieser Aufschlag nicht grundlos ist, aber es lässt keinen Raum für einen Fehltritt, und der 60%ige Rückgang Anfang 2026 zeigt, wie schnell eine so hoch bewertete Aktie neu bewertet werden kann.

TIKR Erweiterte Modellanalyse
- Aktueller Kurs: $291.22
- Zielkurs (Mitte): ~$715
- Potenzielle Gesamtrendite: ~146%
- Annualisierte IRR: ~23% / Jahr

Der mittlere Fall ist der ehrliche, weil er sich nicht auf die höchsten Annahmen stützt, um die Aktie billig aussehen zu lassen. Zwei Umsatztreiber verankern ihn: die Scorpio-X-Dynamik, die den Umsatzanteil pro Beschleuniger in den vierstelligen Bereich hebt, und die optische und UALink-Erweiterung, die ab 2027 neue Anknüpfungspunkte eröffnet. Der Margentreiber ist der operative Hebel, wenn das Switching-Volumen skaliert, wobei die Nettogewinnmarge im mittleren Fall bei etwa 40 % modelliert ist. Das Hauptrisiko ist das Multiple: Das Modell geht von einer moderaten KGV-Kompression pro Jahr aus, und wenn diese schneller erfolgt, schrumpft die Rendite schnell.
- Upside: Wenn Scorpio X Marktanteile hält und die optische Technologie planmäßig eintrifft, schieben die höheren Szenarien des Modells das Ziel für 2030 deutlich über den mittleren Fall.
- Downside: Eine langsamere Dynamik oder eine schärfere Bewertungskorrektur lässt einen Käufer bei $291 Jahre warten, um die Gewinnschwelle zu erreichen – die gleiche Rundreise, die die Aktie zwischen Juni und September gemacht hat.
Fazit
Der nächste Test ist die Q3-Veröffentlichung, für die $540 bis $560 Millionen prognostiziert wurden. Achten Sie auf zwei Dinge: ob sich die Scorpio-Familie wie versprochen als größter Umsatzbringer zeigt, mit Scorpio X an der Spitze, und ob die Bruttomarge in den mittleren 70ern bleibt, anstatt frühzeitig auf das 70%-Ziel abzurutschen. Ein sauberes Übertreffen mit Scorpio als bestätigtem Umsatzführer zeigt, dass die Dynamik real und im Zeitplan ist. Eine Prognose, die sich allein auf den führenden Kunden stützt, oder eine schnellere Margenverschlechterung, als die Produktmischung erklärt, würde bedeuten, dass die Dynamik schmaler ist als die Geschichte. Der Bericht sollte Anfang November erscheinen, basierend auf dem Q3-Datum vom 4. November des letzten Jahres. Bis dahin ist der Index-Handel tot und die Fundamentaldaten sind wieder am Zug.
Sollten Sie in Astera Labs investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Astera Labs auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Astera Labs neben jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie Astera Labs auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!