Wichtige Kennzahlen für Uber-Aktien
- Aktueller Kurs: $71.67
- Zielkurs (Mittelfall): ~$226
- Konsensziel der Analysten: ~$101
- Potenzielle Gesamtrendite: ~215% (über ~4,3 Jahre)
- Annualisierte IRR: ~31% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Uber Technologies (UBER) schloss am 11. September bei $71,67, etwa 30 % unter dem Hoch von $101,99, das es vor einem Jahr erreicht hatte, und nur wenige Dollar über seinem 52-Wochen-Tief von $65,41. Das Seltsame ist, was das Management aus dieser Position scheinbarer Schwäche heraus tat. Tage zuvor hatte Uber 10 % seiner Belegschaft abgebaut, um in Wachstum zu reinvestieren, und dann stand sein CEO auf einer Konferenzbühne und bezeichnete die Aktie als "wirklich günstig".
Die Angst, die auf den Aktien lastet, hat einen Namen: Robotaxis. Waymo und Tesla skalieren autonome Flotten, und die Bärenmeinung besagt, dass fahrerlose Autos letztendlich Ubers Marktplatz umgehen werden. Diese Sorge, zusammen mit einer schwachen Prognose für das dritte Quartal, hat die Aktie das ganze Jahr über gebremst.
Was Khosrowshahi der Wall Street sagte, während die Aktie nahe den Tiefs stand
Am 10. September sprach CEO Dara Khosrowshahi auf der Goldman Sachs Communacopia + Technology Conference und machte einen ungewöhnlich direkten Fall. Auf die Frage, warum Uber Geld für die Übernahme von Delivery Hero ausgeben würde, zeigte er auf seine eigenen Aktien: "Wir denken, unsere Aktie ist wirklich günstig." Das ist eine deutliche Aussage für einen CEO und zeigt, wie das Management die Lücke zwischen Preis und Wert einschätzt.
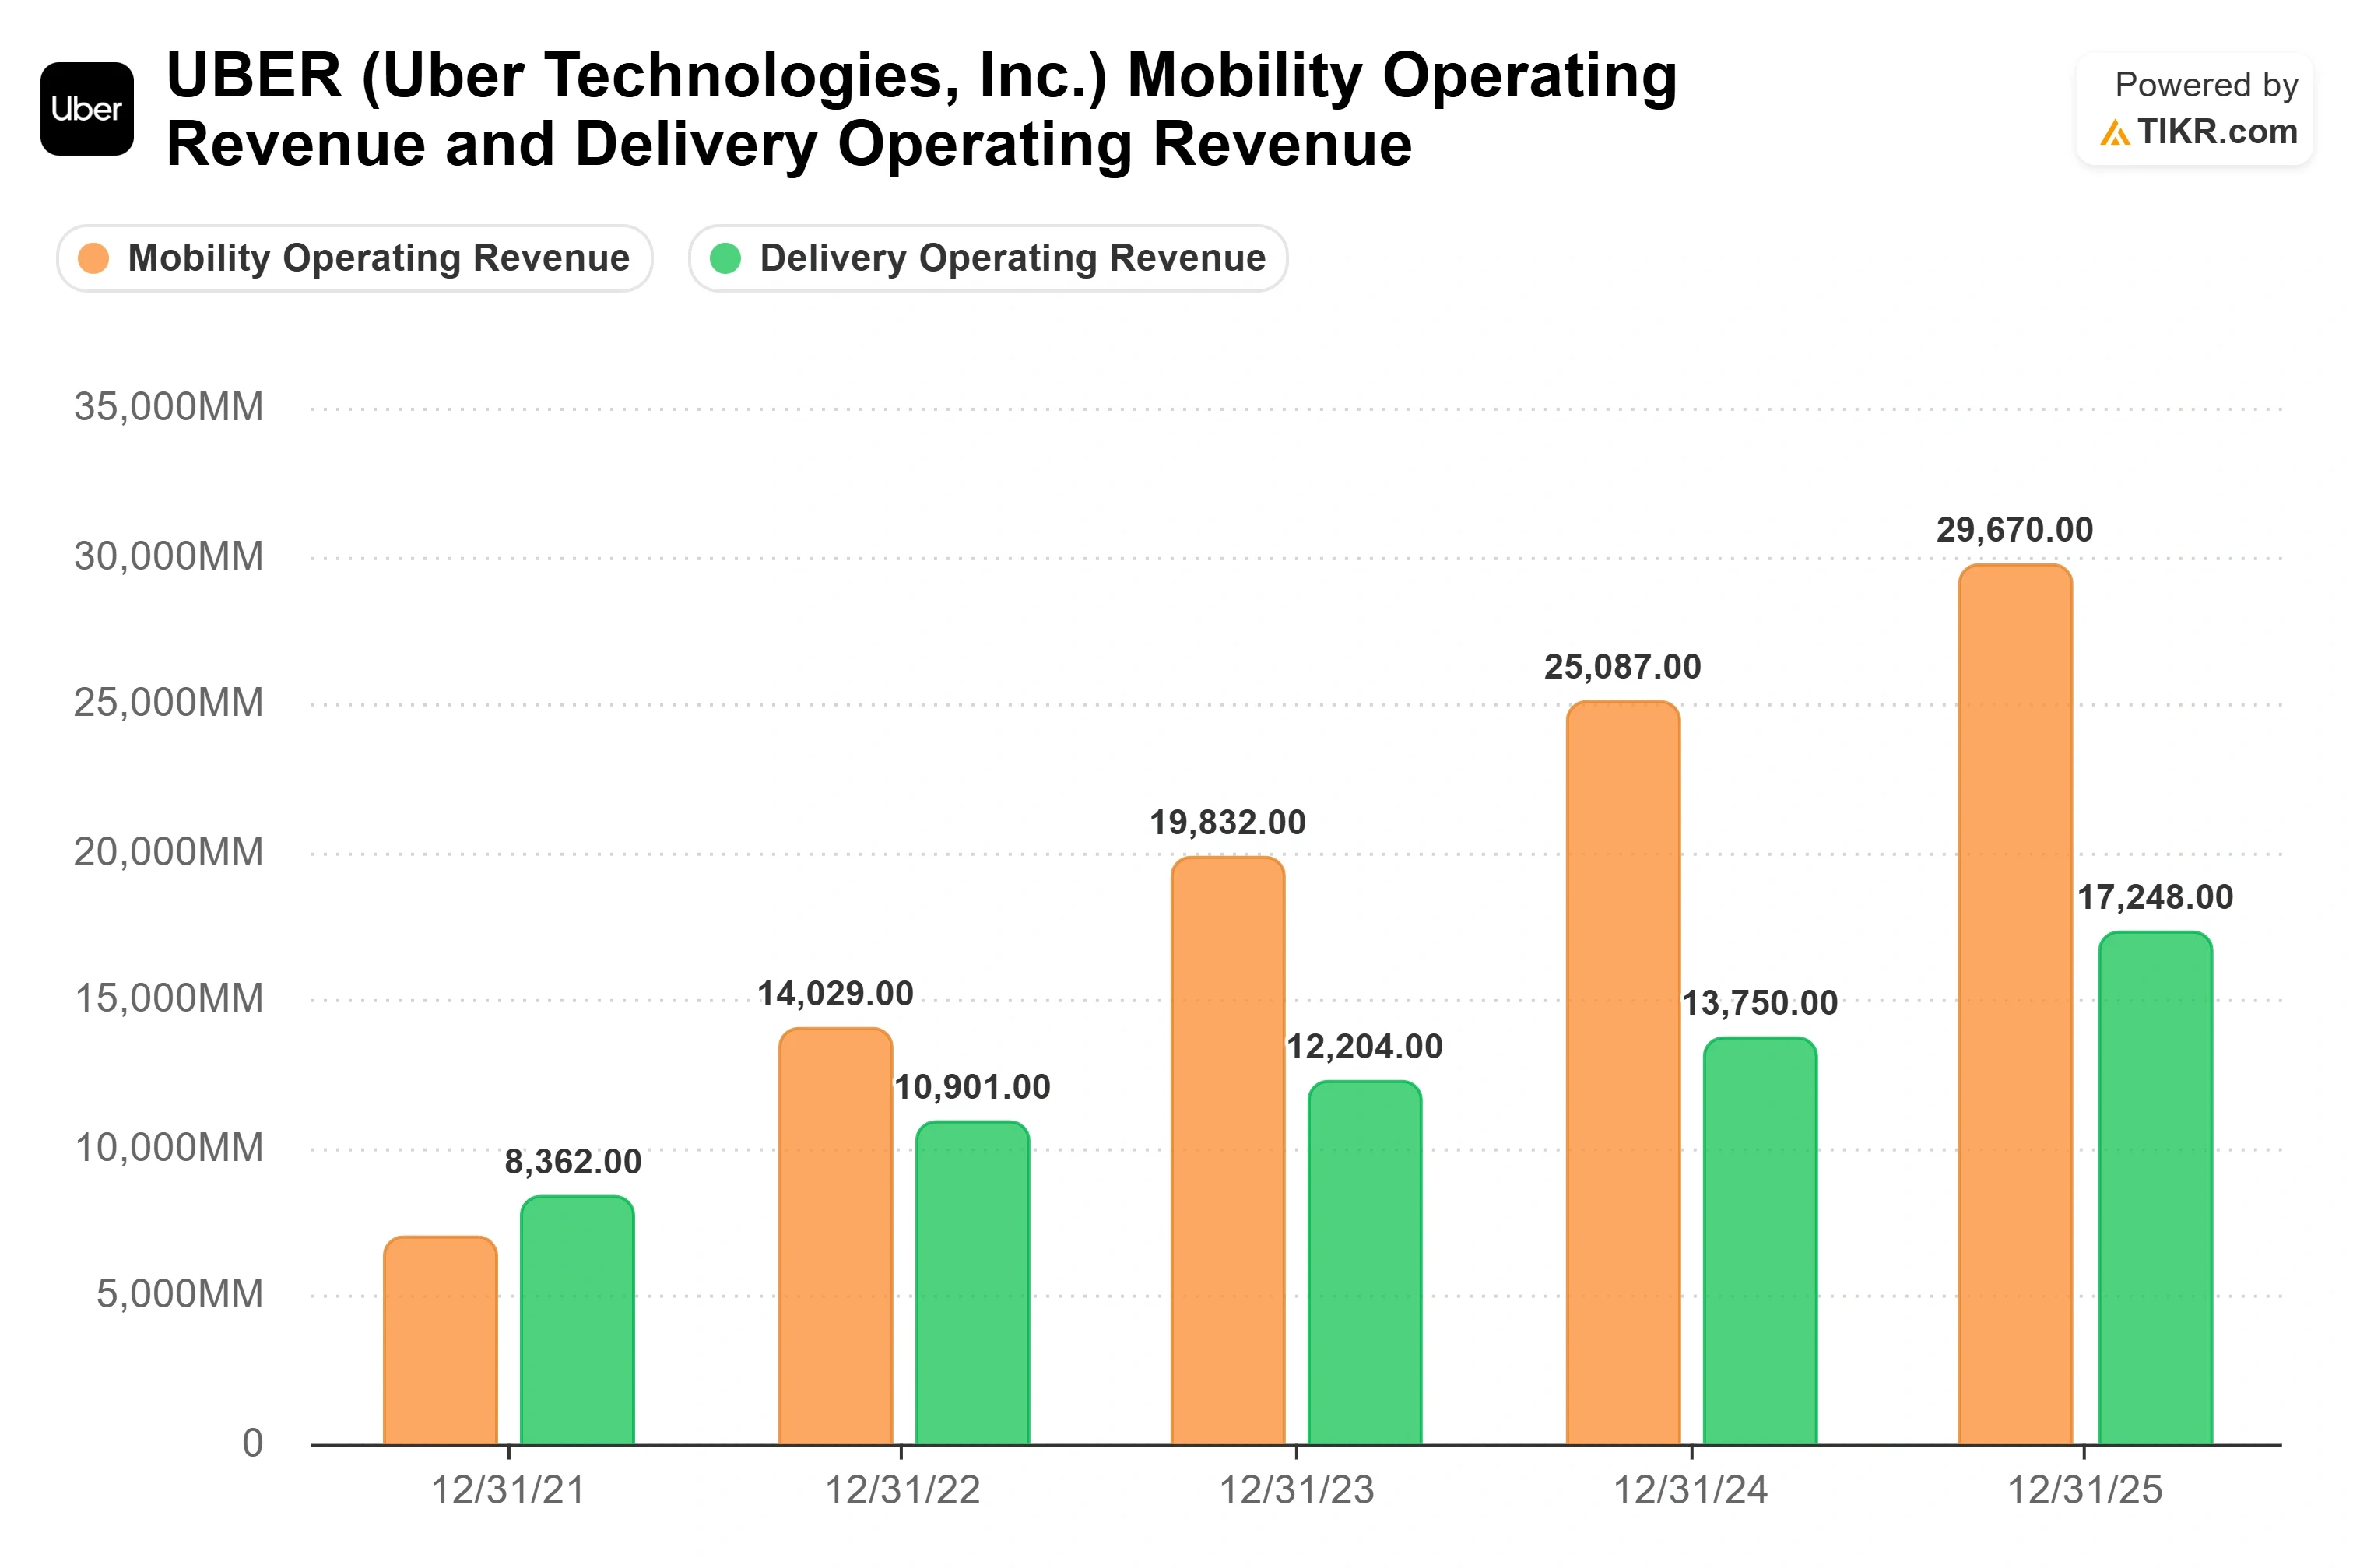
Khosrowshahi sagte, die Nachfrage nach Mobilität in den USA "hat sich seit Ende letzten Jahres beschleunigt", begünstigt durch sinkende Versicherungskosten, Initiativen für sicherere Fahrer und günstigere Optionen wie "Wait & Save", die neue Fahrgäste anziehen. Er beschrieb mehr als 50 Millionen Uber One-Mitglieder, die um 50 % im Jahresvergleich wachsen und jetzt für etwa die Hälfte der Buchungen verantwortlich sind, wobei Mitglieder dreimal mehr ausgeben als Nicht-Mitglieder.
Tage zuvor hatte Uber angekündigt, etwa 3.300 Stellen abzubauen, den größten Abbau seit der Pandemie. Das Management stellte dies als eine Straffung der Hierarchien dar und nicht als Reaktion auf eine schwache Nachfrage, und sagte, die Einsparungen würden niedrigere Preise und Wachstum finanzieren. Die Aktie stieg in den Vorbörsenhandel um mehr als 2 % auf die Nachricht, ein Zeichen dafür, dass Investoren dies als Disziplin werteten.

Sehen Sie historische und zukünftige Schätzungen für Uber-Aktien (Es ist kostenlos!) >>>
Die autonome Frage, die der Markt immer neu bewertet
Die latente Unsicherheit (Overhang) durch Robotaxis ist der Grund, warum das Kurs-Gewinn-Verhältnis komprimiert bleibt, daher verdient sie eine direkte Antwort. Khosrowshahis Argument ist, dass Uber die Nachfrageschicht für Autonomie wird, und nicht ihr Opfer. Er sagte, Uber habe Zugang zu über 120.000 AV-fähigen Fahrzeugen gesichert, arbeite heute mit neun AV-Partnern und erwarte bis Jahresende 15, darunter Waymo, WeRide, Pony und Avride.
Sein wirtschaftliches Argument ist der Teil, auf den sich die Bullen stützen. Da Uber bereits eine enorme Nachfrage trägt, kann es die Auslastung einer AV-Flotte etwa 30 % höher drücken als ein Einzelmarkenbetreiber, und es kann Depot- und Reparaturkosten auf Partner in einer Einrichtung verteilen. In einem Geschäft, das sich von variablen Fahrerzahlungen zu den Fixkosten des Fahrzeugbesitzes verschiebt, entscheidet die Auslastung über die Wirtschaftlichkeit. Khosrowshahi nannte die Ziel-Fahrzeugkosten inklusive Sensoren und Rechenleistung bei $50.000 bis $60.000, mit einer hybriden Flotte aus AVs für die Grundlast und menschlichen Fahrern für Spitzenzeiten.
Wenn ein Akteur wie Tesla eine Verbraucher-App in großem Maßstab aufbaut und Fahrgäste in seinem eigenen Ökosystem hält, schwächt sich Ubers Aggregationsvorteil ab. Autonome Fahrten machen immer noch einen kleinen Anteil an Ubers wöchentlichen Fahrten aus, daher ist das Ergebnis Jahre entfernt. Uber hat seine Wetten auf eine breite Partnerbasis verteilt, genau damit kein einzelnes Unternehmen es im Stich lassen kann, und der Markt weist dieser Strategie derzeit wenig Wert zu.
Was Uber kauft und was das Kurs-Gewinn-Verhältnis aussagt
Die Kapitalallokation zeigt, wie das Management seine eigenen Chancen gewichtet. Uber startete formell ein Barübernahmeangebot für Delivery Hero zu €41,50 pro Aktie, einem Eigenkapitalwert von nahe $14,8 Mrd., wobei die Annahmefrist bis zum 5. November läuft und der Abschluss für die zweite Hälfte 2027 erwartet wird. Dies ist ein offenes Übernahmeangebot, das noch kartellrechtliche Genehmigungen benötigt, kein abgeschlossener Deal. Uber sagt, es erweitert die Plattform auf 99 Märkte und erwartet, dass es bis zum dritten Jahr zum non-GAAP-Gewinn pro Aktie beiträgt. Khosrowshahi beschrieb eine hohe Hürdenrate für M&A, weil organisches Wachstum und Autonomie bereits um Kapital konkurrieren, und argumentierte, dass Delivery Hero sie fast verdoppelt habe, indem es das Publikum, das Uber in seinen plattformübergreifenden Flywheel ziehen kann, nahezu verdoppelt.
Dieser Flywheel ist der Kern der These, weil Mitglieder und plattformübergreifende Nutzer weitaus mehr ausgeben. Bei der Bewertung notiert Uber bei 18,5x KGV für die nächsten zwölf Monate und einer Hebel-freien-Cashflow-Rendite (Free Cash Flow Yield) für die nächsten zwölf Monate von 8,4 %. Für ein Unternehmen, das seine Bruttobuchungen immer noch mit über 20 % steigert, sind das nicht die Multiples einer gebrochenen Wachstumsgeschichte.
Sehen Sie, wie Uber im Vergleich zu seinen Peers bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
- Aktueller Kurs: $71.67
- Zielkurs (Mittelfall): ~$226
- Potenzielle Gesamtrendite: ~215%
- Annualisierte IRR: ~31% / Jahr

Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Uber-Aktien (Es ist kostenlos!) >>>
Die TIKR-Bewertung im Mittelfall weist auf ein Ziel nahe $226 hin, eine Gesamtrendite von etwa 215 % über etwa 4,3 Jahre und eine annualisierte IRR nahe 31 %. Dies ist der Mittelfall, was die implizierte Rendite bemerkenswert macht, während die Aktie nahe mehrjähriger Tiefs notiert.
- Umsatztreiber: Durchdringung dünn besiedelter Märkte, wo die Nutzung bei etwa 10 % gegenüber 50 % in Kernmärkten liegt und 1,5-mal schneller wächst, plus Expansion der Lieferdienste in die $15 Mrd. schwere Kategorie Lebensmittel und Einzelhandel, die über 40 % wächst.
- Margentreiber: die Barbell-Strategie, bei der hochmargige Produkte wie Uber for Business und Werbung genutzt werden, um kostengünstige Optionen zu finanzieren, mit positiven Faktoren (Tailwinds) bei den Versicherungen und der Restrukturierung, die die Kostenbasis senkt. Das Modell geht von einem Umsatzwachstum im Mittelfall nahe 11 % und einer Nettogewinnmarge nahe 15 % aus.
- Upside: Autonomie erweist sich als zusätzlicher Treiber und die Mitgliedschaft erhöht weiter die Ausgaben pro Nutzer, was das Kurs-Gewinn-Verhältnis neu bewertet, während Cash akkumuliert wird.
- Downside: Ein großer AV-Akteur umgeht Ubers Marktplatz und die Take Rates schrumpfen schneller, als die Mitgliedschaft ausgleichen kann.
Fazit
Der nächste echte Test ist die Veröffentlichung der Zahlen für Q3 2026, erwartet Anfang November, für die Uber Bruttobuchungen von etwa $58 bis $60 Mrd. prognostiziert hat. Gut wäre, wenn die Buchungen am oberen Ende oder darüber liegen und die Mobilität ihren jüngsten Schwung beibehält. Schlecht wäre, wenn die Buchungen am unteren Ende liegen, gepaart mit einem Einbruch in der Mobilität, was den Robotaxi-Bären ihren Beweis liefern würde, dass das Wachstum nachlässt. Die Annahmefrist für Delivery Hero endet ebenfalls am 5. November, sodass Investoren Mitte November sowohl wissen werden, ob die operative Geschichte standgehalten hat, als auch ob der Deal, auf den das Management sein Kapital gesetzt hat, tatsächlich zustande kommt.
Sollten Sie in Uber investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie Uber auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um Uber zusammen mit jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie Uber auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!