Key Stats für Monolithic Power Stock
- Current Price: $1,234.46
- Target Price (Mid): ~$2,495
- Street Target: ~$1,840
- Potential Total Return: ~102%
- Annualized IRR: ~18% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Monolithic Power Systems (MPWR) hat am 9. September eine Vereinbarung unterzeichnet, die die größte Unsicherheit über der Aktie ausräumt. Das Unternehmen und GlobalFoundries (GFS) gaben eine langfristige Vereinbarung bekannt, nach der MPS seine eigene Prozesstechnologie in der modernen 300-mm-Fabrik von GF in Singapur einsetzen wird, wobei die Serienproduktion für Anfang 2027 geplant ist. Für einen fabless Chiphersteller, dessen Umsatz schneller wächst als fast alles andere im Analogbereich, war die Sorge nie die Nachfrage. Es war die Frage, ob MPS genug produzieren kann, um sie zu befriedigen. Die Aktie schloss am 11. September bei $1.234,46, ein Plus von 4,08%, wobei der Kursgewinn an diesem Tag mehr über die allgemeine Marktstimmung aussagt als über die Vereinbarung: Er kam zwei Handelstage später, während einer breiten Rally bei KI-Infrastrukturtiteln, die Server- und Chipwerte nach der Kapitalausgaben-Prognose von Oracle über die Börse hob. MPWR surfte auf dieser Welle, anstatt sie anzuführen.
Diese Sorge ist real, weil MPS den Anlegern seit zwei Quartalen mitteilt, dass die Kapazitäten knapp werden. Das Management erweiterte seine Kapazitätsziele im Q2-Call "deutlich über 6 Milliarden Dollar hinaus", und CEO Michael Hsing verbrachte einen Großteil des Calls damit zu beschreiben, wie schwierig das Skalieren geworden ist, während das Unternehmen vom Verkauf von Chips zum Verkauf von fertigen Powermodulen übergeht. Die GlobalFoundries-Vereinbarung ist die erste konkrete externe Antwort auf dieses Problem, und sie kommt zu einem Zeitpunkt, an dem die Aktie noch etwa 28% unter ihrem 52-Wochen-Hoch von $1.714,09 notiert.
Ein Fab-Deal, der eine Versicherung für den KI-Ausbau darstellt
Die Vereinbarung sieht den Einsatz der proprietären Prozesstechnologie von MPS in der GF-Anlage in Singapur vor, wobei die Produkte voraussichtlich Stromversorgungslösungen für Automobilarchitekturen, Industrierobotik und -automatisierung sowie intelligente Power-Stages für KI- und Cloud-Infrastruktur umfassen werden. Einfach ausgedrückt: MPS erhält qualifizierte, geografisch diversifizierte Kapazitäten für genau die Produkte, die sein Wachstum antreiben, ohne die Fabrik zu besitzen. Laut den Materialien des Unternehmens für Investor Relations betreibt MPS ein fabless Modell und stützt sich auf Partner für die Fertigung, daher erhöht die Aufnahme eines namhaften 300-mm-Partners die Obergrenze für künftige Umsätze.
Dies ist eine unterzeichnete langfristige Fertigungsvereinbarung, und die Serienproduktion ist ein Ereignis für Anfang 2027. Sie bewegt also keine Umsätze für 2026. Was sie tut, ist das Risiko zu verringern, dass das Angebot die Geschichte in 2027 und darüber hinaus begrenzt. Der Wert ist strategisch, kein sofortiger Gewinnsschub: Ein bekannter Engpass wurde erweitert.
Im Q2-Call war Hsing deutlich, dass die Back-End-Montage nun das schwierigere Problem sei, nicht das Silizium. "Es ist ein 3D-Effekt. Es ist komplizierter, als selbst ein Telefon zusammenzubauen", sagte er über die Modulmontage und fügte hinzu, das Unternehmen müsse "in den nächsten ein bis zwei Jahren noch einige neue Tricks anwenden, um all diese Kapazitäten zu erhöhen." Wenn der Gründer sagt, dass die Fertigung der Engpass ist, dann ist eine Fertigungspartnerschaft die Antwort, die sich Investoren gewünscht haben.

Sehen Sie historische und zukünftige Schätzungen für Monolithic Power Aktien (Es ist kostenlos!) >>>
Die Nachfrage, die die Kapazität zur Schlüsselfrage machte
MPS meldete am 30. Juli einen Rekordumsatz im Q2 2026 von 980,64 Millionen Dollar, ein Plus von 47,6% gegenüber dem Vorjahr und fast 22% gegenüber dem Vorquartal, wobei die Schätzung der Street von 903 Millionen Dollar um mehr als 8% übertroffen wurde. Das bereinigte Ergebnis lag bei 6,50 Dollar gegenüber einer Konsenserwartung von 5,88 Dollar. Der Treiber war Enterprise Data, das Segment für KI-Server- und Rechenzentrumsstromversorgung, das um 45% gegenüber dem Vorquartal wuchs, und das Management erhöhte seine Untergrenze für das Wachstum in diesem Segment für das Gesamtjahr von 85% auf 130%. Hsing formulierte den Zusammenhang im Call einfach: "In unserer Geschichte gilt: Wenn wir etwas erwähnen, wird es zu Umsatz."
Analysten bewegten sich nach der Veröffentlichung in die gleiche Richtung. KeyBanc erhöhte sein Kursziel auf 2.100 Dollar, Needham auf 2.000 Dollar und Truist auf 1.889 Dollar. StoneX startete am 2. September mit einem Buy-Rating und verwies auf branchenführende Margen, und Stifel bekräftigte im September ein Buy-Rating speziell aufgrund des Kapazitätswachstums – genau den Punkt, den die GlobalFoundries-Vereinbarung adressiert.
MPWR notiert bei etwa dem 38,5-fachen der Gewinne der nächsten zwölf Monate, deutlich über Texas Instruments mit etwa dem 28-fachen, Analog Devices mit etwa dem 24-fachen und ON Semiconductor mit etwa dem 20-fachen. Diese Lücke ist nur dann zu rechtfertigen, wenn MPS weiterhin branchenführendes Wachstum mit einer Bruttomarge von über 55% kombiniert – genau deshalb sind Kapazitätsnachrichten mehr als eine Fußnote.

TIKR Advanced Model Analyse
- Current Price: $1,234.46
- Target Price (Mid): ~$2,495
- Potential Total Return: ~102%
- Annualized IRR: ~18% / Jahr
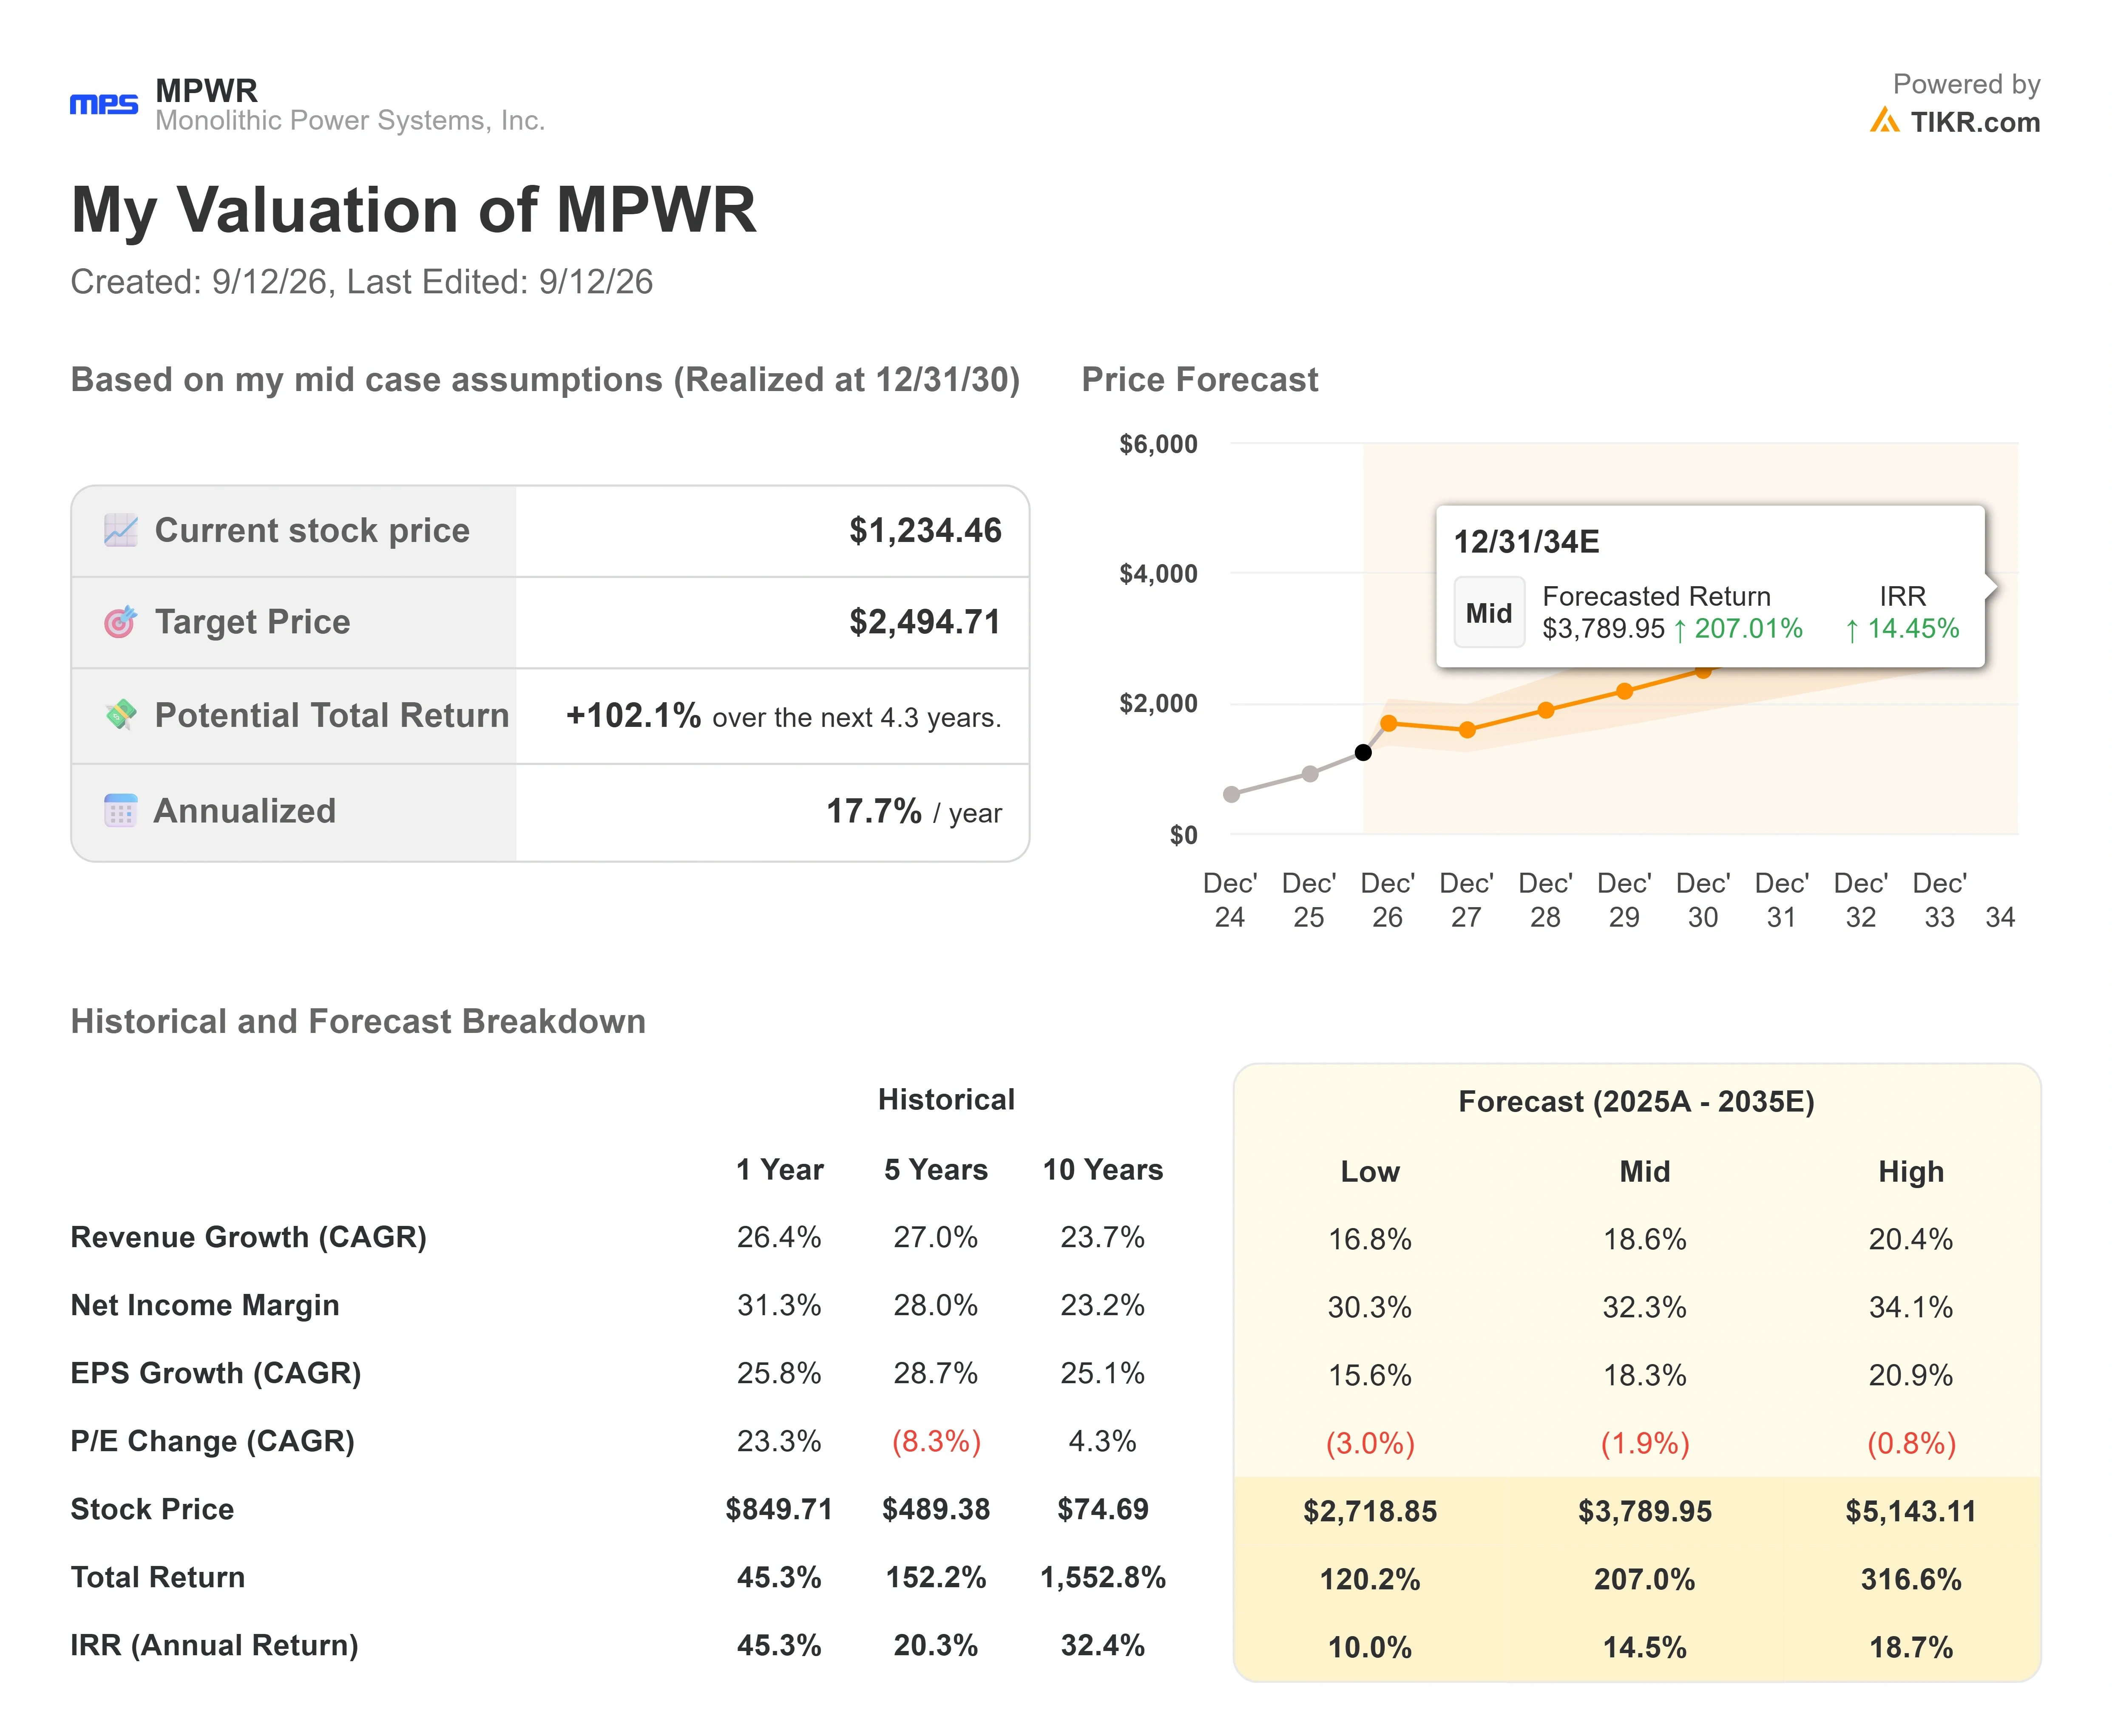
Unter Verwendung des Mid-Case-Szenarios von TIKR bewertet das Modell MPWR bis Ende 2030 auf etwa 2.495 Dollar, was einem Gesamtzuwachs von etwa 102% und einer jährlichen Rendite von etwa 18% entspricht. Dieser Fall basiert auf einem jährlichen Umsatzwachstum von etwa 19%, getragen von zwei Treibern, die das Quartal bereits zeigte: Der steigende Stromanteil von Enterprise Data, da die KI-Rack-Dichte zunimmt, und ein sich verbreiternder Automobil-Fußabdruck mit mehr als 1.500 neuen Sockeln, die bisher in diesem Jahr für ADAS und andere Fahrzeugsysteme ausgeliefert wurden. Der Margentreiber ist eine Nettogewinnmarge, die im niedrigen 30er-Bereich bleibt, während sich der Verkauf höherwertiger Module ausweitet. Das Hauptrisiko ist das Spiegelbild: MPS befindet sich am unteren Ende seines eigenen Bruttomargenmodells, und Kapazitätsausweitungen plus Modulmix könnten die Rentabilität belasten, bevor sie sie steigern.
- Upside case: Die GlobalFoundries-Kapazitäten kommen reibungslos online, Enterprise Data hält seine erhöhte Untergrenze für dreistelliges Wachstum, und das KGV bleibt aufgrund nachhaltiger KI-Nachfrage intakt.
- Downside case: Die Sichtbarkeit der KI-Bestellungen, die das Management als kürzer als ein volles Jahr einstuft, lässt bis 2027 nach und lässt ein KGV von ~38x exponiert.
Das durchschnittliche Kursziel der Street von etwa 1.840 Dollar liegt deutlich unter dem Mid-Case des Modells, daher handelt es sich hier um ein Szenario, das auf angegebenen Annahmen basiert, nicht um ein Versprechen. Die Lücke zwischen den beiden ist das Argument, das man selbst durcharbeiten muss.
Fazit
Der nächste echte Test ist der Q3 2026-Bericht, der Ende Oktober oder Anfang November fällig ist, bei dem das Management ein Umsatzwachstum von etwa 56% gegenüber dem Vorjahr prognostiziert hat. Die Zahl, die darüber entscheidet, ob die Kapazitätsgeschichte funktioniert, ist Enterprise Data: Bleibt die Wachstumsrate in der Nähe der erhöhten 130%-Marke, liest sich die GlobalFoundries-Vereinbarung als die Angebotsversicherung, die die Schätzungen für 2027 glaubwürdig macht. Fällt sie ab, wird stattdessen ein Premium-KGV mit bekanntermaßen kurzer Sichtbarkeit zur Geschichte.
Sollten Sie in Monolithic Power investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Monolithic Power auf, und Sie sehen Jahre von historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Monolithic Power zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Monolithic Power auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!