Wichtige Kennzahlen für Palo Alto Networks Aktie
- Aktueller Kurs: $330.65
- Zielkurs (Mitte): ~$423
- Konsensziel der Analysten: ~$393
- Potenzielle Gesamtrendite: ~28%
- Annualisierte IRR: ~5% / Jahr
Jetzt verfügbar: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
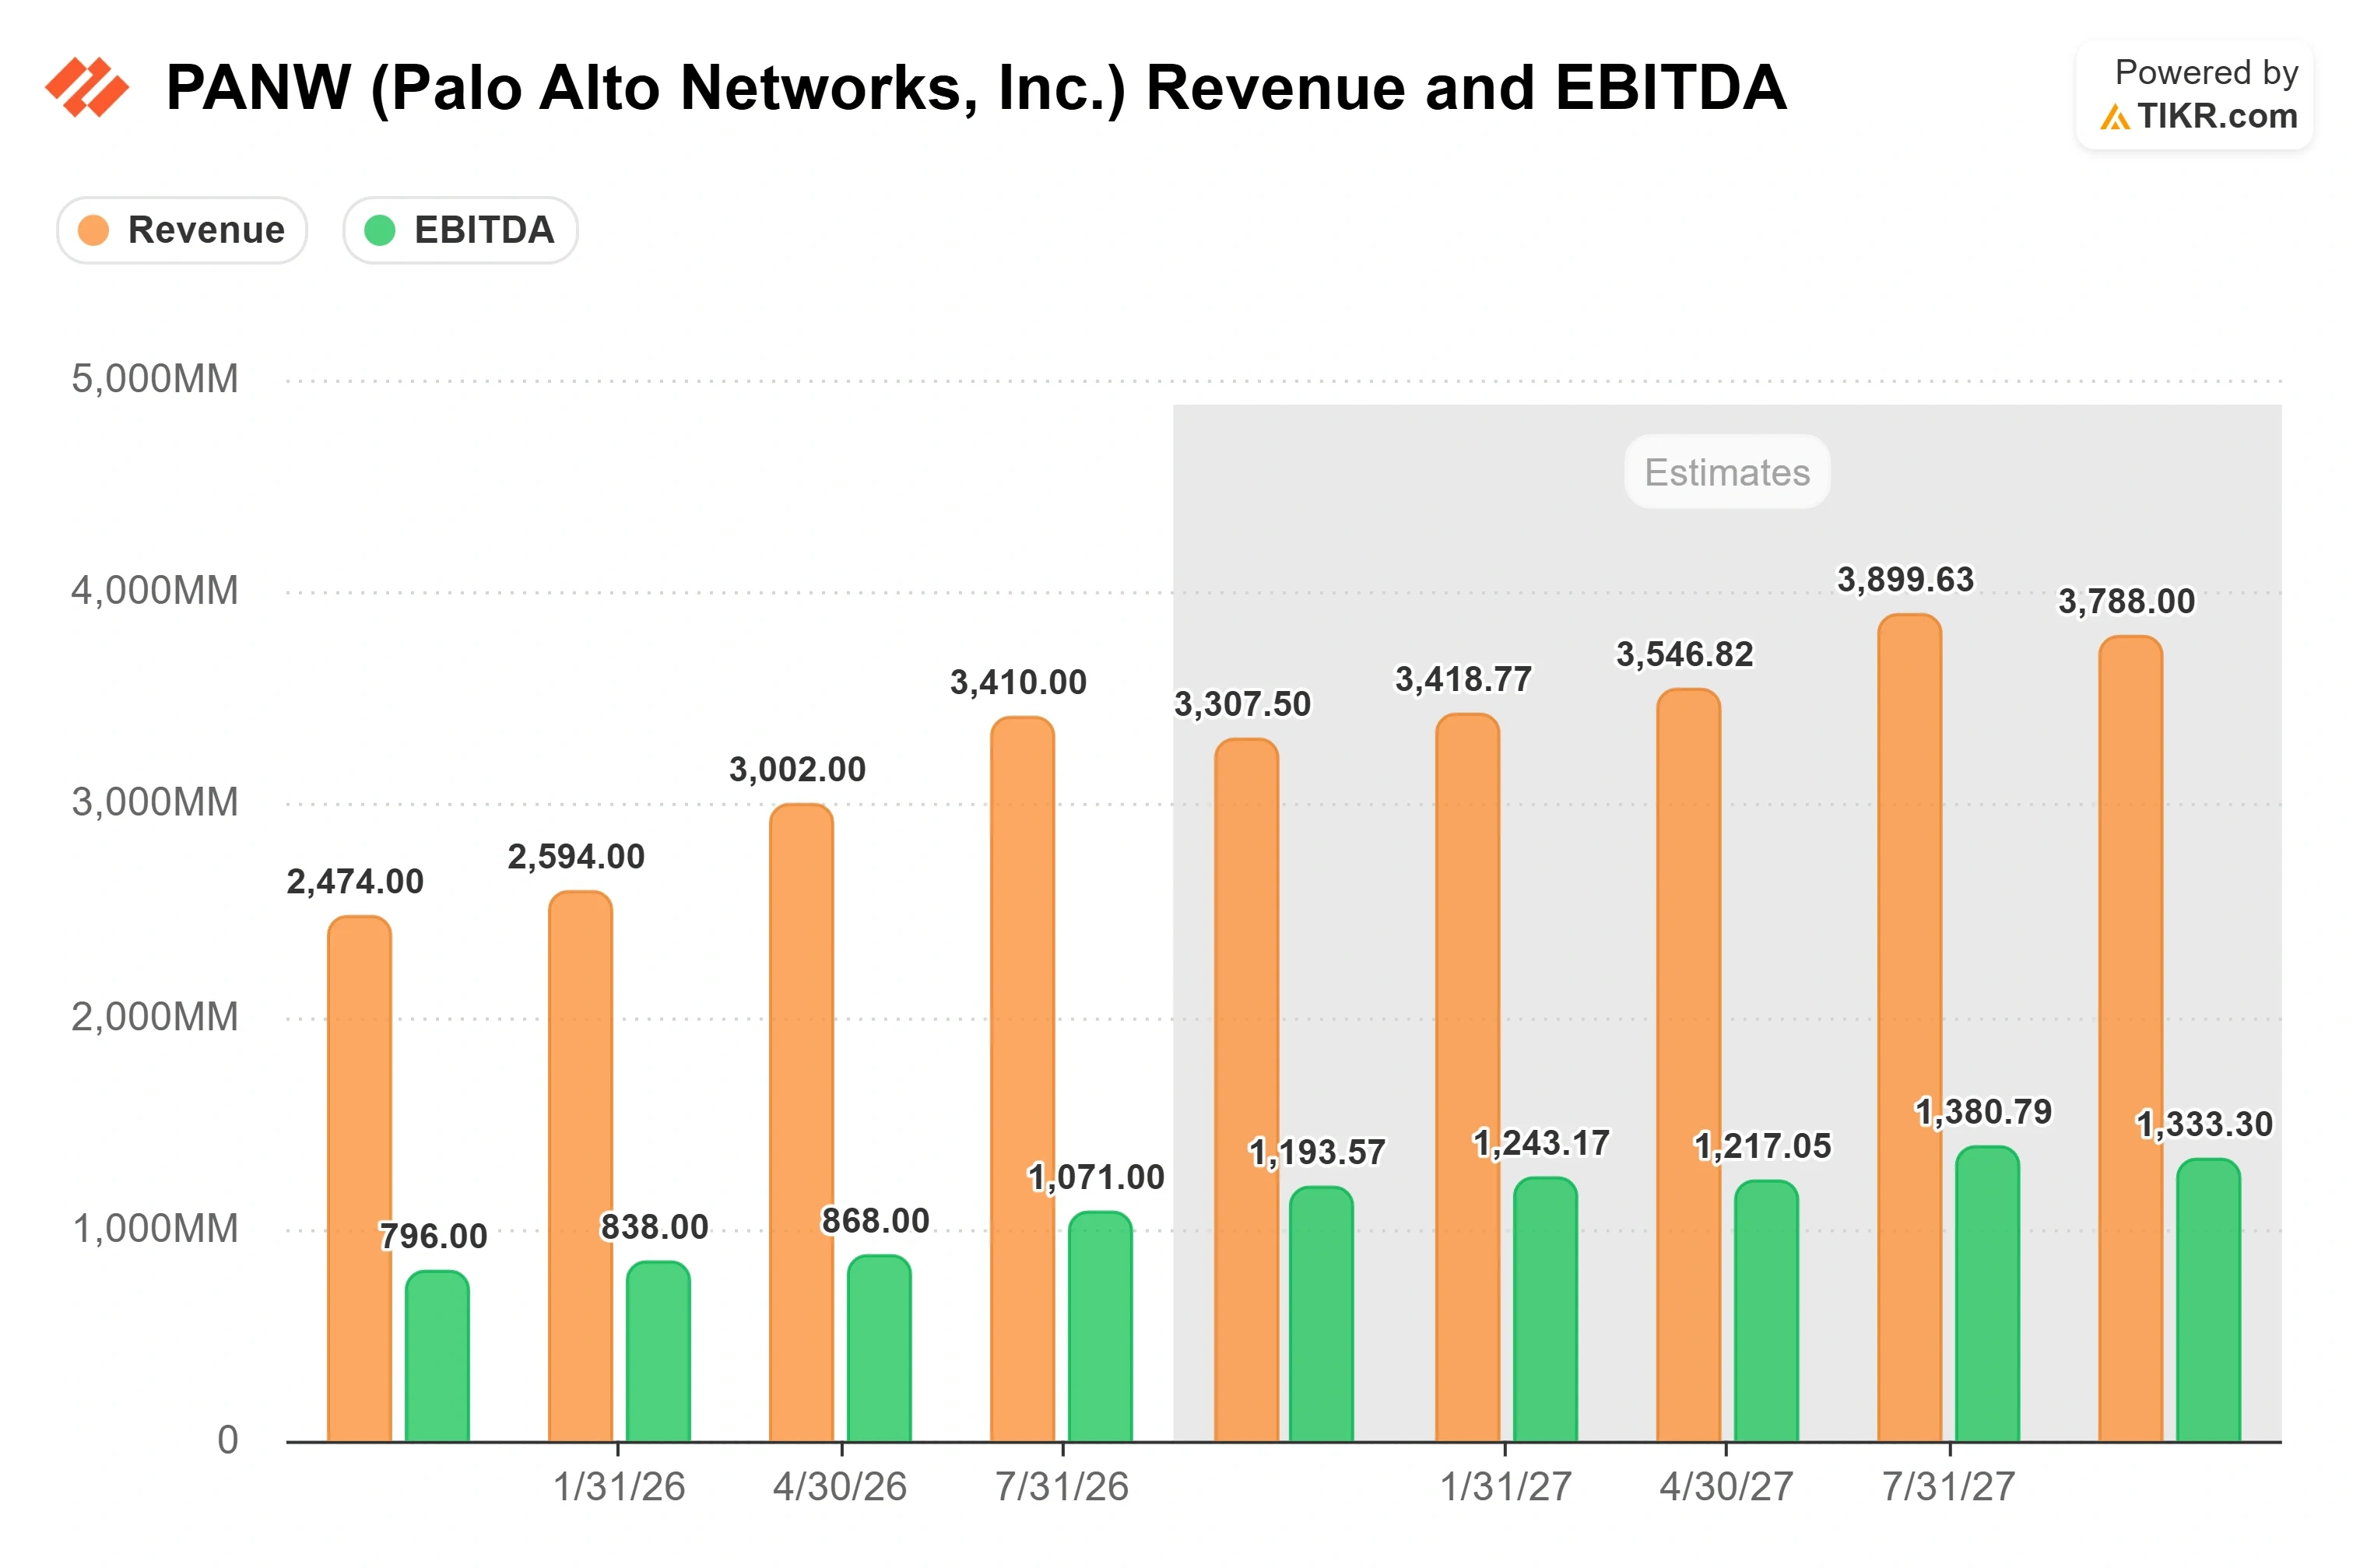
Palo Alto Networks (PANW) hat im letzten Quartal alles geliefert, was die Bullen sich wünschten, und wurde trotzdem bestraft. Nach Börsenschluss am 1. September meldete das Unternehmen für das vierte Fiskalquartal einen Umsatz von 3,41 Milliarden US-Dollar, ein Plus von 34 % im Jahresvergleich, sowie bereinigte Erträge von 1,02 US-Dollar pro Aktie, die die Erwartungen der Analysten von 0,98 US-Dollar übertrafen. Die Aktie war bereits während der regulären Handelssitzung an diesem Tag um etwa 5 % gefallen, zog nach der positiven Überraschung kurz an, drehte dann aber wieder. Bis zur nächsten Handelssitzung stand die Aktie etwa 7 % tiefer und driftete in der folgenden Woche weiter auf etwa 331 US-Dollar zu.
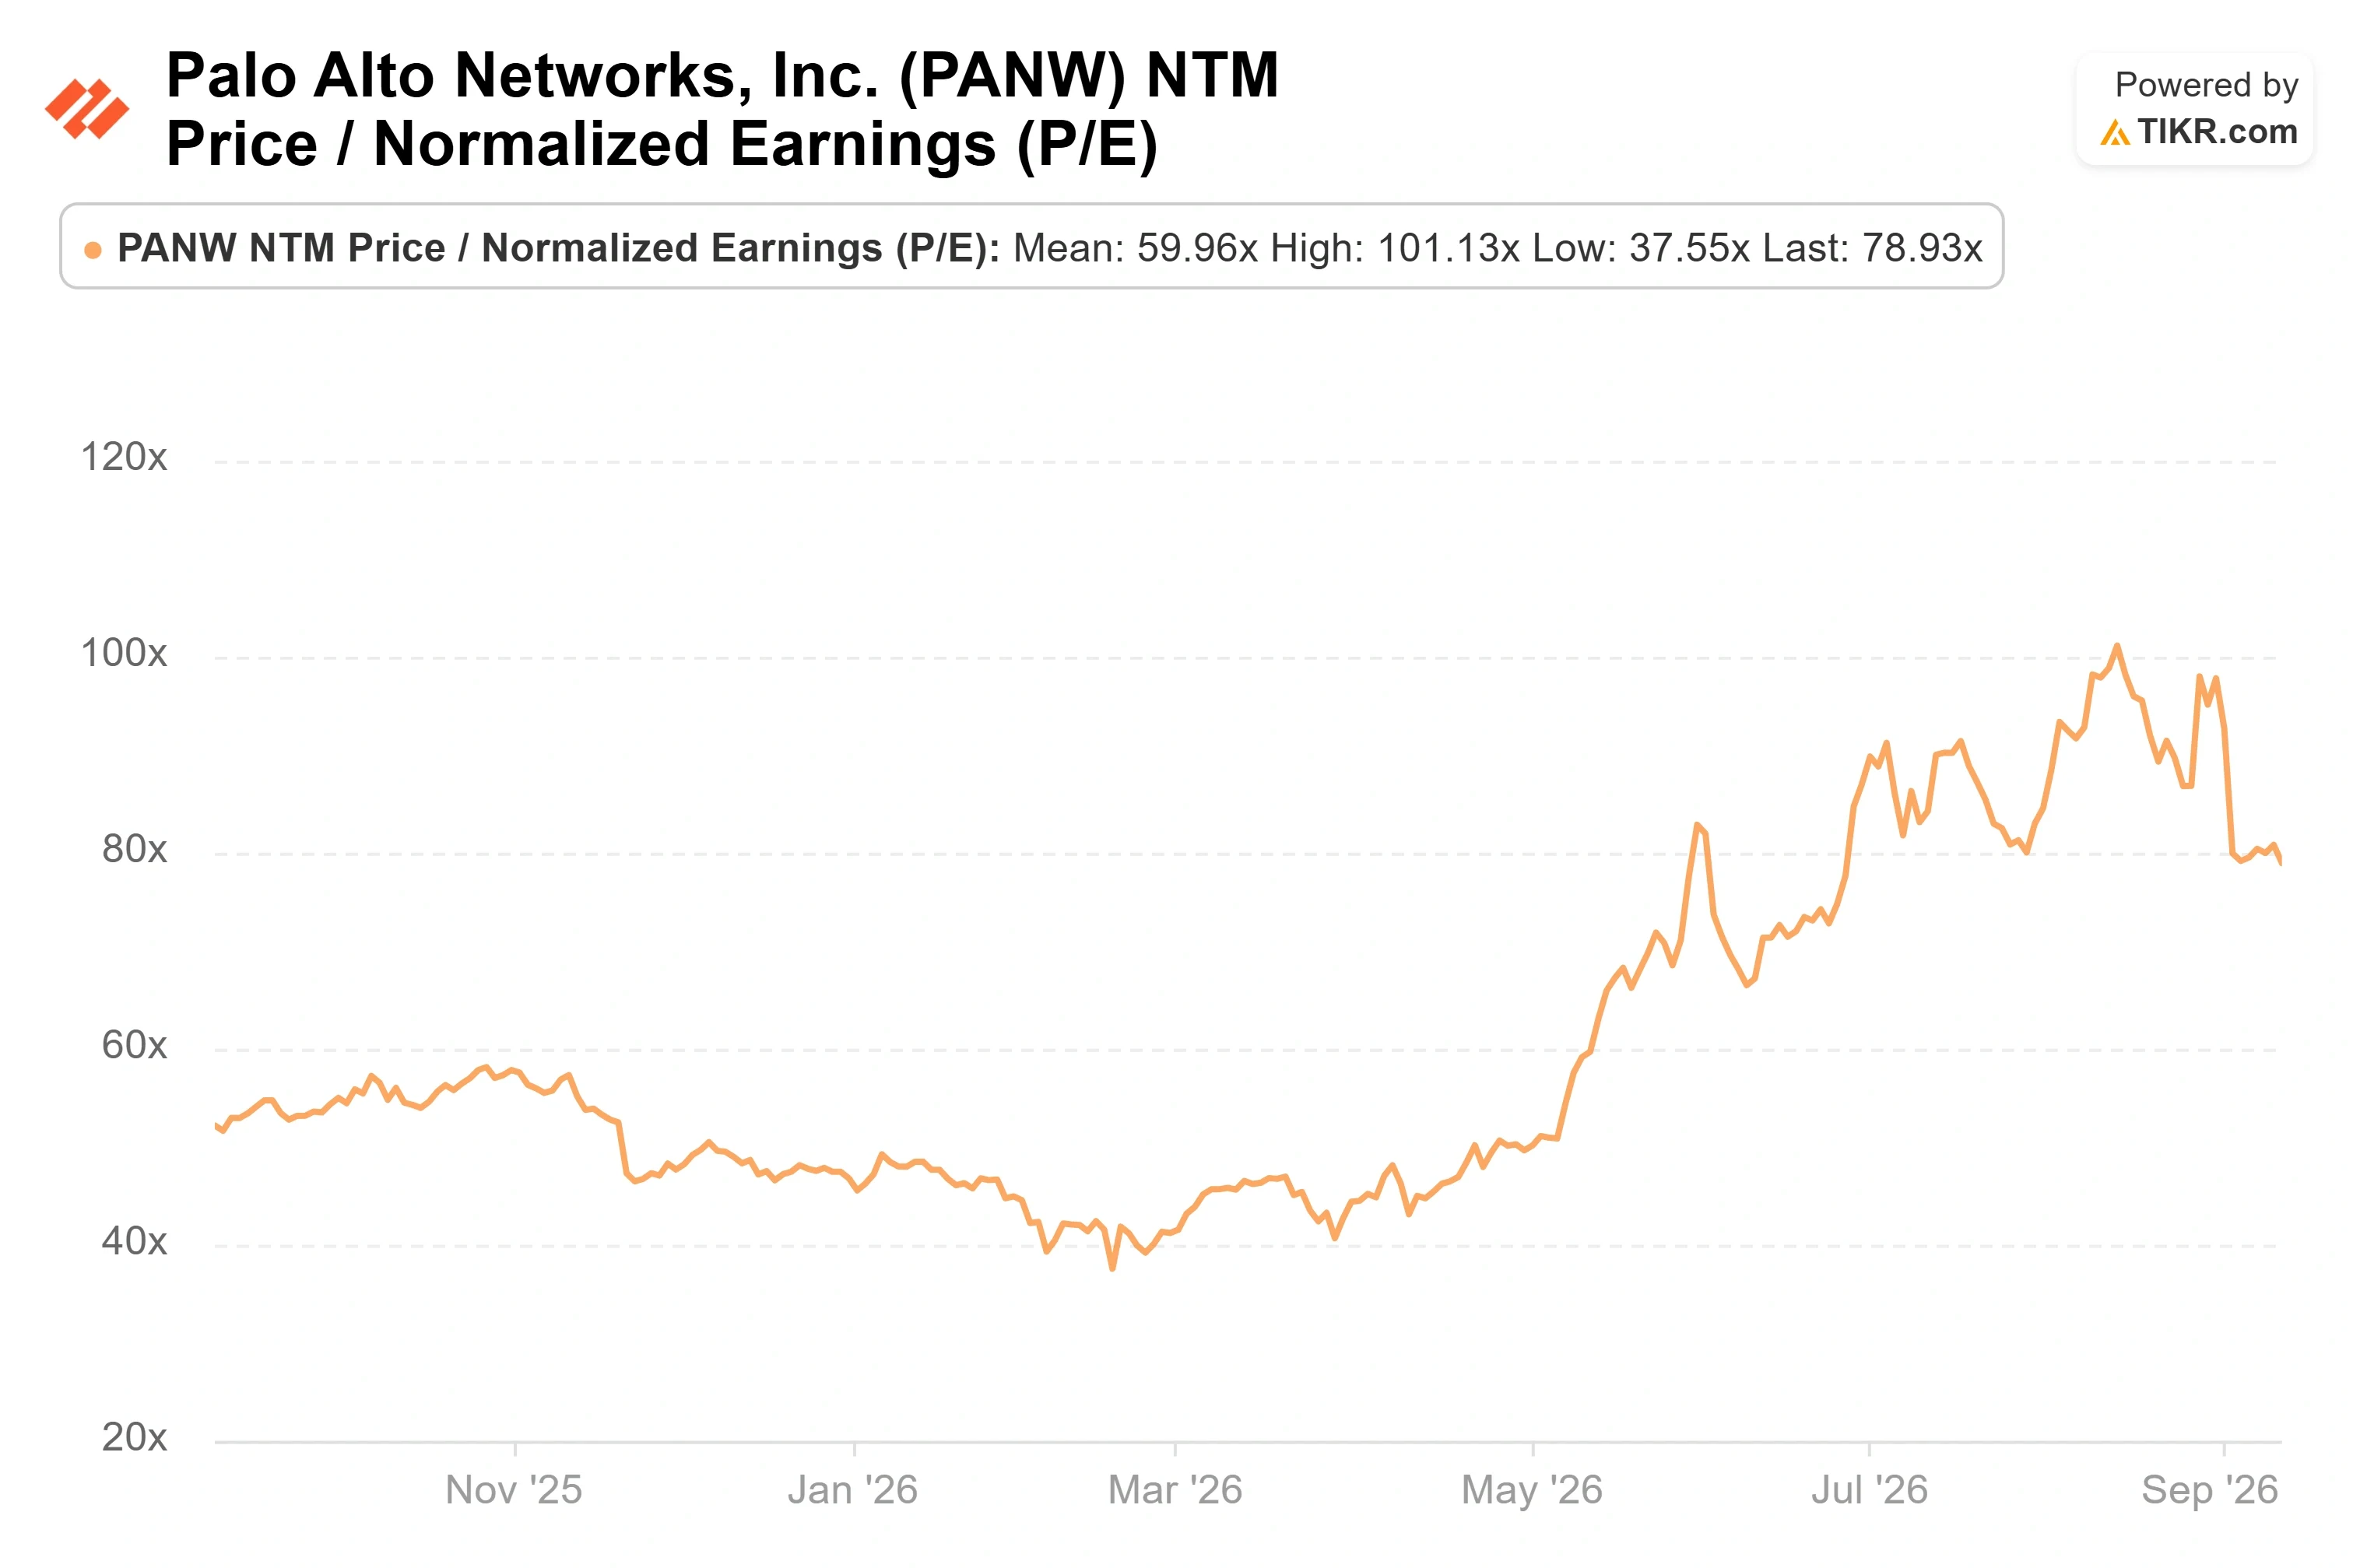
Die Aktie notiert immer noch nahe dem 79-fachen der zukünftigen Gewinne nach einer Rally, die den Börsenwert auf 270 Milliarden US-Dollar trieb, und selbst eine saubere Übererfüllung kann ein so aufgeblähtes KGV nicht bewegen. Das ist die Spannung für jeden, der die Aktie betrachtet, die 17 % unter ihrem August-Hoch von 398,88 US-Dollar steht: Das Unternehmen liefert weiterhin, und der Markt entscheidet weiterhin, dass er dafür bereits bezahlt hat.
Die Verlustmeldung, die einen auf Perfektion getrimmten Markt verschreckte
Palo Alto meldete einen Nettoverlust von 282 Millionen US-Dollar bzw. 0,35 US-Dollar pro Aktie und kehrte damit den Gewinn des Vorjahres um. Diese Wende spiegelt größtenteils Übernahmen wider: Das Unternehmen schloss im Februar seinen 25-Milliarden-Dollar-Kauf von CyberArk ab und übernahm das KI-Agenten-Startup Console am Tag der Ergebnisveröffentlichung. Abschreibungen und Integrationskosten aus dieser Einkaufstour belasten nun die GAAP-Bilanz, während die Vorteile später eintreffen.
Für eine normal bewertete Aktie ist ein durch M&A verursachter Verlust eine Fußnote. Beim 79-fachen der Gewinne gibt es keine Fußnoten. Das Muster hielt das ganze Jahr über an: Die Aktie fiel nach Q2, Q3 und Q4, jedes Mal bei Ergebnissen, die die Prognosen übertrafen.
Am 9. September meldete Palo Alto eine kritische Schwachstelle in seiner eigenen PAN-OS-Firewall-Software (CVE-2026-0310), einen Out-of-Bounds-Schreibfehler mit einem CVSS-Score von 9,2. Das Unternehmen fand ihn intern und berichtete von keiner bekannten Ausnutzung, es handelt sich also um eine gemeldete und gepatchte Schwachstelle, nicht um einen Sicherheitsvorfall. Dies trug zu einer Verkaufswoche bei, die Analysten auch auf Sorgen über ein nachlassendes Wachstum und ein aufgeblähtes KGV zurückführten. Dennoch schmerzte der Zeitpunkt: Selbst während neuere Produkte wie Prisma AIRS Palo Alto tiefer in die KI-Sicherheit führen, meldete das Unternehmen in derselben Woche ein Loch in seinem eigenen Perimeter, in der sein CEO auf der Bühne erklärte, wie KI genau solche Schwachstellen findet.
Sehen Sie historische und zukünftige Schätzungen für Palo Alto Networks Aktie (Es ist kostenlos!) >>>
Aroras Argument für den Wettbewerbsvorteil (Moat), in seinen eigenen Worten
Diese Bühne war die Goldman Sachs Communacopia-Konferenz am 10. September, auf der CEO Nikesh Arora die Bullen-These konkret darlegte. Sein Ansatz beginnt mit der Skalierung: Wenn in fünf Jahren 5 Billionen US-Dollar in KI-Rechenleistung fließen, könnte der Netzwerkverkehr versechsfacht werden, und, wie er es ausdrückte, "muss all dieser Verkehr inspiziert werden". Da jedes Unternehmens-Bit bereits durch eine Form von Firewall läuft, ist mehr Verkehr ein struktureller Faktor zu Gunsten (Tailwind) für Netzwerksicherheit. Dies bindet das Kerngeschäft von Palo Alto an KI-Infrastrukturausgaben und nicht an eine Sicherheitsbudget-Position.
Arora war direkt, was den eigentlichen Wettbewerbsvorteil (Moat) ausmacht, und das ist nicht Software. "Jemand muss diese 180 Millionen Endpunkte von Palo Alto physisch ersetzen", sagte er und verwies auf die 19 Petabyte an Daten, die das Unternehmen täglich über Google Cloud verarbeitet. Er war ehrlich, dass diese Haltbarkeit nicht permanent ist, und bezeichnete das System of Record als "einen kurzfristigen Wettbewerbsvorteil (Moat)", sobald KI die Schnittstellenebene neu schreibt.
Er entkräftete auch die größte Befürchtung der Anleger, dass führende KI-Labore Sicherheit einfach absorbieren. Die Wirtschaftlichkeit an der Edge funktioniert nicht: Die Inspektion der etwa 160 Megabyte, die täglich einen Laptop passieren, mit einem Frontier-Modell würde weit mehr kosten als die 30 bis 40 US-Dollar pro Endpunkt, die die Branche verlangt. "Wenn es 40 US-Dollar kostet, wollen Sie eine günstige Alternative", sagte er.
Eine Prämie, die die Wettbewerber nicht vollständig erklären
Palo Alto notiert nahe dem 56-fachen des NTM EV/EBITDA und dem 79-fachen der Gewinne. Fortinet, der engste Netzwerksicherheits-Konkurrent, liegt bei etwa dem 35-fachen EV/EBITDA und dem 44-fachen der Gewinne, während CrowdStrike teurer bei etwa dem 99-fachen gehandelt wird und Microsoft, das Sicherheit bündelt, bei dem 16-fachen. Palo Alto ist also nicht der teuerste Name in seiner Gruppe, wird aber deutlich über dem Wettbewerber bewertet, der seinem Kern am ähnlichsten ist. Die Prämie gegenüber Fortinet ist aufgrund des schnelleren Umsatzwachstums und der Konsolidierung mehrerer Kategorien diskutabel. Ob sie vollständig diskutabel ist, muss das Modell klären.
TIKR Erweiterte Modellanalyse
- Aktueller Kurs: $330.65
- Zielkurs (Mitte): ~$423
- Potenzielle Gesamtrendite: ~28%
- Annualisierte IRR: ~5% / Jahr
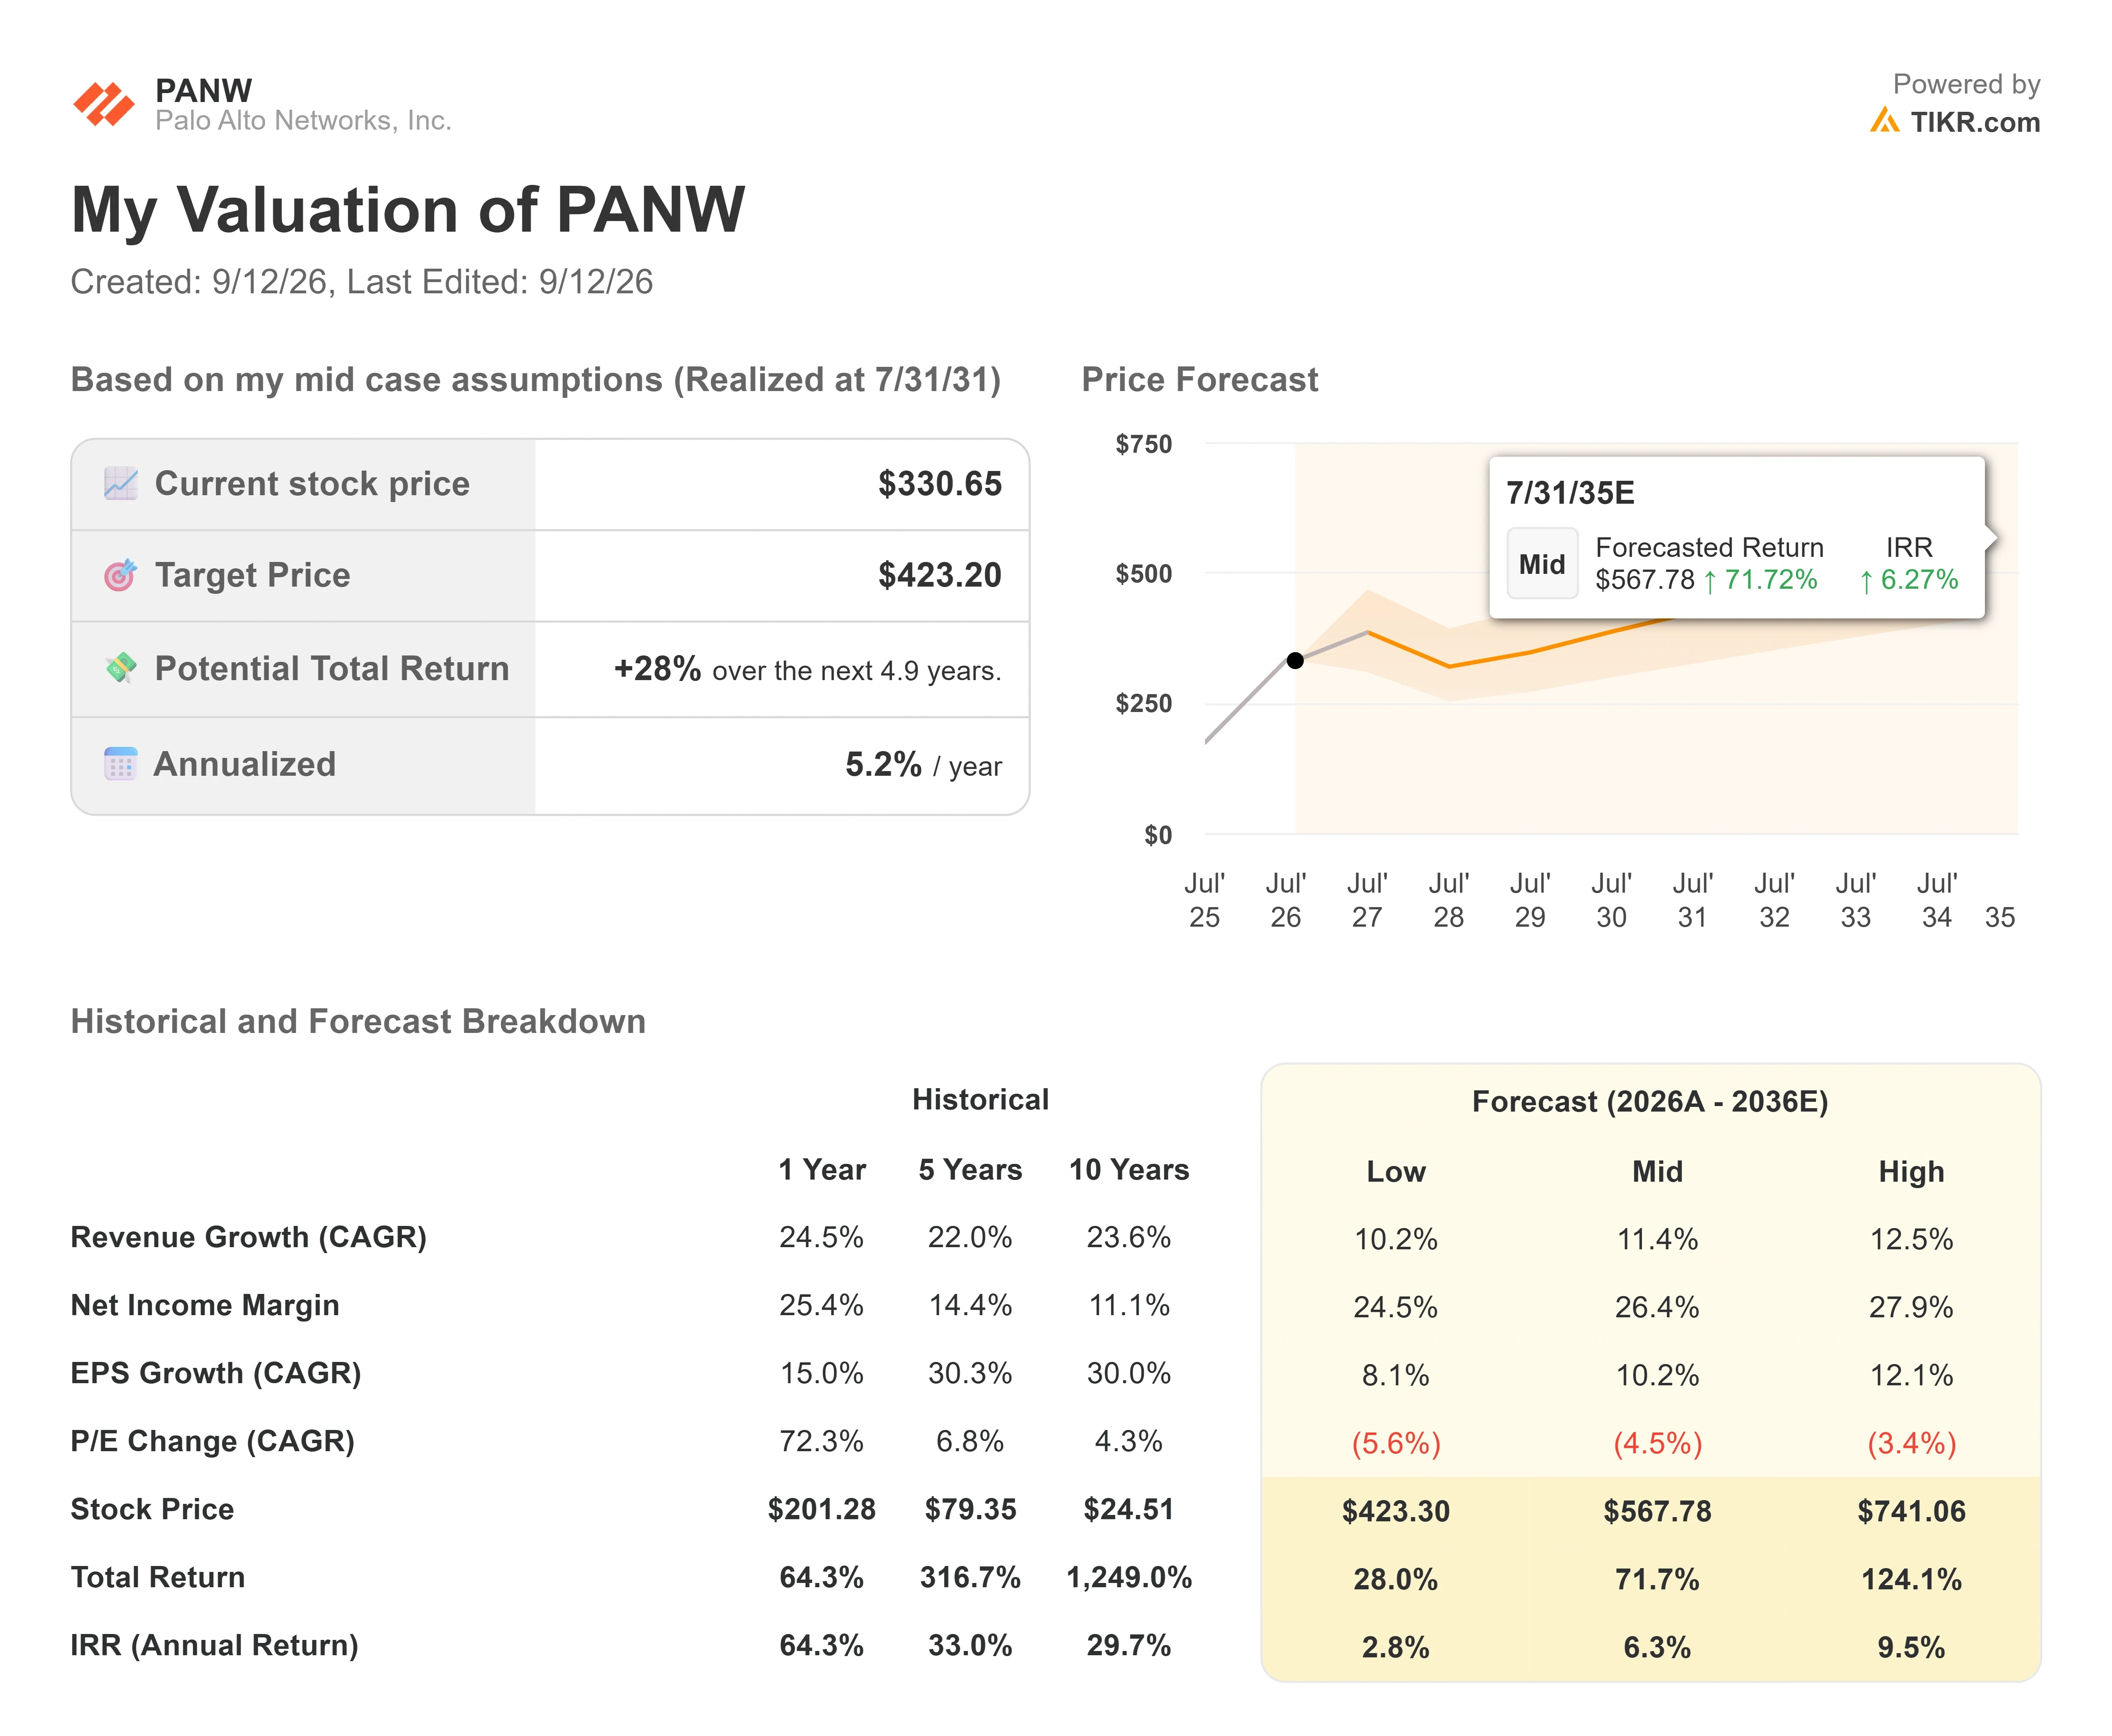
Bei mittleren Annahmen, die bis Juli 2031 realisiert werden, landet das Modell bei etwa 423 US-Dollar, etwa 28 % Gesamtrendite über 4,9 Jahre oder etwa 5 % pro Jahr. Das ist das Modell als Skeptiker: Das Unternehmen wächst, aber von diesem KGV aus ist die Rendite gewöhnlich.
- Umsatztreiber: Plattformkonsolidierung, bei der Kunden Punktlösungen durch Palo Altos integrierten Stack ersetzen und die Ausgaben pro Konto erhöhen, sowie die Ausweitung von KI-Sicherheitsprodukten wie Prisma AIRS in eine Kategorie, die vor zwei Jahren kaum existierte.
- Margentreiber: Die Verschiebung hin zu Software und Abonnements, die die Nettomarge in Richtung der Mitte der 20er Prozent drückt, wenn die Plattform skaliert.
- Hauptrisiko: Die eigene Rechnung des Modells geht davon aus, dass sich das KGV um etwa 4,5 % pro Jahr entspannt (Derating). Wenn das Wachstum normalisiert, während diese Entwertung anhält, schrumpft die Rendite schnell.
- Upside: Schnelleres Wachstum (Compounding) mit einem stabileren KGV treibt den Hochfall in Richtung 567 US-Dollar, etwa 72 % Gesamtrendite.
- Downside: Der Niedrigfall liefert nur etwa 28 % Gesamtrendite über den gesamten Prognosezeitraum, etwa 3 % pro Jahr, kaum mehr als Bargeld.
Das mittlere Ziel des Modells von ~$423 liegt über dem Durchschnitt der Analysten von ~$393. Beide zeigen in die gleiche Richtung, und beide prognostizieren bescheidene Jahresrenditen, nicht die Verdopplung der Aktie, die sie seit ihrem Februar-Tief geliefert hat.
Fazit
Der nächste echte Test ist das erste Fiskalquartal 2027, für das in der Mitte der Prognose ein Umsatz von etwa 3,31 Milliarden US-Dollar erwartet wird. Beobachten Sie die Wachstumstendenz und ob die GAAP-Bilanz wieder Richtung Gewinn dreht. Ein Ergebnis, das die Dynamik am oberen Ende hält und den Verlust verringert, würde das Muster der Übererfüllung mit anschließendem Kursverfall als Rauschen markieren. Eine schwächere Prognose würde bedeuten, dass der Markt recht hatte, die positiven Überraschungen zu verkaufen. Die Aktie braucht keinen Misserfolg, um weiter zu fallen. Beim 79-fachen der Gewinne braucht sie die Wachstumsgeschichte, die genauso gut bleibt wie bisher, und genau so gut zu bleiben ist die ganze Aufgabe.
Sehen Sie, welche Aktien Milliardäre kaufen, damit Sie dem Smart Money mit TIKR folgen können.
Sollten Sie in Palo Alto Networks investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie Palo Alto Networks auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für die kommenden Quartale an Umsatz und Gewinn erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Palo Alto Networks zusammen mit jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie Palo Alto Networks kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardäre kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!