Wichtige Kennzahlen für Alphabet-Aktien
- Aktueller Kurs: $342.36
- Zielkurs (Mittelfall): ~$640
- Konsensziel der Analysten: ~$430
- Potenzielle Gesamtrendite: ~87%
- Annualisierte IRR: ~16% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Alphabet (GOOGL) schloss am 23. September bei $337,83, nachdem in derselben Woche zwei Wettbewerbsbedrohungen aufgetaucht waren. Die Aktien von Meta Platforms sprangen am 21. September um 11%, als sein Muse-Assistent die Spitze des US-App-Stores von Apple erklomm, und am 22. September senkten OpenAI und Anthropic die Preise für ihre neuesten Modelle. Berichte führten den Rückgang von Alphabet auf die Angst vor Muse zurück, und andere Berichte verwiesen auch auf die Preissenkungen.
Die Aktie stieg am 24. September um 1,34% auf $342,36, etwa 15% unter ihrem Höchststand von 2026. Am 8. September legte Google-Cloud-CEO Thomas Kurian auf der Communacopia-Konferenz von Goldman Sachs die Chip-Ökonomie dar, die sich direkt auf einen Preiskrieg auswirkt.
Muse greift eine Suchfranchise an, die laut Evercore Marktanteile gewinnt
Metas Chief AI Officer, Alexandr Wang, sagte, Muse könne sich mit Gmail, Google Kalender und Google Docs verbinden. Am 22. September traf dieselbe Angst Banken, Versicherer und Online-Reiseaktien. Im Monat bis zum 23. September gewann Meta 34%, während Alphabet laut Invezz um etwa 1% fiel.
Die Angst ist, dass ein Agent, der für einen Nutzer handelt, nie eine Abfrage eingibt, und Abfragen sind das, was Googles Werbegeschäft verkauft. Mitte September erhöhte Mark Mahaney von Evercore ISI sein Kursziel von $420 auf $450, nachdem eine Umfrage seines Unternehmens ergeben hatte, dass 78% der Befragten im August 2026 Google als ihre primäre Suchmaschine nannten. Das war ein Anstieg von einem Tiefstand von 70% im Jahr 2024 und Anfang 2025, und die Suchumsätze wuchsen im Q2 um 17%.
Mahaney sagte gegenüber CNBC, dass Gemini innerhalb von etwa drei Prozentpunkten von ChatGPT liege, wenn Verbraucher nach KI-Agenten gefragt werden. Er sagte auch, Google müsse sein Gemini Spark-Angebot stärken, während Meta KI-Produkte auf den Markt bringt. Die Umfrage deckt den August ab, bevor Muse die Spitze des App Stores erreichte, misst also die Position, die Muse angreift, und nicht das Ergebnis.
Am 2. September lehnte ein Bundesrichter es ab, Google zum Verkauf seiner Werbeplattform zu zwingen, und ordnete verhaltensbezogene Abhilfemaßnahmen in dem Kartellverfahren im Werbetechnologiebereich an, das Google verloren hatte.

Sehen Sie historische und zukunftsbezogene Schätzungen für Alphabet-Aktien (Es ist kostenlos!) >>>
Kurians Chip-Rechnung trifft auf den Preiskrieg
OpenAIs GPT-6 Sol und Luna kosten pro Token nur halb so viel wie ihre GPT-5.6-Vorgänger. Google hat ebenfalls aggressiv gepreist: Es senkte seinen AI Ultra-Plan auf der I/O im Mai von $250 auf $200 pro Monat.
Am 8. September sagte Kurian, Google biete "2,7x bessere Preis-Leistung für das Training, 80% bessere Preis-Leistung für Inferenz". Er nannte nicht die Vergleichsbasis, die Konkurrenz-Chips oder Googles eigene frühere Generationen sein könnten. Dies sind Aussagen des Managements, keine geprüften Benchmarks.
Er nannte auch eine Amortisationszahl: "Unsere Amortisationszeit für KI-Server insgesamt liegt unter 2 Jahren, und für unseren eigenen Silizium ist sie halb so lang." Nach seinen Angaben amortisieren sich Googles eigene Chips in weniger als einem Jahr. Er sagte nicht, ob die Amortisation auf Umsatz oder Gewinn gemessen wird, und Alphabet veröffentlicht diese Zahl nicht.
Kurian sagte, Kunden könnten TPU-Systeme für ihre eigenen Rechenzentren direkt kaufen, was keine Investitionen in Rechenzentren von Google erfordere. Sie könnten auch ein Neocloud nutzen, das Google mit Blackstone eingerichtet habe. Er fügte hinzu, dass der größte Teil des Infrastrukturvertragswerts in festen Fünfjahresverträgen liege.
Ein Teil des Preiskriegs läuft auch auf Google-Hardware. Anthropic sicherte sich im Oktober 2025 Zugang zu bis zu einer Million Google-TPUs und schloss Verträge für mehrere Gigawatt mehr ab 2027, während Tausende von Kunden Claude über Google Cloud erreichen. Anthropic läuft auch auf AWS Trainium und Nvidia-GPUs, und Amazon ist sein primärer Cloud-Anbieter. Google profitiert von jeder Nutzungssteigerung und gibt nicht preis, was die Beziehung einbringt.
Die Einsätze sind hoch. Alphabet gab die Investitionsausgaben für 2026 mit $195 bis $205 Milliarden an, und der TIKR-Konsens sieht für 2027 einen freien Cashflow von etwa negativen $32 Milliarden.

TIKR Erweiterte Modellanalyse
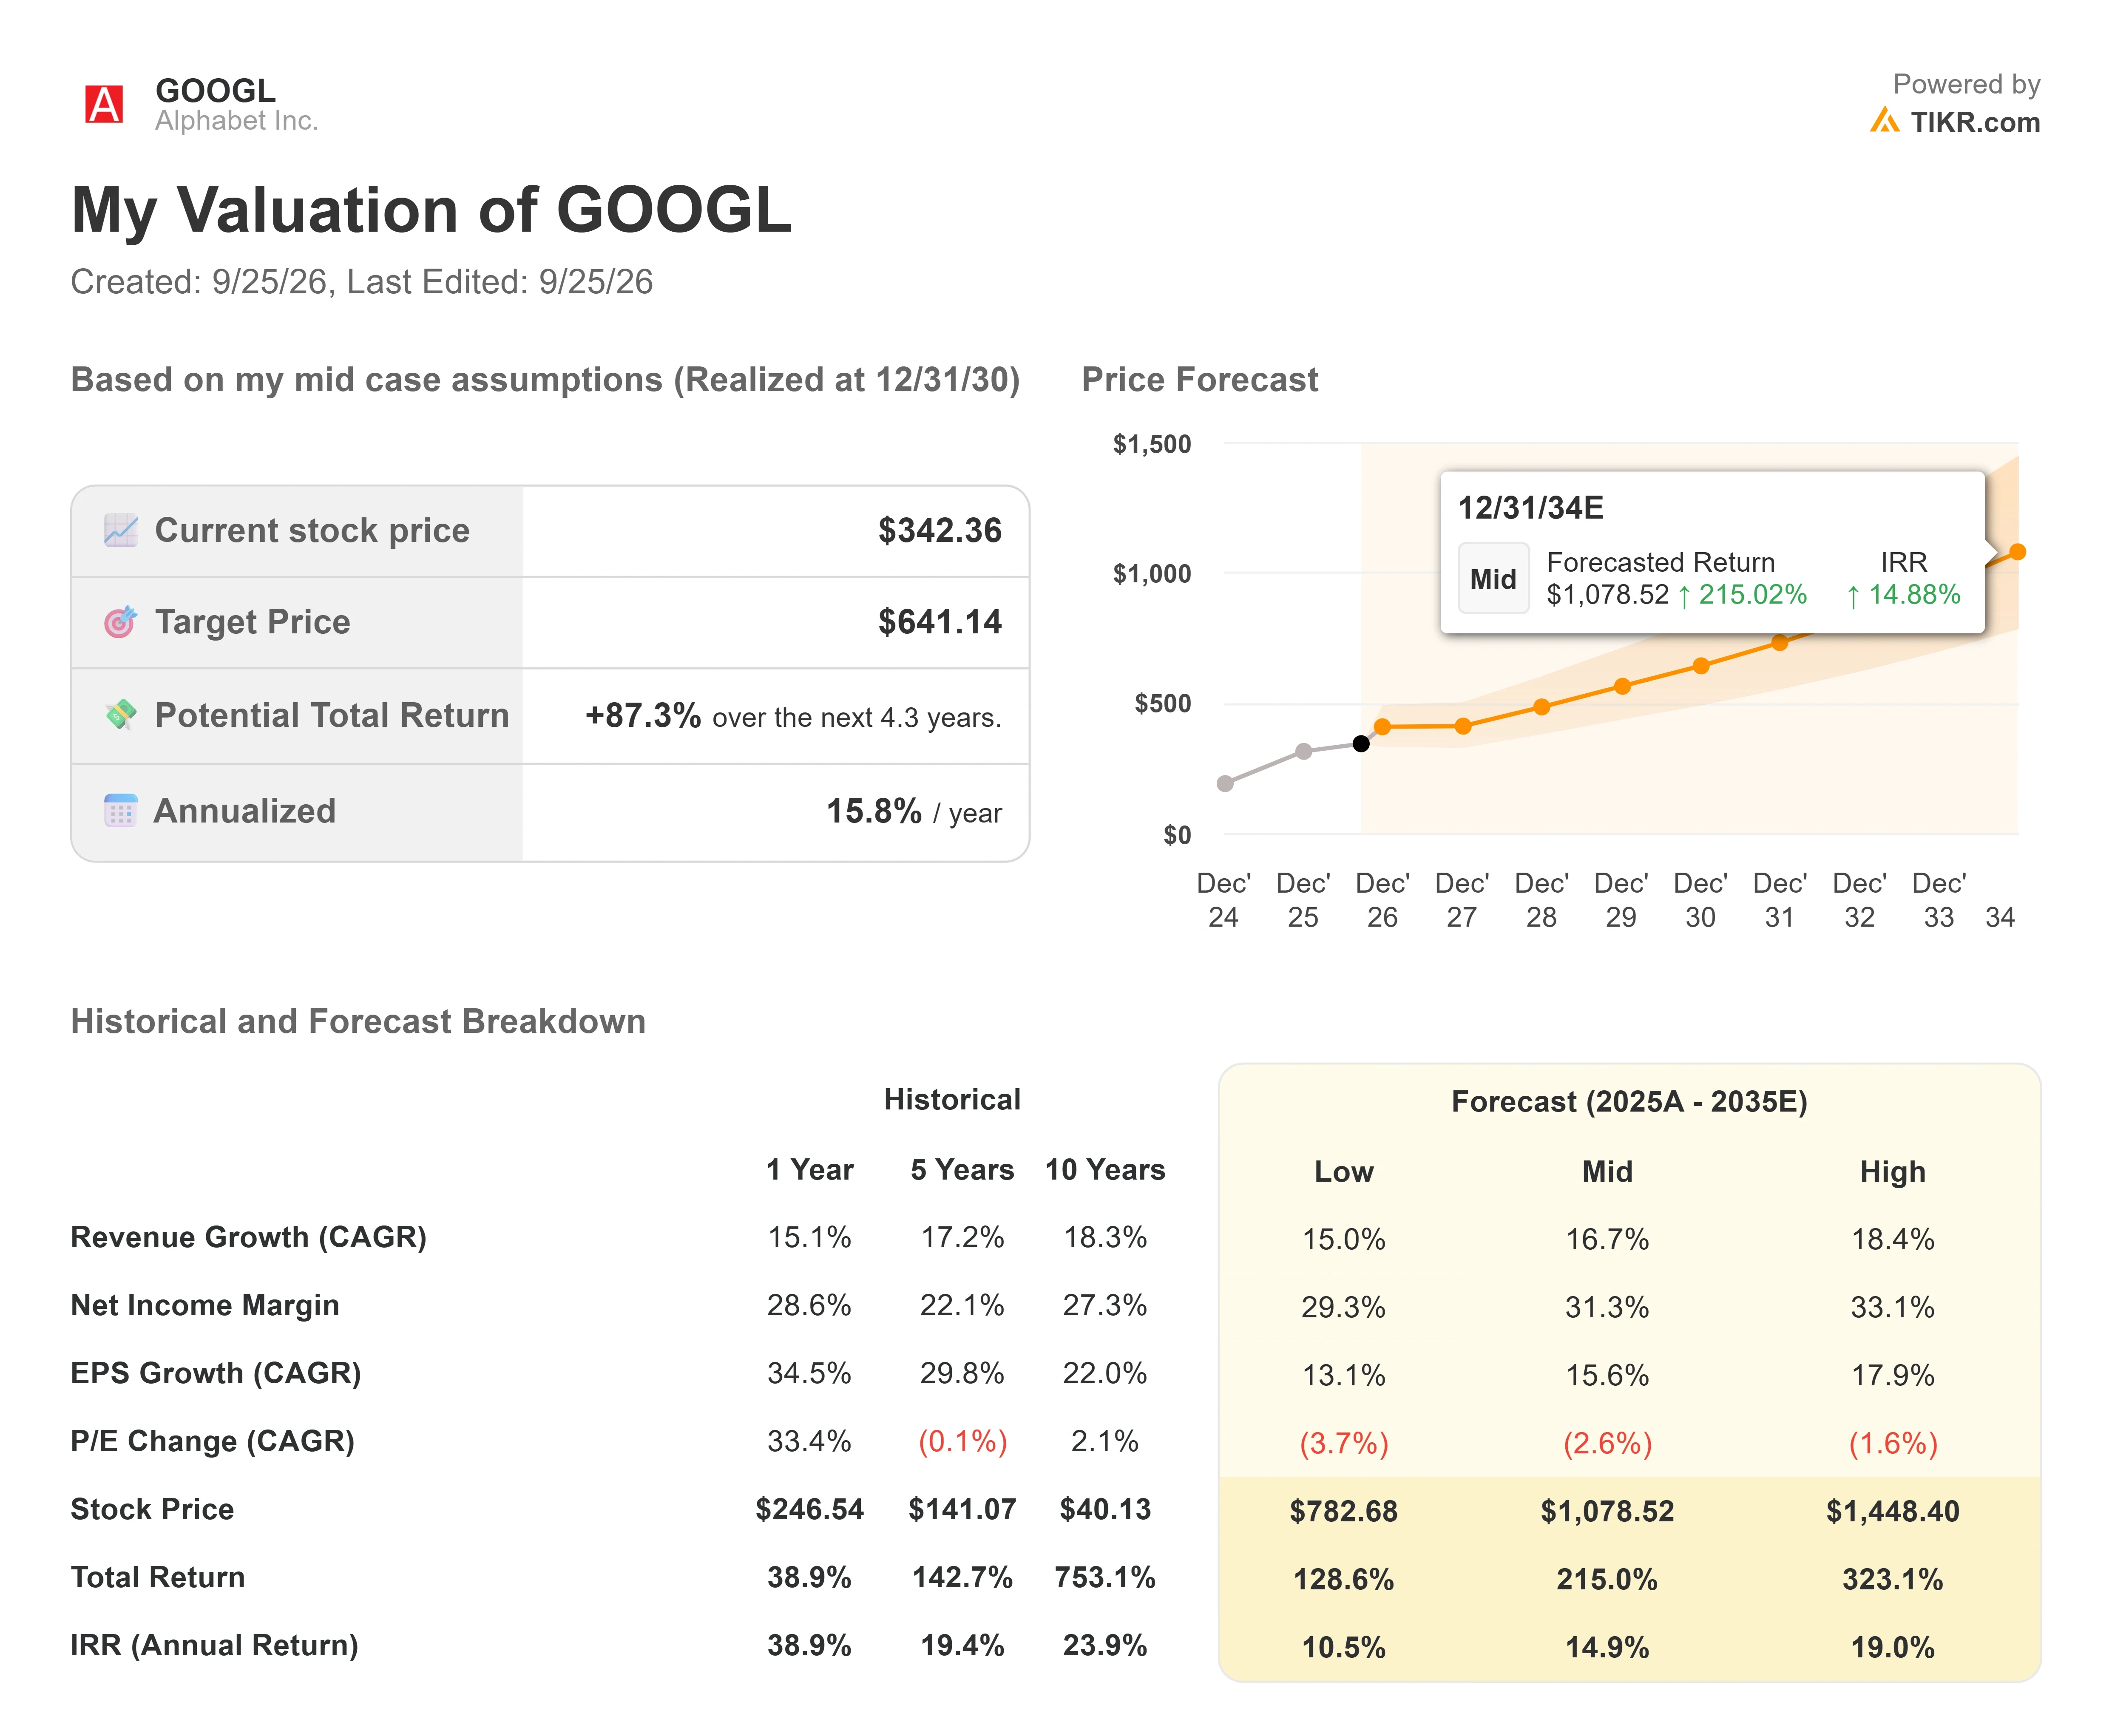
- Aktueller Kurs: $342.36
- Zielkurs (Mittelfall): ~$640
- Potenzielle Gesamtrendite: ~87%
- Annualisierte IRR: ~16% / Jahr
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Alphabet-Aktien (Es ist kostenlos!) >>>
Der Mittelfall ist beim Wachstum konservativer als der Analystenkonsens. Er geht von etwa 17% jährlichem Umsatzwachstum aus, während der Konsens von etwa 19% pro Jahr von 2025 bis 2030 ausgeht, und seine Nettomarge von etwa 31% entspricht dem Konsens.
Zwei Treiber tragen dieses Wachstum: Google Cloud wandelt seinen $514 Milliarden schweren Auftragsbestand um, und die Suche hält das zweistellige Wachstum gegen Agenten wie Muse aufrecht. Der Margentreiber ist laut Kurian die Preis-Leistung der TPU. Das Hauptrisiko sind die Abschreibungen.
Der durchschnittliche Zielkurs der Analysten liegt bei etwa $430, mit 43 Kauf-, 13 Outperform-, 5 Hold-, 0 Underperform- und 0 Verkaufsempfehlungen. Auf der positiven Seite erwartet der Konsens bereits, dass der freie Cashflow bis 2029 auf etwa $136 Milliarden steigen wird, und Kurians Amortisationszahl ist das Argument, diesem Pfad zu vertrauen. Auf der negativen Seite könnte sich das Forward-KGV von 25,6x zum 24. September schneller zusammenziehen, als das Modell annimmt, wenn Agenten die Suche verlangsamen und der Preiskrieg tiefere Gemini-Senkungen erzwingt.
Fazit
Alphabets Q3-Bericht wird für Ende Oktober erwartet, der Konsens liegt bei etwa $127 Milliarden Umsatz, einem Wachstum von etwa 24%. Die Suche ist der erste Indikator: Ein Wachstum nahe den 17% aus Q2 würde bedeuten, dass Muse die Abfragen nicht beeinträchtigt hat, während eine deutliche Verlangsamung die Verkäufer vom 23. September bestätigen würde. Die Preisgestaltung ist der zweite Indikator, denn eine Gemini-Preissenkung gepaart mit einem langsameren Cloud-Wachstum wäre der erste echte Test von Kurians Amortisationsbehauptung.
Sollten Sie in Alphabet investieren?
Der einzige Weg, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie Alphabet auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Alphabet zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Alphabet kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!