

Wichtige Kennzahlen für die Arm Holdings-Aktie
- Aktueller Kurs: $306.34
- Zielkurs (Mittelszenario): ~$1.368
- Konsensziel der Analysten: ~$289
- Potenzielle Gesamtrendite: ~346%
- Annualisierte IRR: ~39% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Arm Holdings (ARM) fiel am 24. September um 7,88% und schloss bei $306,34. Der Rückgang hatte mehr mit Arm selbst zu tun als mit dem flachen Gesamtmarkt. Der Nasdaq beendete die Sitzung im Wesentlichen unverändert, es handelte sich also nicht um einen breiten Ausverkauf von Wachstumsaktien. Zwei armspezifische Faktoren waren die Ursache: eine Korrektur des etwa 15%igen Meta-Muse-Kurssprungs vom 21. September und die erneute Fokussierung auf einen wenige Tage zuvor bekanntgegebenen Aktienverkauf des CFOs – beides traf auf eine Bewertung, die mit einem KGV von über 300 (nachlaufend) Perfektion voraussetzt.
Was diesen Rückgang von den Verkäufen früher im Jahr unterscheidet, ist, wer nun ebenfalls davon betroffen ist. Wenige Tage zuvor, am 18. September, hatte SoftBank einen durch seine Arm-Aktien besicherten Lombardkredit von $20 Milliarden auf $25 Milliarden erhöht. Der Mehrheitseigentümer von Arm hat seine eigene Kreditaufnahmefähigkeit an den Aktienkurs von Arm gekoppelt. Eine Aktie, die bereits Perfektion voraussetzt, trägt nun eine zweite Sensitivität, die nichts mit Lizenzgebühren oder KI-Chips zu tun hat.
SoftBank hat Arms Kurs zu seiner eigenen Sicherheit gemacht
SoftBank hält etwa 86% von Arm und finanziert eine enorme KI-Ausgabenkampagne, die von einer milliardenschweren Investition in OpenAI geprägt ist. Um Bargeld zu beschaffen, ohne Arm-Aktien zu verkaufen, hat es sich auf einen Lombardkredit gestützt, der durch diesen Anteil besichert ist. In diesem Monat wurde die Kreditlinie auf $25 Milliarden neu verhandelt, wie erstmals von Bloomberg berichtet. Den Berichten zufolge boten die Kreditgeber mehr an, als SoftBank suchte – ein Zeichen dafür, dass Banken mit Arm-Aktien als Sicherheit zu aktuellen Kursen einverstanden sind.
Lombardkredite unterliegen Beleihungsgrenzen, sodass ein starker Rückgang des Sicherheitenwerts die Kreditbasis schrumpfen lassen oder einen Nachschuss auslösen kann, der zum Verkauf zwingt. Das schafft eine Rückkopplungsschleife, die die Aktie vor einem Jahr noch nicht hatte: Ein Arm-Rückgang belastet die Finanzierungsrechnung von SoftBank, was zu weiteren Verkäufen einladen kann, was Arm erneut belastet. Es ändert nichts am operativen Geschäft, aber es fügt einer bereits extremen Bewertung eine technische Fragilität hinzu. Der Governance-Hintergrund verstärkt die Unruhe: Die Proxy-Berater ISS und Glass Lewis empfehlen beide, gegen einen Plan zu stimmen, der CEO Rene Haas bis zu $800 Millionen zahlen könnte, wenn Arm eine Bewertung von $2 Billionen erreicht.

Sehen Sie historische und zukunftsgerichtete Schätzungen für die Arm Holdings-Aktie (Es ist kostenlos!) >>>
Das Geschäft ist nicht das Problem
Im letzten Quartal (GJ Q1 2027, veröffentlicht am 29. Juli) stieg der Umsatz um 22% im Jahresvergleich auf einen Rekordwert von $1,29 Milliarden, und das non-GAAP-EPS von $0,45 übertraf sowohl die Prognose als auch die Straßenschätzung von $0,40. Die Lizenzgebühren aus dem Rechenzentrumsgeschäft haben sich im Jahresvergleich erneut mehr als verdoppelt, und Neoverse-Cores haben die Marke von 1,5 Milliarden ausgelieferten Einheiten überschritten – die letzten 500 Millionen in neun Monaten gegenüber sechs Jahren für die erste Milliarde.
Das Auftragsbuch hinter der neuen AGI-CPU, Arms erstem hauseigenen Rechenzentrums-Chip, übersteigt nun $2 Milliarden gegenüber $1 Milliarden zugesicherter Lieferkapazität, und das Management sagt, das Vertrauen, diese $1 Milliarde zu übertreffen, sei gestiegen. Die schwierigere Aufgabe ist es, die Chips zu bauen. CEO Rene Haas beschrieb die Engpässe auf der Juli-Konferenz unverblümt: "Es ist ein sehr, sehr, sehr angespannter Markt bei allem, ob es sich um Speicher, Testgeräte, Substrate oder TSMC-Wafer handelt." Diese Knappheit ist der Grund, warum die Pipeline die buchbaren Umsätze übertrifft, und sie verzögert genau die Chipverkäufe, auf die die Bewertung zählt.
Die andere Schwachstelle sind Smartphones. Höhere Speicherpreise belasten Mobiltelefone, und CFO Jason Child korrigierte das Wachstum der Jahreslizenzgebühren auf hohe Teenagerwerte von etwa 20% nach unten. Das ausgereifte Geschäft kühlt ab, genau wenn das Wachstumsgeschäft an Fahrt gewinnt. Der CFO-Aktienverkauf, auf den sich Händler konzentrierten, war Routine: eine vorab geplante Rule 10b5-1-Veräußerung im Wert von etwa $3,12 Millionen, die Child mit mehr als 150.000 Aktien zurückließ.
Wofür Anleger tatsächlich bezahlen
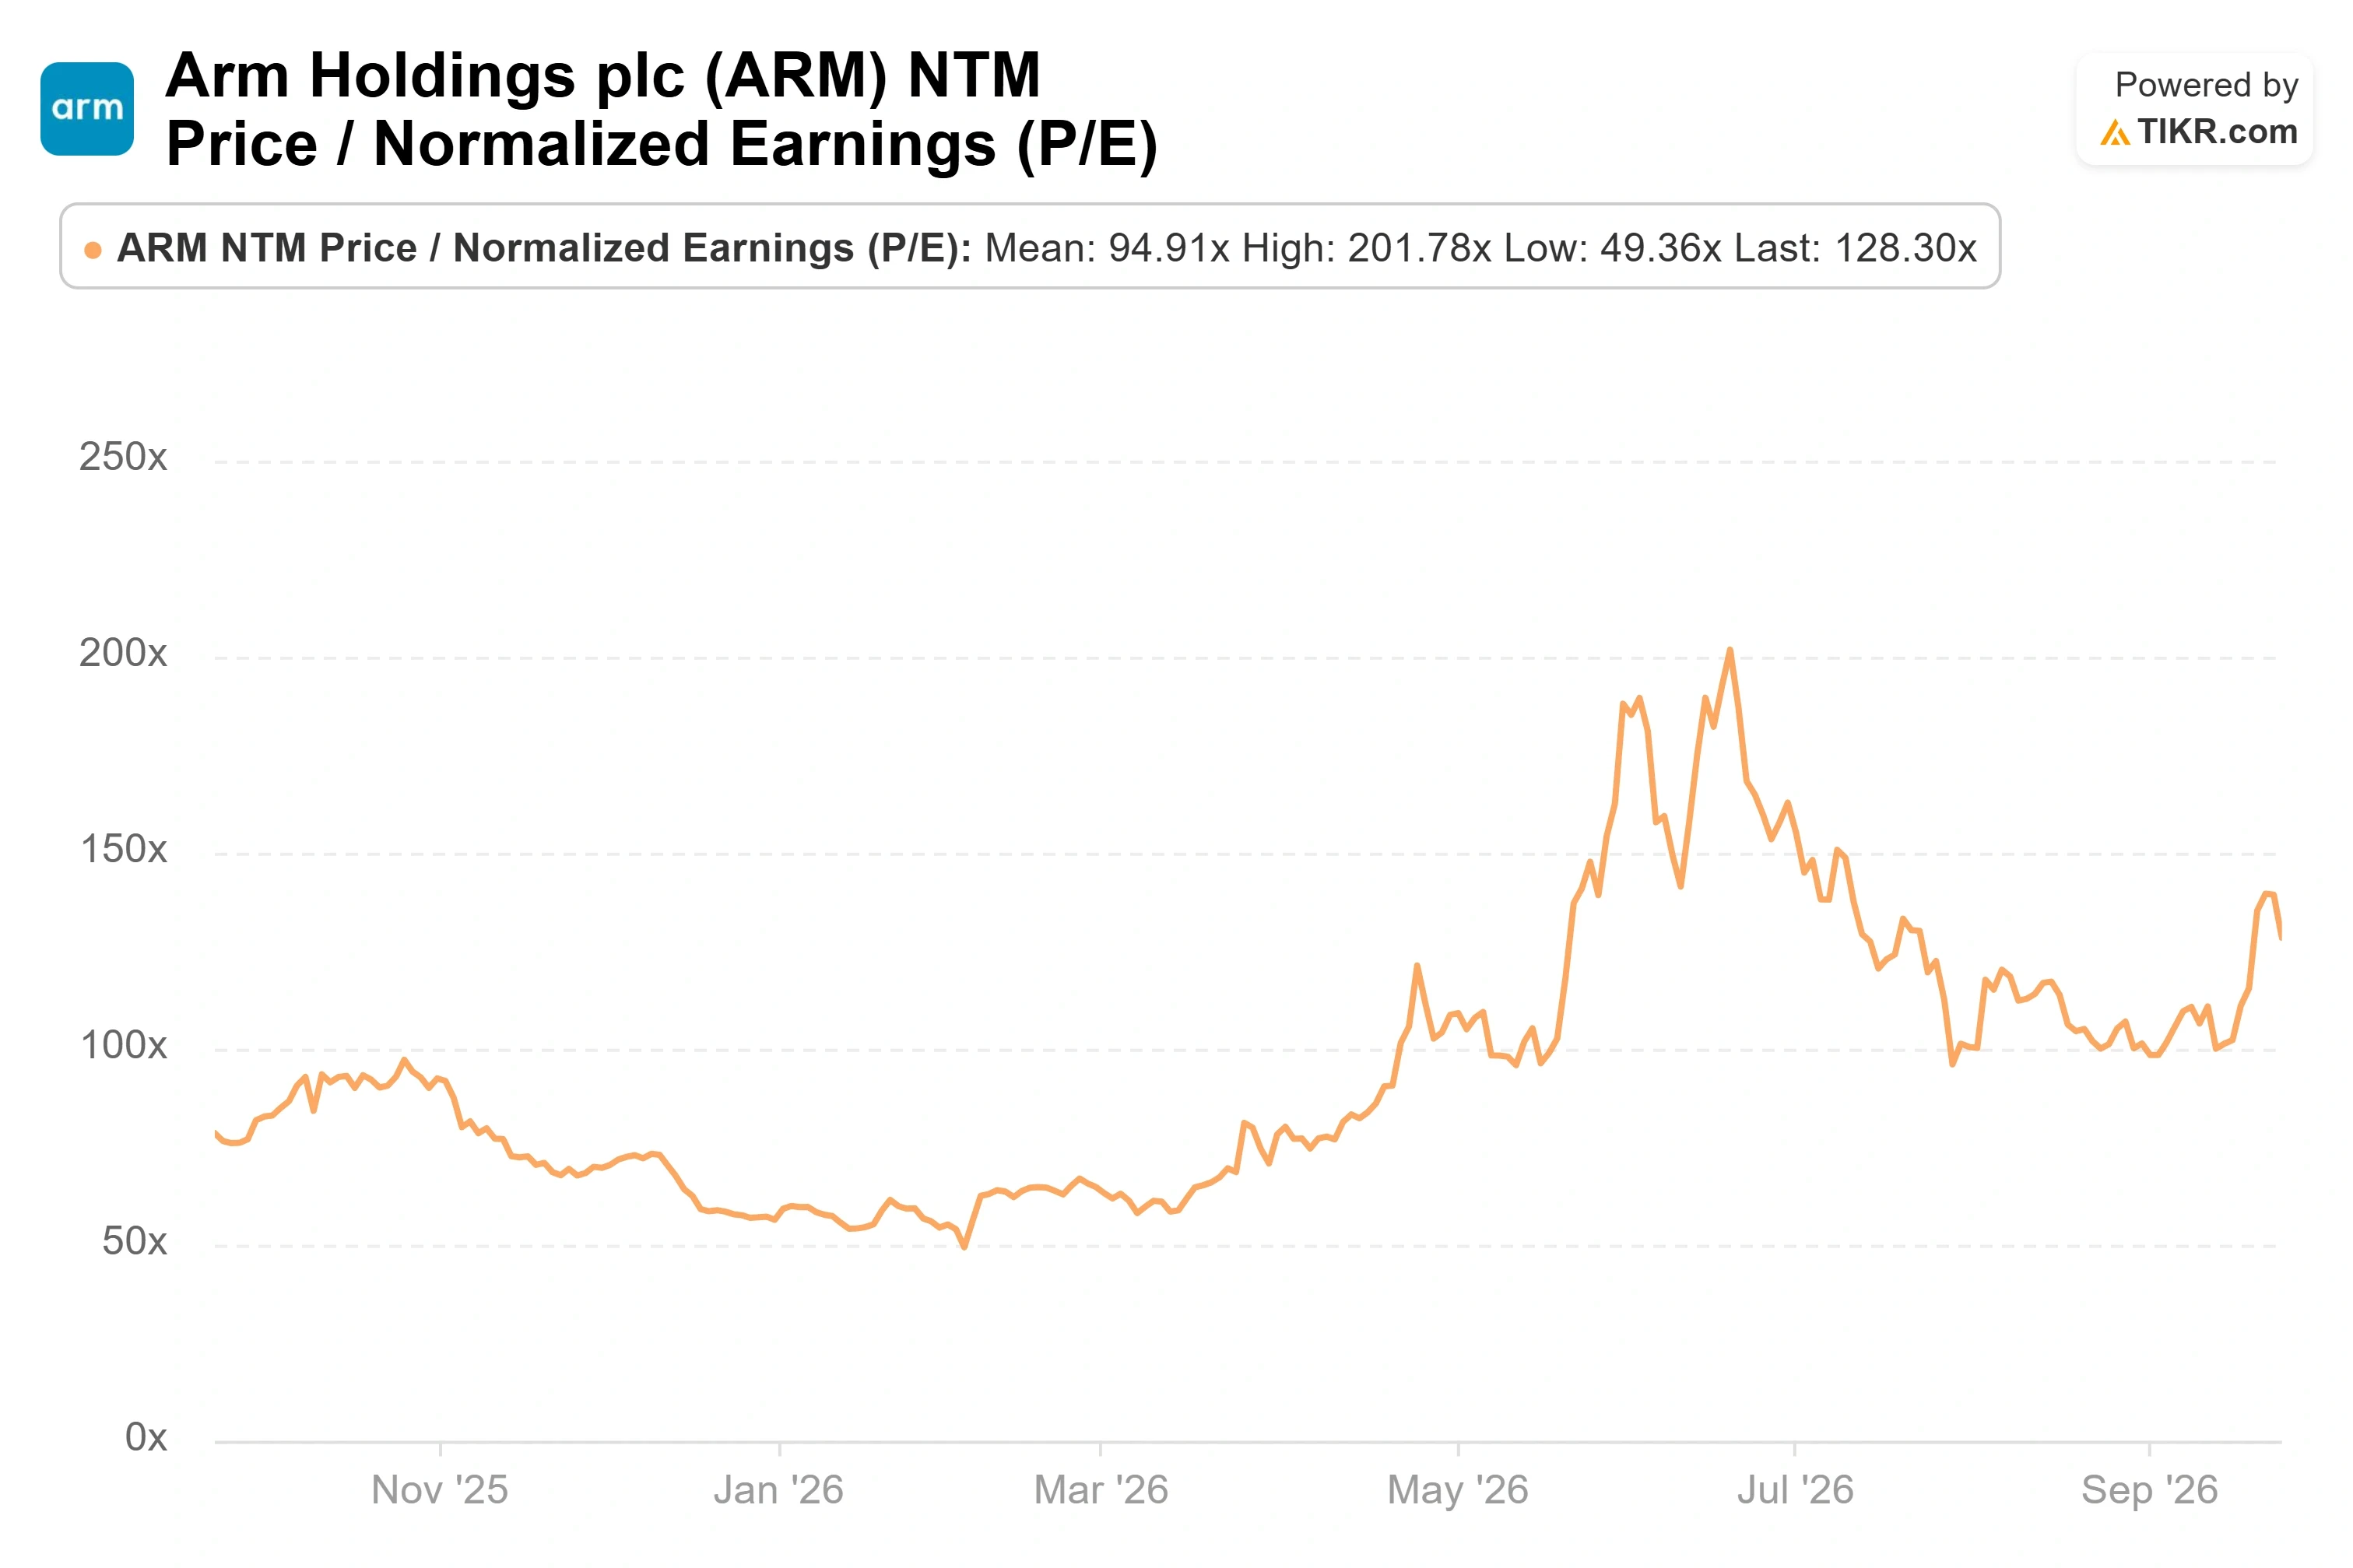
Selbst nach dem Rückgang notiert Arm bei etwa dem 312-fachen nachlaufenden Gewinn und etwa dem 128-fachen zukünftigen Gewinn – ein Kurs-Gewinn-Verhältnis, das in seiner Gruppe unübertroffen ist, gegenüber einer Halbleiter-Peer-Gruppe, deren durchschnittliches Forward-KGV auf der TIKR-Konkurrentenseite etwa 67 beträgt. Rambus liegt bei etwa 31, und selbst schnell wachsende Global Unichip notiert bei etwa 108. Arm ist als separate Anlageklasse bewertet, und dieser Preis ist eine Prognose für die nächsten fünf Jahre.
Der einzige Stützpunkt ist, dass das durchschnittliche Straßenziel von $288,71 nun knapp unter dem Marktpreis liegt – eine Umkehrung gegenüber dem Sommer, als die Aktie weit darüber notierte. Im vergangenen Jahr hat diese Konfiguration eher Resets als Tops markiert. Ob sich das wiederholt, hängt von der Umsetzung ab, die Arm versprochen, aber noch nicht in der Gewinn- und Verlustrechnung ausgewiesen hat, und die Aktie muss nun sowohl die Bewertungshürde als auch die Hebelwirkung und die latente Drucklast auf einmal überwinden.
TIKR Advanced Model Analysis
- Aktueller Kurs: $306.34
- Zielkurs (Mittelszenario): ~$1.368
- Potenzielle Gesamtrendite: ~346%
- Annualisierte IRR: ~39% / Jahr

Das TIKR-Modell verwendet das Mittelszenario, eine langfristige Betrachtung und keine Prognose für das nächste Jahr. Es weist auf einen Kurs von etwa $1.368 bis Anfang 2031 hin, eine Gesamtrendite von etwa 346% oder etwa 39% annualisiert über viereinhalb Jahre. Nichts am heutigen Multiplikator macht Arm günstig; die Argumentation beruht vollständig darauf, wohin sich das Geschäft entwickelt.
Zwei Treiber tragen die Umsatzlinie: der Anstieg der Rechenzentrums-Lizenzgebühren, da sich die Neoverse-Übernahme bei jedem großen Hyperscaler ausweitet, und die AGI-CPU, ein Merchant-Silicon-Strom, den Arm noch nie hatte und der nun durch eine Pipeline von über $2 Milliarden gestützt wird. Der Margentreiber ist die Mixverschiebung hin zu Armv9 und Compute-Subsystems, die höhere Lizenzsätze aufweisen. Bei mittleren Annahmen wächst der Umsatz mit etwa 50% und die Nettomarge liegt im mittleren 40er-Bereich.
Das Hauptrisiko ist der Multiplikator selbst, und das Modell beinhaltet eine jährliche KGV-Kompression im hohen einstelligen Bereich, sodass das Gewinnwachstum einen schrumpfenden Multiplikator übertreffen muss. Das Upside-Szenario ist, dass die AGI-CPU-Nachfrage weiterhin ihrer $2-Milliarden-Pipeline vorauseilt und den Zeitplan vorzieht. Das Downside-Szenario ist nun schwerwiegender als vor einem Monat: ein Smartphone-Lizenzgebührengeschäft, das immer noch für eine KI-Geschichte bezahlt, die es noch nicht monetarisieren kann, mit einem Mutterunternehmen, dessen Finanzierung sich jedes Mal verschärft, wenn die Aktie fällt.
Fazit
Zwei Dinge entscheiden nun über diese Aktie, und nur eines betrifft Arm. Das erste ist das Lizenzgebührenwachstum: Der nächste Bericht, die Ergebnisse des zweiten Quartals des Geschäftsjahres, die am 4. November fällig sind, prognostiziert einen Umsatz von etwa $1,38 Milliarden mit einem Lizenzgebührenwachstum im niedrigen Teenagerbereich und zeigt, ob die Rechenzentrumsmaschine den Smartphone-Druck ausgleicht. …Achten Sie auf die Lizenzgebührenlinie, wenn das September-Quartal im November berichtet, und beobachten Sie, wie Arm beim nächsten Makroschock notiert. Ein Geschäft, das seine Prognose übertrifft, während die Aktie aufgrund von Hebelwirkung und Sicherheitenkalkulation schwankt, würde bedeuten, dass der Markt die Bilanz des Mutterunternehmens bewertet.
Sehen Sie, welche Aktien Milliardäre kaufen, damit Sie mit TIKR dem Smart Money folgen können.
Sollten Sie in Arm Holdings investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Arm Holdings auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Arm Holdings zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Arm Holdings auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardäre kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


