Wichtige Kennzahlen für Illumina-Aktien
- Aktueller Kurs: $273.90
- Zielkurs (Mitte): ~$412
- Konsensziel der Analysten: ~$203
- Potenzielle Gesamtrendite: ~50%
- Jährliche IRR: ~10% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Illumina (ILMN) schloss am 24. September bei $273,90, ein Plus von 7,25% in einer einzigen Handelssitzung und ein 52-Wochen-Schlusshoch, etwa das Dreifache seines 52-Wochen-Tiefs von $88. Die Bewegung erfolgte drei Sitzungen, nachdem Illumina in den S&P 500 aufgenommen wurde, was vor der Eröffnung am 21. September wirksam wurde. Der Großteil des einmaligen, erzwungenen Kaufs durch passive Fonds wurde bereits bis zum Schluss der Neugewichtung am 18. September abgewickelt, daher deutet der Sprung am 24. September auf Momentum und anhaltende Begeisterung für die erhöhten Prognosen hin, nicht auf neue mechanische Nachfrage. So oder so erklärt der Kapitalfluss den Sprung. Er erklärt nicht, warum jemand $273,90 für ein Unternehmen zahlen sollte, das die Analysten von Wall Street im Durchschnitt mit $203 bewerten.
Die Aktie notiert nun etwa 35% über diesem Durchschnittsziel. Die einfachen Gewinne aus der Indexaufnahme und vier aufeinanderfolgenden Quartalszahlen, die die Erwartungen übertrafen, liegen hinter ihr. Was den Kurs von nun an rechtfertigen muss, ist also keine weitere Neubewertung, sondern die Nachhaltigkeit von Illuminas Margen. Der Telefonkonferenz zum zweiten Quartal gab Anlegern den bisher klarsten Einblick, ob diese Maschinerie standhalten kann.
Die Marge hielt einem Kostenschock stand, der sie hätte brechen müssen
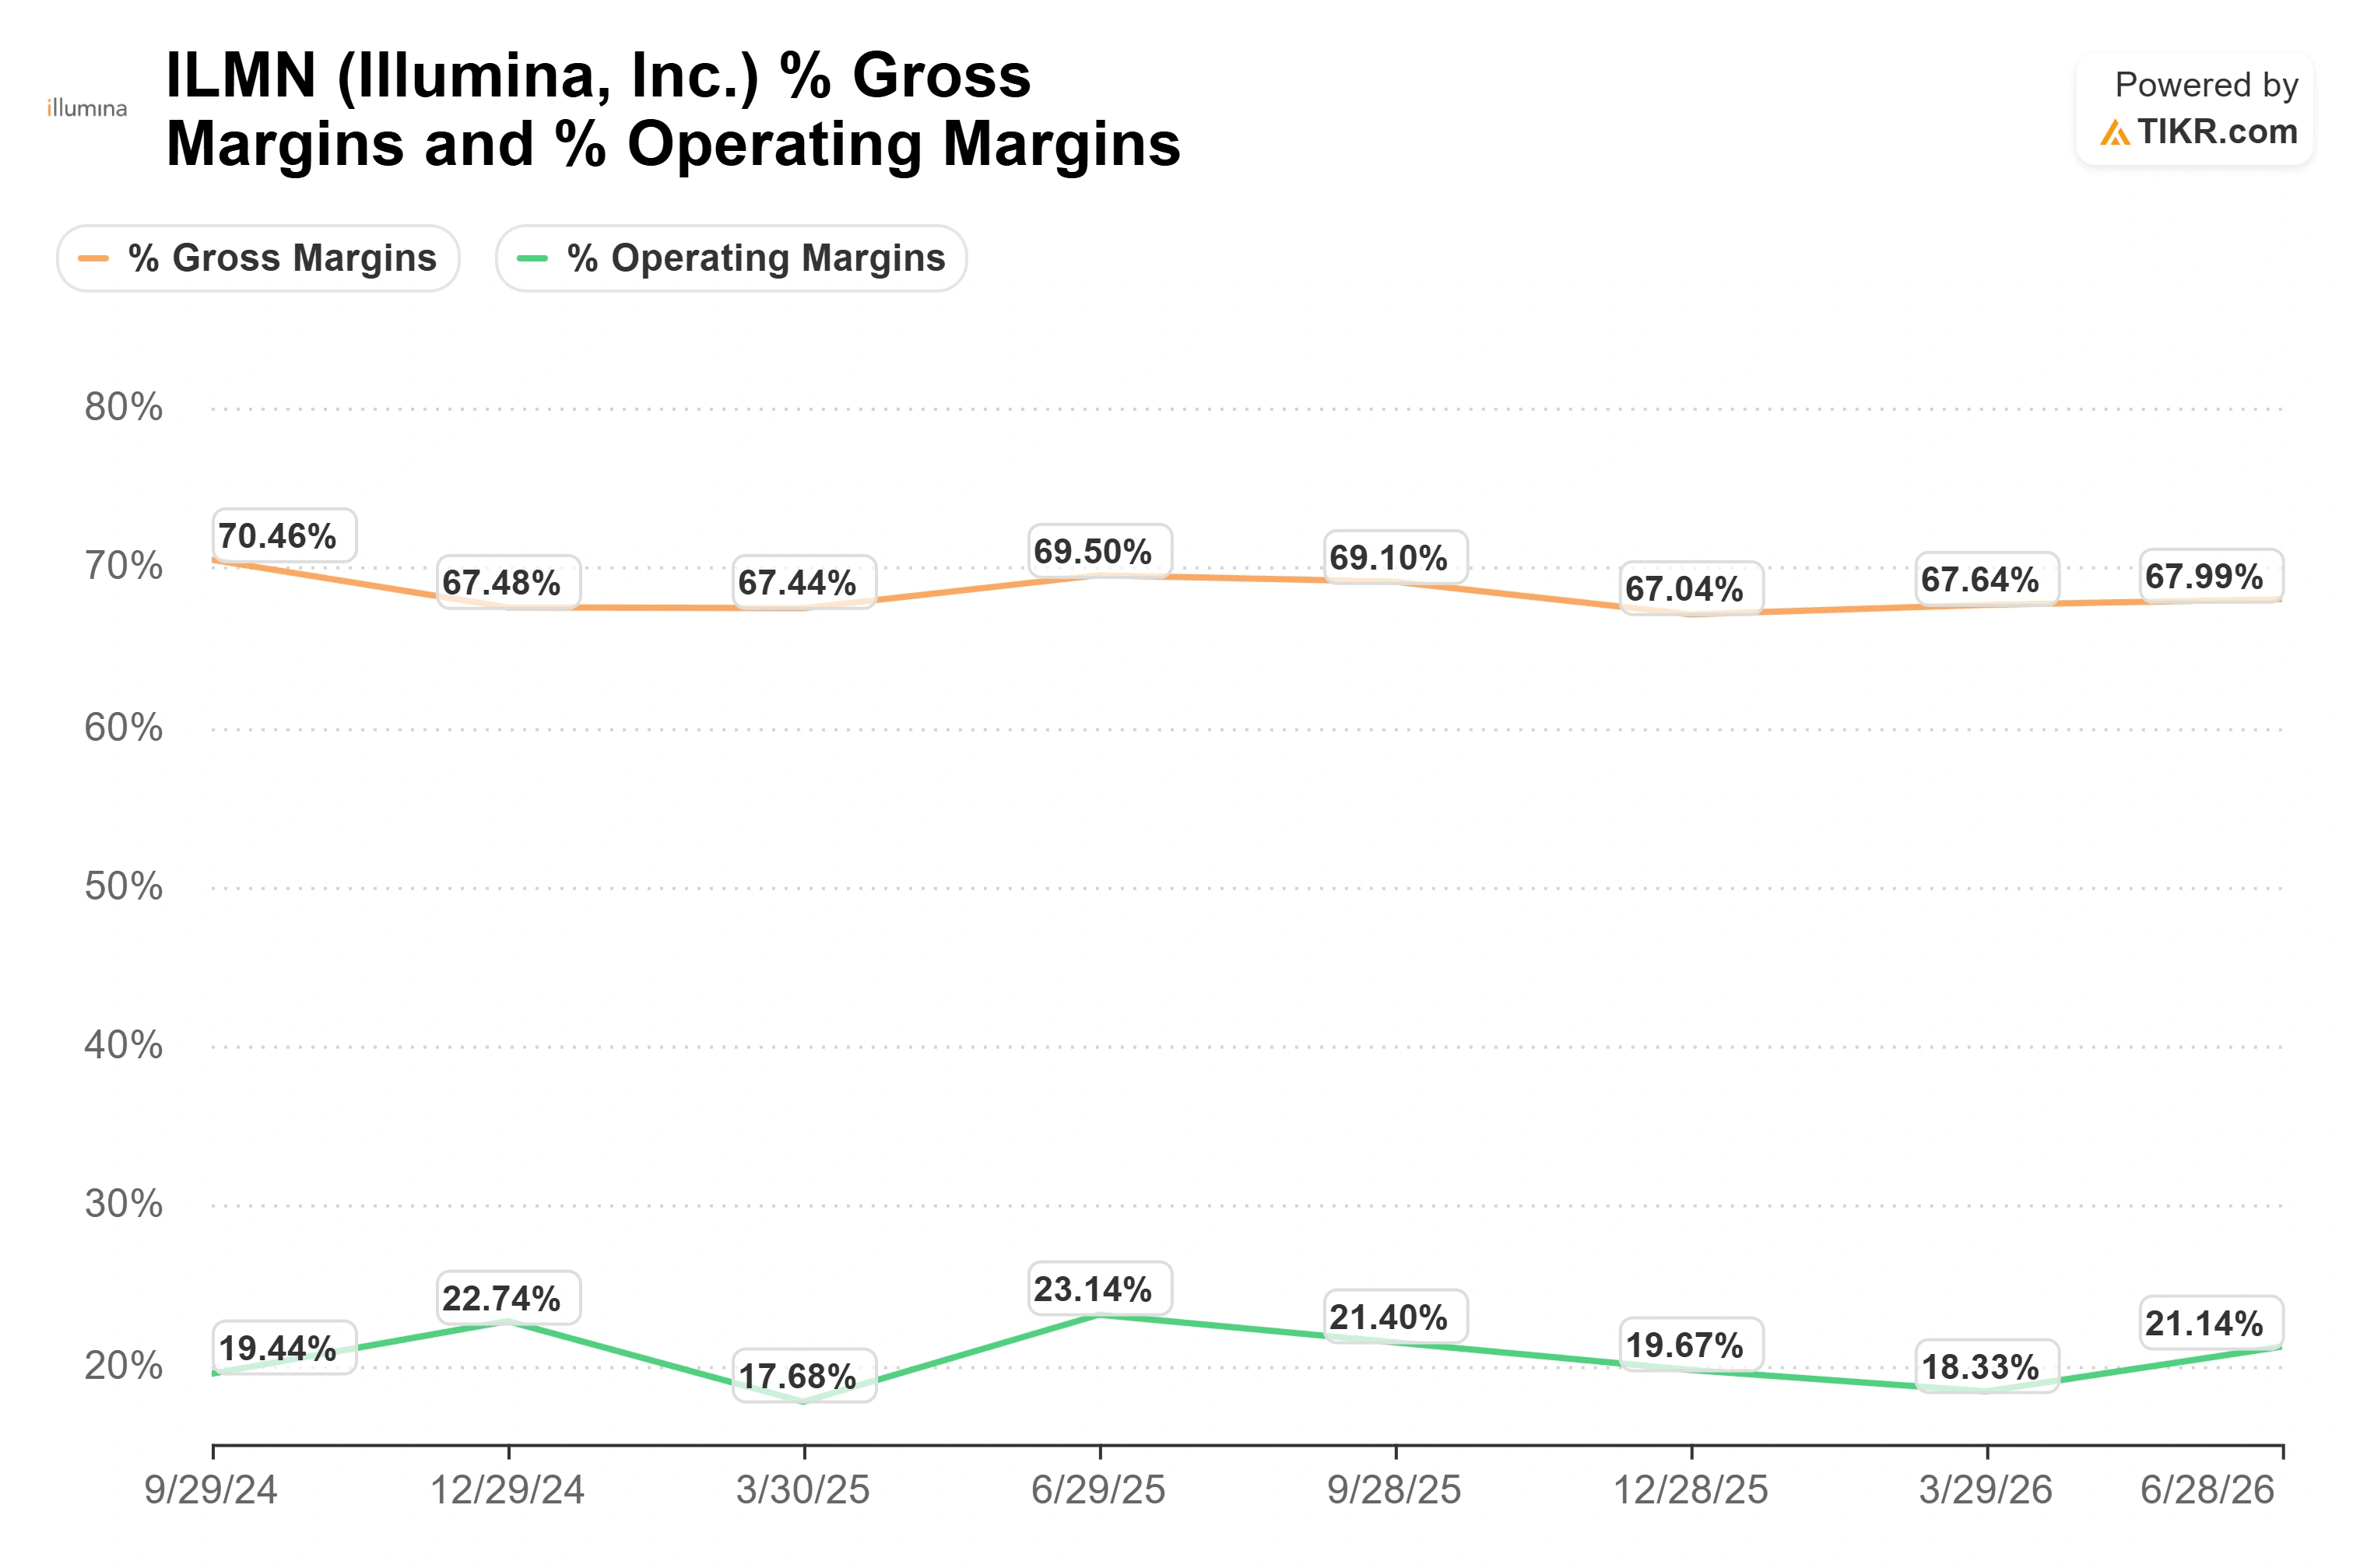
Die wichtigste Zahl im Q2 war, dass die nicht-GAAP-Betriebsgewinnmarge 22,5% erreichte, während Illumina einen echten Input-Kostenschock absorbierte. Die DRAM-Preise sind seit Anfang 2024 bis Ende 2026 um mehr als 400% gestiegen, laut J.P. Morgan Global Research, da KI-Rechenzentren das weltweite Speicherangebot verbrauchen. Sequenzierer nutzen diesen Speicher. Illumina zahlte in diesem Quartal dafür mehr, ebenso wie für höhere Frachtkosten, und übertraf dennoch die eigene Margenprognose.
CFO Ankur Dhingra war präzise bezüglich des Run-Rate. Er verwies auf einen Effekt aus aufgeschobener Vergütung von etwa 60 Basispunkten, der für das EPS neutral ist, und fügte hinzu: "Wenn man das ausschließt, liegen wir im Q2 bei etwa 23% Betriebsgewinnmarge." Das ist die Zahl, an der man sich orientieren sollte, denn sie zeigt die reale operative Basis. Die Bruttomarge lag bei 68,2%, besser als geplant, trotz eines hohen Anteils niedrig margenträchtiger Instrumente im Quartal.
Illumina hält zudem einen strukturellen Kostenvorteil, der wertvoller wird, je knapper der Speicher wird. Seine Sequenzierer laufen nicht auf der GPU-Architektur, die unter der KI-Nachfrage leidet. Wie Dhingra es ausdrückte, nutzen die Instrumente "eine andere Architektur, die deutlich kostengünstiger und effizienter ist als GPU-Architekturen." In einem Markt, in dem Speicher- und Rechenkosten die Hauptthemen sind, ist eine Plattform, die vor dem Schlimmsten davon geschützt ist, ein echter Vorteil – einer, den der aktuelle Kurs kaum anerkennt.
Sehen Sie historische und zukünftige Schätzungen für Illumina-Aktien (Es ist kostenlos!) >>>
Das Management prognostiziert höhere Margen
Illumina prognostizierte für Q3 eine Betriebsgewinnmarge von etwa 24%, etwa 150 Basispunkte über der Q2-Basis, getrieben durch eine höherwertige Verbrauchsmaterialien-Mischung und eine zweite Welle von Kostensenkungsmaßnahmen in der zweiten Jahreshälfte. Das Unternehmen hielt an der Jahresprognose für die Betriebsgewinnmarge von 23,4% bis 23,6% fest und erhöhte das bereinigte Jahres-EPS auf $5,30 bis $5,40, ein Plus von 11% auf mittlerer Basis.
Sequenzier-Verbrauchsmaterialien, die wiederkehrenden Kits, die bei jedem Maschineneinsatz verwendet werden, weisen höhere Margen auf als die Instrumente, und sie wachsen nun von einer deutlich größeren installierten Basis nach mehreren Quartalen mit erhöhten NovaSeq X-Installationen. Die klinischen Märkte, etwa 65% des Verbrauchsmaterialien-Umsatzes, wuchsen um 15% ohne China, wobei die Region USA und Kanada über 20% lag. Instrumente wurden bewusst in einem erhöhten, niedrig margenträchtigen Tempo platziert, um Kapazitäten aufzubauen. Die Verbrauchsmaterialien sind der Ort, an dem die Margen zurückkehren, und das Management erwartet den Großteil dieses Nutzens im Jahr 2027. Die Kapitalrückgabe untermauert das Vertrauen: Illumina kaufte im Quartal etwa $122 Millionen an Aktien zurück und hat noch etwa $1,8 Milliarden unter seiner Genehmigung übrig, bei einer Netto-Verschuldung nahe 1,1x EBITDA.
Im Vergleich zu Mitbewerbern ist der Aufschlag deutlich. Illumina notiert bei 30x NTM-EV/EBITDA, gegenüber 22x für Thermo Fisher und 21x für Agilent, beide größer und diversifizierter. Illuminas zukünftige EBITDA-Marge expandiert schneller als bei beiden, was für einen gewissen Aufschlag spricht. Ob dies rechtfertigt, 35% mehr als Thermo Fisher auf Basis dieses Multiples zu zahlen, ist die schwierigere Frage – und diejenige, die der Kurs nun stellt.

TIKR Advanced Model Analysis
- Aktueller Kurs: $273.90
- Zielkurs (Mitte): ~$412 bis 2030
- Potenzielle Gesamtrendite: ~50%
- Jährliche IRR: ~10% / Jahr

Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Illumina-Aktien (Es ist kostenlos!) >>>
Basierend auf dem aktuellen Einstiegskurs von $273,90 bewertet TIKRs Basisszenario-Modell Illumina bis 2030 auf etwa $412. Das ist eine konstruktivere Einschätzung als das durchschnittliche Konsensziel der Analysten von $203, und diese Abweichung ist der ganze Grund, warum die Aktie eine Diskussion wert ist.
Umsatztreiber: Mittlere zweistellige Wachstumsraten bei klinischen Verbrauchsmaterialien, die durch die erweiterte NovaSeq X-Installationsbasis fließen, plus 1 bis 2 Prozentpunkte zusätzliches Wachstum aus dem Multiomics-Portfolio (StrataMap Spatial und SomaLogic Proteomics) bis 2027
Margentreiber: Verbrauchsmaterialien-Mix-Verschiebung hebt die Nettogewinnmarge auf 22% bis 23%
Hauptrisiko: Der Forschungs- und Hochschulmarkt schrumpft weiter, und das Management wollte trotz einer Verbesserung der US-Finanzierung zum Quartalsende keine Erholung ankündigen
Upside: Die klinische Konversion verstärkt sich, die Margen weiten sich wie prognostiziert aus und die Gewinne wachsen in das Multiple hinein
Downside: Da die Aktie deutlich über dem Analystenkonsens notiert, lässt jeder Rückstand bei der Verbrauchsmaterialien-Nachfrage, bei Speicherkosten oder in China wenig Puffer
Fazit
Der nächste echte Test ist die Veröffentlichung der Q3-Zahlen Ende Oktober, und die zu beobachtende Zahl ist die Betriebsgewinnmarge. Das Management prognostizierte etwa 24%. Das Erreichen dieser Marke würde bestätigen, dass die Mix-Verschiebung und die Kostensenkungsmaßnahmen greifen und dass die 22,5% im Q2 eine Untergrenze und kein Höchstwert waren. Ein Wert unter 23% würde bedeuten, dass Speicher- und Frachtkosten stärker zubeißen, als das Management erkennen ließ, und bei 30x zukünftigem EBITDA ist dies keine Aktie, die für eine Margenverfehlung ausgelegt ist. Das Momentum brachte Illumina auf ein 52-Wochen-Hoch.
Sollten Sie in Illumina investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie Illumina auf, und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiples über die Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Illumina zusammen mit jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Illumina kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!