Principais Estatísticas da Ação da UBER
- Desempenho na semana passada: -1.7%
- Faixa de 52 semanas: $65 a $101
- Preço-alvo do modelo de valuation: $76
- Potencial de alta implícito: 9.8% em 2.3 anos
Pese o crescimento da Uber contra 5 anos de previsões de analistas usando o novo Modelo de Valuation do TIKR (É gratuito) >>>
A Uber Aposta Alto na Entrega Enquanto a Ação Aguarda
As ações da Uber Technologies (UBER) caíram cerca de 1,7% na semana passada, fechando na sexta-feira perto de US$ 70. A queda prolongou um longo declínio que deixa a ação cerca de 31% abaixo de sua máxima de 52 semanas de US$ 101. Os investidores continuam focados na aquisição de US$ 14,8 bilhões da Uber pela Delivery Hero, o grupo alemão de entrega de comida. A Uber lançou sua oferta pública de aquisição por todas as ações da Delivery Hero em 18 de setembro.
O CEO da Delivery Hero, Niklas Östberg, concordou em permanecer além de março de 2027 para orientar a transição. Isso adiciona continuidade, mas o acordo ainda precisa da aceitação dos acionistas e da aprovação regulatória. Separadamente, a Uber expandiu a entrega da Costco no Uber Eats para 47 estados dos EUA, cobrindo quase 600 lojas.
A confiança da administração é visível. O CEO Dara Khosrowshahi comprou 141.000 ações a cerca de US$ 71 em 10 de setembro, uma compra no valor de aproximadamente US$ 10 milhões. "A vantagem da plataforma da Uber continua a se capitalizar: consumidores e engajamento recordes, e crescimento lucrativo em todos os nossos negócios", disse ele com os resultados do 2º trimestre.
Ainda assim, o mercado permanece cauteloso. As reservas brutas, o valor total de corridas e pedidos, cresceram 22% no 2º trimestre, mas a perspectiva de lucro do 3º trimestre ficou ligeiramente abaixo da estimativa de Wall Street. Se a ação da UBER vai recuperar o impulso, a Delivery Hero deve agregar lucro, e não apenas tamanho.
Veja como os alvos dos analistas para a Uber se comparam com o recuo de 31% da ação (É gratuito) >>>
Uma Uber Mais Barata, mas o Modelo Quer Prova
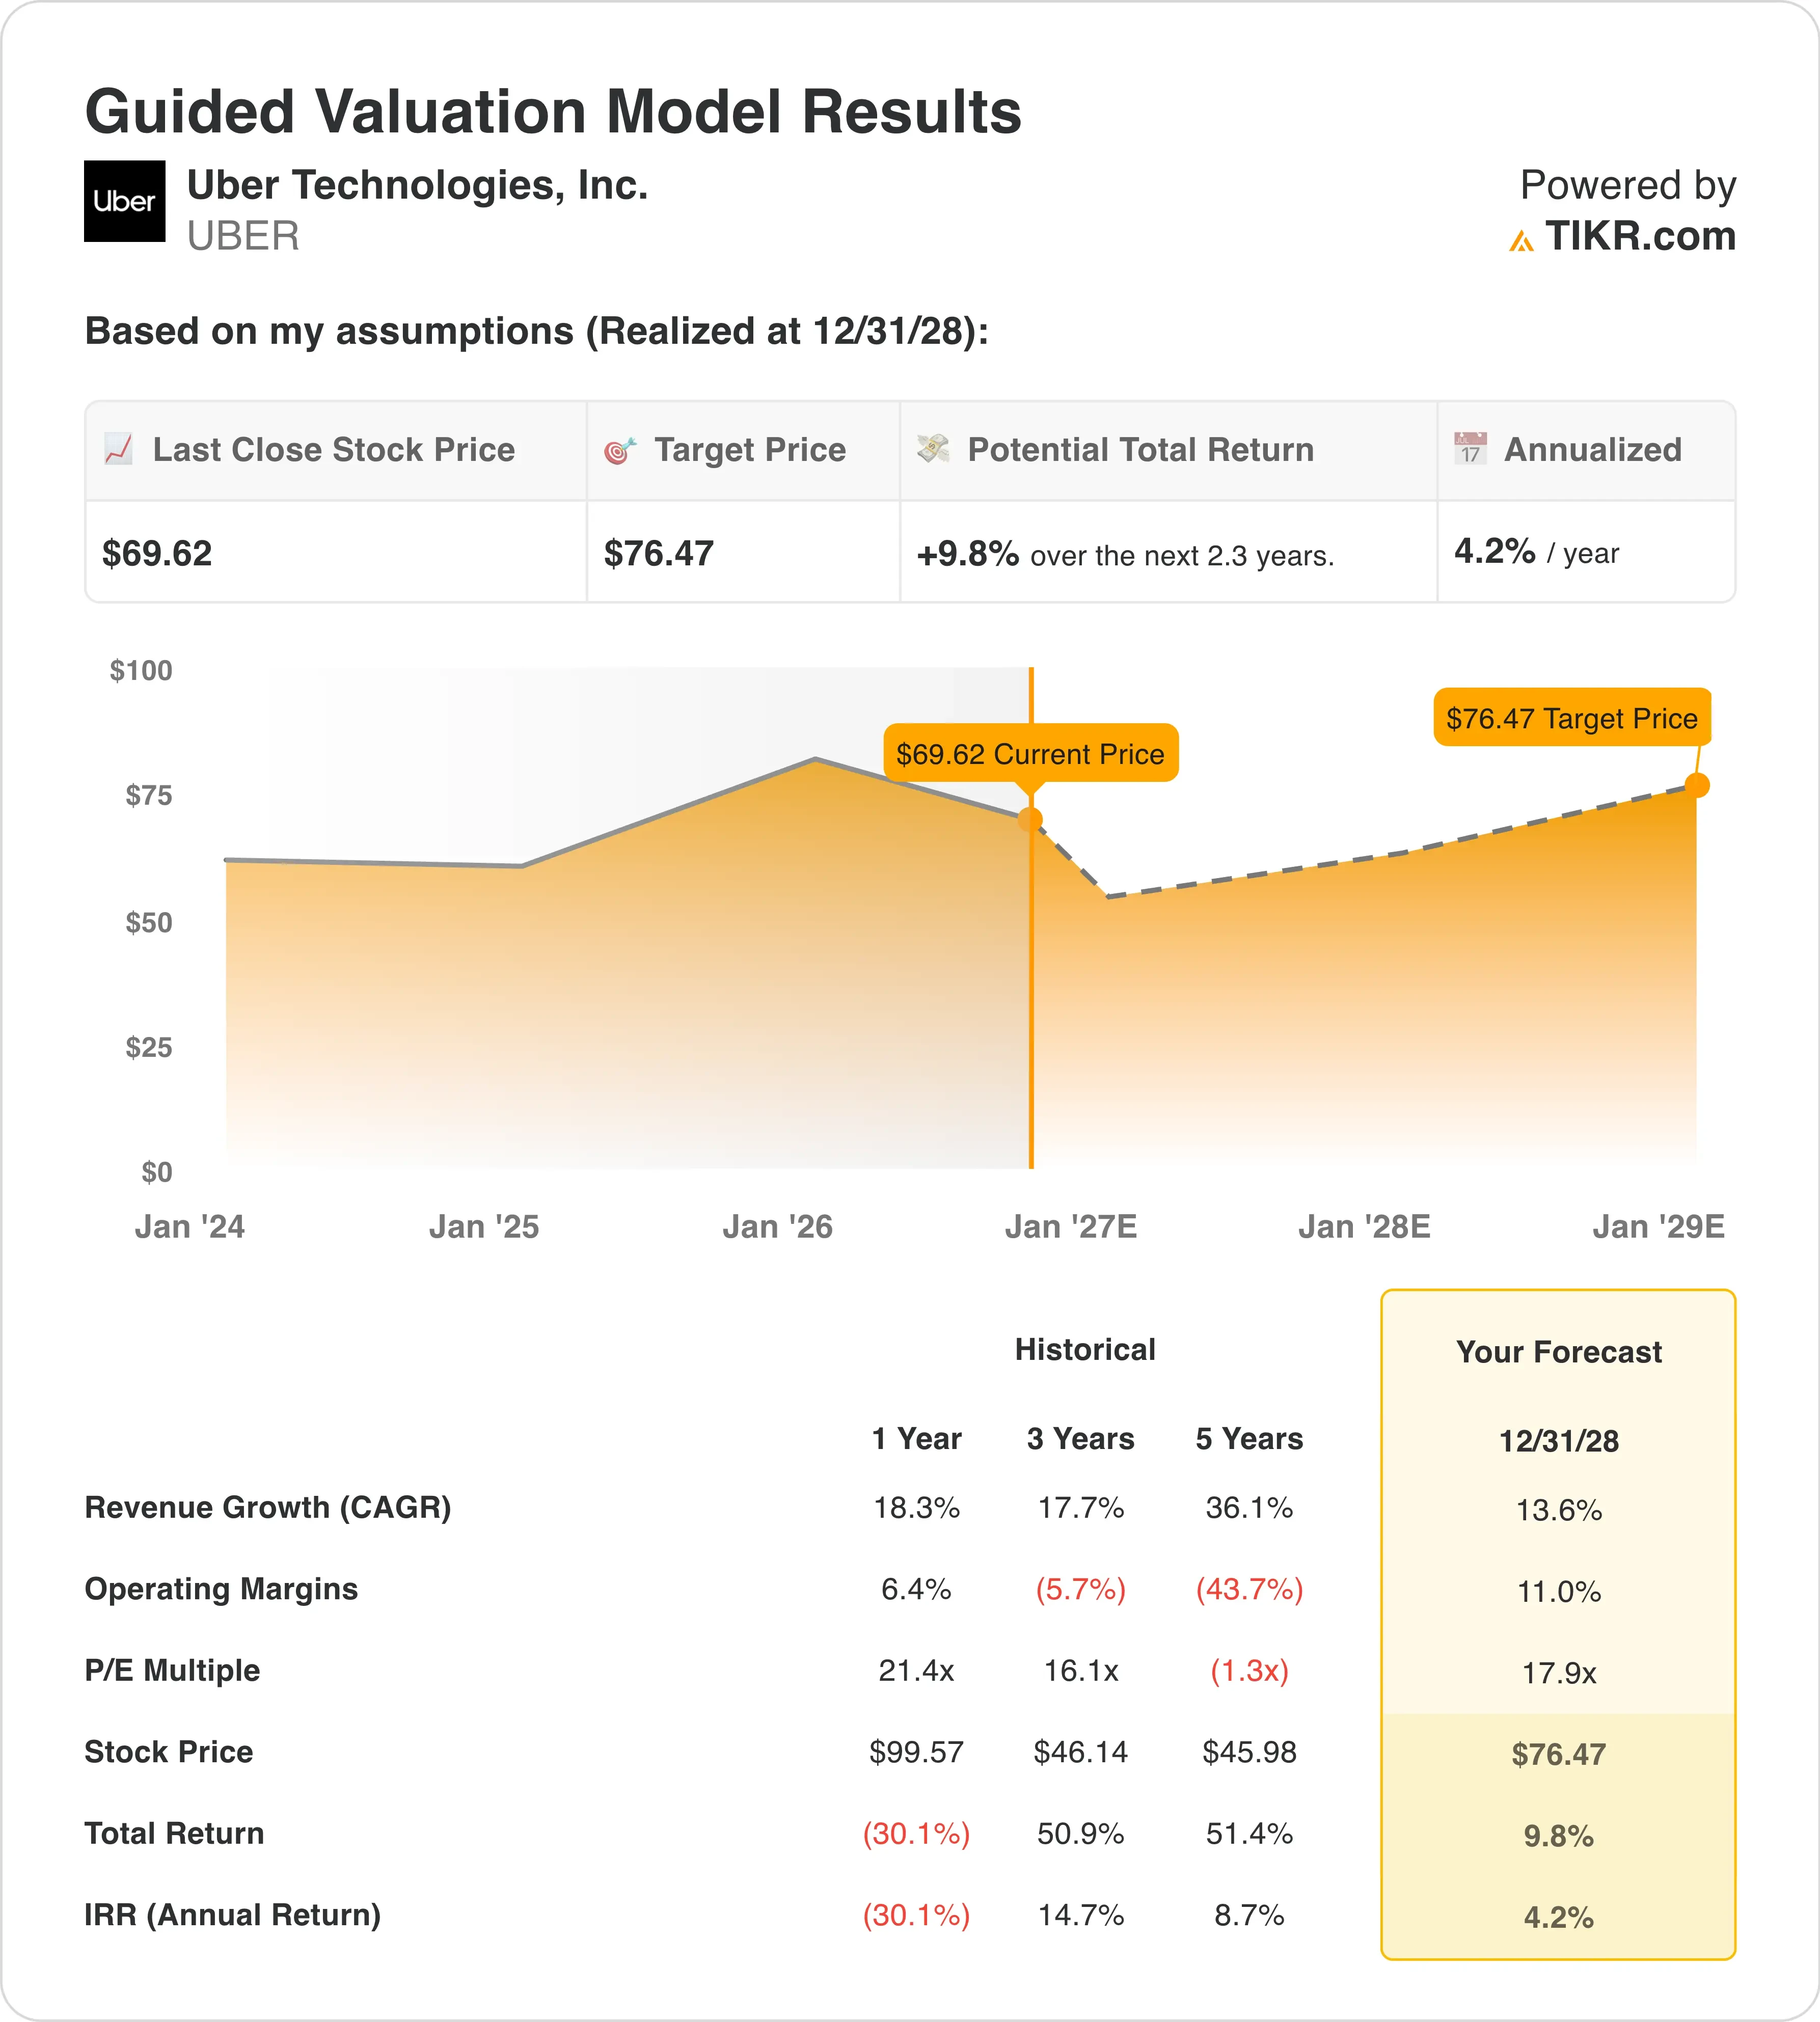
Sob as premissas do modelo de valuation realizadas até 31/12/28, a ação é modelada usando:
- Crescimento de Receita (CAGR): 13.6%
- Margens Operacionais: 11.0%
- Múltiplo P/L de Saída: 17.9x
Com base nessas entradas, o modelo estima um preço-alvo de US$ 76, implicando um retorno total de 9,8% em relação ao preço atual da ação de US$ 70 e um retorno anualizado de 4,2% nos próximos 2,3 anos.
Esta é uma história de redefinição de múltiplo. O P/L da Uber teve uma média de 21,4x no último ano, mas a ação agora negocia perto de 17,9x os lucros futuros. O modelo mantém esse múltiplo mais baixo até 2028, portanto, assume nenhuma recuperação no sentimento.
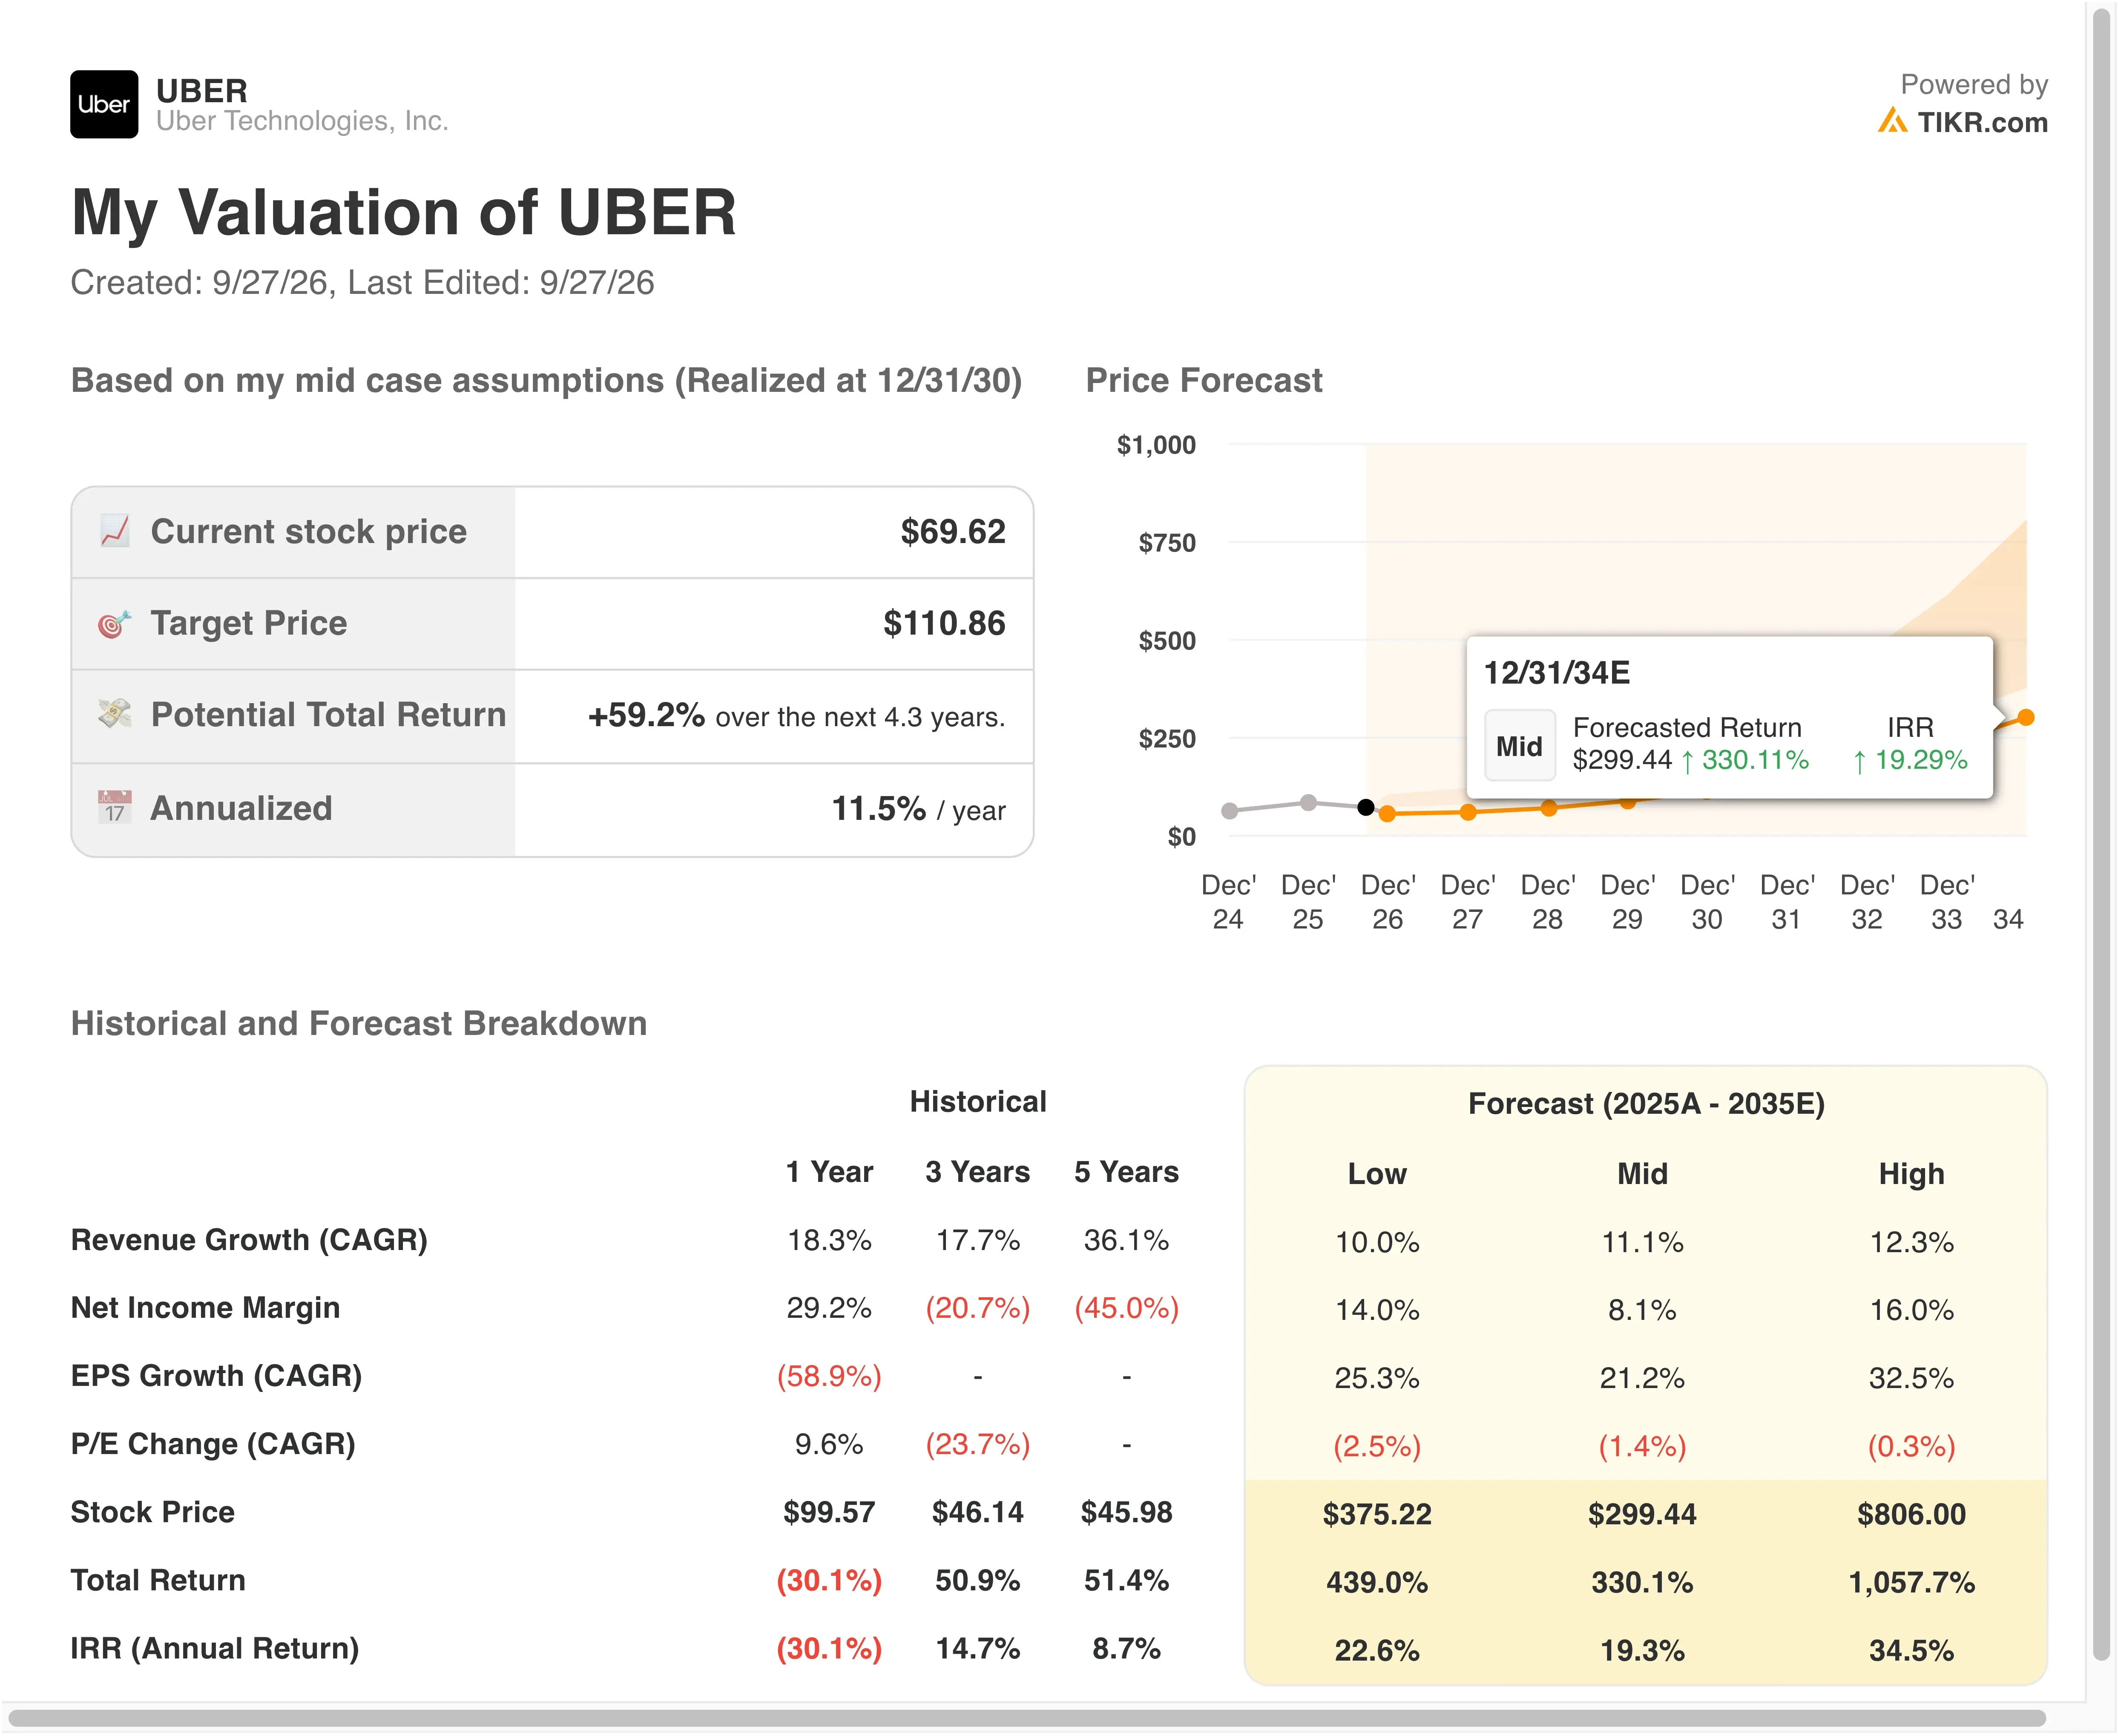
As premissas de receita são conservadoras. Uma taxa de crescimento de 13,6% fica abaixo dos 18,3% do ano passado e do ritmo de 17,7% em 3 anos. Parte dessa lacuna reflete mudanças no modelo de negócios, que reduziram o crescimento da receita reportada em 8 pontos no 2º trimestre, mesmo com as reservas subindo 22%.
As margens, no entanto, devem se expandir. A margem operacional de 11,0% está bem acima dos 6,4% do ano passado, e a receita operacional não-GAAP subiu 40% no 2º trimestre. O alvo modesto vem principalmente do múltiplo, porque os lucros reportados recentes incluem ganhos em participações acionárias que podem não se repetir.
Um retorno anual de 4,2% sinaliza potencial de alta limitado sob essas entradas. No entanto, estendendo a previsão para 2030 eleva o alvo para cerca de US$ 111 e o retorno anual para 11,5% à medida que as corridas autônomas escalam. O alvo médio de Wall Street de US$ 101 também está bem acima do modelo, enquanto a DoorDash (DASH) continua a crescer mais rápido na entrega.
Uber, DoorDash e Lyft em uma Corrida de Três
A DoorDash é a rival mais dura da Uber na entrega. Seu valor bruto de pedidos no marketplace do 2º trimestre subiu 36% para US$ 33,1 bilhões, ou 23% excluindo sua aquisição da Deliveroo. As reservas de entrega da Uber cresceram 25%, com uma margem de segmento recorde de 3,8%. Portanto, as duas empresas estão crescendo em um ritmo subjacente semelhante.
Ambas estão usando aquisições para se tornarem globais. A DoorDash já comprou a Deliveroo, enquanto a Uber agora está comprando a Delivery Hero. O vencedor provavelmente será a plataforma que remover os custos sobrepostos mais rápido após o fechamento.
Em corridas, a Lyft (LYFT) está crescendo rapidamente a partir de uma base menor. Suas reservas brutas do 2º trimestre subiram 23% para US$ 5,5 bilhões, ligeiramente mais rápido que o crescimento de 20% da mobilidade da Uber. No entanto, o EBITDA ajustado da Lyft foi de apenas 3,2% das reservas. O segmento de mobilidade da Uber, em contraste, atingiu uma margem operacional de 7,6%.
A vantagem competitiva (moat) da Uber é a escala em ambos os negócios. Os membros do Uber One impulsionam cerca de metade das reservas brutas totais, o que vincula corridas e entrega em um único hábito. Novos concorrentes como a Bolt, que planeja implantar 25.000 robotaxis Lucid em toda a Europa, podem testar essa vantagem em corridas autônomas.
O Que Está Impulsionando a Ação da UBER No Futuro?
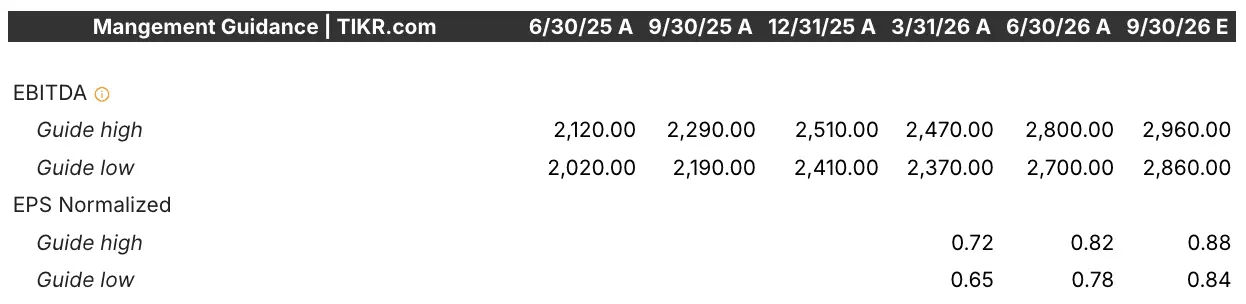
Os resultados do 3º trimestre, esperados por volta de 3 de novembro, são o próximo ponto de verificação. A administração previu um EPS ajustado de US$ 0,84 a US$ 0,88, então os investidores querem um superação clara após uma perspectiva fraca. Um crescimento de reservas acima de 20% também estenderia a sequência da Uber para cinco trimestres consecutivos.
Veículos autônomos são o catalisador de longo prazo. A Uber oferece corridas AV em sete cidades e mira 15 até o final do ano. A Espanha também concedeu uma permissão para testes de AV este mês. Essas parcerias permitem que a Uber ganhe taxas sem possuir veículos caros.
Cortes de custos devem apoiar as margens. A Uber está reduzindo sua força de trabalho em cerca de 10%, ou aproximadamente 3.300 empregos, para remover camadas de gestão. Ela também levantou € 4,5 bilhões em notas sênior, o que adiciona flexibilidade de financiamento antes do acordo com a Delivery Hero.
A regulamentação é o principal risco. O presidente da FTC disse que os desenvolvedores de IA devem ser responsáveis pelas ações de seus agentes, e isso pode aumentar os custos de conformidade em todas as plataformas de tecnologia. No futuro, o fluxo de caixa livre acumulado acima de US$ 10 bilhões dá à Uber espaço para continuar recomprando ações enquanto investe.
Compare a valuation da Uber com a DoorDash e a Lyft (Grátis com o TIKR) >>>
Você Deve Investir na Uber Technologies?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR dá a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a UBER e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma watchlist gratuita para acompanhar a UBER ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados de que você precisa para decidir por si mesmo.
Analise a ação da UBER no TIKR Grátis→
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!