

Principais Estatísticas da Ação JPM
- Desempenho na semana passada: -2.6%
- Intervalo de 52 semanas: $279 a $367
- Preço-alvo do modelo de valuation: $406
- Potencial de alta implícito: 18.4% em 2.3 anos
Teste o poder de geração de lucro do JPMorgan com 5 anos de previsões de analistas no novo Modelo de Valuation do TIKR (É gratuito) >>>
Lucros Recordes Encontram um Mercado de Juros Nervoso
As ações da JPMorgan Chase (JPM) recuaram cerca de 2.6% na semana passada, fechando na sexta-feira a $343. O movimento de baixa teve pouco a ver com o banco em si. Em vez disso, os papéis do setor financeiro caíram conforme o rendimento do Tesouro de referência atingiu uma máxima de 19 anos e a curva de juros se achatou. Uma curva mais achatada significa que as taxas de curto e longo prazo se aproximam, o que pode comprimir o que os bancos ganham com empréstimos.
As notícias da empresa foram majoritariamente construtivas. O Chase começou a implementar seu Data Security Center, que permite aos usuários do aplicativo ver e desconectar apps de fintech vinculados às suas contas. A JPMorgan também estaria em negociações para liderar cerca de $3,8 bilhões em financiamento de construção para um condomínio de luxo em Manhattan. Portanto, o banco continua fechando os maiores negócios, mesmo com sua ação esfriando.
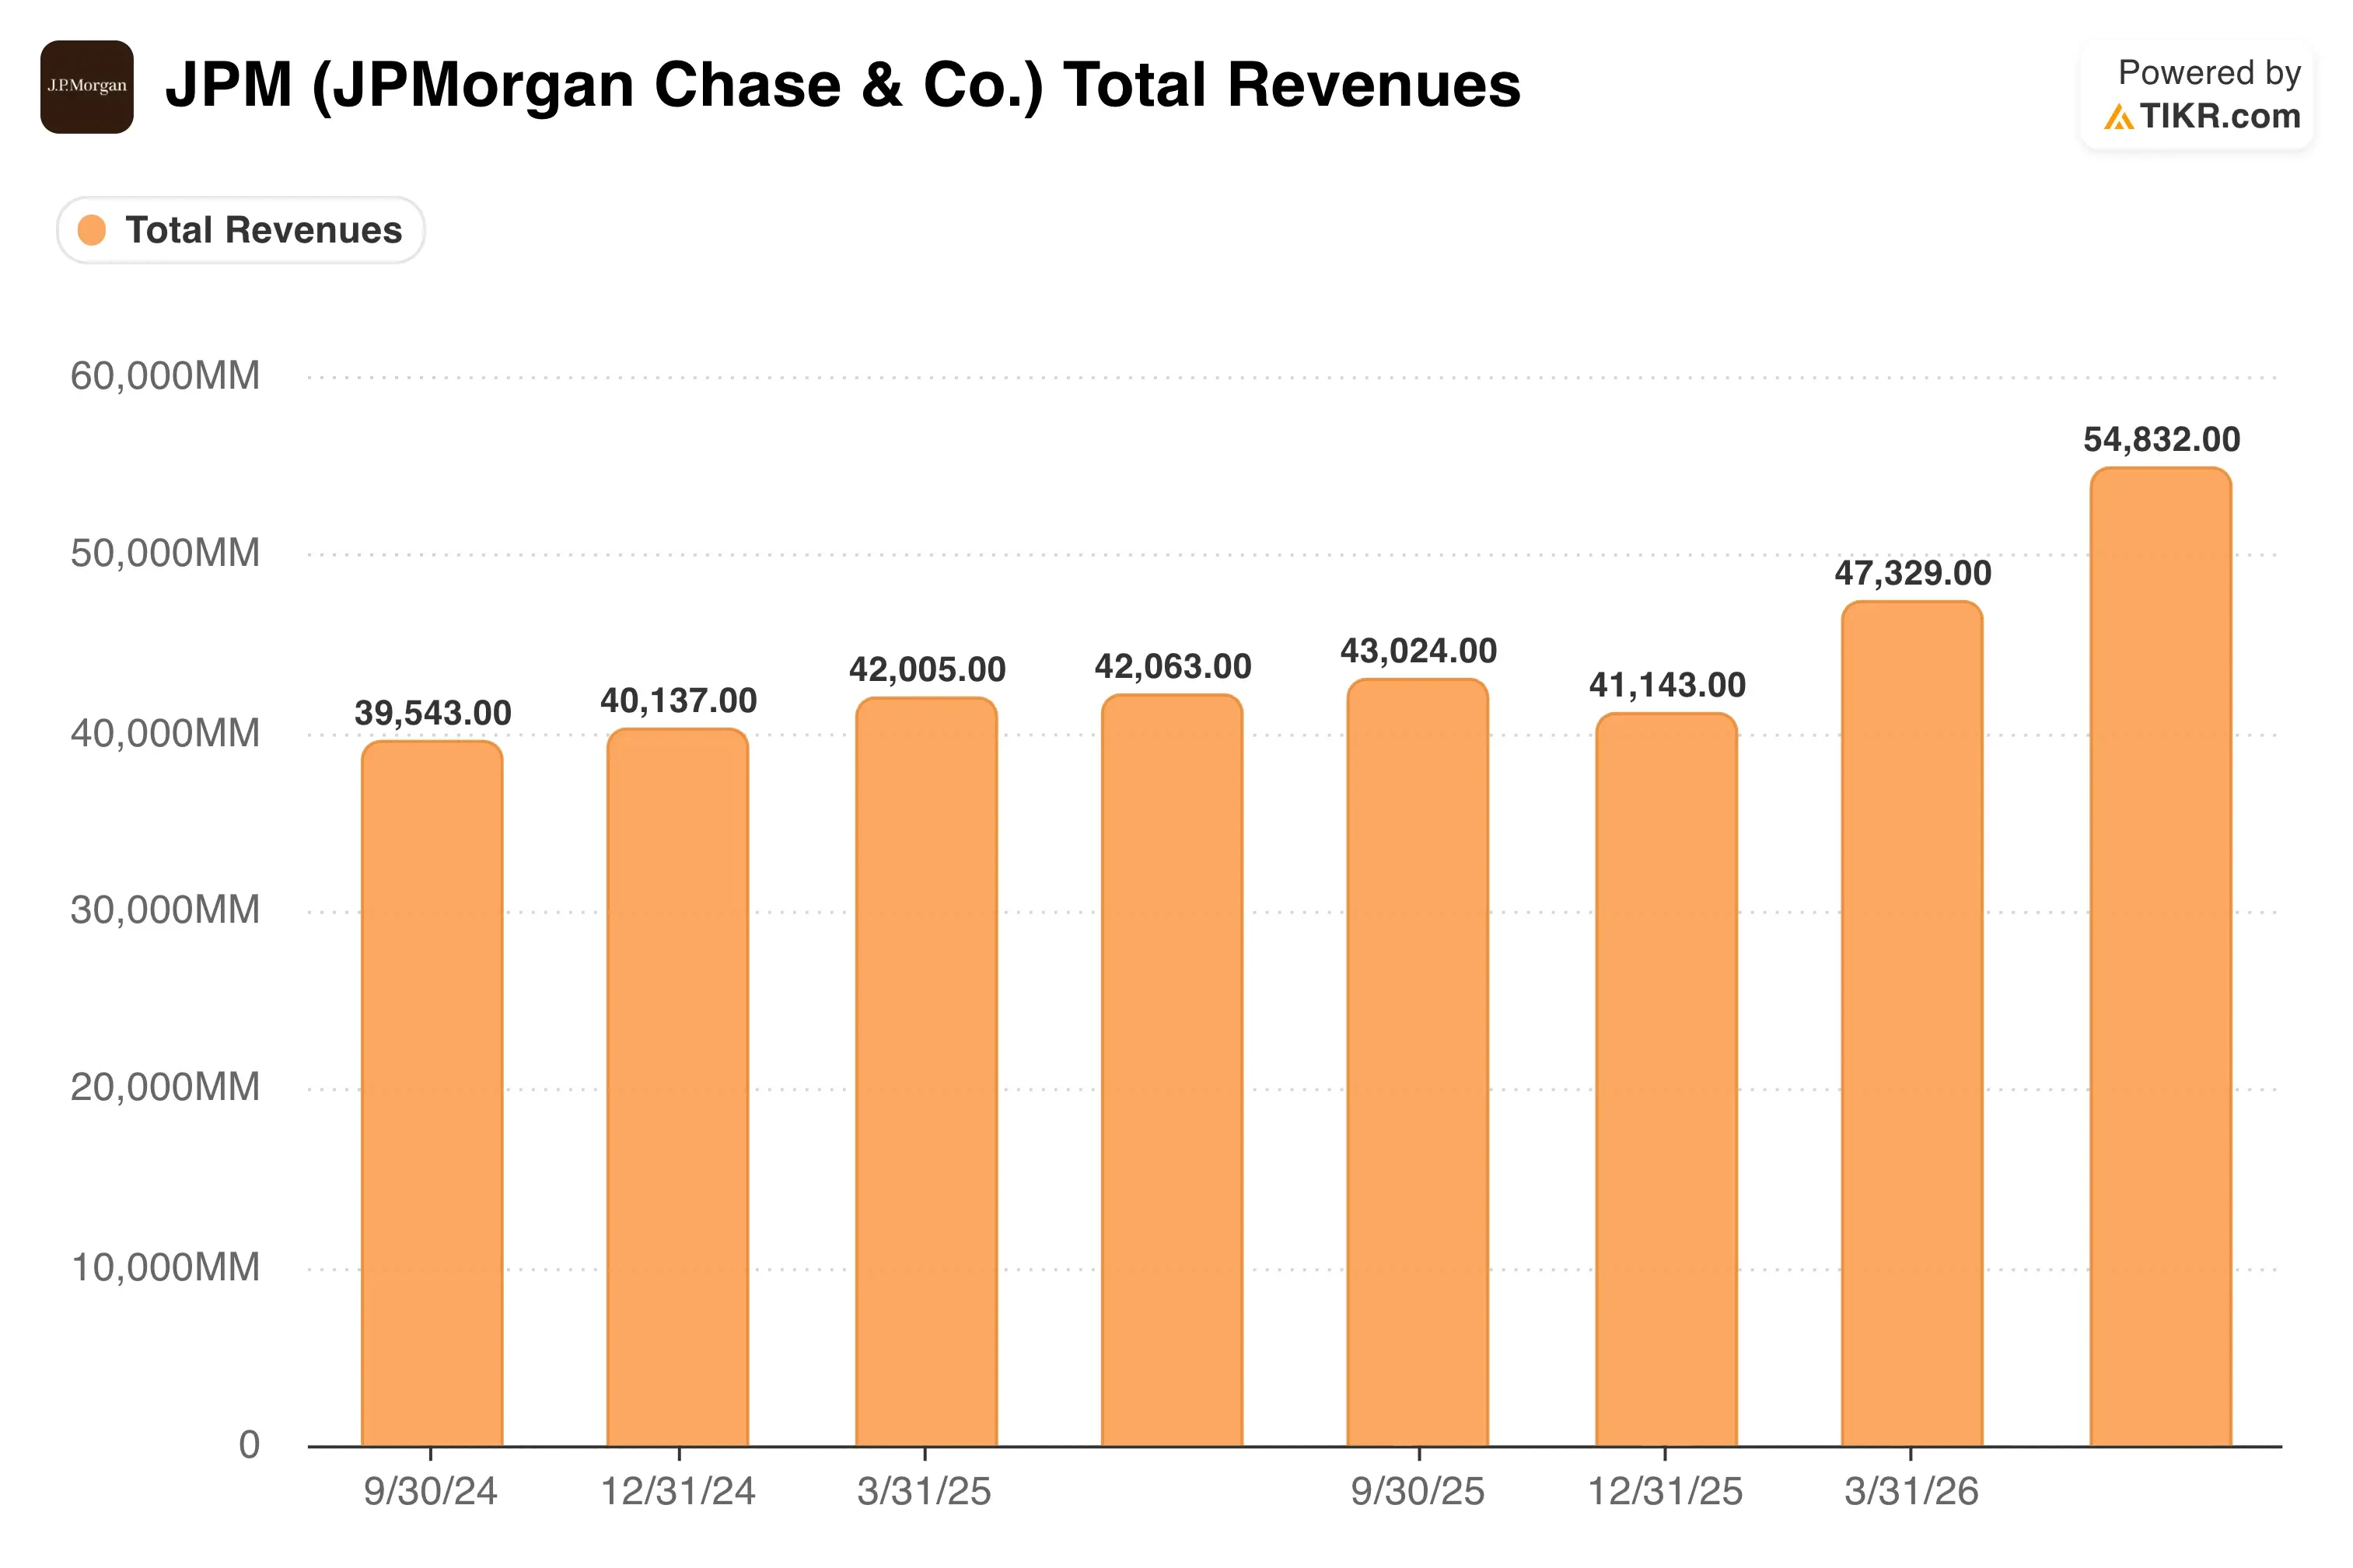
O pano de fundo é um 2026 muito forte. No 2º trimestre, a JPMorgan lucrou $16,9 bilhões excluindo itens não recorrentes, e a receita de mercado saltou 35%. Ainda assim, o CEO Jamie Dimon soou cauteloso na teleconferência de resultados de julho. "Está chegando perto do melhor possível", disse ele aos analistas. "Só não sabemos quanto tempo isso vai durar."
Essa tensão define o humor dos investidores. Os compradores respeitam a máquina de lucros, mas muitos se perguntam quanto potencial de alta resta após uma trajetória recorde. Se a ação da JPM vai romper novamente acima de $367, os resultados do 3º trimestre, em outubro, precisam mostrar que a força em trading e negócios de banco de investimento pode perdurar.
Acompanhe os preços-alvo de Wall Street para a JPMorgan antes dos resultados do 3T (É gratuito) >>>
Um Banco Premium a um Preço Justo

Sob as premissas do modelo de valuation realizadas até 31/12/28, a ação é modelada usando:
- Crescimento da Receita (CAGR): 6.9%
- Margens Operacionais: 47.2%
- Múltiplo P/L de Saída: 13.4x
Com base nessas entradas, o modelo estima um preço-alvo de $406, implicando um retorno total de 18.4% em relação ao preço atual da ação de $343 e um retorno anualizado de 7.7% nos próximos 2.3 anos.
Esta é uma história de qualidade, não de barganha. A JPMorgan negocia a cerca de 14.4x o lucro, acima de sua média de 5 anos de 12.5x. Portanto, o modelo assume que o múltiplo recua para cerca de 13.4x até 2028, o que reduz o potencial de alta.

As premissas de receita parecem razoáveis. Uma taxa de crescimento de 6.9% corresponde à média de 10 anos do banco e fica entre os 2.8% do ano passado e o ritmo de 5 anos de 8.8%. A administração espera cerca de $103 bilhões em receita de juros líquida em 2026, que é o lucro que um banco obtém entre o que cobra dos tomadores e paga aos depositantes. Em julho, também elevou sua perspectiva para essa receita excluindo trading para $96,5 bilhões.
As margens são o pilar mais forte. A margem operacional de 47.2% fica logo abaixo dos 48.3% do ano passado, mas acima da média de 5 anos de 44.2%. Esse colchão é importante porque o banco espera aproximadamente $107,5 bilhões em despesas ajustadas este ano enquanto investe em tecnologia e IA.
Um retorno anual de 7.7% fica abaixo da barra de 10% que torna uma ação atraente. O Citigroup (C), por comparação, obteve um retorno sobre o capital tangível (ROTCE) de 13.0% no 2T, muito abaixo dos 23% da JPMorgan. Essa lacuna justifica um prêmio, mas o prêmio já parece totalmente precificado.
Por que a JPMorgan Ainda Dita o Ritmo Entre os Grandes Bancos
O retorno sobre o capital tangível comum, ou ROTCE, mostra quanto lucro um banco obtém sobre o capital principal dos acionistas. Os analistas o tratam como o melhor indicador único da qualidade de um banco. A JPMorgan registrou 23% no 2T excluindo itens não recorrentes, e isso continua sendo o benchmark do setor.
O Wells Fargo (WFC) é o rival mais evoluído. Seu ROTCE subiu para 17.7% ante 15.2% um ano antes, e ele recomprou $3,0 bilhões em ações no trimestre. No entanto, seu índice CET1 de 10.3%, uma medida-chave de força de capital, fica atrás dos 14.1% da JPMorgan. Esse capital extra dá à JPMorgan mais espaço para emprestar, recompra ações ou absorver perdas.
O Bank of America (BAC) entregou um ROTCE de 17.0% sobre $31,6 bilhões de receita no 2T. O Citigroup registrou 13.0%, embora seu lucro líquido tenha subido 45% conforme sua reestruturação ganhava tração. Ambos os bancos estão melhorando, mas ambos permanecem bem atrás da JPMorgan em rentabilidade.
A escala é o moat (vantagem competitiva duradoura) da JPMorgan. Sua base de depósitos, mesas de trading e banco de investimento permitem que ela distribua os custos de tecnologia por uma base de receita maior. O risco é que os rivais continuem fechando a lacuna, o que tornaria o prêmio de valuation mais difícil de defender.
O Que Está Impulsionando a Ação da JPM daqui para Frente?
Os resultados do 3º trimestre, em outubro, são o próximo grande teste. Os investidores observarão se o trading e o banco de investimento podem se manter próximos dos níveis do 2T, quando as taxas de banco de investimento saltaram 30%. Enquanto isso, o dividendo trimestral sobe para $1,65 por ação, ante $1,50.
As taxas de juros são o segundo motor. Rendimentos de longo prazo mais altos podem elevar os lucros com empréstimos ao longo do tempo, mas uma venda brusca de títulos reduz o valor das carteiras de títulos dos bancos. Portanto, o caminho dos rendimentos do Tesouro moldará o sentimento até o final do ano.
Novos negócios com taxas adicionam suporte. A J.P. Morgan Asset Management assinou uma parceria de $20 bilhões com a Qatar Investment Authority, incluindo $5 bilhões para financiar empresas de médio porte dos EUA. Negócios como este geram receita que não depende das taxas de juros.
Liderança e IA completam o quadro. Dimon disse em janeiro que quer ficar pelo menos mais cinco anos, o que tranquiliza os investidores sobre a continuidade. Daqui para frente, os gastos com IA podem reduzir custos, embora o novo agente de IA da Meta tenha reavivado temores de disrupção em todo o setor de serviços financeiros.
Compare a valuation da JPMorgan com a de todos os grandes bancos dos EUA (Grátis com o TIKR) >>>
Você Deve Investir na JPMorgan Chase?
A única maneira de realmente saber é analisar os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a JPM e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres futuros, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode criar uma watchlist gratuita para acompanhar a JPM ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a ação da JPM no TIKR Grátis→
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!



