Principais Estatísticas da Ação AMZN
- Desempenho na semana passada: -3.4%
- Faixa de 52 semanas: $196 a $287
- Preço-alvo do modelo de valuation: $381
- Potencial de alta implícito: 52.7% em 2.3 anos
Desvende as margens dos segmentos da Amazon na AWS, varejo e anúncios no TIKR (É gratuito) >>>
Preocupações com Gastos em IA Ofuscam uma Semana Movimentada de Expansão
A Amazon.com (AMZN) caiu cerca de 3% na semana passada, fechando a sexta-feira perto de $250. A ação agora negocia aproximadamente 13% abaixo de sua máxima de 52 semanas de $287. O aumento dos rendimentos dos Treasuries pesou sobre o setor de tecnologia, enquanto novos comentários questionaram a durabilidade do boom de data centers de IA. Os investidores não estão duvidando da demanda, mas estão repensando o custo de atendê-la.
As notícias da empresa giraram em torno da expansão. A Amazon supostamente planeja investir $3 bilhões no mercado de quick-commerce da Índia até 2030, expandindo sua rede Amazon Now de armazéns de bairro. Quick commerce significa entregas em minutos, e rivais locais atualmente lideram essa corrida. A Amazon não confirmou os números.
Com base nessas premissas, o modelo estima um preço-alvo de $381, implicando um retorno total de 52.7% em relação ao preço atual da ação de $250 e um retorno anualizado de 20.5% nos próximos 2.3 anos.
Esta é uma história de expansão de margens. O modelo assume margens operacionais de 15.7%, acima dos 10.8% do ano passado e da média de 5.9% em cinco anos. Esse salto parece grande, mas o Q2 já entregou uma margem operacional de 13.7%. AWS, anúncios e robótica mudam o mix para negócios de maior lucratividade.
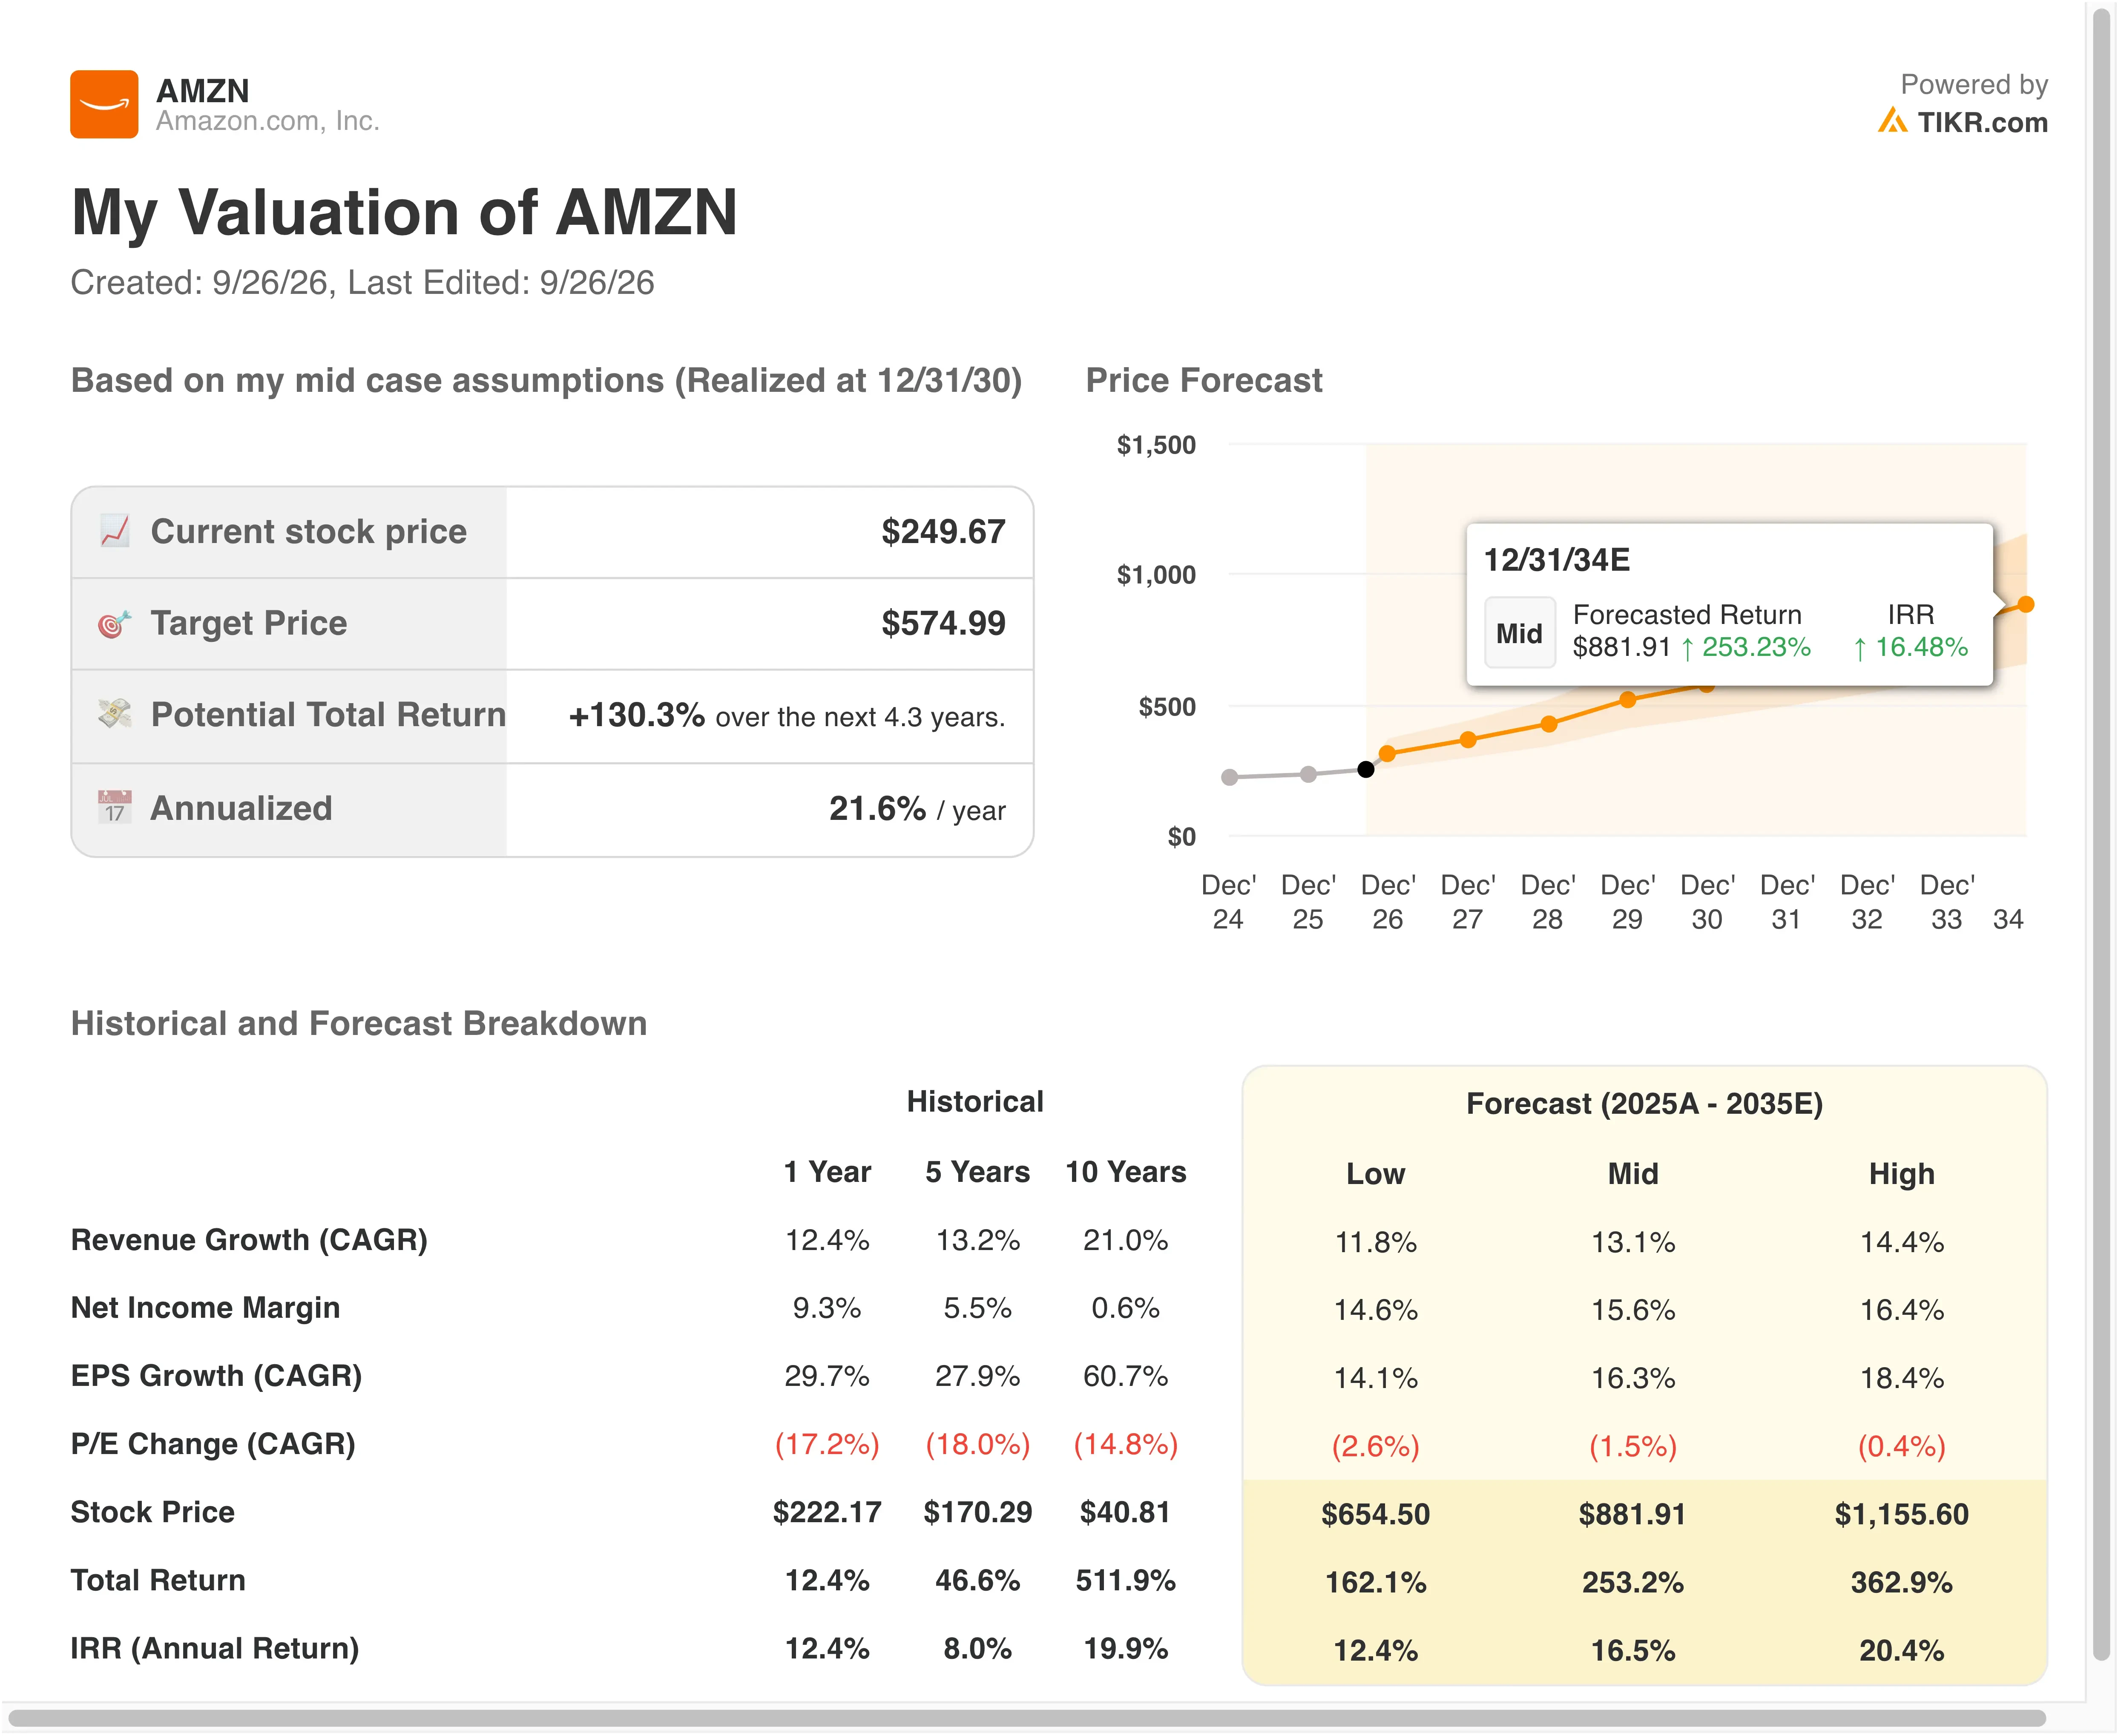
As premissas de receita parecem razoáveis. Um crescimento de 15.3% está acima dos 12.4% do ano passado, mas abaixo da média de 10 anos de 21.0%. Os analistas projetam um crescimento anual de cerca de 15.0% nos próximos dois anos, então o modelo acompanha o consenso de perto.
O múltiplo é a premissa mais conservadora. Um P/L de saída de 27.1x corresponde ao múltiplo forward atual e está abaixo dos 30.0x do ano passado e da média de 5 anos de 49.2x. Um retorno anualizado de 20.5% ultrapassa o limite de 15% para uma genuína subvalorização. No entanto, os gastos são o risco, porque o capex em caixa deve atingir cerca de $220 bilhões em 2026. Se a demanda da AWS esfriar antes que a nova capacidade entre em operação, as margens podem estagnar.
A AWS Enfrenta um Google Mais Rápido e uma Microsoft Mais Faminta
A Microsoft (MSFT) está se aproximando. O Azure e outros serviços de nuvem cresceram 43% em seu trimestre de junho, e a administração projetou 45% para o próximo trimestre. O Azure ultrapassou $100 bilhões em receita anual pela primeira vez, ainda atrás do run rate de $169 bilhões da AWS.
A Alphabet (GOOGL) é a que mais cresce. A receita do Google Cloud disparou 82% para $24.8 bilhões no Q2, e seu backlog de $514 bilhões agora supera ligeiramente os $496 bilhões da AWS. No entanto, a AWS mantém a liderança em rentabilidade, com uma margem operacional de 39.4% contra 35.6% do Google Cloud.
A valuation parece semelhante entre as duas. A Amazon negocia a cerca de 27.1x o lucro forward, comparado com aproximadamente 25.7x para a Alphabet. A margem operacional trailing da Alphabet de 33.1% supera em muito os 12.1% da Amazon, mas essa lacuna é exatamente o que a tese de margem visa reduzir.
O moat da Amazon vai além da nuvem. A receita com publicidade cresceu 26% para $19.8 bilhões no Q2, e seu negócio de chips personalizados agora opera a mais de $25 bilhões por ano. Nenhum rival combina logística, anúncios e nuvem nessa escala.
O Que Está Impulsionando a Ação AMZN daqui para Frente?
A orientação para o Q3 estabelece uma barreira clara. A Amazon espera vendas líquidas de $197 bilhões a $202 bilhões e receita operacional de $22.5 bilhões a $26.5 bilhões. Os resultados devem ser divulgados por volta de 29 de outubro. O Prime Day foi transferido para o Q2 este ano, então a comparação sequencial parecerá mais fraca.
Capacidade é o tema definidor. Jassy disse que mesmo com $220 bilhões em capex, a Amazon "ainda não terá capacidade suficiente para atender toda a demanda" em 2026. Cada novo data center que entrar em operação deve se converter diretamente em receita da AWS.
A Amazon também comprometeu mais de $100 milhões em um centro de fabricação de robótica em Indiana, adicionando 300 empregos até 2028. Separadamente, expandiu sua parceria Fire TV com a Best Buy, abrindo o inventário de anúncios do Fire TV para o negócio de publicidade da Best Buy. Cada movimento alimenta um motor de margens mais altas, já que a automação reduz os custos de entrega e os anúncios de TV conectada monetizam telas que a Amazon já alcança.

O negócio principal está funcionando bem. No Q2, a receita subiu 20% para $200.6 bilhões, e a receita operacional saltou 43% para $27.5 bilhões. A AWS cresceu 36.7%, seu ritmo mais rápido em 18 trimestres. O CEO Andy Jassy abordou o debate sobre gastos na teleconferência de resultados: "Vemos as margens e os retornos em IA acompanhando o que vimos com o Core no mesmo ponto de evolução, na verdade um pouco à frente." Daqui para frente, os investidores testarão essa afirmação a cada trimestre.
Meça a aceleração da AWS da Amazon contra seu aumento de capex no TIKR (É gratuito) >>>
A Expansão de Margens Faz o Trabalho Pesado

Sob as premissas do modelo de valuation realizadas até 31/12/28, a ação é modelada usando:
- Crescimento da Receita (CAGR): 15.3%
A regulação pode pressionar o motor de anúncios. A FTC e mais de 20 estados processaram a Amazon por supostas sobretaxas ocultas em anúncios, uma alegação que a Amazon chamou de "patentemente falsa". Como a publicidade é um de seus fluxos de lucro de crescimento mais rápido, os investidores acompanharão o caso de perto.
Os custos trabalhistas também estão subindo. A Amazon aumentou o salário mínimo inicial para trabalhadores de operações em tempo integral para $20 por hora e investiu outros $1.9 bilhão em seu programa de parceiros de entrega. Centros de robótica como o de Indiana são o contraponto de longo prazo, já que a automação reduz o custo de cada pacote.
Você Deve Investir na Amazon?
A única maneira de realmente saber é olhar os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que analistas profissionais usam para responder exatamente a essa pergunta.
Abra a AMZN e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucro nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode criar uma watchlist gratuita para acompanhar a AMZN ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a ação AMZN no TIKR Gratuito→
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!