


Principais Estatísticas para a Ação O
- Desempenho na semana passada: -2,0%
- Faixa de 52 semanas: $55 a $68
- Preço-alvo do modelo de valuation: $68
- Potencial de alta implícito: 21,9% em 2,3 anos
Analise o histórico de dividendos e as tendências de pagamento da Realty Income junto com as previsões dos analistas no TIKR (É gratuito) >>>
Juros em Alta Arrastam o Gigante dos Dividendos Mensais para Mínima de 52 Semanas
A Realty Income (O) caiu cerca de 2% na semana passada, fechando na sexta-feira perto de $56. Isso deixa o REIT de arrendamento líquido, um fundo de investimento imobiliário cujos inquilinos pagam a maioria dos custos da propriedade, a menos de 1% acima de sua mínima de 52 semanas. As ações caíram aproximadamente 11% desde que a empresa divulgou os resultados do segundo trimestre em 5 de agosto. Os investidores estão repensando quanto estão dispostos a pagar por uma renda semelhante a títulos quando os Treasuries rendem mais.
A pressão é principalmente macro. O rendimento do Treasury de 10 anos subiu para seu nível mais alto desde 2007 esta semana, e as ações de renda geralmente sentem isso primeiro. O dividendo yield de 5,9% da Realty Income agora compete diretamente com títulos do governo mais seguros. O negócio em si parece saudável, no entanto, com ocupação em 98,8% e as previsões anuais recentemente elevadas.
A gestão continuou executando durante a queda. A Realty Income concordou em vender à KKR uma participação de 49% em 54 propriedades europeias por €528 milhões, mantendo o controle e recebendo taxas de gestão. Também aumentou seu dividendo mensal para $0,2715 por ação, seu 136º aumento mensal consecutivo. Em agosto, concluiu uma oferta de notas conversíveis de $1,0 bilhão, dívida que pode posteriormente se converter em ações, com um cupom de 3,75%.

Os fundos ajustados de operações (AFFO), a medida de ganhos em caixa que os REITs usam, subiram 3,8% para $1,09 por ação no segundo trimestre. O CEO Sumit Roy apontou uma nova frente de crescimento na teleconferência de resultados: "Acreditamos que a indústria ainda está nos estágios iniciais de uma expansão de infraestrutura digital de vários anos impulsionada pela adoção de IA, computação em nuvem e tendências mais amplas de digitalização." Se a ação O puder mostrar que os data centers e o capital privado elevam o crescimento do AFFO acima de 4%, o desconto pode diminuir.
Uma Avaliação Estacionada Perto do Fundo de Sua Faixa
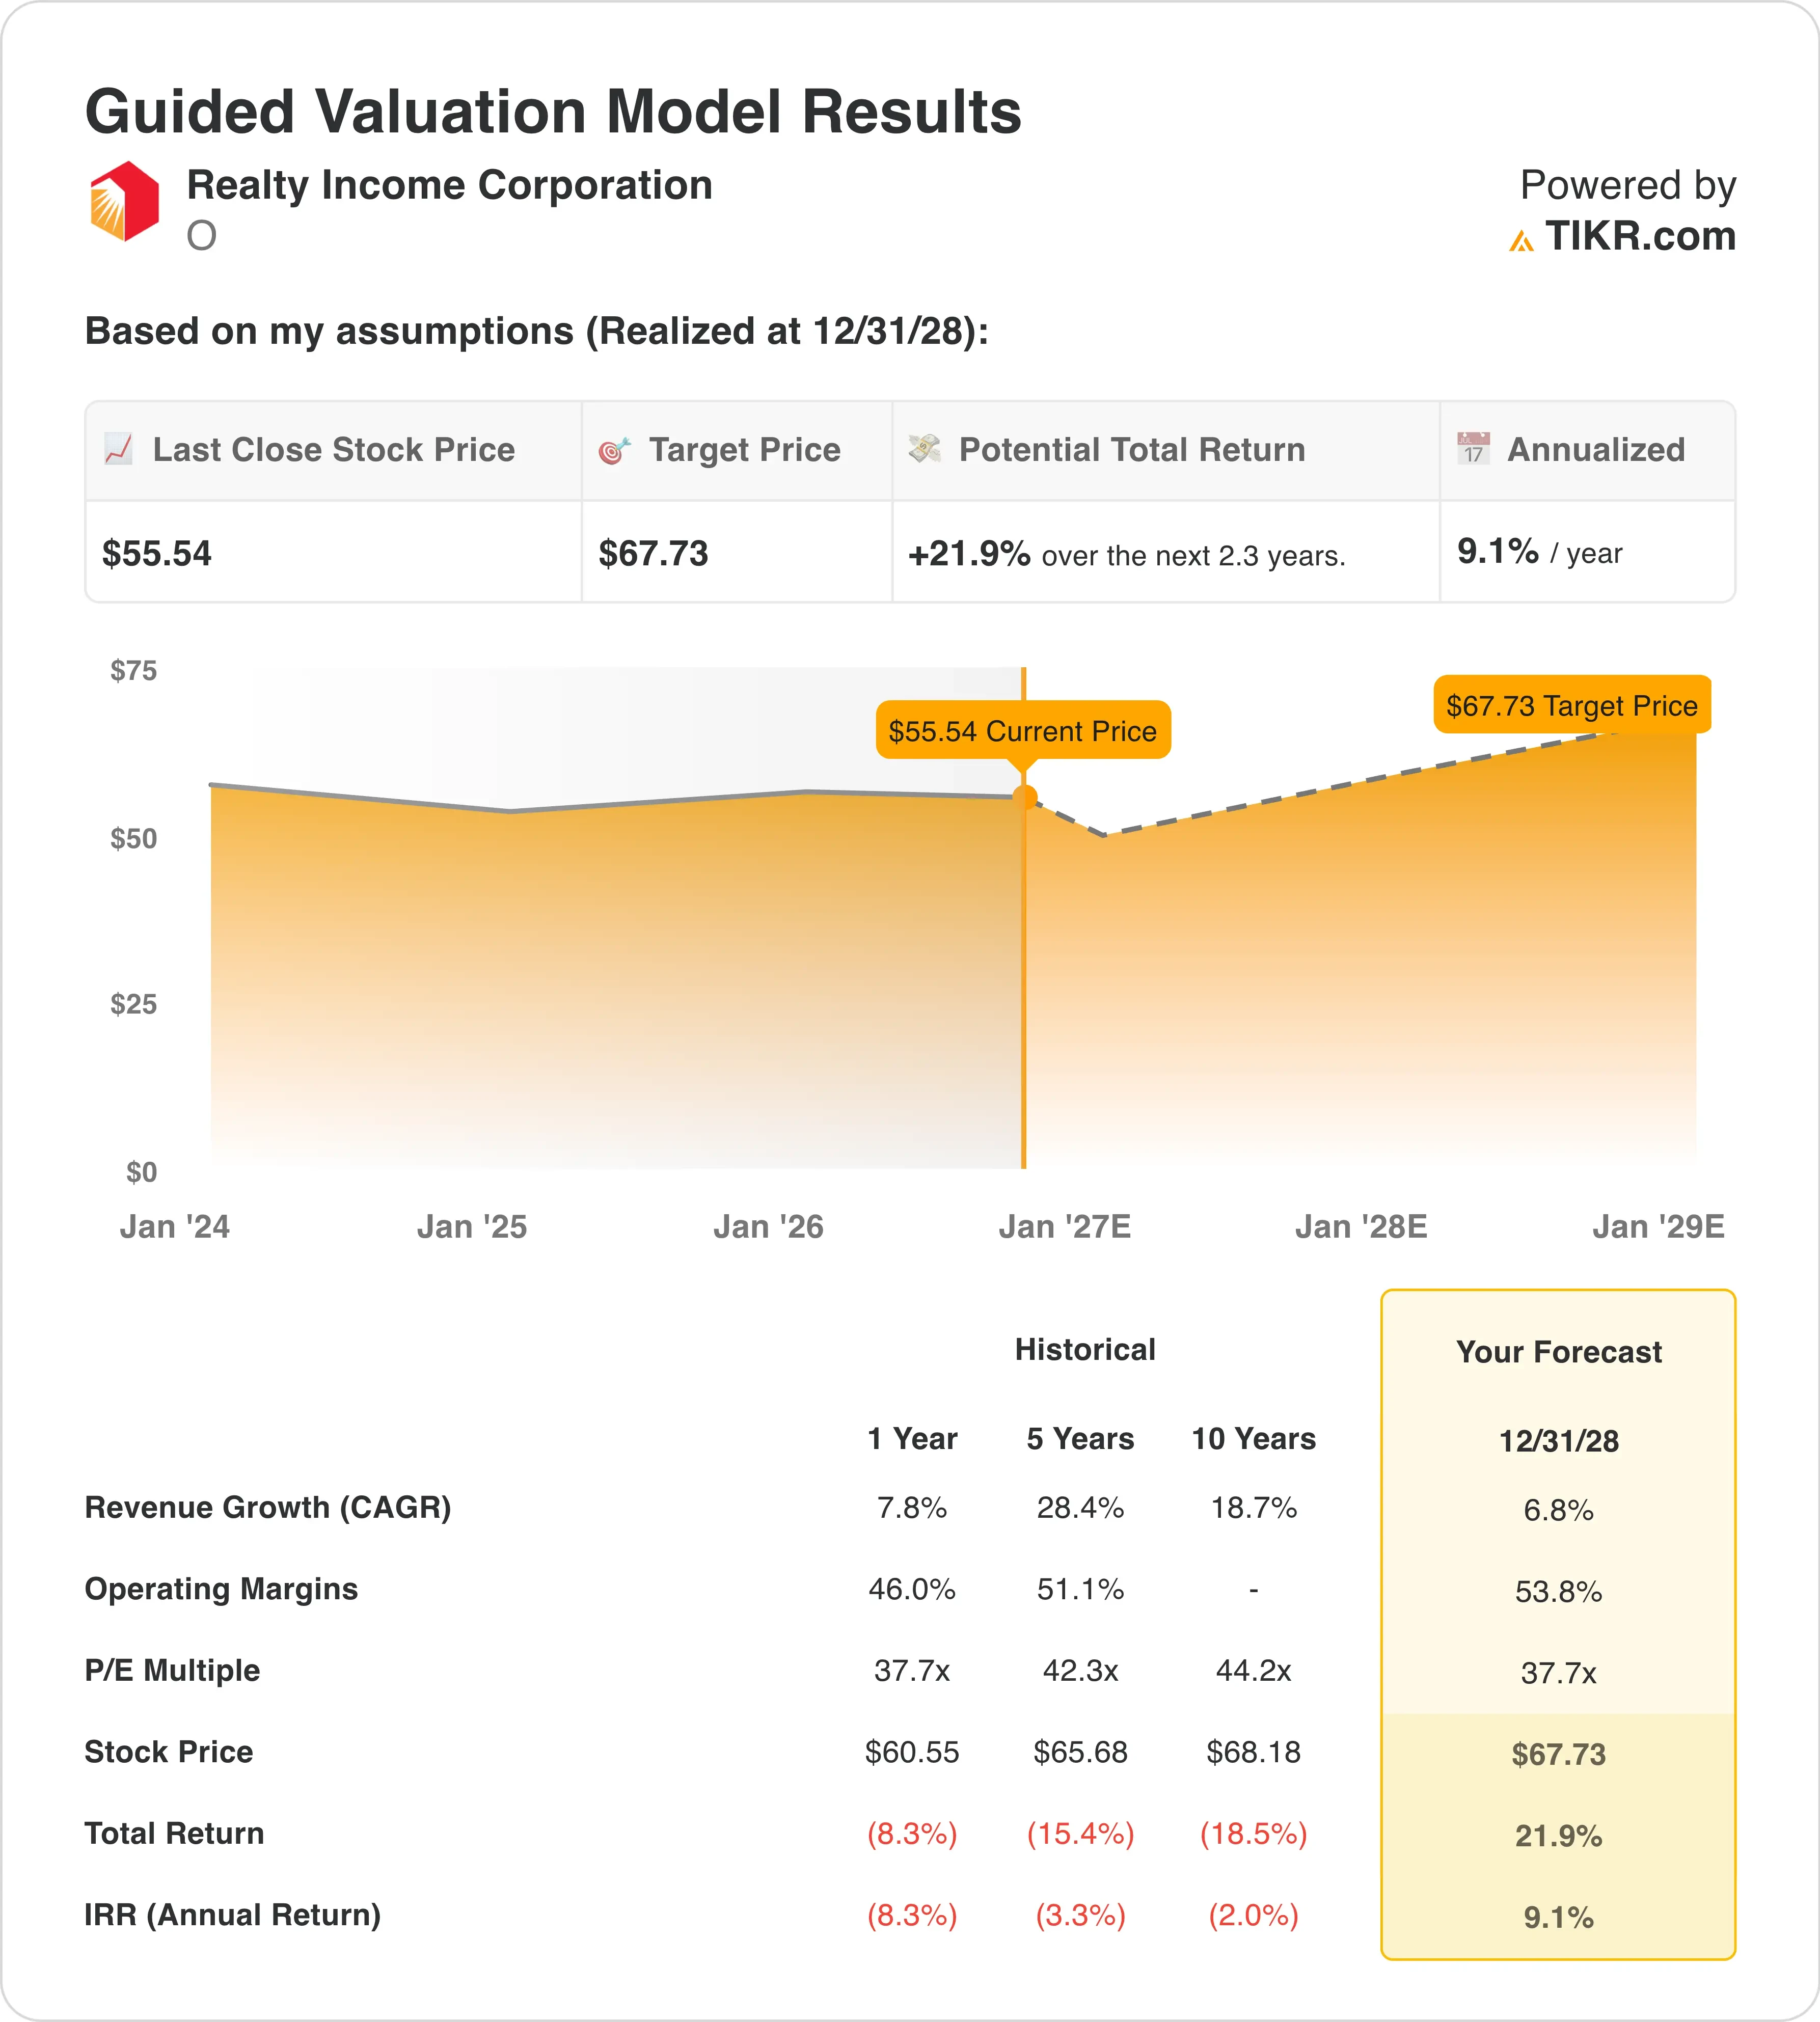
Sob as premissas do modelo de valuation realizadas até 31/12/28, a ação é modelada usando:
- Crescimento da Receita (CAGR): 6,8%
- Margens Operacionais: 53,8%
- Múltiplo P/L de Saída: 37,7x
Com base nessas entradas, o modelo estima um preço-alvo de $68, implicando um retorno total de 21,9% do preço atual da ação de $56 e um retorno anualizado de 9,1% nos próximos 2,3 anos.
Esta é uma história de redefinição de múltiplo mais do que uma história de crescimento. O P/L de saída de 37,7x corresponde à média do ano passado, mas fica abaixo da média de 5 anos de 42,3x e da média de 10 anos de 44,2x. O P/L é alto para REITs porque a depreciação reduz o lucro reportado. Em termos de AFFO, a ação é negociada perto de 12,5x o ponto médio das previsões para 2026.
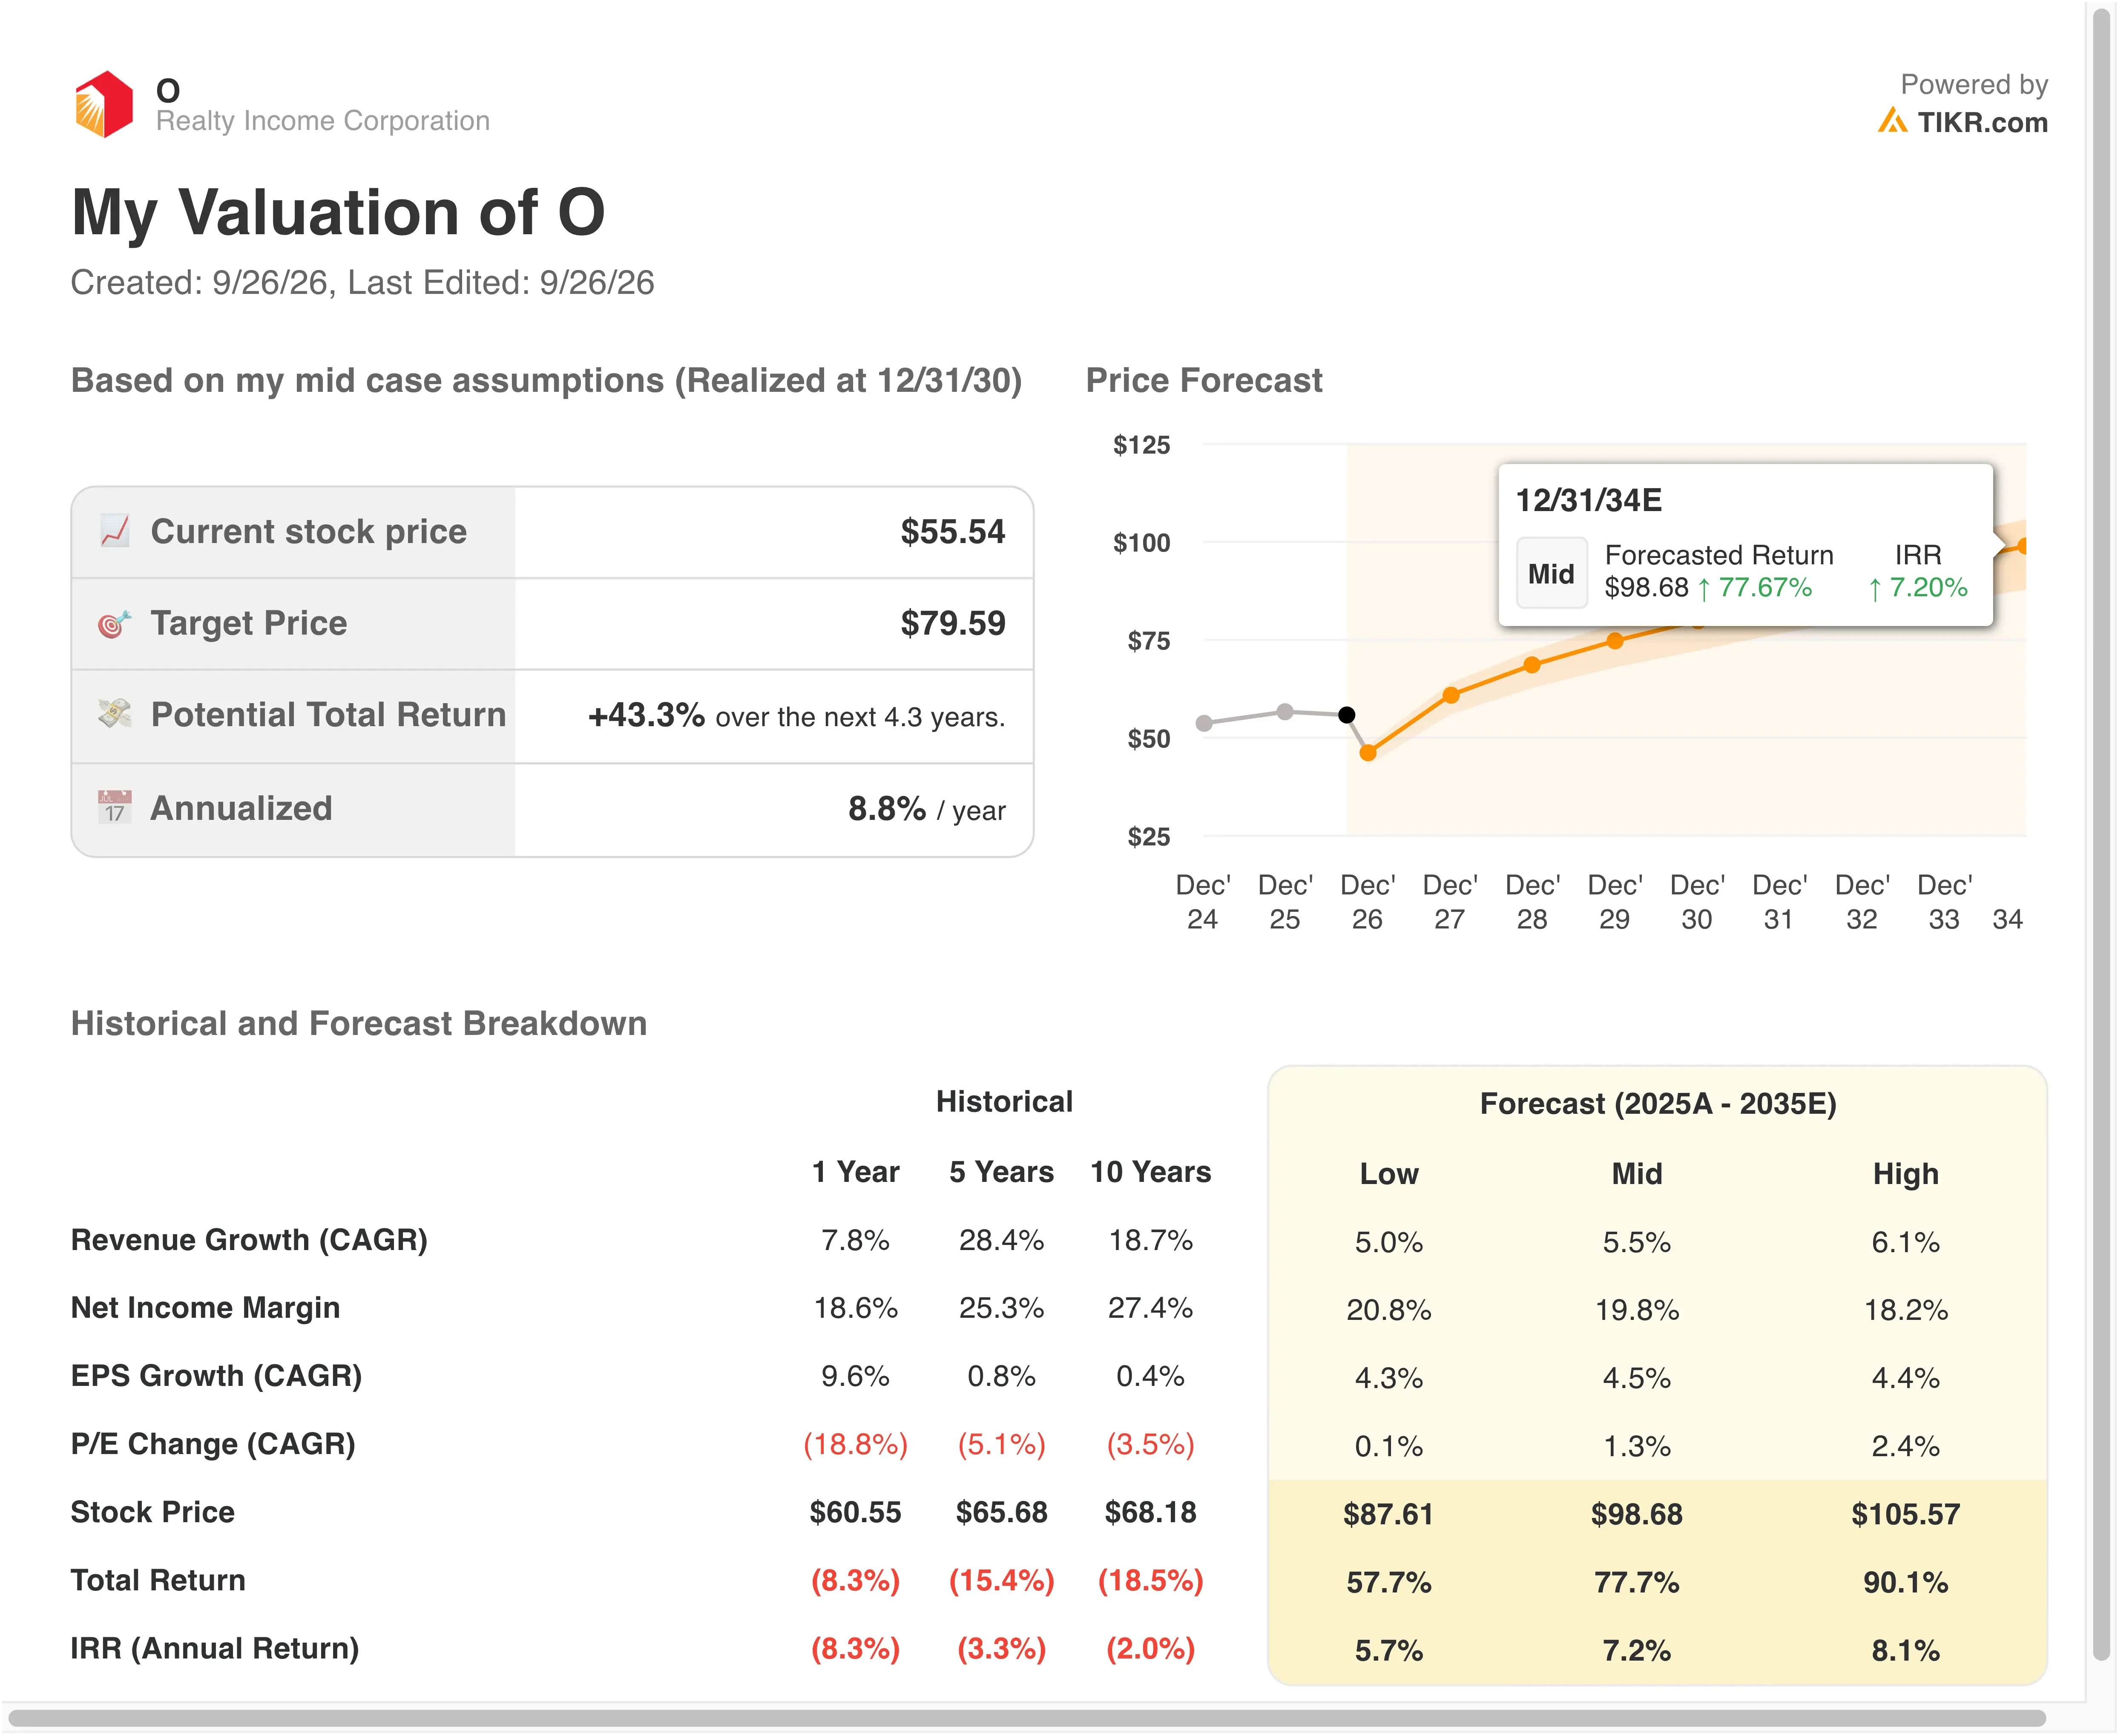
As premissas de crescimento parecem razoáveis. O crescimento da receita de 6,8% fica atrás dos 7,8% do ano passado e do ritmo de 28,4% dos últimos cinco anos, impulsionado por aquisições. As margens operacionais de 53,8% superariam os 46,0% do ano passado, e esse aumento depende de negócios industriais e de data centers com maior rendimento. Os investimentos do segundo trimestre renderam um yield inicial em caixa de 7,3%.
O retorno anualizado de 9,1% fica logo abaixo do patamar de 10%. No entanto, o modelo acompanha apenas o preço, então o dividendo yield de 5,9% se soma a ele. Combinado, o retorno potencial fica mais próximo de 15% ao ano, o que é sólido para uma ação com um beta de 0,72.
Rivais Menores de Arrendamento Líquido Estão Crescendo um Pouco Mais Rápido
A Agree Realty (ADC) elevou sua previsão de AFFO para 2026 para $4,57 a $4,59 por ação, implicando um crescimento de 5,8% no ponto médio. A W. P. Carey (WPC) agora espera $5,19 a $5,27, ou cerca de 5,2% de crescimento. A NNN REIT (NNN) prevê $3,55 a $3,59, implicando aproximadamente 3,8% de crescimento.
A faixa da Realty Income de $4,44 a $4,45 implica cerca de 4% de crescimento. Isso a coloca atrás da Agree e da W. P. Carey, mas ligeiramente à frente da NNN. A escala explica a diferença, porque a Realty Income planeja cerca de $10 bilhões em investimentos este ano apenas para fazer diferença. A Agree, em comparação, tem como meta $1,6 bilhão a $1,8 bilhão.
As métricas operacionais contam uma história semelhante. A ocupação da NNN atingiu 99,1%, logo acima dos 98,8% da Realty Income. A W. P. Carey reportou dívida líquida de 5,5x o EBITDA ajustado, uma medida de alavancagem que compara dívida com ganhos anuais em caixa, ligeiramente abaixo dos 5,7x da Realty Income.
O tamanho ainda dá à Realty Income uma vantagem de financiamento. A gestão reduziu o capital próprio público para 18% do financiamento de investimentos este ano, contra uma média de três anos de 47%. Parcerias com GIC, Apollo, KKR e Cloud Capital lhe dão fontes de capital que os pares menores não podem igualar facilmente.
O Que Está Impulsionando a Ação O daqui para Frente?
O joint venture com a KKR deve ser concluído por volta de 30 de setembro. O retorno da KKR tem um limite próximo a uma taxa interna de retorno de 6,3% a 6,5%, e a Realty Income pode recomprar a participação entre os anos 10 e 17. Essa estrutura recicla capital em novos negócios sem emitir ações a preços deprimidos.
Os resultados do terceiro trimestre chegam por volta de 4 de novembro. Os investidores observarão se a meta de investimento de $10 bilhões se mantém e se o AFFO permanece no caminho para um crescimento de aproximadamente 4%. Qualquer melhoria nos yields iniciais de 7,3% sinalizaria um alargamento do spread entre os retornos das propriedades e os custos de financiamento.
O joint venture de data centers hyperscale de $6 bilhões é o fator imprevisível de longo prazo. A Realty Income espera investir até $1,4 bilhão por uma participação de 45% em três ativos no norte da Virgínia totalizando 400 megawatts. Arrendamentos de longo prazo para grandes inquilinos de nuvem podem adicionar uma camada de crescimento durável a uma carteira construída sobre o varejo.
As taxas de juros permanecem o maior fator de oscilação, no entanto. Os rendimentos em máximas de 2007 aumentam os custos de empréstimo e atraem investidores de renda para títulos. Se os rendimentos diminuírem, um dividendo yield de 5,9% de uma empresa com 136 aumentos mensais consecutivos pareceria atraente novamente.
Você Deve Investir na Realty Income?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a O, e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres futuros, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma watchlist gratuita para acompanhar a O ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a ação O no TIKR Grátis→
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!



