

Principais Dados para a Ação BAC
- Desempenho na semana passada: -2.2%
- Faixa de 52 semanas: $46 a $65
- Preço-alvo do modelo de valuation: $72
- Potencial de alta implícito: 27.6% em 2.3 anos
Teste de estresse o poder de geração de lucros do Bank of America com 5 anos de previsões de analistas no TIKR (É gratuito) >>>
Uma Retração Discreta Após um Trimestre Recorde
O Bank of America (BAC) recuou cerca de 2% na semana passada, fechando a sexta-feira perto de $57. A queda ocorreu enquanto o rendimento do Tesouro de 10 anos atingiu seu nível mais alto desde 2007 e Wall Street recuou de forma ampla. Nada nas notícias próprias do banco indicava problemas, então o movimento parece ser ruído macro. Os investidores não estão preocupados com a franquia, mas estão repensando quanto das boas notícias o preço já reflete.
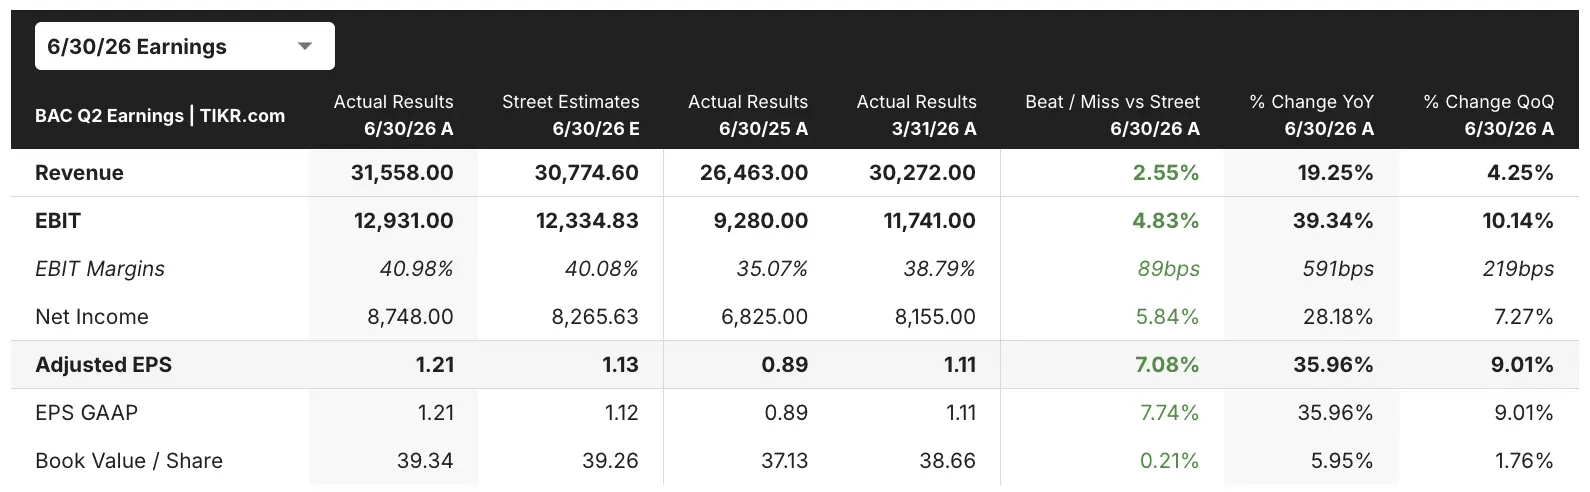
O cenário de fundo permanece forte. Em julho, o banco reportou lucro por ação (LPA) do 2T de $1,21, um aumento de 34% em relação ao ano anterior. A receita subiu 15% para $31,6 bilhões, enquanto a receita líquida de juros (NII), a diferença entre o que o banco ganha em empréstimos e paga em depósitos, aumentou 9% para $16,2 bilhões. "Nossos resultados mostram crescimento orgânico, alavancagem operacional e melhoria do índice de eficiência em todos os segmentos de negócio", disse o CEO Brian Moynihan na conferência de resultados.
As manchetes desta semana foram estratégicas, em vez de financeiras. O Bank of America planeja contratar 1.000 aprendizes adicionais ao longo de dois anos e comprometer $150 milhões ao desenvolvimento da força de trabalho. Também juntou-se a cinco bancos globais na publicação de princípios para o comércio agencial, onde agentes de IA fazem compras e pagam em nome do consumidor. Nenhuma das ações altera os lucros de curto prazo, mas ambas mostram a gestão se preparando para como os pagamentos funcionarão no futuro.
Separadamente, a equipe de pesquisa do banco elevou sua previsão de petróleo Brent para o segundo semestre de 2026 para $95, ante $83. Um petróleo mais alto pode manter a inflação e os rendimentos elevados, e isso importa porque o Bank of America ganha mais quando as taxas sobem. Daqui para frente, o banco estima que um aumento de 100 pontos base nas taxas elevaria o NII em cerca de $1,0 bilhão ao longo de 12 meses.
A Ação BAC Está Subvalorizada?
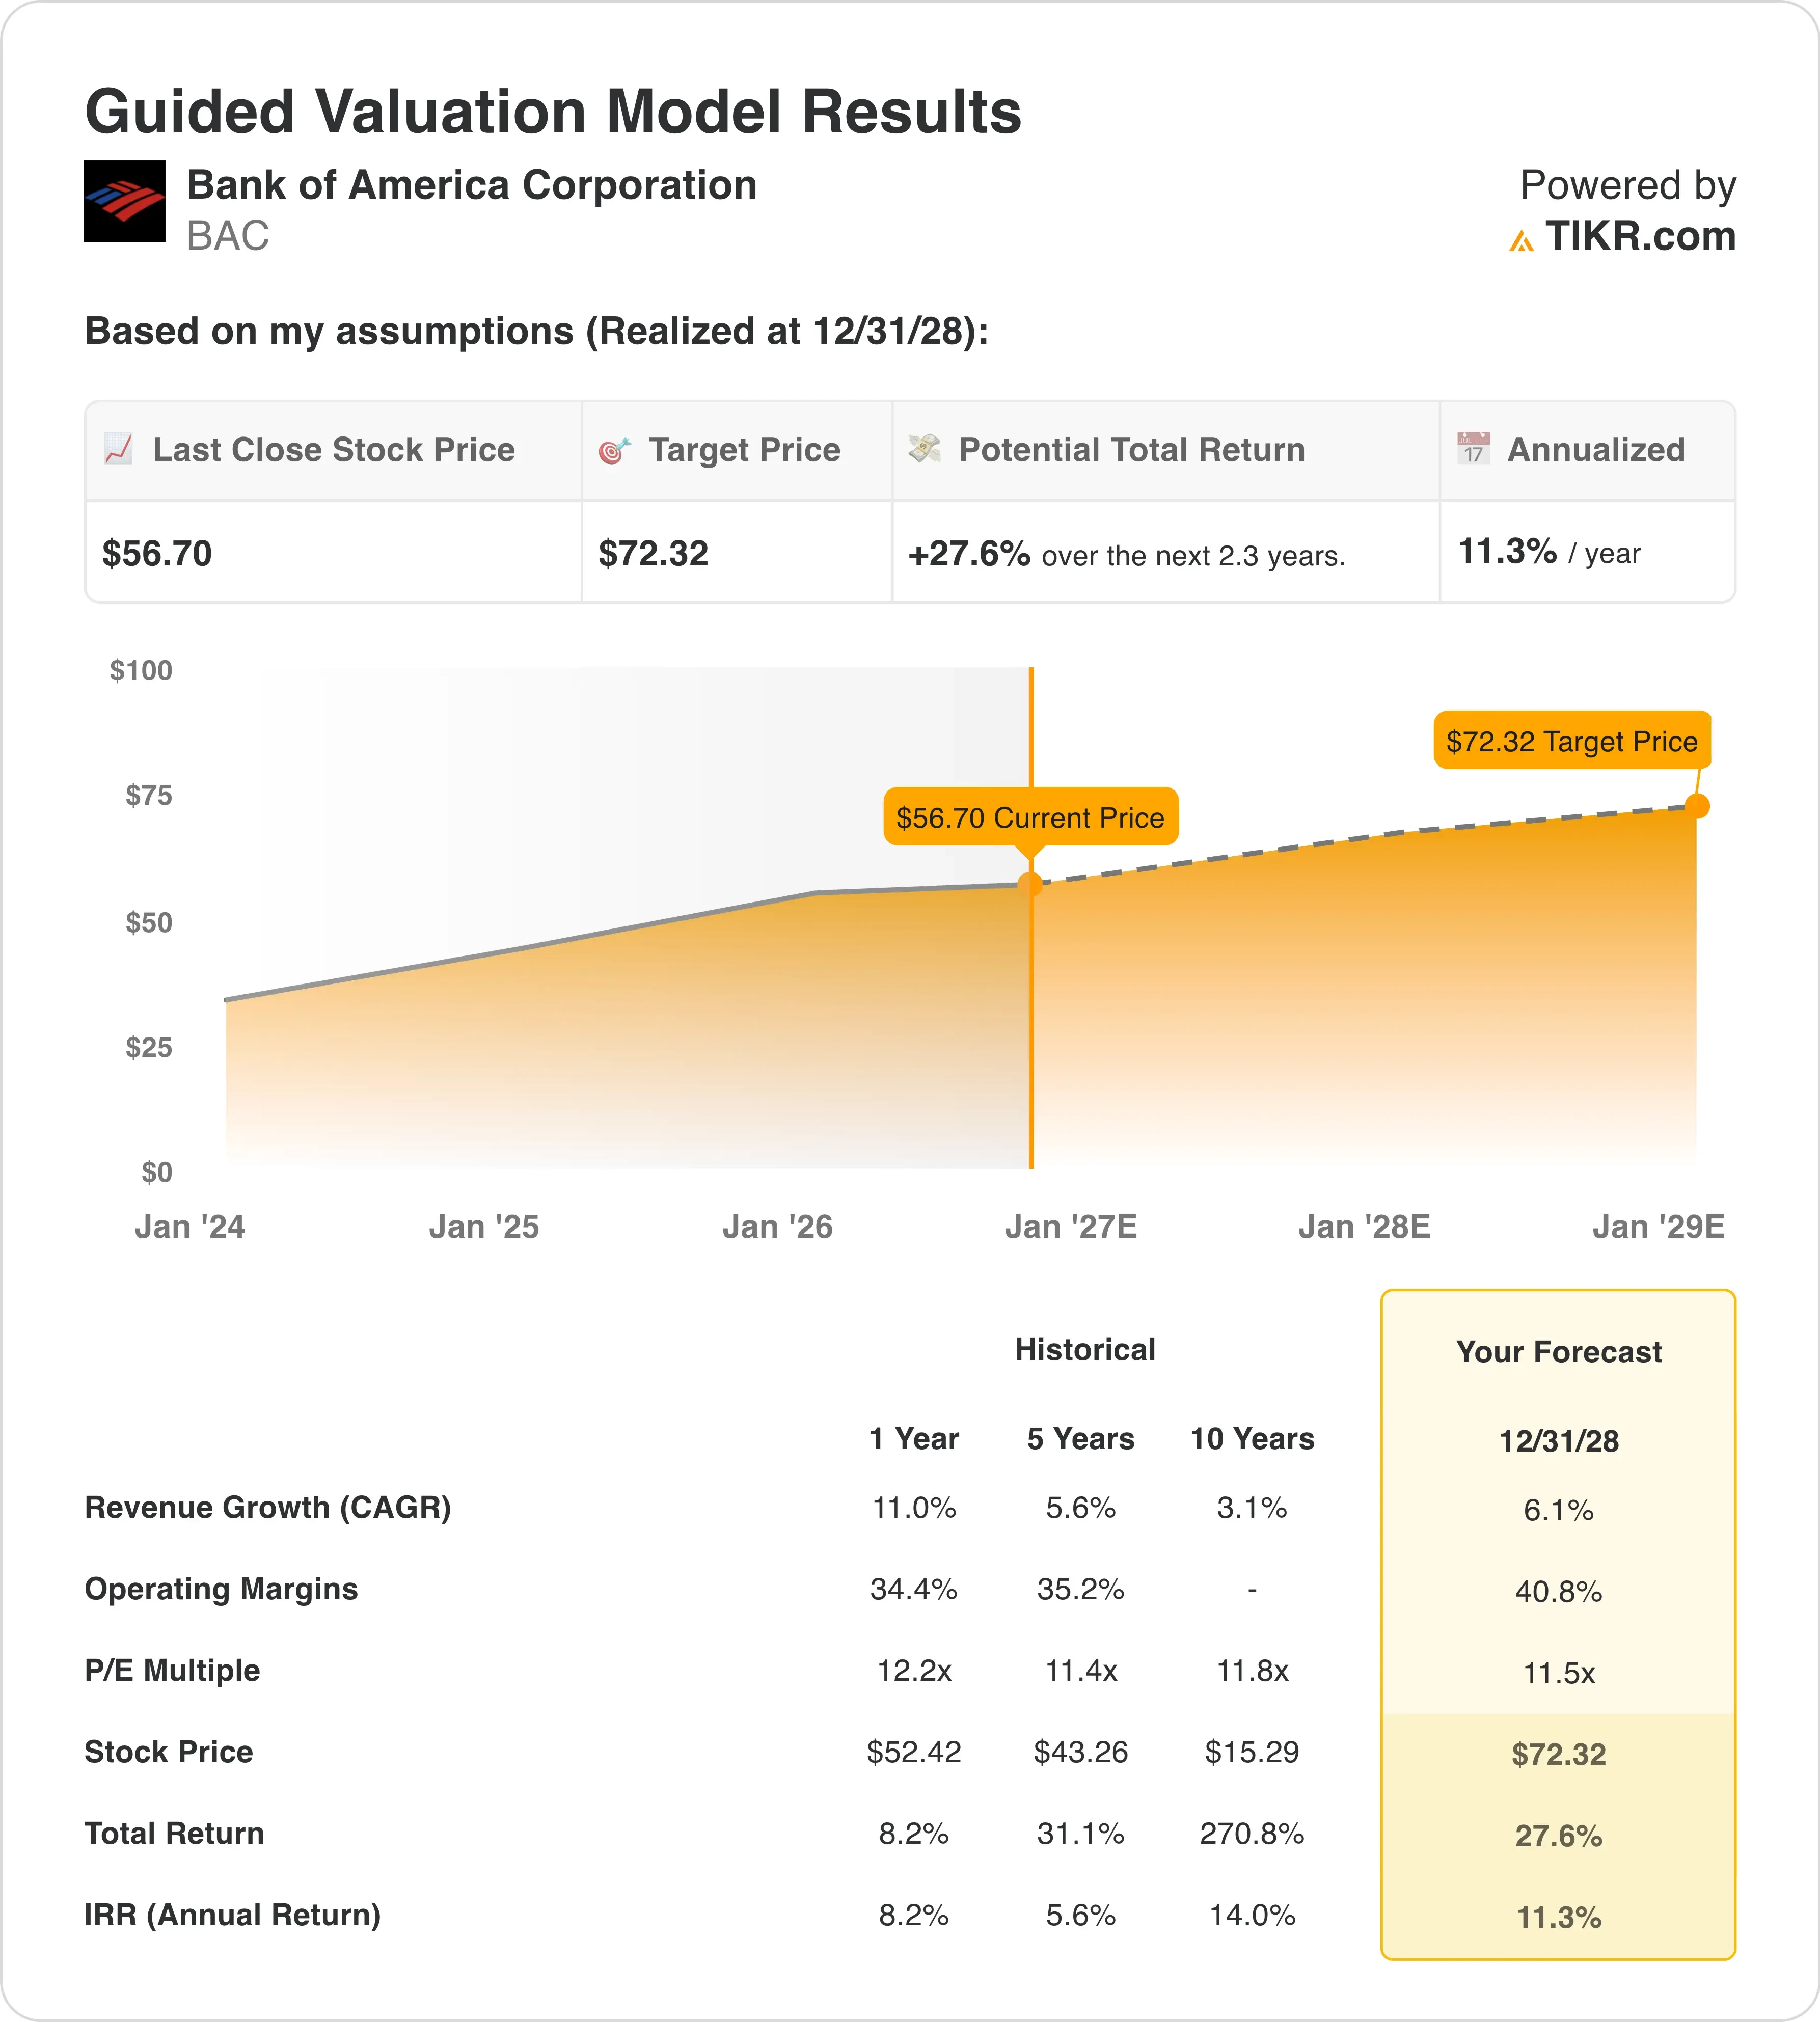
Sob as premissas do modelo de valuation realizadas até 31/12/28, a ação é modelada usando:
- Crescimento da Receita (CAGR): 6.1%
- Margens Operacionais: 40.8%
- Múltiplo P/L de Saída: 11.5x
Com base nessas entradas, o modelo estima um preço-alvo de $72, implicando um retorno total de 27,6% em relação ao preço atual da ação de $57 e um retorno anualizado de 11,3% ao longo dos próximos 2,3 anos.
Essas premissas de crescimento são modestas. O crescimento da receita de 6,1% fica logo acima da média de 5 anos de 5,6% e bem abaixo do ritmo de 11,0% do ano passado. O múltiplo de saída de 11,5x corresponde tanto à média de 5 anos de 11,4x quanto ao P/L forward atual. Portanto, o modelo não exige que os investidores paguem mais por cada dólar de lucro.
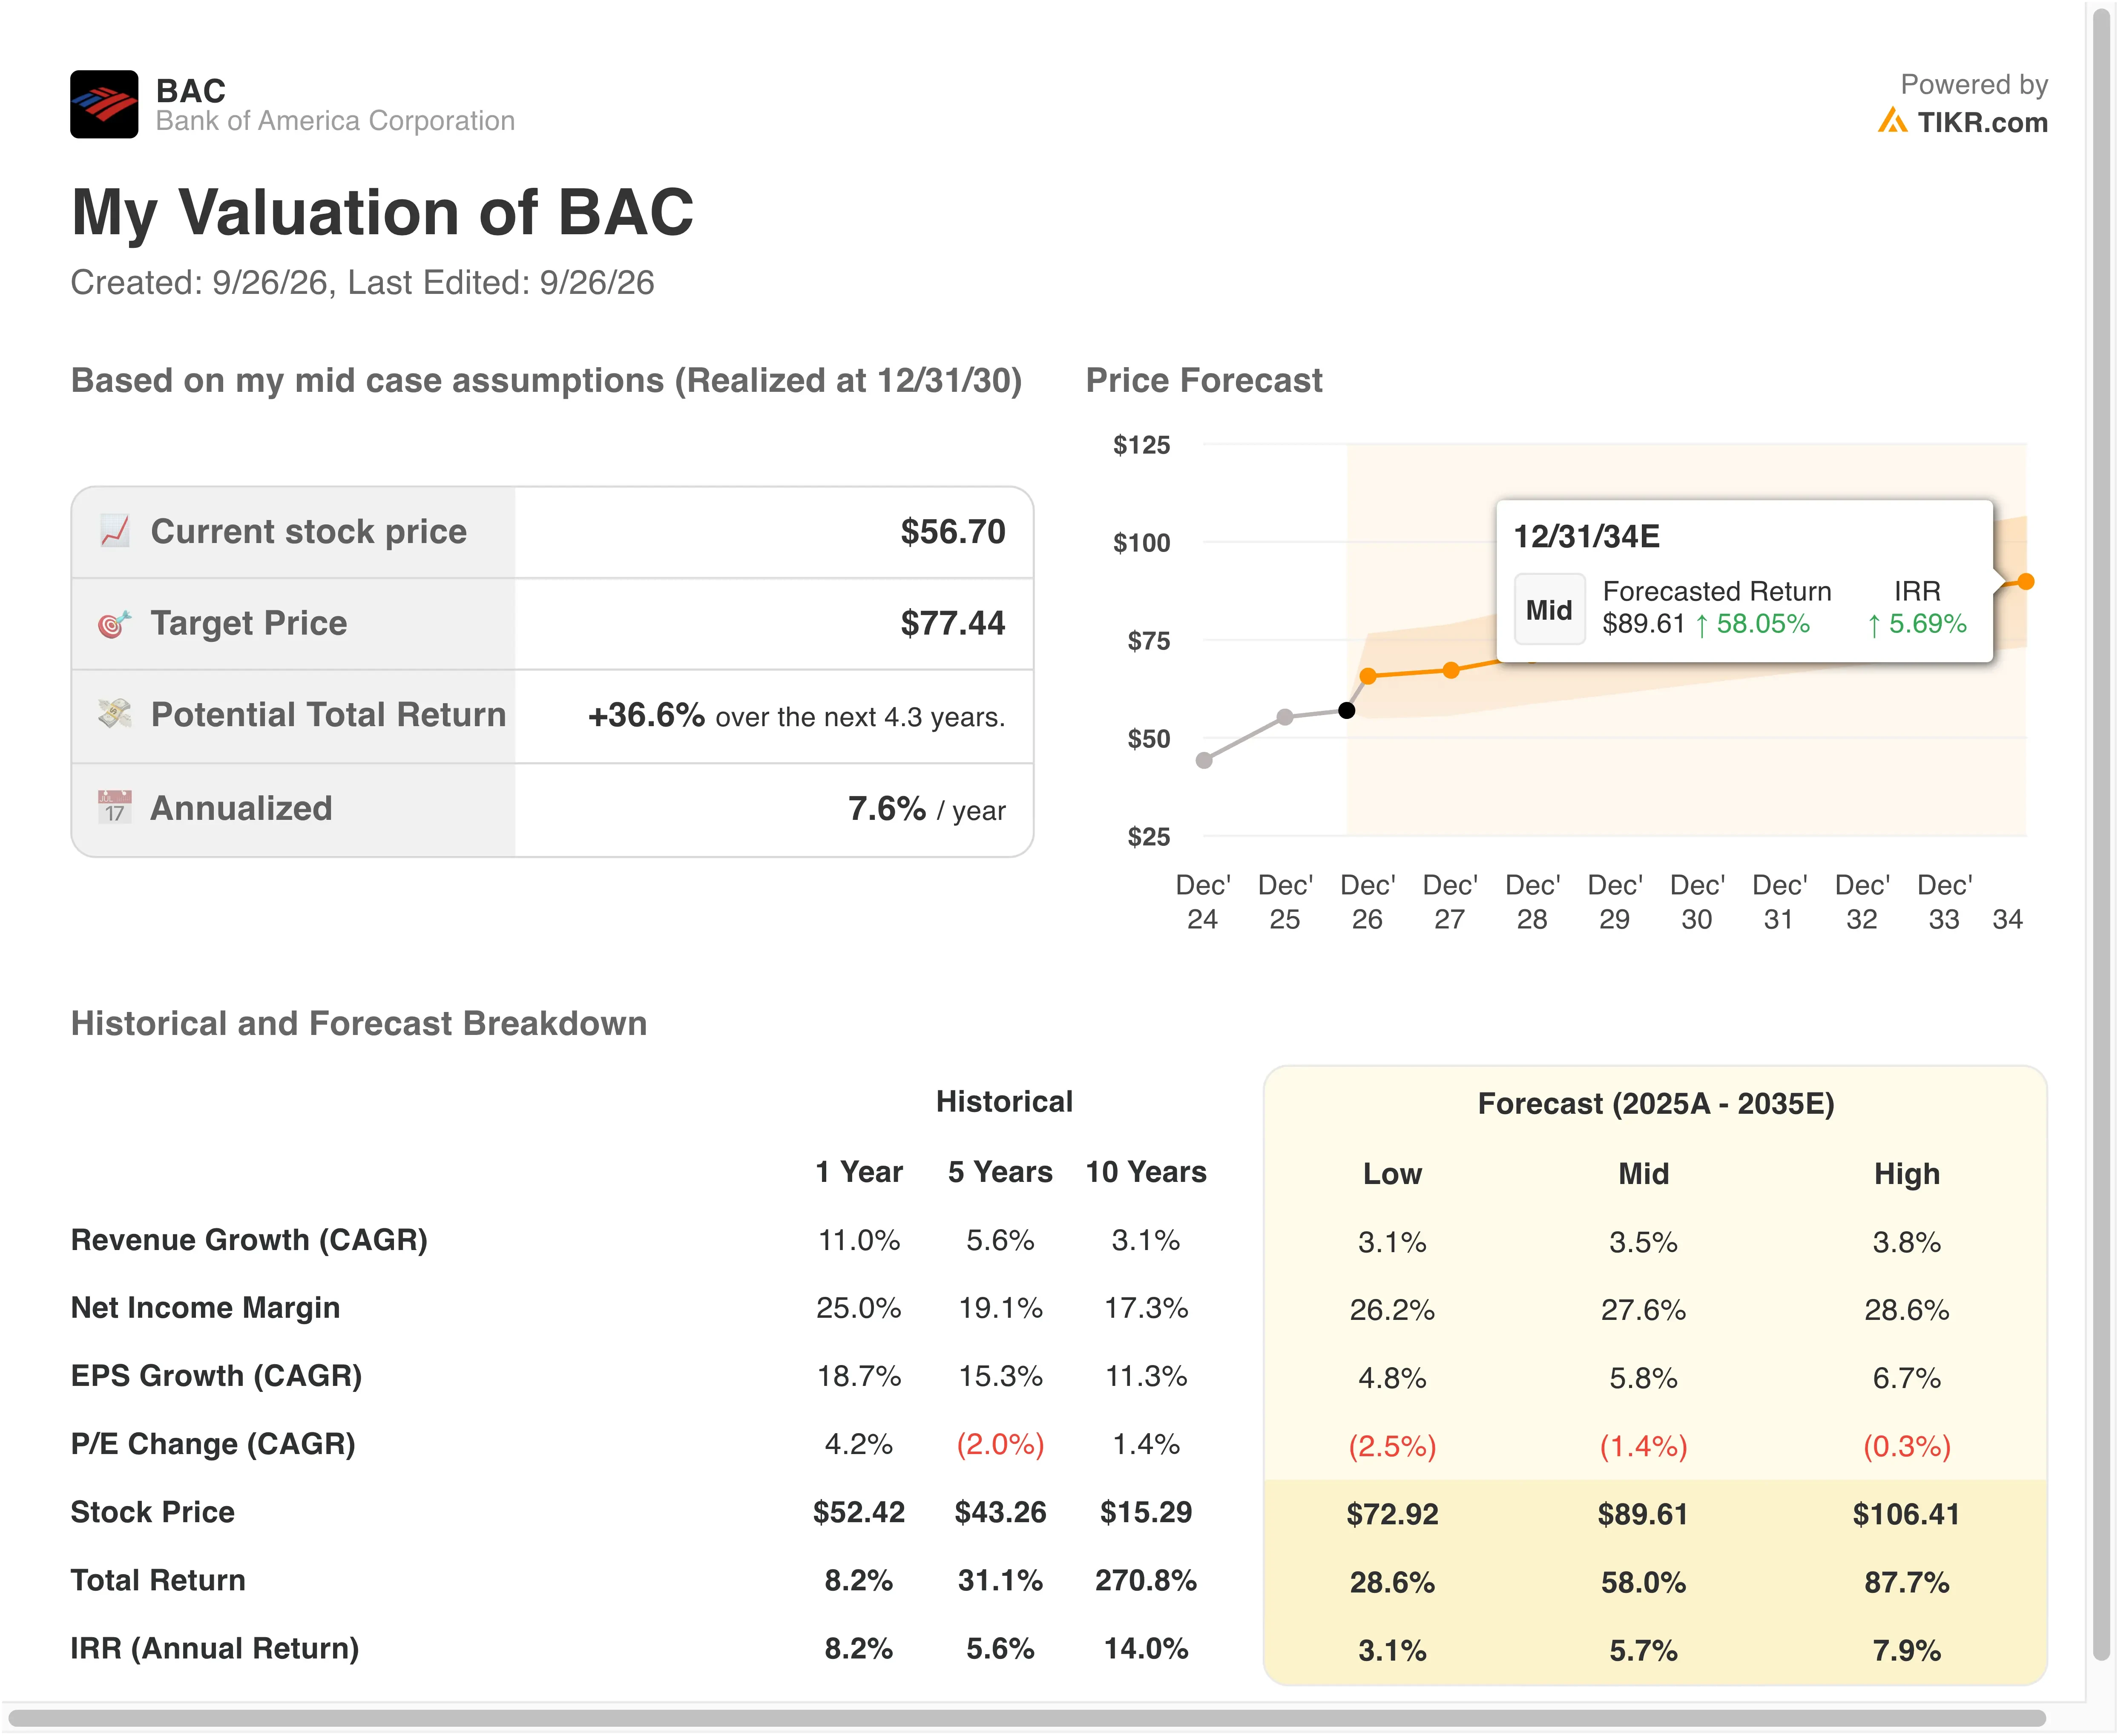
As margens carregam a tese. O modelo assume que as margens operacionais atingem 40,8%, acima dos 34,4% do ano passado e dos 35,2% em cinco anos. Isso torna esta uma história de expansão de margens, e o 2T ofereceu uma prova inicial. A alavancagem operacional, significando receita crescendo mais rápido que os custos, atingiu 6,6% no trimestre.
Um retorno anualizado de 11,3% parece moderadamente atrativo, em vez de profundamente barato. Ele supera a barreira de 10%, mas fica aquém do nível de 15% que sinaliza uma subvalorização real. O modelo também acompanha apenas o preço, então o dividendo yield de 2,2% se soma a essa figura. No entanto, se as margens estagnarem perto de 35%, o potencial de alta encolhe rapidamente porque a tese depende da eficiência, não do crescimento rápido.
Estime o valor justo de uma empresa instantaneamente (Grátis com o TIKR) >>>
Como o Bank of America Se Compara com Seus Rivais entre os Grandes Bancos
O JPMorgan Chase (JPM) ainda estabelece o padrão de rentabilidade. Reportou lucro líquido recorde do 2T de $21,2 bilhões, ou $16,9 bilhões excluindo um ganho com participação na Visa e outros itens. Seu retorno sobre o capital tangível comum (ROTCE), que mede o lucro contra o capital duro dos acionistas, atingiu 23% nessa base ajustada. O Bank of America registrou um ROTCE de 17%, então o JPMorgan ainda converte capital em lucro de forma mais eficiente.
O Citigroup (C) cresceu mais rápido, mas partindo de uma base menor. Seu lucro líquido do 2T saltou 45% para $5,8 bilhões sobre receita de $24,8 bilhões, alta de 14%. O crescimento de lucro de 27% do Bank of America ficou atrás do Citi, mas veio sobre uma base de lucro muito maior de $9,1 bilhões.
O Wells Fargo (WFC) ficou atrás de ambos. Seu lucro líquido subiu 17% para $6,4 bilhões. O Bank of America cresceu o lucro cerca de 10 pontos percentuais mais rápido, ajudado por um salto de 33% na receita de vendas e trading e um aumento de 50% nas taxas de investment banking.
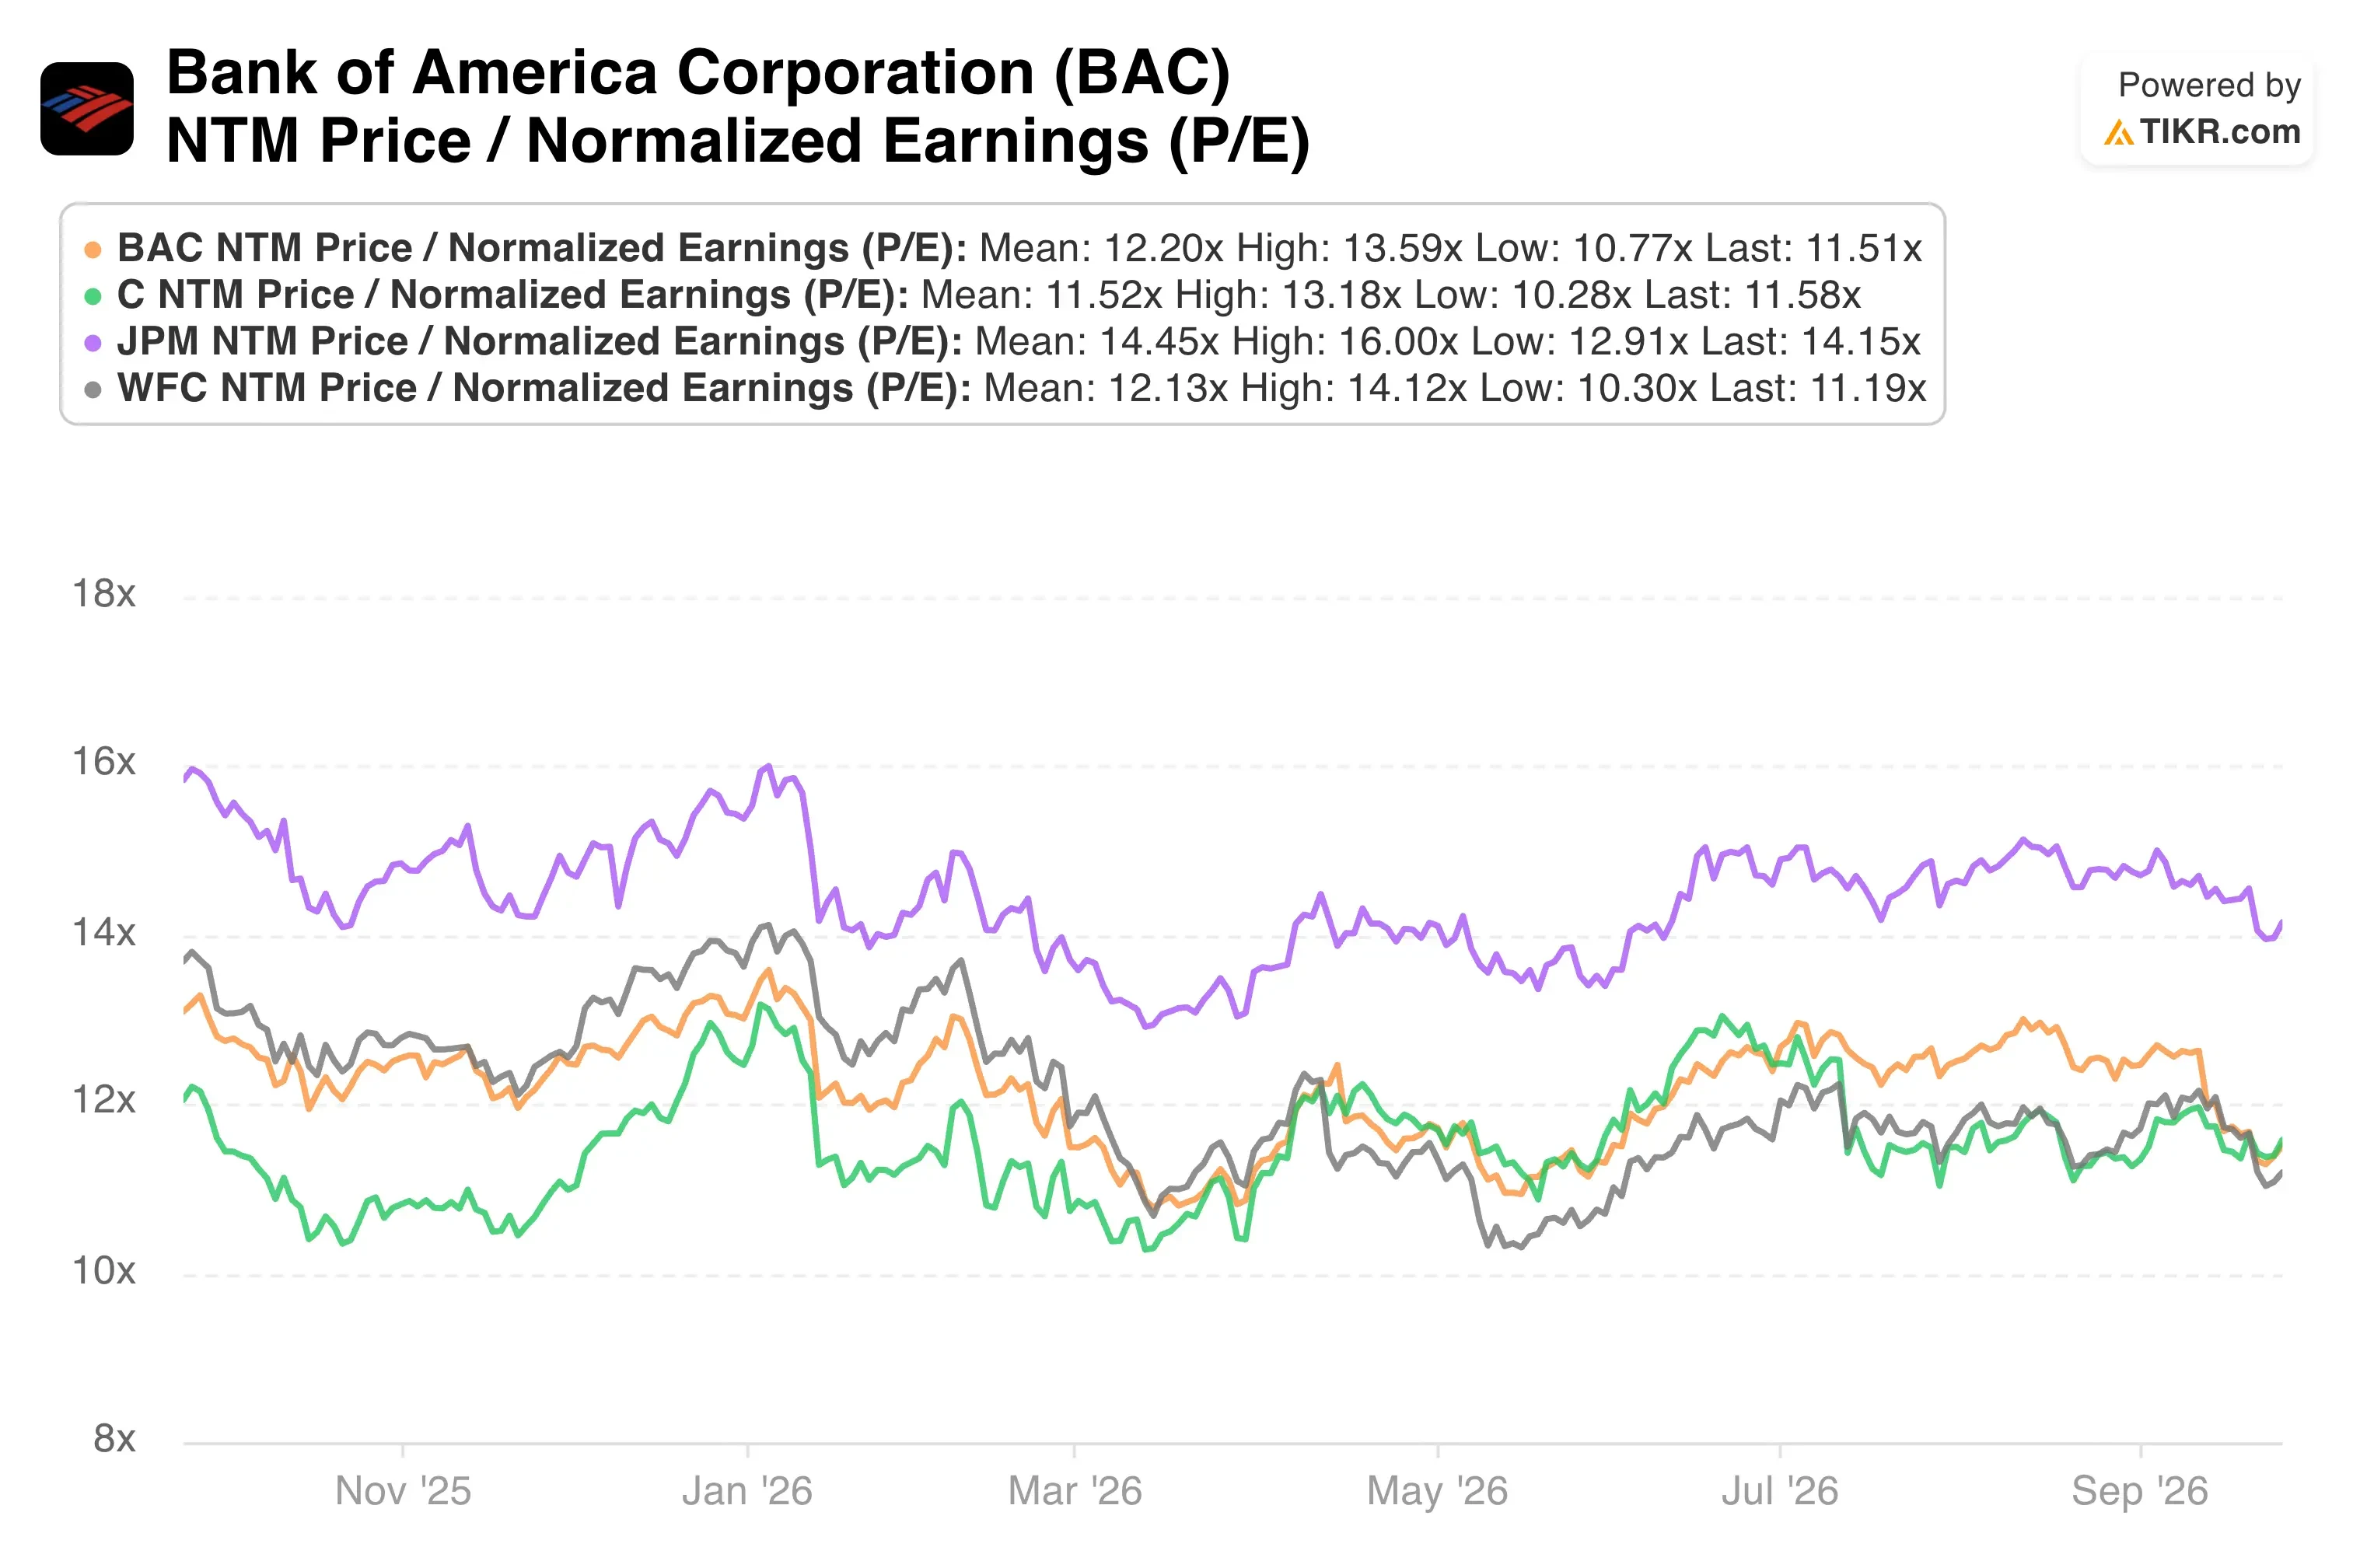
A conclusão é clara. O Bank of America está no meio do pelotão em termos de retornos, mas perto do topo em momentum de crescimento. Seu P/L forward próximo de 11,5x deixa espaço para uma reavaliação se o ROTCE continuar a fechar a lacuna com o JPMorgan, embora o modelo assuma conservadoramente nenhuma.
Avalie se a alta de 37% do Bank of America é sustentada pela sua valuation atual >>>
O Que Está Impulsionando a Ação BAC daqui para Frente?
As previsões da gestão estabelecem a barra de curto prazo. A administração espera crescimento do NII para o ano inteiro de 2026 na extremidade superior de sua faixa de 6% a 8%. Também elevou a previsão de alavancagem operacional para 300 a 400 pontos base, então a receita deve superar as despesas por uma margem ampla.
As taxas de juros são o fator oscilante. O Bank of America é sensível a ativos, o que significa que sua receita aumenta quando as taxas sobem. Com o rendimento do Tesouro de 10 anos no seu nível mais alto desde 2007, essa sensibilidade funciona a favor do banco. Taxas mais altas também podem pressionar os tomadores de empréstimo, porém, então as tendências de crédito merecem atenção próxima.
Os mercados de capitais adicionam potencial de alta. As taxas de investment banking superaram $2,1 bilhões no 2T, enquanto a receita de trading atingiu $7,2 bilhões. Em toda a indústria, os gastos de capital impulsionados por IA têm alimentado emissões de ações, M&A e financiamento de dívida, e esse pipeline pode manter as taxas elevadas até 2027.
O risco regulatório não desapareceu. Promotores federais em Washington, D.C., intimaram vários grandes bancos, incluindo o Bank of America, em uma investigação sobre suposto "debanking", a prática de fechar contas por razões não financeiras. Enquanto isso, o impulso de aprendizes e os princípios de comércio agencial são apostas de longo prazo em talento e pagamentos, em vez de impulsionadores de lucros de curto prazo.
Você Deve Investir no Bank of America?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR dá a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte o BAC e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma watchlist gratuita para acompanhar o BAC ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a ação BAC no TIKR Grátis→
Aviso Legal:
Por favor, note que os artigos no TIKR não se destinam a servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!


