


Principais Conclusões
- A Barclays elevou a recomendação da Tesla para Overweight na segunda-feira, aumentou seu preço-alvo para $450 (de $370) e chamou uma fusão com a SpaceX de parte fundamental da tese de alta.
- Scott Galloway argumenta que a fusão seria um resgate no qual os acionistas da Tesla ganham e os da SpaceX pagam.
- O lucro por ação normalizado da Tesla caiu de $3,12 em 2023 para $1,66 em 2025, enquanto seu P/L futuro está bem acima da média de três anos.
- O acordo só favoreceria os acionistas da SpaceX se Robotaxi e Optimus começarem a gerar receita, e os primeiros termos da fusão mostrarão quanto os acionistas da SpaceX abrem mão.
Ações da Tesla (TSLA) subiram [6%] na segunda-feira após a Barclays elevar a recomendação do papel por causa de um acordo que ainda não foi fechado: uma fusão com a SpaceX (SPCX).
Elon Musk disse na teleconferência de resultados da SpaceX na semana passada que ambas as empresas formaram comitês especiais para discutir uma fusão. O analista da Barclays, Dan Levy, agora trata o acordo como efetivamente resolvido e o chamou de "parte fundamental da tese de alta da Tesla". Ele mudou a recomendação da Tesla para Overweight (de Equal Weight), elevou seu preço-alvo para $450 (de $370) e espera "algum prêmio para a ação da TSLA" quando os termos forem divulgados.
No episódio de segunda-feira do Prof G Markets, o apresentador Scott Galloway viu o acordo de forma diferente. Como ele colocou, "no momento, a Tesla é o paciente e a SpaceX é o doador de órgãos."
Ele acha que os acionistas da Tesla são os vencedores. Eles trocariam ações de uma montadora em retração por uma participação na Starlink e na IA, e os acionistas da SpaceX pagariam por isso.
Duro. Mas os números basicamente o apoiam.
O TIKR acompanha 44 analistas da Tesla. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Vender para a Tesla, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Tesla
O negócio de carros não está sustentando a ação
O lucro por ação normalizado da Tesla quase caiu pela metade em dois anos, e os analistas não esperam que ele volte acima do nível de 2023 antes de 2028.
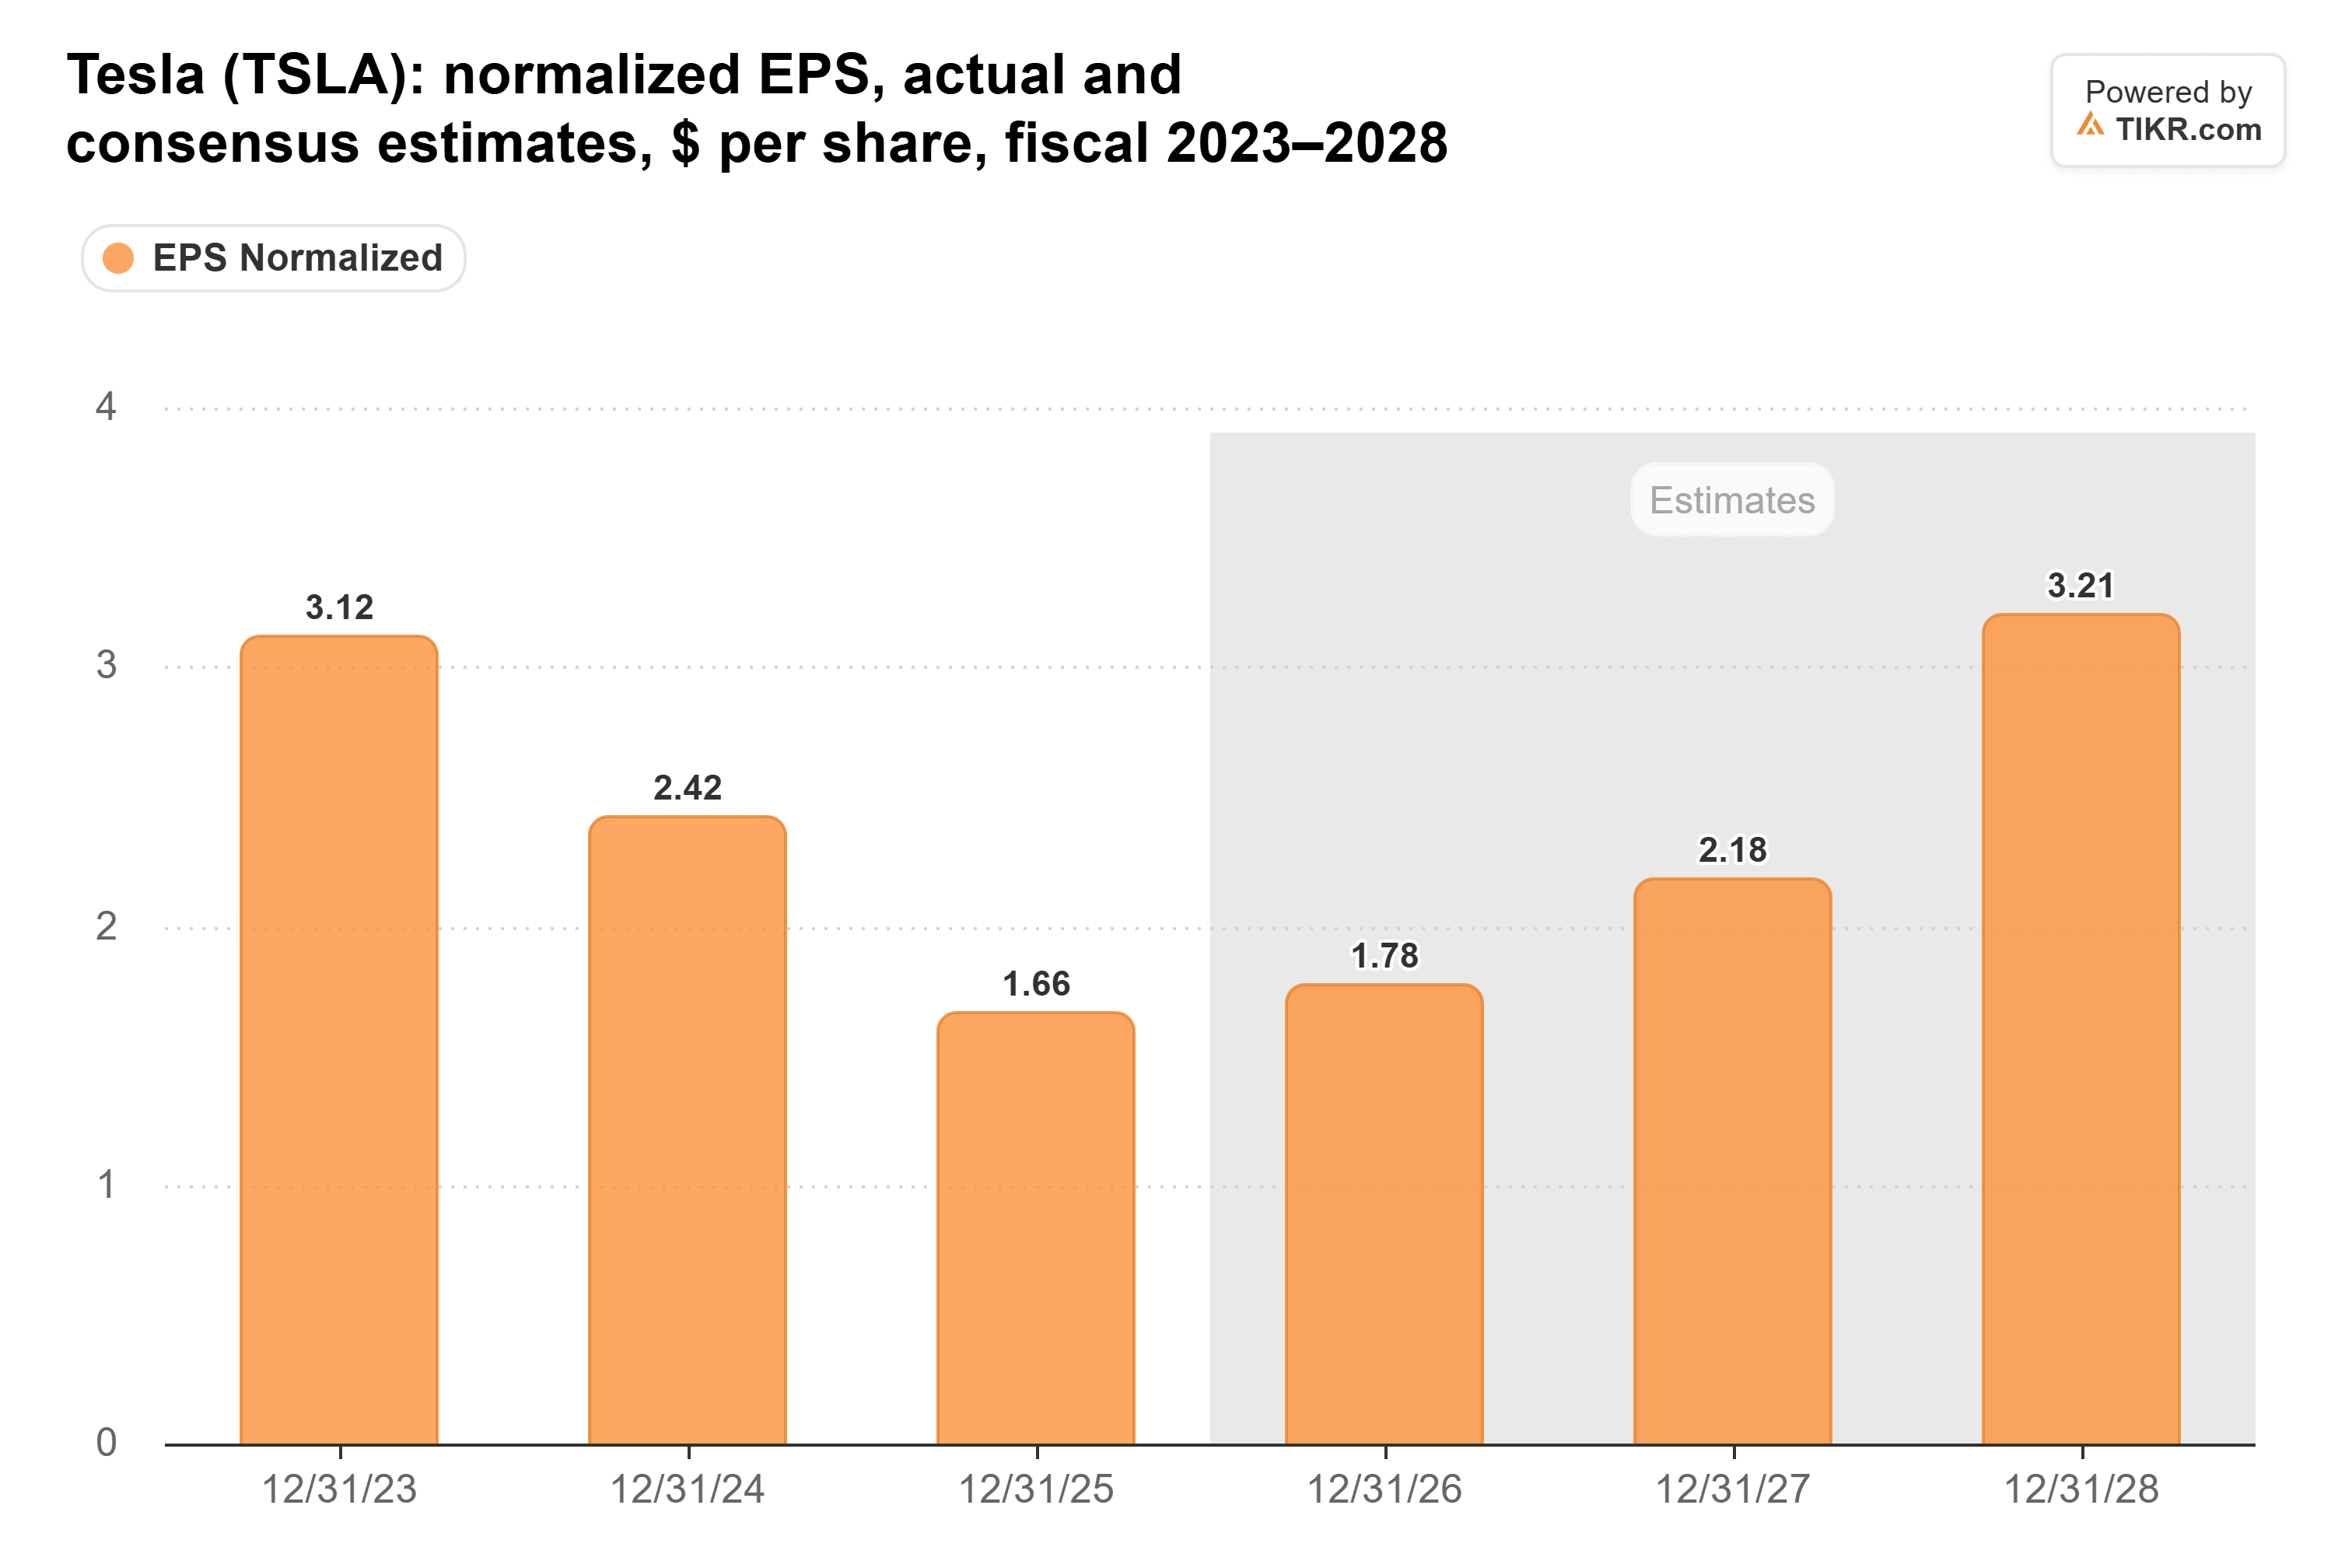
Sobrou muito pouco lucro. A margem operacional da Tesla pelo GAAP foi de 2,6% no terceiro trimestre, ante 5,8% um ano antes, enquanto os gastos com P&D subiram 69%.
Ainda assim, a ação era negociada a cerca de 175x o lucro futuro no fechamento de sexta-feira, bem acima de sua média de três anos de 135x.
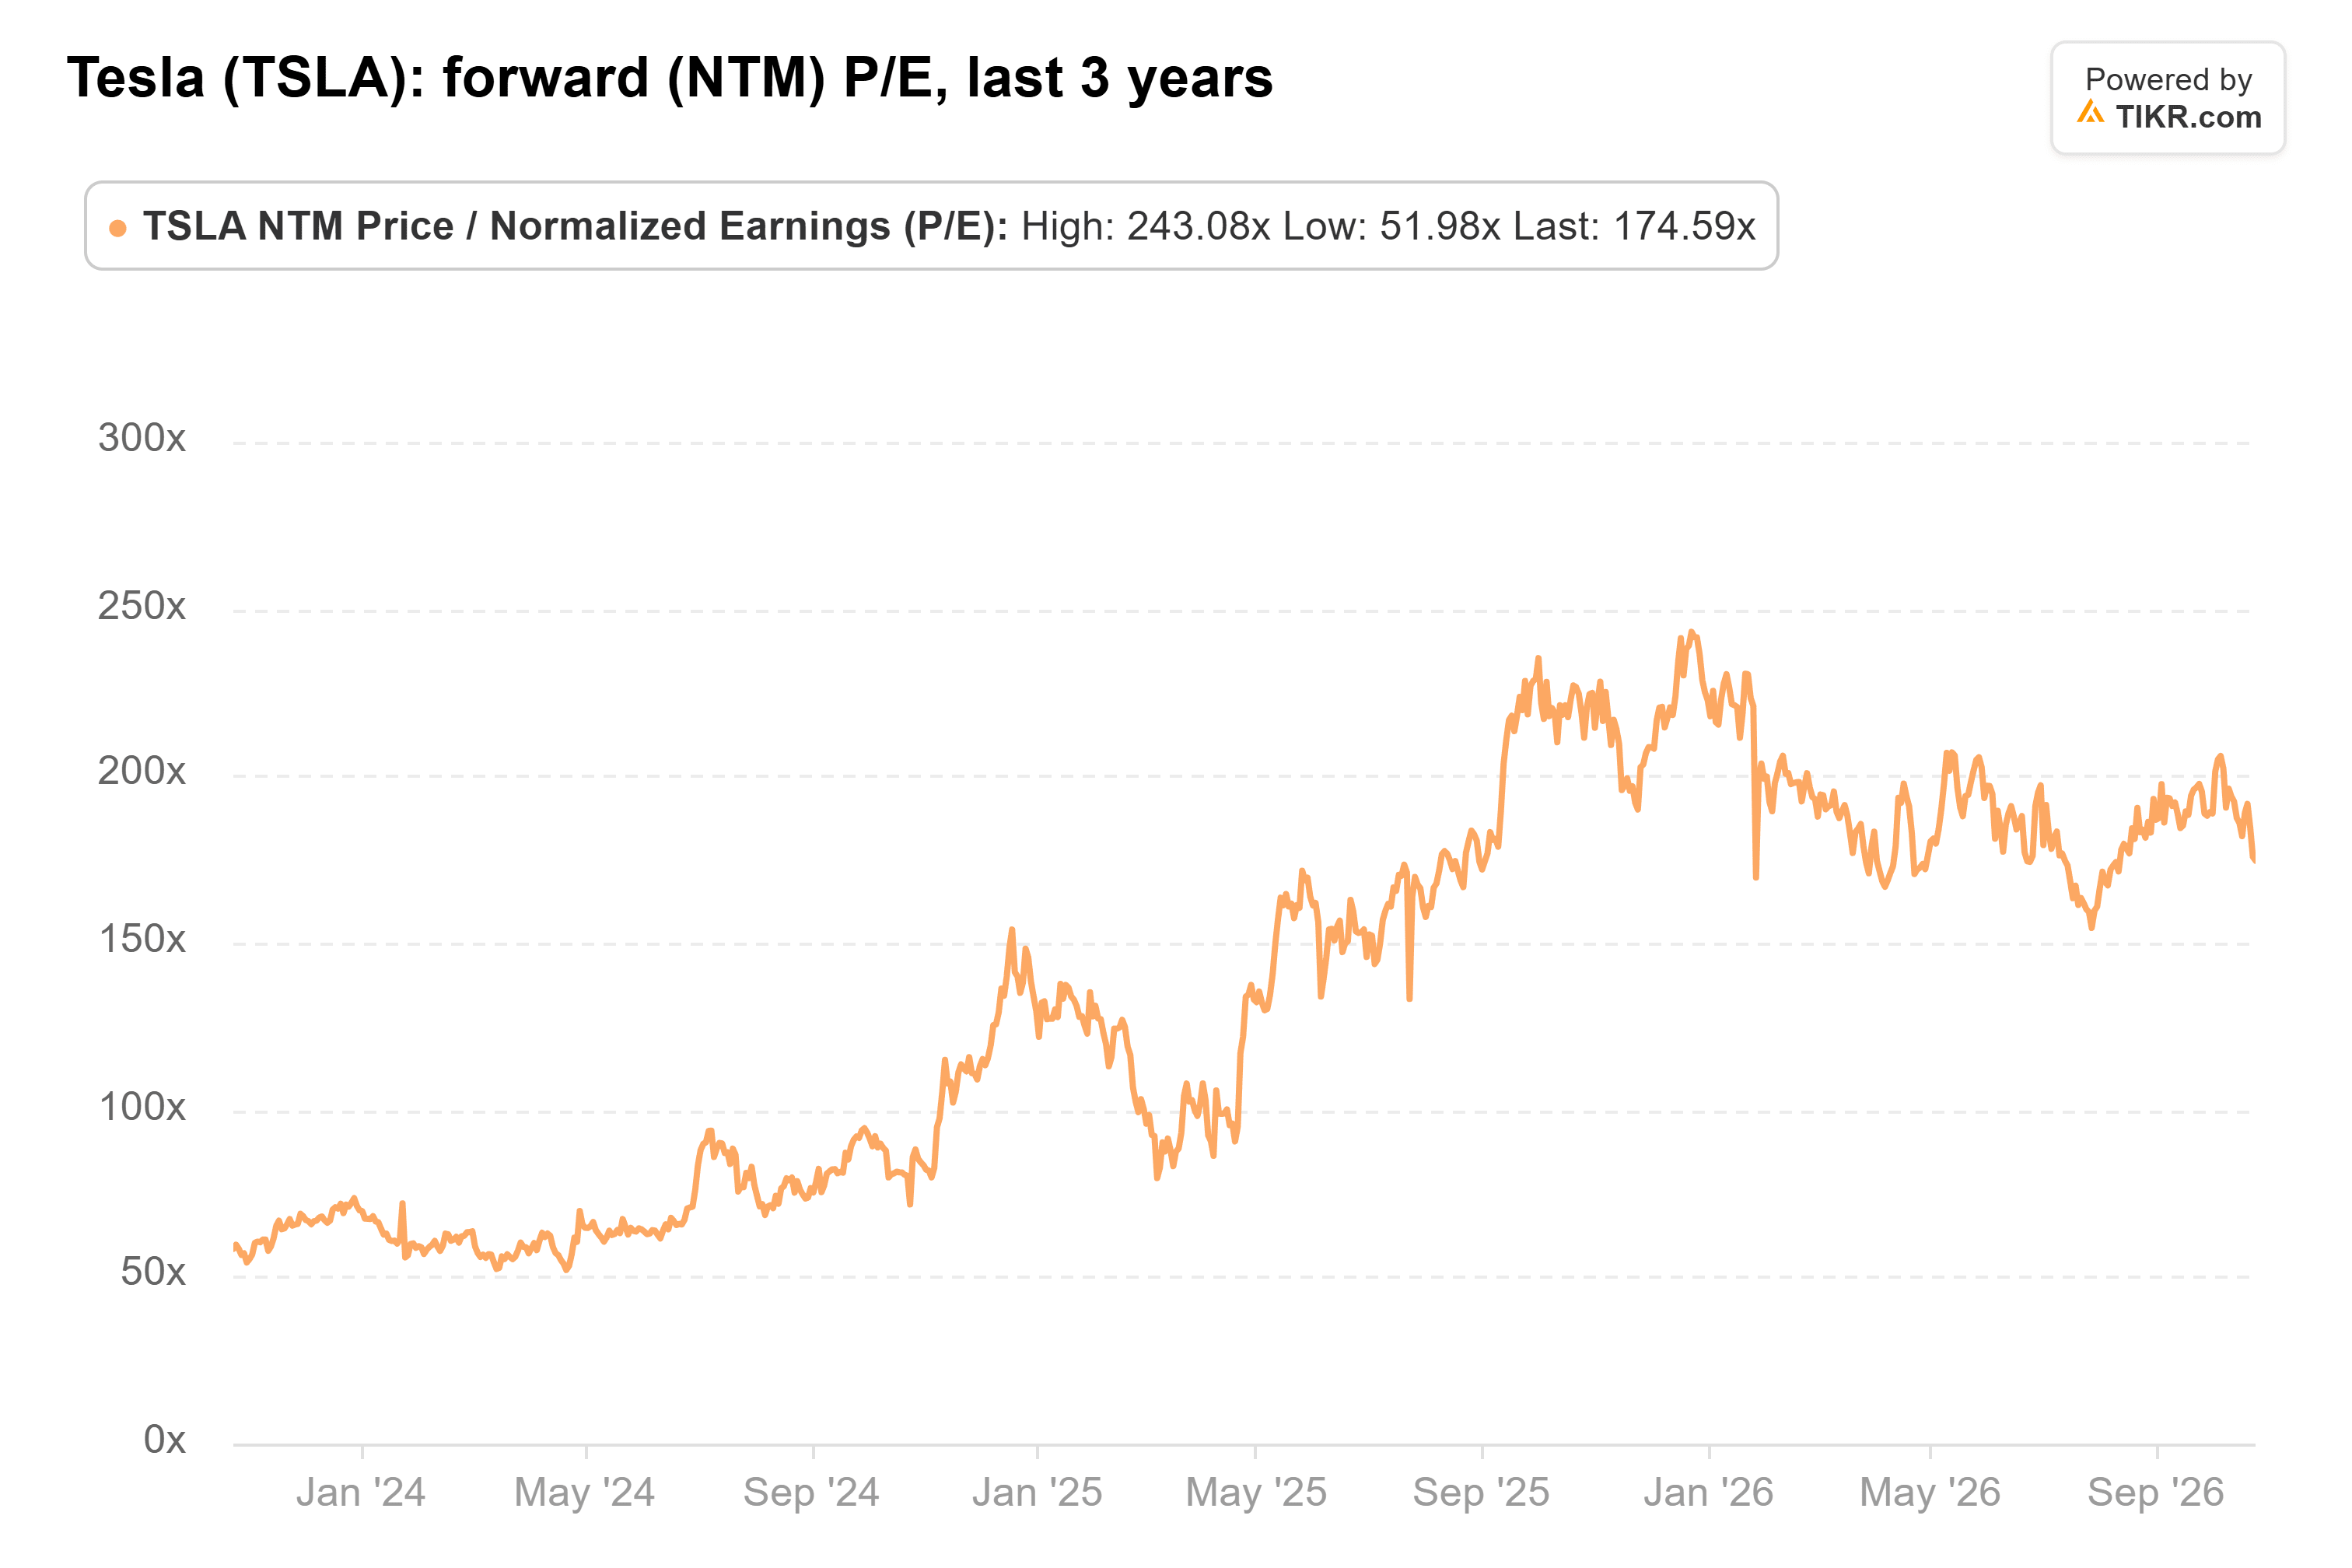
(E isso foi antes do salto de segunda-feira.)
Esse prêmio repousa sobre Robotaxi, Optimus e, cada vez mais, a fusão. A Barclays basicamente disse isso: Levy espera que o acordo adicione potencial de alta por meio de um prêmio de aquisição e limite o risco de queda, já que os investidores provavelmente não vão fazer short da ação antes de um anúncio.
Os acionistas da SpaceX pagariam pelo transplante
O co-apresentador de Galloway, Ed Elson, colocou números na troca: "A Tesla está sendo negociada a 14 vezes a receita. A SpaceX está sendo negociada a 87 vezes a receita." Ele chama a fusão de "lavagem de múltiplos": o negócio de carros em desaceleração da Tesla é incorporado à história maior da SpaceX.
A SpaceX também conquistou seu múltiplo mais rico. Sua receita do terceiro trimestre subiu 161%, para $14,6 bilhões.
A Tesla parece a pechincha em termos de receita, mas com uma margem operacional de 2,6%, muito pouco dessa receita se transforma em lucro. Em termos de lucro futuro, a SpaceX é negociada a cerca de 52x, contra 175x da Tesla.
Portanto, em um acordo totalmente em ações, os acionistas da SpaceX entregariam ações precificadas a 52x o lucro por uma empresa precificada a 175x... mais qualquer prêmio que os comitês acordarem. O JPMorgan espera um prêmio de 30% a 35% em um acordo totalmente em ações liderado pela SpaceX.
Esse prêmio é o órgão, e os acionistas da SpaceX são os que o estão doando.
O Robotaxi poderia reverter o transplante
Se o Robotaxi e o Optimus derem certo, o acordo parece muito diferente: os acionistas da SpaceX obteriam esses negócios a um preço definido enquanto a Tesla lucrava $1,66 por ação.
Há sinais iniciais. As milhas acumuladas de Robotaxi sem supervisão cresceram oito vezes no terceiro trimestre, para quase 2 milhões, e a Barclays diz ter visto "uma acentuada inflexão nas milhas percorridas pelo Robotaxi" nas últimas semanas. O banco também espera que o negócio de carros da Tesla cresça este ano após dois anos de declínios. Na teleconferência de resultados do terceiro trimestre da Tesla, Musk disse que a receita do Robotaxi deve ser perceptível até o segundo trimestre de 2027.
Mas os cronogramas de autonomia de Musk tendem a escorregar. Em janeiro, ele esperava corridas sem motorista em "dezenas de grandes cidades" até o final de 2026. Em outubro, a administração citou seis. E os analistas também não estão contando com os lucros do Robotaxi ainda: sua estimativa de EPS para 2028 de $3,21 mal supera os $3,12 de 2023.
Galloway acertou no diagnóstico
Minha opinião: com os números de hoje, Galloway está certo, e os acionistas da Tesla saem ganhando. Se eu fosse dono da SpaceX, eu gostaria de um pequeno prêmio e da receita do Robotaxi nos resultados da Tesla antes de aprovar. E com Musk detendo cerca de 82% do poder de voto da SpaceX, de acordo com a Barclays, os outros acionistas da SpaceX não terão muita voz.
Claro, ainda não há termos definidos. Do lado da Tesla, um acordo precisa da maioria de todas as ações em circulação, uma barreira que a Barclays chamou de "obstáculo alto" e o próprio Musk reconheceu na teleconferência da SpaceX. Os primeiros termos que os comitês especiais divulgarem mostrarão quanto os acionistas da SpaceX acabam cedendo.
Então, quanto vale realmente a ação da Tesla?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Tesla poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!



