


Principais Conclusões
- Michael Burry disse que o alerta de Ken Griffin de que os preços de aluguel de GPUs entrariam em "queda livre" se a oferta superasse a demanda é "óbvio para qualquer um com um neurônio funcional".
- O mecanismo é real: na última desaceleração da Nvidia, no ano fiscal de 2023, sua margem bruta caiu para 56,9% a partir de 64,9%.
- Um excesso de oferta afetaria as vendas da Nvidia e da AMD, mas a CoreWeave sentiria primeiro: sua margem operacional foi de -0,3% em 2025.
- Os preços de aluguel ainda indicam escassez, enquanto o consenso projeta que a receita da Nvidia mais do que triplicará em dois anos fiscais, para US$ 692 bilhões.
Michael Burry não acha que o alerta de Ken Griffin sobre os preços de GPUs precise de muito debate.
Na segunda-feira, o investidor mais conhecido por apostar contra o mercado imobiliário antes de 2008 respondeu no X a uma publicação que resumia o cenário pessimista de Griffin sobre chips de IA. Sua resposta foi de uma linha: "Isso é óbvio para a maioria com um neurônio funcional."
O momento é delicado. A Nvidia (NVDA) caiu cerca de 4% na venda de ações de IA da última quinta-feira, e as maiores empresas de nuvem atualizam seus planos de gastos esta semana.
Griffin apresentou seu argumento na semana passada no Bloomberg Talks. O CEO da Citadel lembrou a expansão das telecomunicações de 2000: "Construímos mais fibra do que tínhamos demanda, e o preço das telecomunicações simplesmente despencou."
Ele vê o mesmo risco para os chips de IA: "se chegarmos a um ponto onde o fornecimento de GPUs exceder a demanda por GPUs, o preço marginal realmente entrará em queda livre."
Uma vez que uma GPU está instalada, alugá-la por mais uma hora custa muito pouco ao seu proprietário. Portanto, em um cenário de excesso de oferta, os proprietários cortam preços para manter seus chips ocupados. Griffin disse que isso "realmente desmonta todas as premissas de investimento com as quais as pessoas estão trabalhando hoje." Um excesso de oferta atingiria a Nvidia e a Advanced Micro Devices (AMD) através dos pedidos de seus clientes, e atingiria a CoreWeave (CRWV) diretamente, já que o aluguel de GPUs é sua receita.
Burry tem razão. A Nvidia já passou por uma versão disso.
O TIKR acompanha 62 analistas da Nvidia. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda para a Nvidia, junto com as estimativas de receita e lucro da Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Nvidia
A última desaceleração da Nvidia mostra a rapidez com que os preços caem
A margem bruta é a medida mais clara do que a escassez vale para a Nvidia. A última vez que suas vendas estagnaram, no ano fiscal de 2023 (o ano encerrado em janeiro de 2023), a receita ficou estável em US$ 27,0 bilhões e a margem bruta caiu para 56,9% a partir de 64,9%.
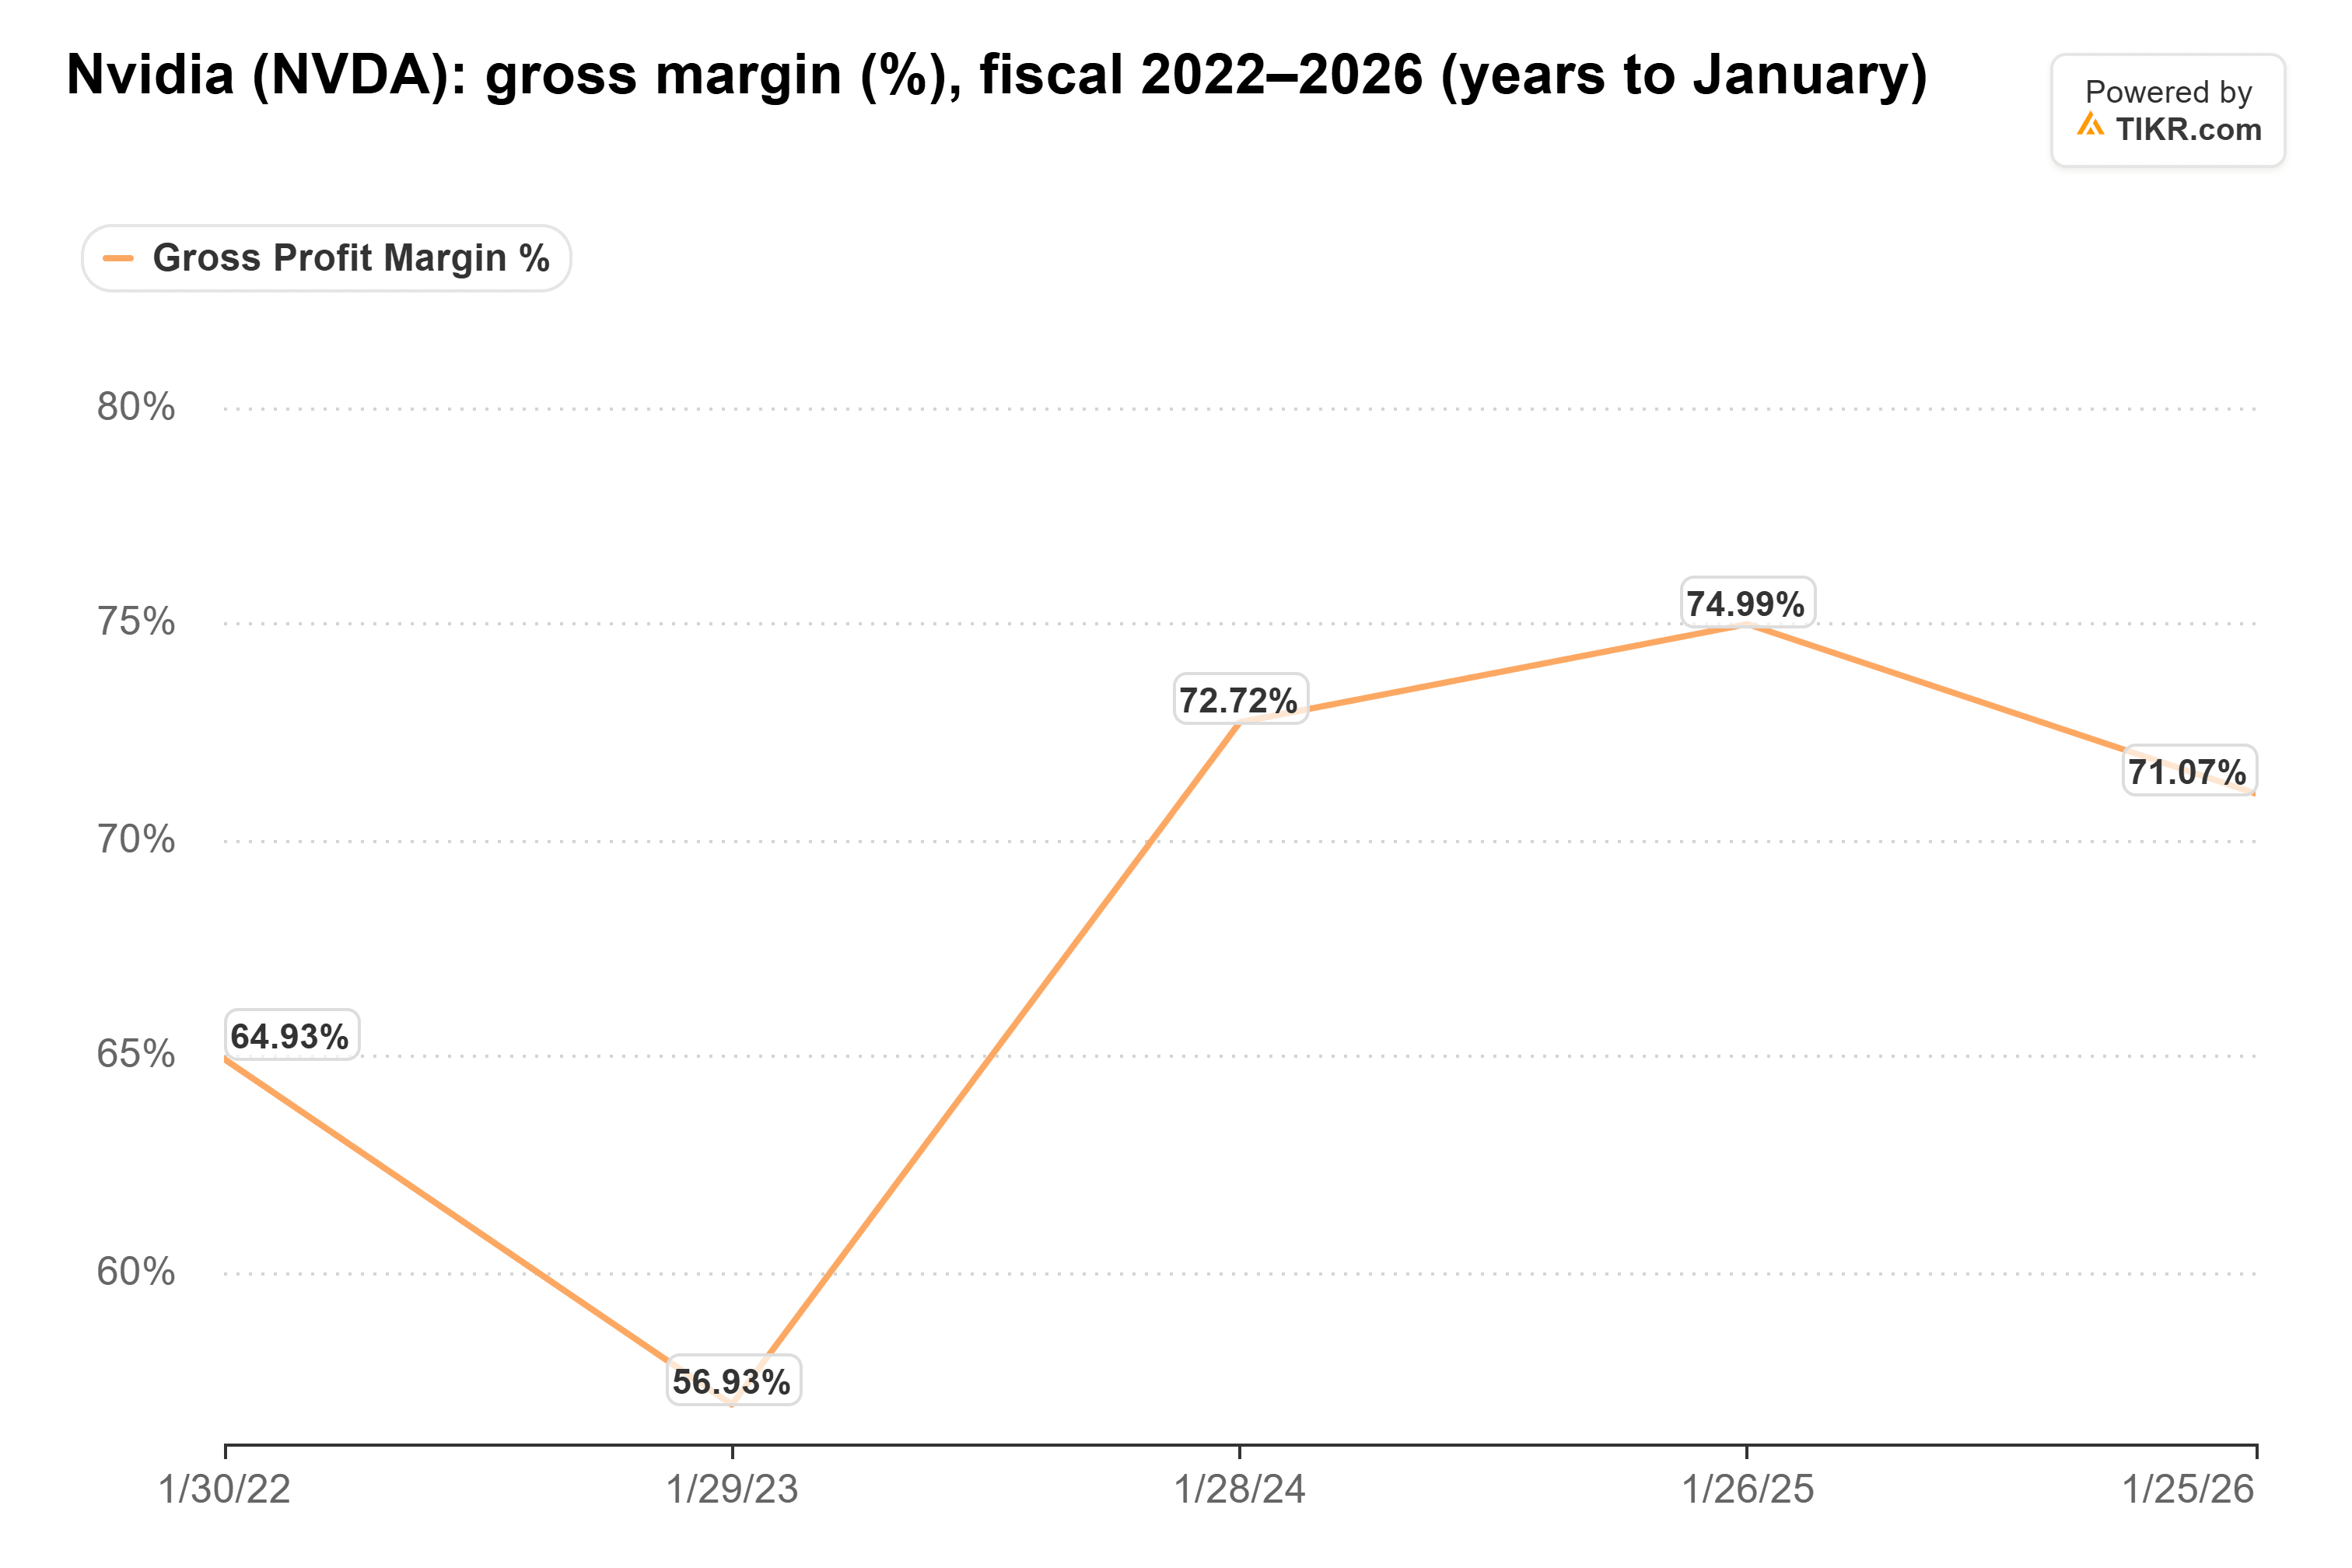
Ela permaneceu acima de 70% desde então, e no trimestre encerrado em julho de 2026 foi de 75,0%.
As estimativas da Wall Street assumem que a escassez persiste. O consenso projeta que a receita da Nvidia mais do que triplicará em dois anos, de US$ 216 bilhões no ano fiscal de 2026 para US$ 692 bilhões no ano encerrado em janeiro de 2028, e depois US$ 903 bilhões no ano seguinte.
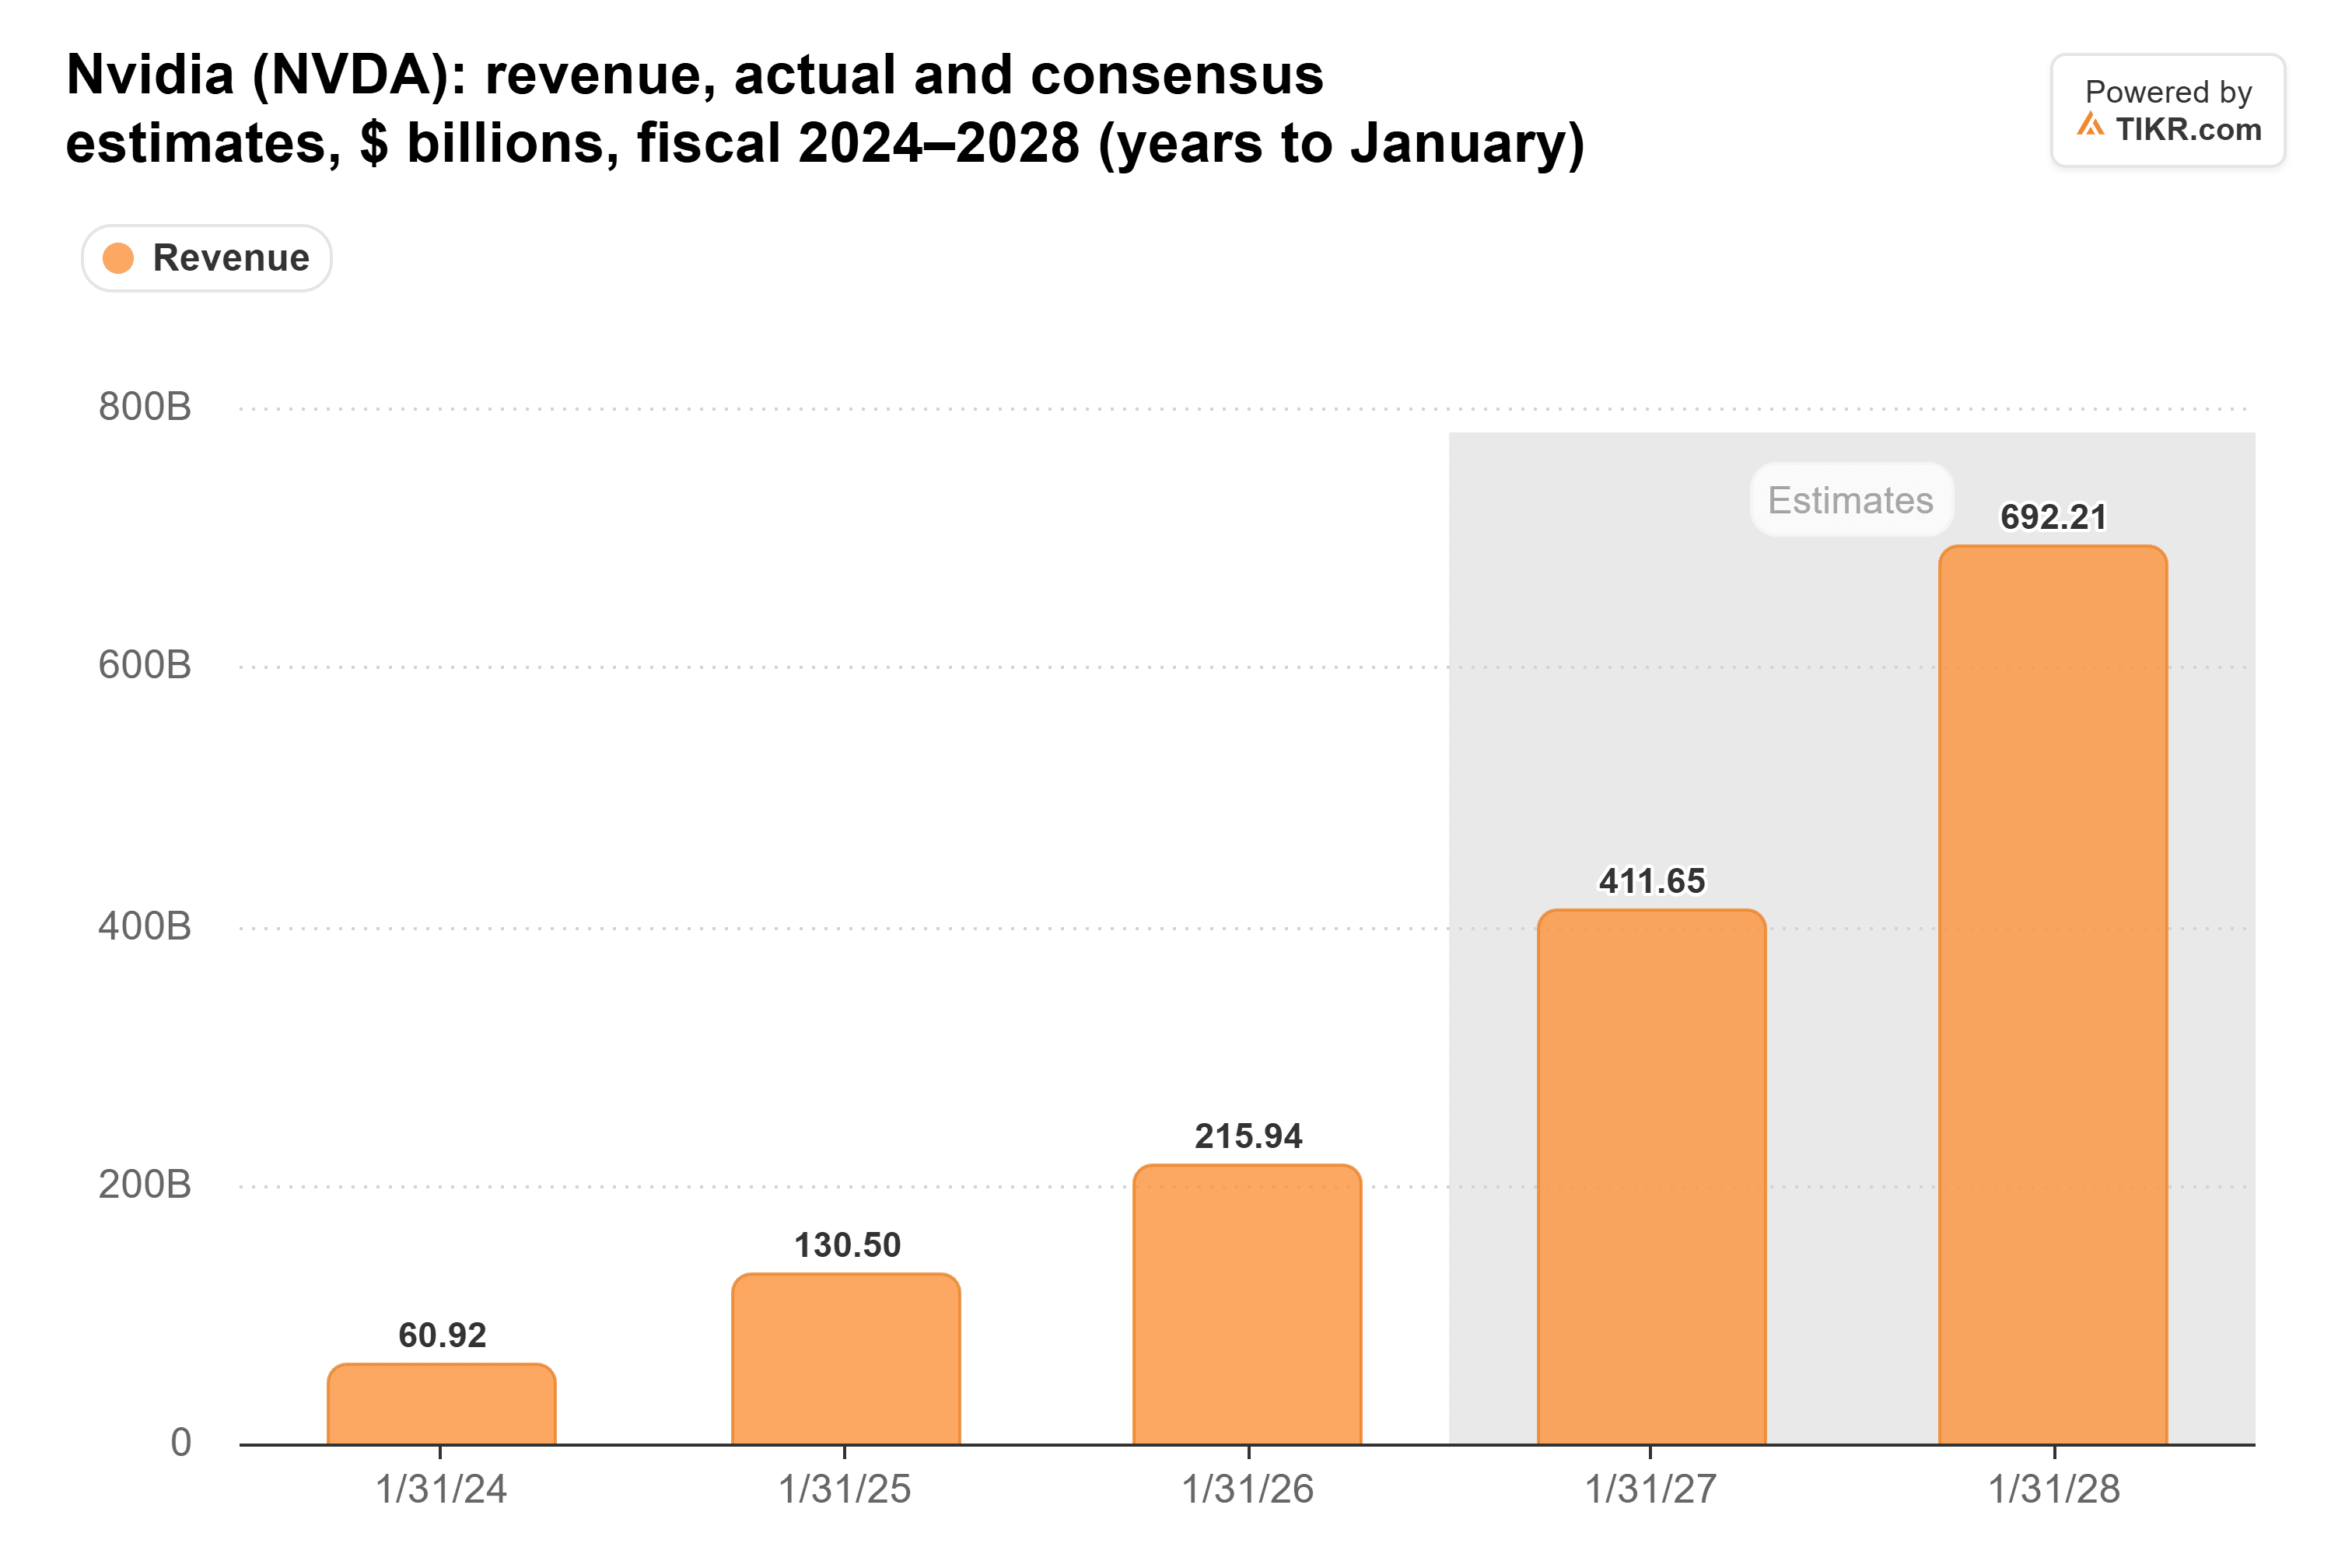
A publicação de Burry não dá aos analistas nenhum novo motivo para cortar esses números. A queda nos preços de aluguel daria, porque os compradores param de encomendar chips que não conseguem alugar com lucro.
Todos os preços ainda indicam escassez
Por enquanto, os preços de aluguel estão indo na direção oposta. A Social Capital apontou no X que alugar um H100 custa 45% a mais do que em dezembro. Isso apesar do chip ter sido lançado em 2022, com duas gerações mais novas lançadas desde então.
Chamath Palihapitiya, da Social Capital, deu a razão: "A energia é a restrição limitante."
Chips que não conseguem energia não podem criar um excesso de oferta. Portanto, ninguém pode colocar uma data na queda livre de Griffin ainda.
A CoreWeave tem a menor margem para erro
Se os preços realmente se voltarem, o primeiro lugar onde isso apareceria seria nas margens das empresas que alugam os chips. A margem operacional da CoreWeave passou de 16,9% em 2024 para ligeiramente negativa em 2025.
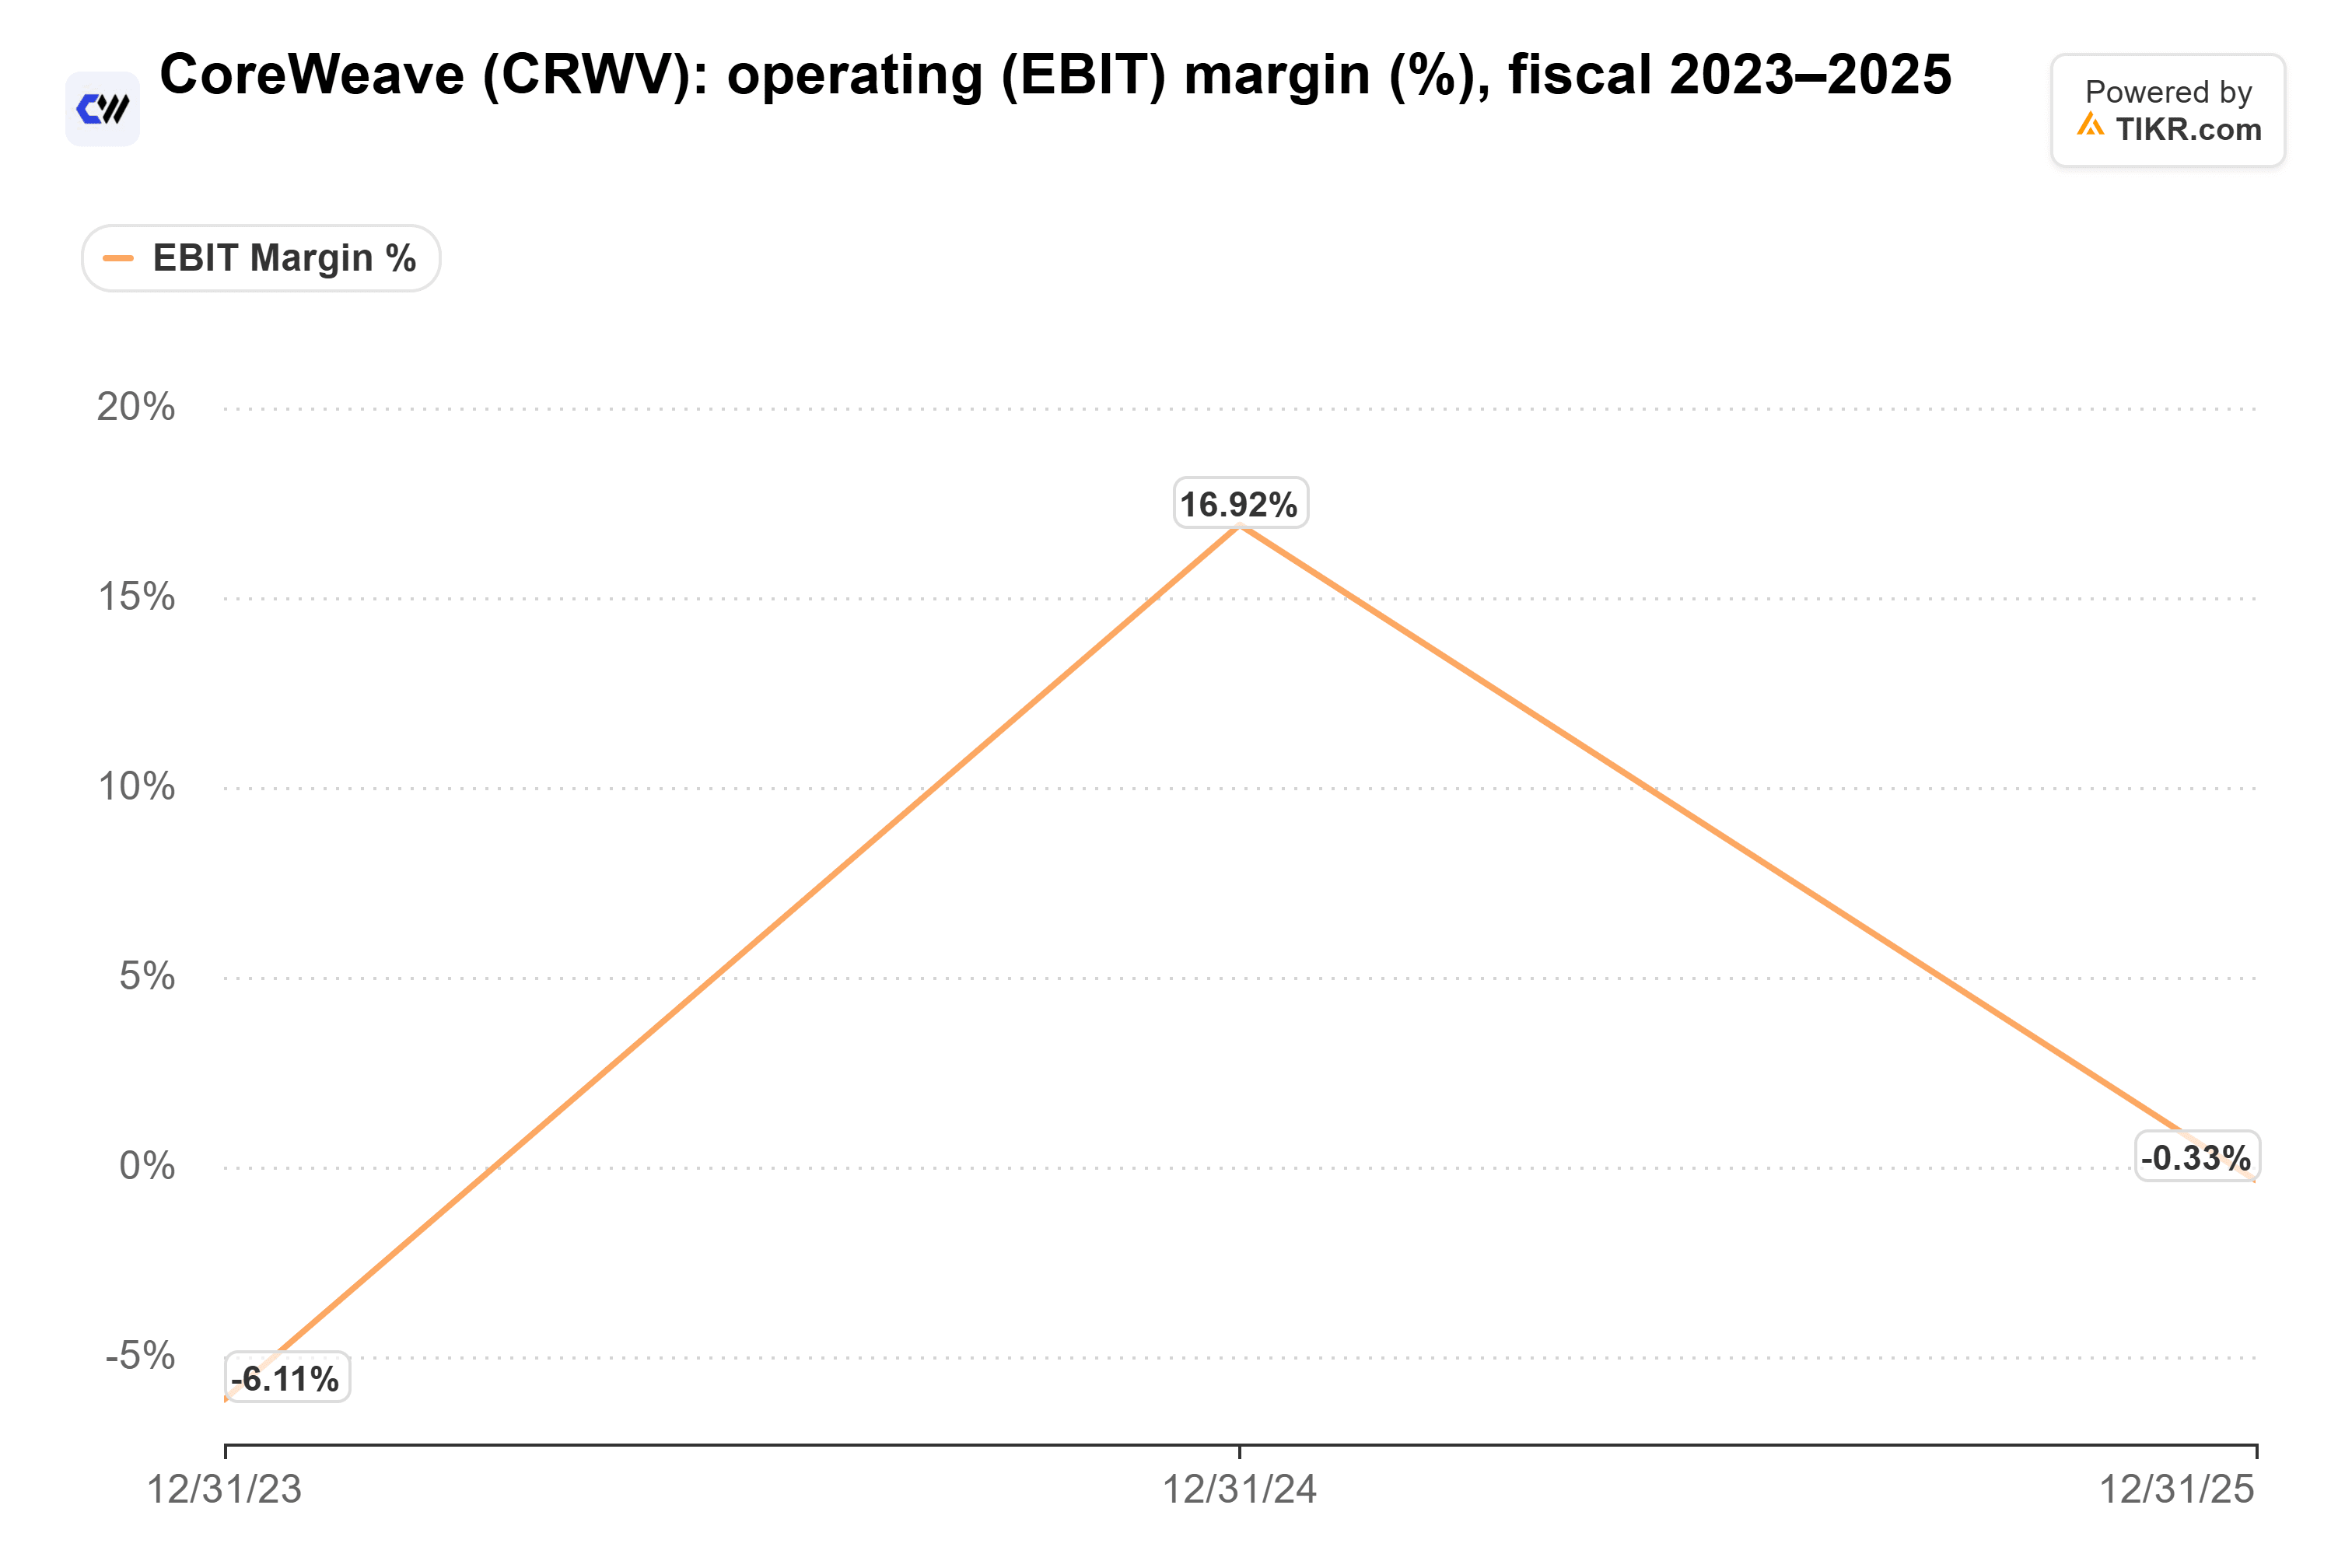
E isso foi antes do aumento de 45% no preço do H100 desde dezembro.
Jon Gray, Presidente e COO da Blackstone, cuja empresa fez financiamento de chips com a CoreWeave, disse ao Bloomberg Talks que o principal negócio das neoclouds é "muito bom." O problema, em suas palavras: "você tem que entregar essa capacidade de computação." Fazer isso exige dívida, capital próprio, data centers e energia. A apresentadora Dani Burger observou que os rendimentos de parte da dívida da CoreWeave atingiram 15%.
Um locatário que não consegue cobrir seus custos para de encomendar chips. Essa é a demanda na qual a Nvidia e a AMD estão vendendo.
O risco é real e começa com os locatários
Burry está certo de que o mecanismo de Griffin é "óbvio." O ano fiscal de 2023 da Nvidia mostra a rapidez com que os preços quebram uma vez que a oferta alcança a demanda. E a cada trimestre, mais do mercado depende de que a escassez persista: a dívida da CoreWeave, os gastos dos hiperescaladores e as estimativas que projetam o triplo da receita da Nvidia.
Minha opinião: o excesso de oferta não está aqui, e os limites de energia dificultam ver um chegando em breve. Mas a CoreWeave tem a menor margem para erro se isso acontecer, e as estimativas da Nvidia não deixam espaço nenhum para um excesso de oferta.
Claro, as atualizações de gastos dos hiperescaladores vêm primeiro esta semana, e depois a Nvidia reporta em 17 de novembro. Qualquer sinal de que os maiores compradores estão desacelerando tornaria o cenário de Griffin muito mais fácil de datar.
Então, qual é o valor real da ação da Nvidia?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Nvidia poderia valer. Comece a partir das estimativas de consenso da Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!



