


Principais Estatísticas da Ação MU
- Desempenho na semana passada: -1.7%
- Faixa de 52 semanas: $164 a $1,255
- Preço-alvo do modelo de valuation: $1,152
- Potencial de alta implícito: 9.3% em 1,9 anos
Teste a matemática de margem de pico da Micron com 5 anos de previsões de analistas no Modelo de Valuation do TIKR (É gratuito) >>>
A Micron Entra no Dia dos Resultados Com uma Barra de $50 Bilhões e uma Batalha de Patentes
A Micron Technology (MU) caiu 1,7% na semana passada enquanto os investidores se preparavam para os resultados do 4º trimestre fiscal após o fechamento em 30 de setembro. A ação negocia perto de $1.066, cerca de 15% abaixo de sua máxima de 52 semanas de $1.255. Esse recuo reflete cautela em vez de pânico, já que o negócio continua registrando recordes. O Nikkei do Japão até interrompeu uma sequência de cinco dias de ganhos enquanto os traders ficaram cautelosos antes do relatório.
A administração deu uma previsão de aproximadamente $50 bilhões em receita e EPS ajustado próximo de $31. O consenso está ligeiramente mais alto, em cerca de $50,6 bilhões e $31,52. A margem bruta não-GAAP, que exclui custos pontuais, tem uma previsão próxima de 86%. Portanto, o próprio 'beat' pode importar menos do que o comentário sobre preços e oferta para o ano fiscal de 2027.
Uma nova manchete legal também surgiu esta semana. A Netlist apresentou uma queixa à Comissão de Comércio Internacional dos EUA (ITC), a agência que pode bloquear a importação de produtos que infringem patentes americanas. Ela visa DRAMs da Micron ligados a duas patentes de memória de alta largura de banda (HBM), incluindo chips dentro de sistemas de IA da Google, Nvidia e Broadcom. No entanto, isso permanece uma alegação, e os casos da ITC levam tempo para serem resolvidos.
HBM é memória empilhada que alimenta dados para chips de IA em alta velocidade. Na chamada de junho, o CEO Sanjay Mehrotra disse: "Vemos 2027 como um todo apertado. Dissemos que vemos o aperto continuando além de 2027." Essa demanda elevou a receita do 3º trimestre fiscal para $41,5 bilhões, ante $9,3 bilhões um ano antes. Se a ação MU vai recuperar sua alta, a perspectiva do 4º trimestre deve mostrar que esse aperto ainda sustenta os preços até 2027.
Lucros de Pico Tornam a Avaliação da Micron uma Decisão Difícil

Sob as premissas do modelo de valuation realizadas até 31/08/2028, a ação é modelada usando:
- Crescimento de Receita (CAGR): 60,0%
- Margens Operacionais: 80,4%
- Múltiplo P/L de Saída: 7,2x
Com base nessas entradas, o modelo estima um preço-alvo de $1.152, implicando um retorno total de 9,3% em relação ao preço atual da ação de $1.054 e um retorno anualizado de 4,7% nos próximos 1,9 anos.
A Micron parece barata na superfície, mas múltiplos baixos são normais no pico do ciclo de memória. A ação negocia a cerca de 7,2x os lucros futuros, enquanto seu P/L médio de cinco anos fica próximo de 30,2x. Os investidores descontam os lucros de pico porque a oferta eventualmente alcança. Portanto, um múltiplo de um único dígito sinaliza dúvida sobre quanto tempo as margens recordes podem durar.
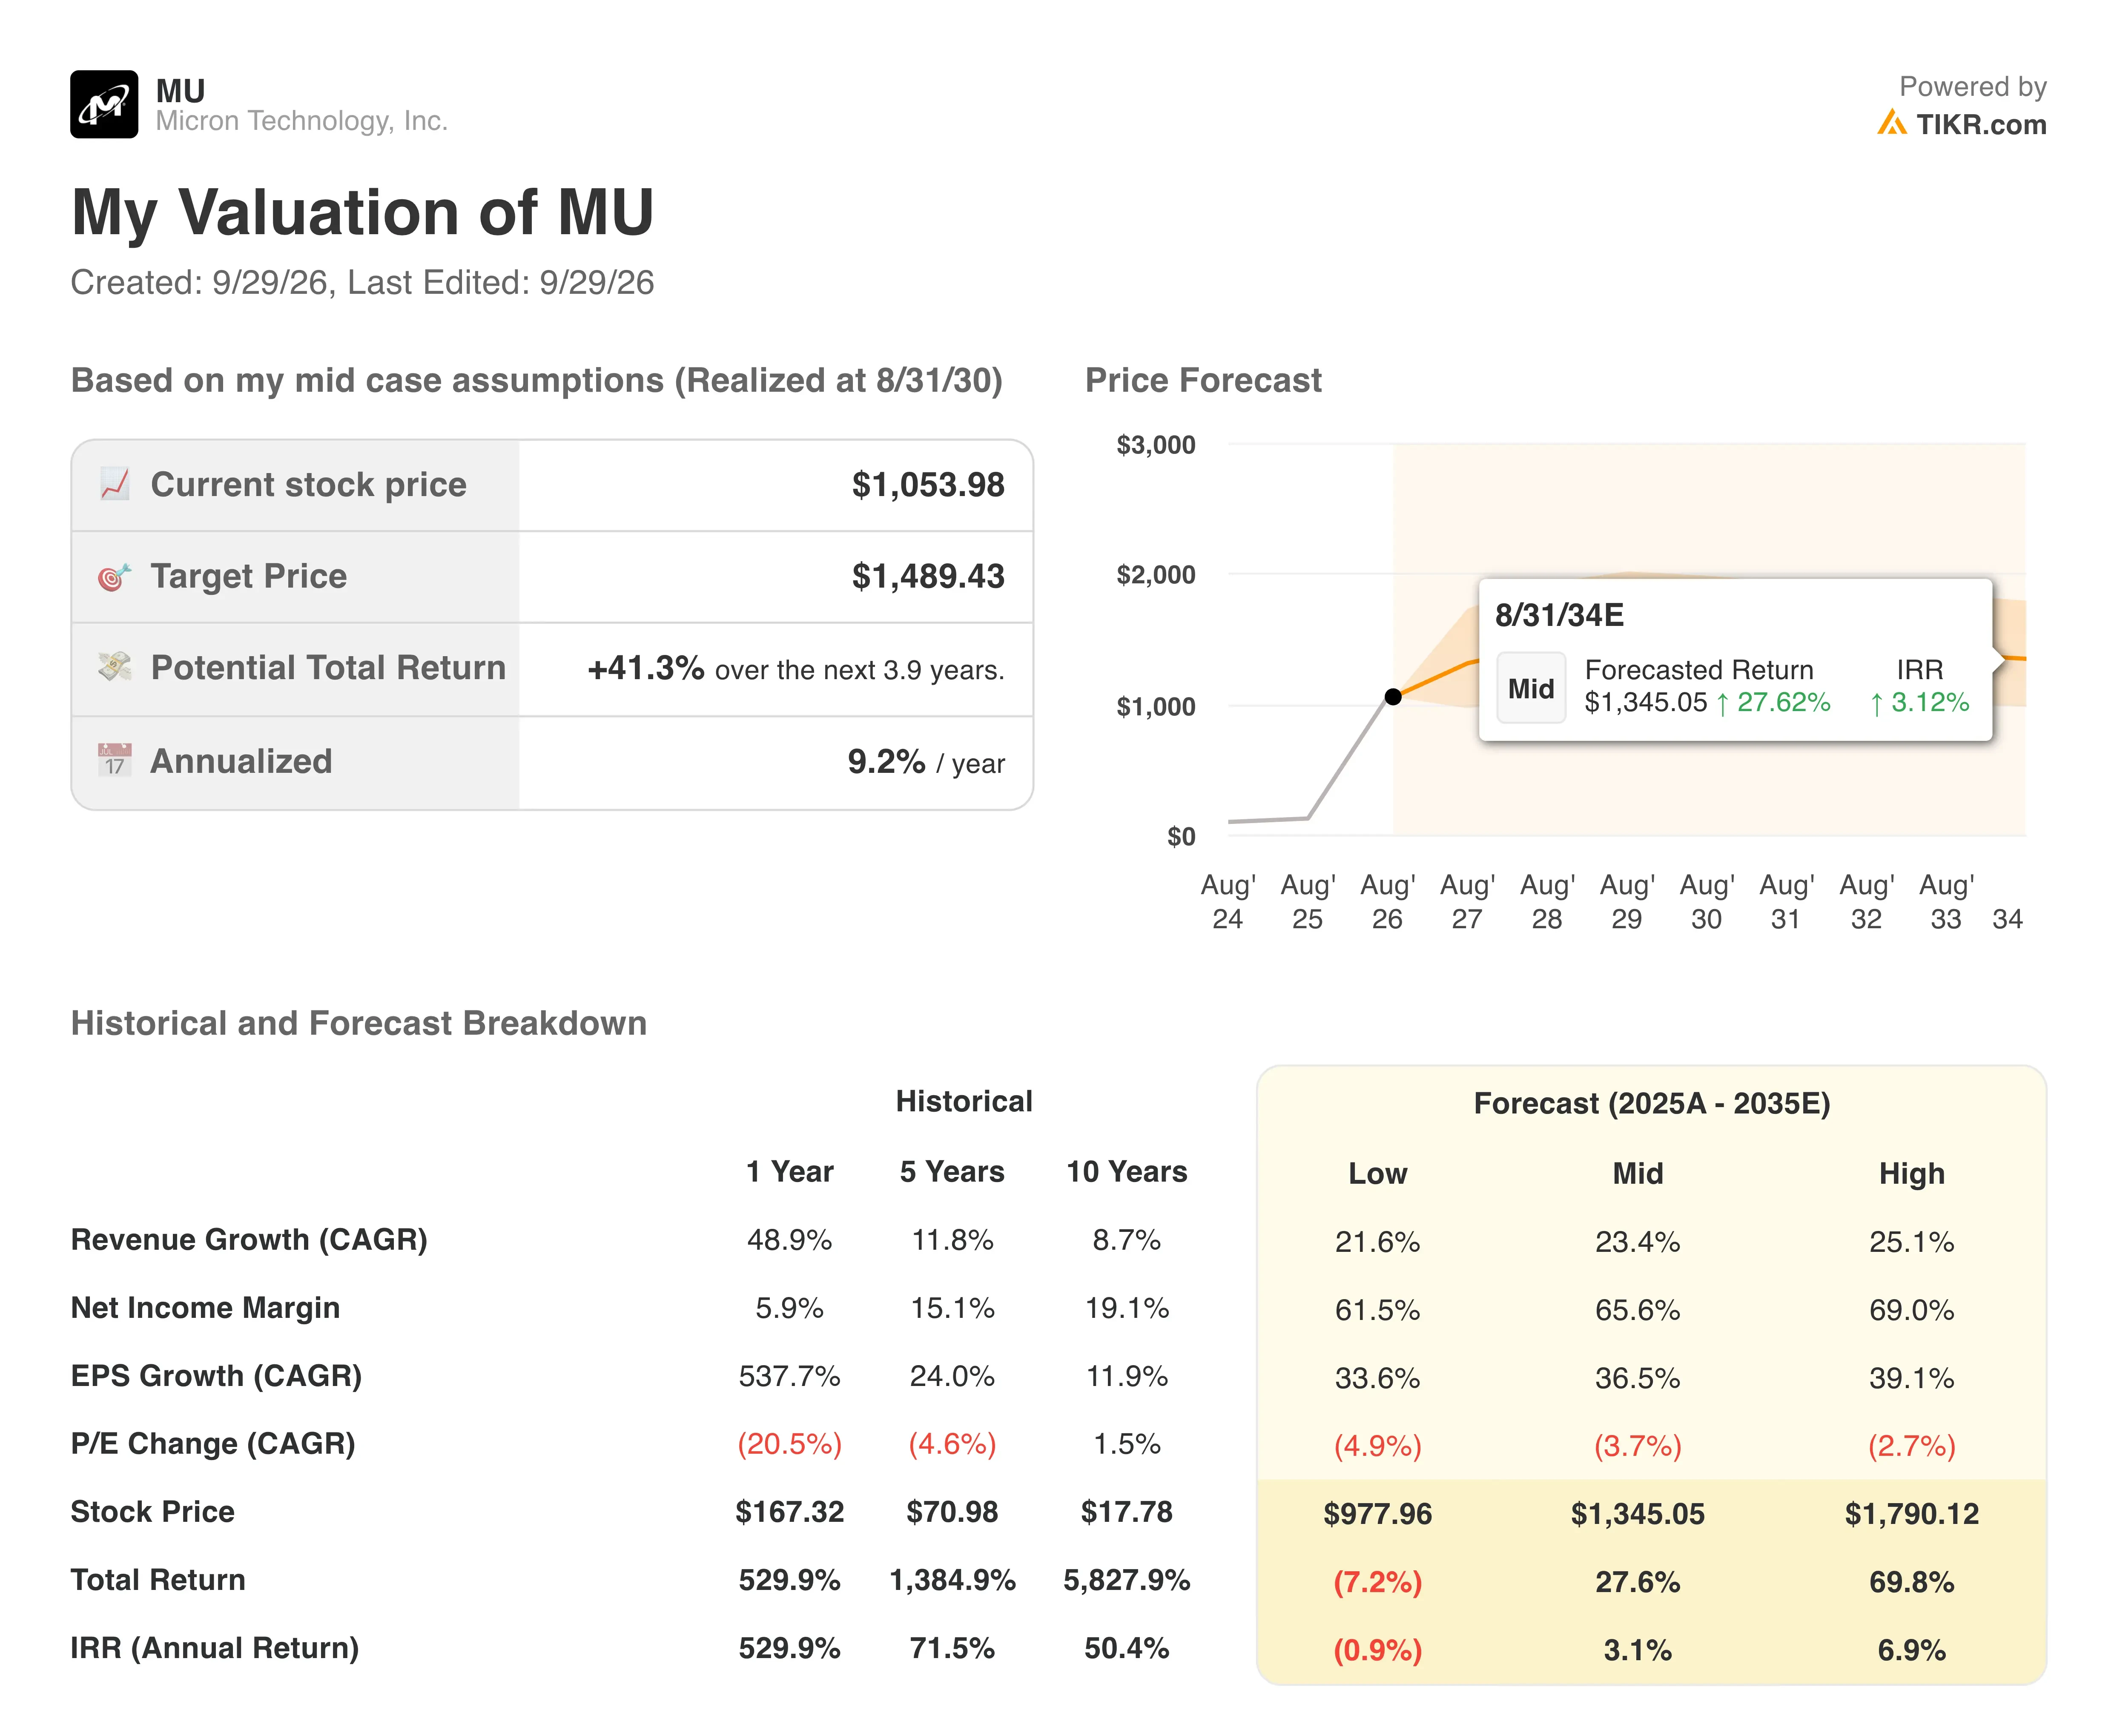
O modelo já assume um crescimento anual de receita de 60,0% e margens operacionais de 80,4%. Essas margens estão muito acima da média de cinco anos da Micron de 16,0%. Mesmo com entradas agressivas, a ação rende apenas 4,7% ao ano. Esse retorno fica abaixo do nível de 5%, onde o potencial de alta começa a parecer limitado.
Esta é uma história de ciclo de margem mais do que uma história de crescimento. A margem operacional 'trailing' da Micron já atingiu 65,7%, e os rivais também estão registrando lucros recordes. Como toda a indústria está expandindo a capacidade de HBM, o poder de precificação pode desaparecer uma vez que a oferta alcance.
Wall Street está mais otimista, com um preço-alvo médio próximo de $1.521. No entanto, essa visão depende do aperto durar bem além de 2027. A Micron não está cara em relação aos lucros, mas a maior parte dos ganhos fáceis parece precificada.
SK Hynix e Samsung Ditam o Ritmo na Corrida do HBM
A SK Hynix (000660) permanece a líder em HBM e a comparação mais direta. Sua receita do trimestre de junho subiu 257% em relação ao ano anterior, enquanto a margem operacional atingiu um recorde de 76%. Ela também iniciou as remessas de HBM4 e assinou acordos de longo prazo com cerca de 10 clientes-chave. Essa combinação dá à SK Hynix a maior rentabilidade do grupo.
A Samsung Electronics (005930) está pressionando para recuperar terreno no HBM. Sua divisão de memória obteve 89,2 trilhões de won de lucro operacional sobre 127,5 trilhões de won de receita no trimestre de junho, uma margem de aproximadamente 70%. A Samsung também espera que o HBM consuma quase 30% da capacidade de DRAM da indústria no próximo ano. Essa mudança aperta a oferta de DRAM convencional, o que sustenta os preços para todos.
A Micron fica entre as duas em rentabilidade. Sua margem operacional 'trailing' de 65,7% fica atrás da SK Hynix, mas sua receita do 3º trimestre fiscal mais do que quadruplicou. A Micron já enviou mais de $1 bilhão em HBM4 e mira uma participação no HBM próxima de sua participação geral no DRAM. Essa disciplina protege a oferta para outros clientes, mas limita a velocidade com que a Micron ganha participação no HBM.
Os investidores tratam as três como cíclicas, então os gaps de valuation permanecem estreitos. Portanto, a vantagem da Micron deve vir do HBM4E, que a administração espera atingir produção em volume no ano civil de 2027.
Compare o potencial de alta de 29% com o risco de outra queda no ciclo de memória >>>
O Que Está Impulsionando a Ação MU daqui para Frente?
O relatório do 4º trimestre fiscal é o catalisador imediato. A administração deu uma previsão de cerca de $50 bilhões em receita e margem bruta de aproximadamente 86%. Os investidores se importarão mais com a perspectiva do 1º trimestre fiscal e com a precificação dos contratos para 2027. Uma previsão forte confirmaria que a demanda por IA ainda supera a oferta.
A capacidade é o próximo fator de oscilação. A Micron está investindo em níveis recordes, e os Acordos Estratégicos com Clientes de vários anos visam garantir a demanda. Esses contratos podem suavizar os lucros porque os clientes se comprometem com volumes ao longo de vários anos. No entanto, gastos pesados podem pressionar o fluxo de caixa livre se os preços amolecerem.
O caso Netlist adiciona ruído legal. Uma proibição de importação exigiria uma decisão da ITC, o que ainda não aconteceu. Ainda assim, qualquer escalada pode pesar no sentimento porque a queixa visa servidores de IA dos maiores clientes da Micron.
As tendências do setor permanecem favoráveis por enquanto. A perspectiva de capacidade de HBM da Samsung sinaliza aperto contínuo no DRAM padrão. A ação da Micron provavelmente seguirá os preços da memória mais do que o crescimento da receita em manchetes.
Estime o valor justo de uma empresa instantaneamente (Grátis com o TIKR) >>>
Você Deve Investir na Micron?
A única maneira de realmente saber é olhar os números você mesmo. O TIKR dá a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a MU e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma watchlist gratuita para acompanhar a MU ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a ação MU no TIKR Grátis→
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!




