Principais Estatísticas da Ação WMT
- Desempenho na semana passada: -1.6%
- Faixa de 52 semanas: $99 a $135
- Preço-alvo do modelo de valuation: $128
- Potencial de alta implícito: 17.5% em 2.3 anos
Pese a valuation premium da Walmart contra 5 anos de previsões de analistas com o TIKR (É grátis) >>>
O 'Beat' de Resultados da Walmart Ainda Não Reconquistou os Investidores
As ações da Walmart (WMT) caíram cerca de 1,6% na semana passada, fechando perto de US$ 109 na segunda-feira. A ação agora está aproximadamente 20% abaixo de sua máxima de 52 semanas de US$ 135. Essa lacuna se abriu em agosto, quando as ações caíram 8,9% para US$ 104 no dia em que a Walmart reportou os resultados do 2º trimestre. Desde então, a recuperação tem sido lenta e irregular.
A venda em massa de agosto não foi por vendas fracas. A receita subiu 5,9% para US$ 187,9 bilhões, o LPA ajustado saltou 19,1% para US$ 0,81, e o eCommerce global cresceu 23%. No entanto, os investidores questionaram a qualidade desse 'beat', porque reembolsos tarifários inflaram os lucros. Esses reembolsos são pagamentos únicos de direitos de importação cobrados sob poderes comerciais de emergência.
A administração ainda parece confiante. Na teleconferência de resultados, o CEO John Furner disse: "Estou ainda mais otimista hoje, pois vemos as peças cada vez mais se impulsionando mutuamente." Ele quis dizer que negócios de crescimento mais rápido, como publicidade, marketplace e assinaturas, agora reforçam as lojas físicas principais. E a Walmart elevou sua perspectiva para o ano inteiro, fornecendo previsões de LPA ajustado entre US$ 2,80 e US$ 2,87.
Manchetes recentes adicionaram contexto, mas não direção. A Walmart está aprimorando o Scintilla, sua plataforma de dados de fornecedores, transformando-a em uma ferramenta de IA que sinaliza problemas como prateleiras vazias. Enquanto isso, dois senadores pediram à Comissão Federal de Comércio (FTC) que investigue como seu chatbot Sparky lida com alegações de "Fabricado nos EUA". Daqui para frente, a ação precisa provar que os lucros podem continuar crescendo uma vez que os reembolsos tarifários desapareçam.
Veja como as estimativas para o Q3 da Walmart se moveram desde agosto no TIKR (É grátis) >>>
A Ação WMT Está Subvalorizada?
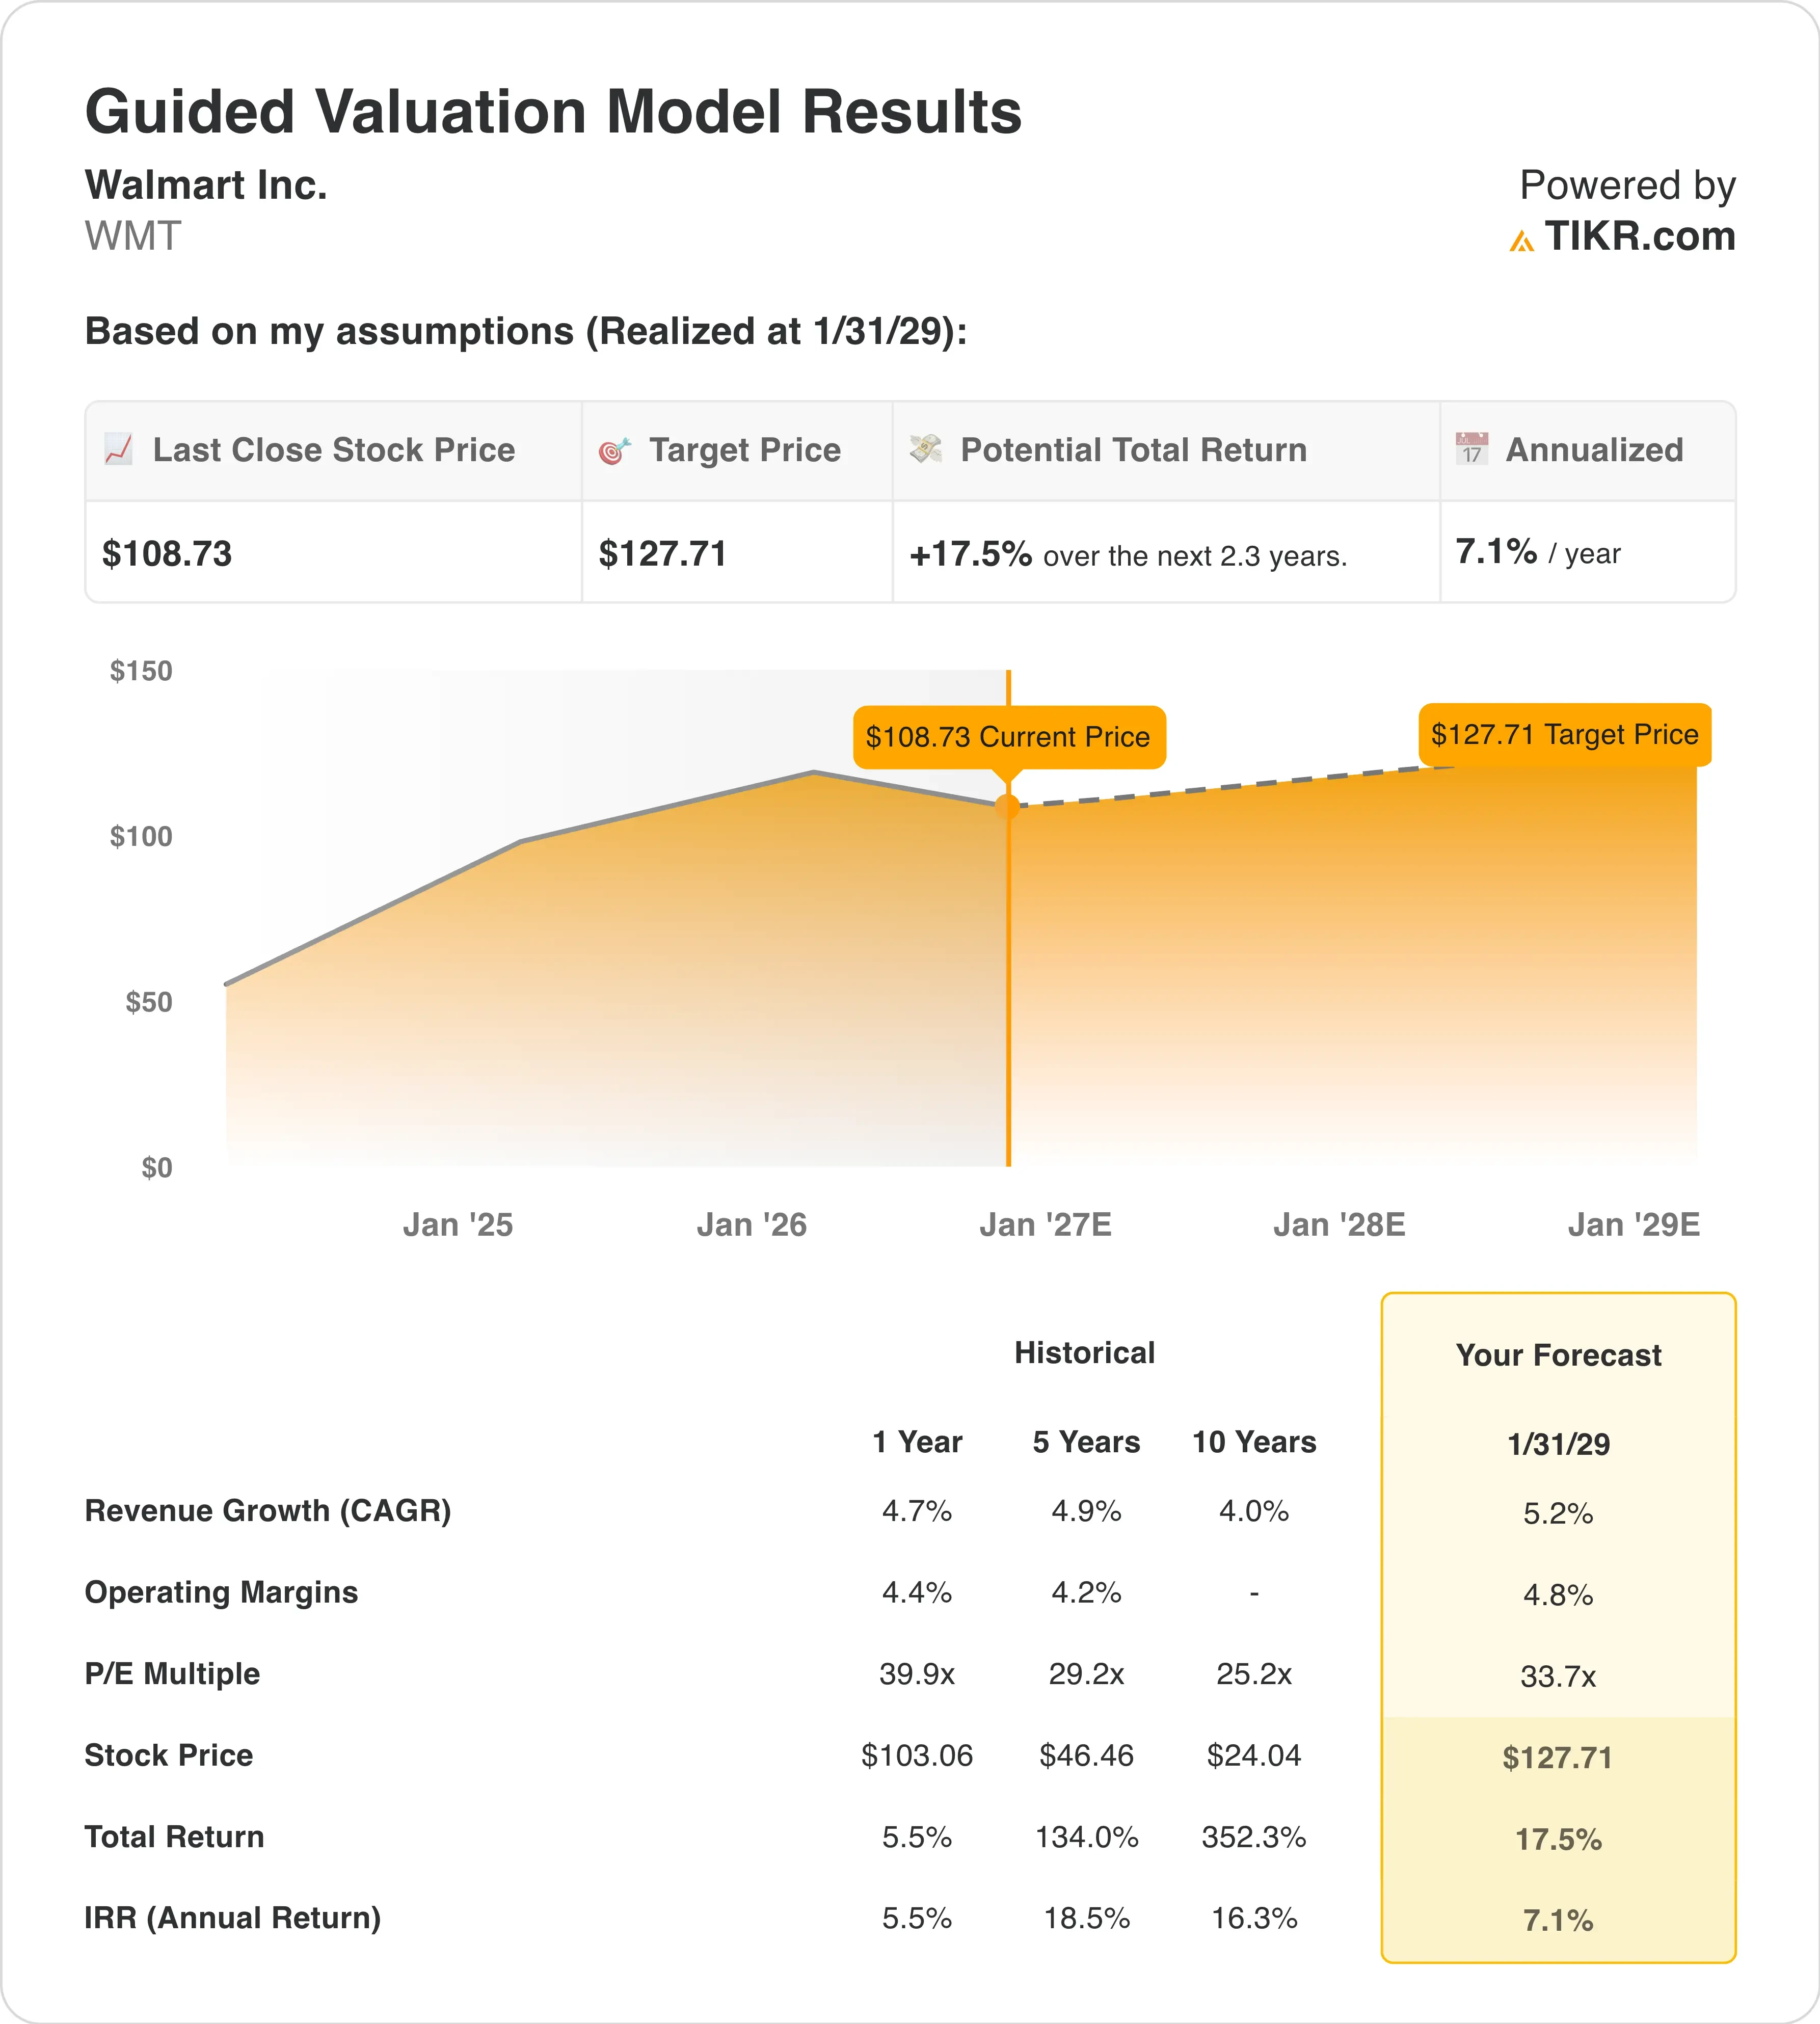
Sob as premissas do modelo de valuation realizadas até 31/01/29, a ação é modelada usando:
- Crescimento da Receita (CAGR): 5.2%
- Margens Operacionais: 4.8%
- Múltiplo P/L de Saída: 33.7x
Com base nessas entradas, o modelo estima um preço-alvo de US$ 128, implicando um retorno total de 17,5% em relação ao preço atual da ação de US$ 109 e um retorno anualizado de 7,1% nos próximos 2,3 anos.
Um retorno anual de 7,1% fica abaixo da barreira de 10%, então a Walmart parece plenamente valorizada ao preço de hoje. O problema não é o negócio, mas o múltiplo de entrada. A Walmart negocia a 36,3x os lucros do próximo ano, comparado com um P/L médio de 10 anos de 25,2x.
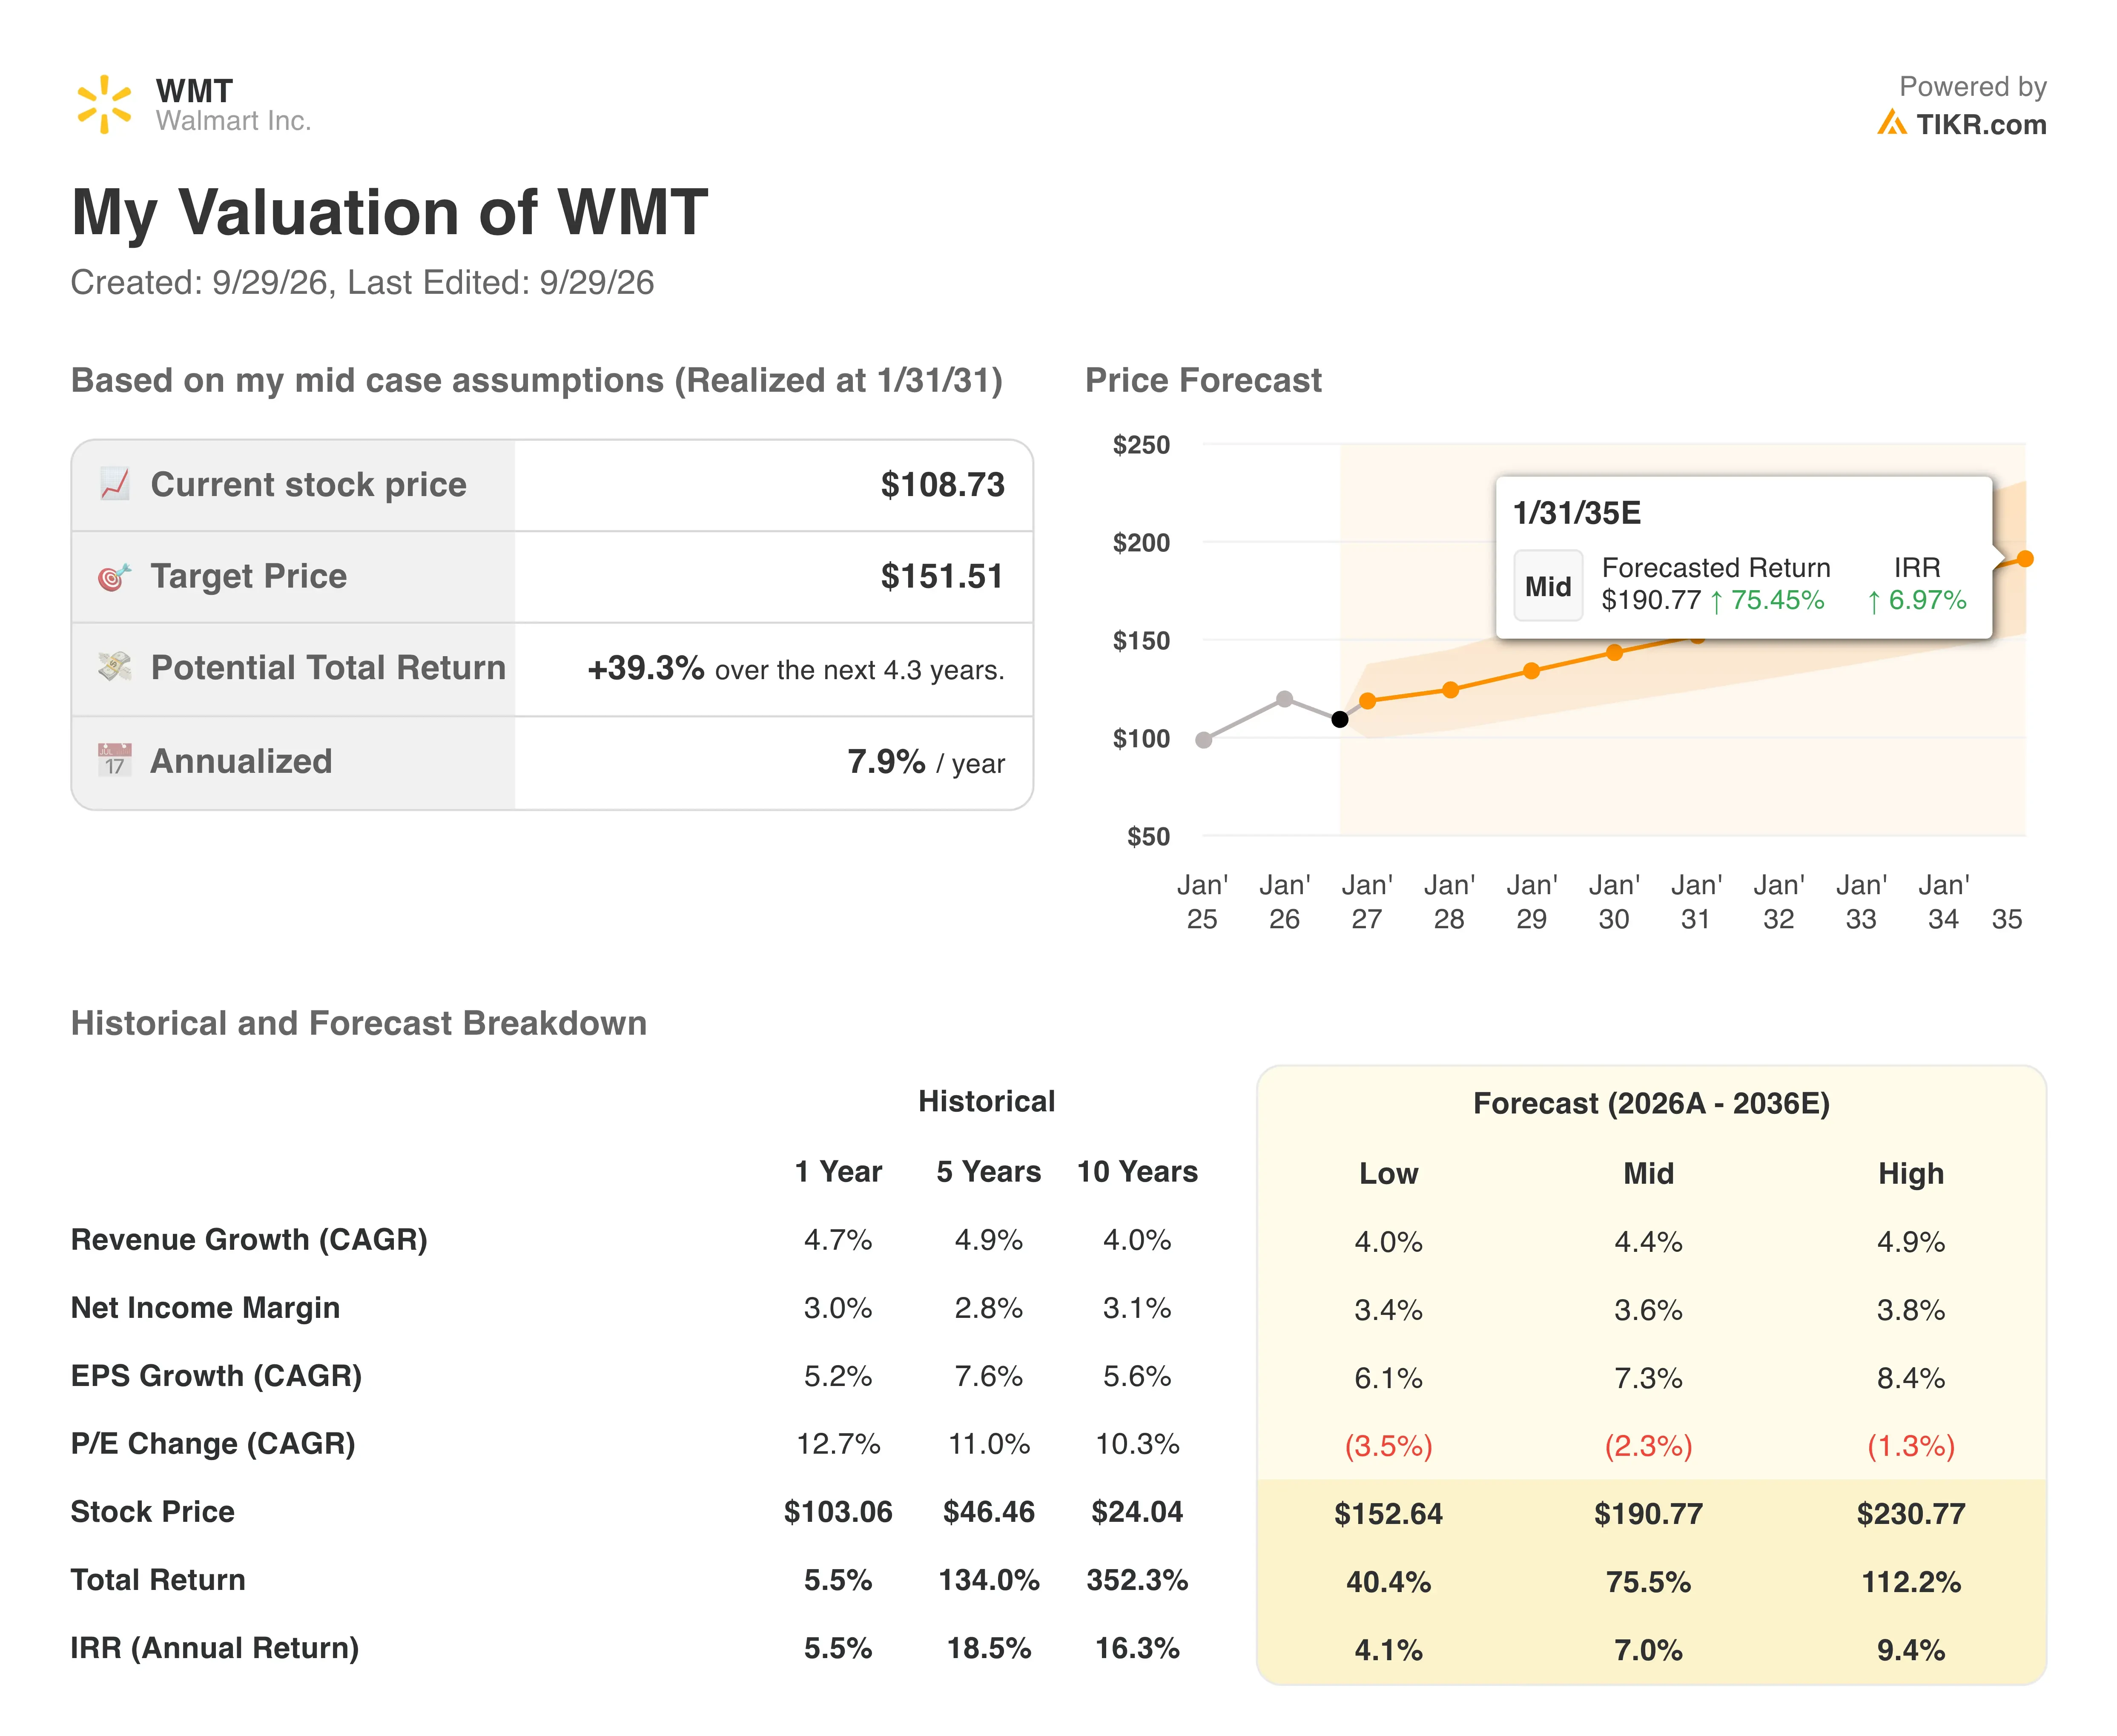
O modelo assume que esse prêmio encolhe para 33,7x até o início de 2029. Isso ainda fica bem acima da média de cinco anos de 29,2x, porque os investidores agora recompensam a receita de publicidade e assinaturas da Walmart. Esses fluxos têm margens muito mais altas do que os alimentos, então justificam algum prêmio.
O crescimento da receita de 5,2% ao ano está próximo do recorde de cinco anos da Walmart de 4,9%. Enquanto isso, a margem operacional sobe para 4,8% em relação a 4,4% no último ano. Essa melhoria depende do eCommerce se tornar mais lucrativo à medida que as rotas de entrega ficam mais densas.
Para comparação, a Costco (COST) negocia a 40,5x os lucros futuros, enquanto a Target (TGT) cresceu suas vendas comparáveis em 3,8% no último trimestre. A Walmart fica entre elas em preço, mas seu crescimento nos EUA parece mais próximo ao da Target. Portanto, a ação precisa de expansão de margem, não apenas de vendas estáveis, para obter um retorno de dois dígitos.
Estime o valor justo de uma empresa instantaneamente (Grátis com o TIKR) >>>
Costco e Target Estão Estabelecendo uma Barra Mais Alta
A Costco é a rival que compartilha a valuation premium da Walmart. Seu P/L futuro de 40,5x supera os 36,3x da Walmart, mas os analistas também esperam um crescimento mais rápido. A receita da Costco deve crescer 7,9% ao ano nos próximos dois anos, contra 5,5% para a Walmart. E as vendas comparáveis ajustadas da Costco subiram 6,7% em seu último trimestre, excluindo efeitos de combustível e câmbio.
A Target está encenando um retorno. Suas vendas comparáveis do Q2 subiram 3,8%, superando o crescimento da Walmart EUA de 2,6%, enquanto o tráfego nas lojas aumentou 3,6%. A Target também espera que sua margem operacional atinja cerca de 5,1% este ano, excluindo reembolsos. Isso se compara com a margem operacional da Walmart de 3,9% nos últimos doze meses.
A Amazon (AMZN) aumenta a pressão sobre os custos trabalhistas e a velocidade. Ela aumentou o salário mínimo por hora para trabalhadores de operações nos EUA em US$ 1 para US$ 20 neste mês. Isso força rivais, incluindo a Walmart, a equilibrar custos salariais com níveis de serviço. Ainda assim, o 'moat' (vantagem competitiva) da Walmart permanece sua escala, já que milhares de lojas funcionam como centros de entrega para seu negócio online em rápido crescimento.
O Que Está Impulsionando a Ação WMT Daqui Para Frente?
Os resultados do Q3 em 19 de novembro são o próximo ponto de verificação. A Walmart forneceu previsões de crescimento de vendas de 3,0% a 3,75% e crescimento do lucro operacional ajustado de 2,0% a 4,0%. Esse ritmo mais lento de lucro reflete reembolsos tarifários sendo reinvestidos em preços mais baixos. Uma mudança de calendário na venda Big Billion Days da Flipkart, o maior evento de compras da Índia, também reduz mais de 1 ponto do crescimento das vendas.
A demanda de fim de ano parece favorável. A Adobe prevê que as vendas online de fim de ano nos EUA crescerão 6,7% à medida que descontos atraem compradores. Como o eCommerce da Walmart cresce muito mais rápido do que suas lojas físicas, uma temporada digital forte pode elevar tanto as vendas quanto as margens.
A saúde é uma via de crescimento mais nova. A Walmart e a SCAN Health Plan planejam um produto Medicare Advantage com marca conjunta em dois estados, com inscrições previstas para começarem em 15 de outubro. O Medicare Advantage é um seguro privado que idosos podem escolher em vez do Medicare tradicional. Embora pequeno hoje, ele aprofunda o alcance da Walmart em serviços de maior valor.
Os fatores adversos de custo ('headwinds') permanecem um risco. A Walmart espera pouco mais de US$ 2 bilhões em custos extras com combustível este ano. Portanto, os investidores observarão se o crescimento da publicidade e das assinaturas pode compensar essa pressão.
Você Deve Investir na Walmart?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a WMT e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma watchlist gratuita para acompanhar a WMT ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a ação WMT no TIKR Grátis→
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!