


Principais Conclusões
- Comentaristas agora esperam que o IPO da Anthropic a valorize mais próximo de US$ 1,5 trilhão do que de US$ 2 trilhões, após seu crescimento de receita ter desacelerado para cerca de 45% do segundo para o terceiro trimestre.
- A US$ 1,5 trilhão, uma participação de cerca de 12% valeria cerca de US$ 180 bilhões para a Alphabet, mais do que a Alphabet lucrou em todo o ano de 2025.
- Analistas esperam que o EPS da Alphabet cresça de US$ 10,81 em 2025 para US$ 15,29 em 2027, e a ação é negociada a 25x os lucros futuros.
- O principal risco para a Alphabet é que o crescimento mais lento da Anthropic signifique menos gastos com a capacidade de computação (compute) do Google.
O IPO da Anthropic acabou de ser desvalorizado, e a Alphabet (GOOG) possui uma grande fatia dele.
Alex Kantrowitz, apresentador do Big Technology Podcast, disse que a receita da Anthropic cresceu 140% do primeiro para o segundo trimestre. Depois, cresceu apenas 45% do segundo para o terceiro trimestre, atingindo US$ 16,8 bilhões. No episódio da semana passada, ele descreveu o clima da seguinte forma:
"As pessoas estão dizendo que este não deveria ser um IPO de US$ 2 trilhões. Provavelmente será mais próximo de US$ 1,5 trilhão."
Joe Kernen, da CNBC, disse o mesmo no Squawk Pod, e então fez o ponto que importa: "Mas pense no tamanho de um IPO que vale US$ 1,5 trilhão."
O investidor Daniel Niles listou isso entre os motivos para as ações de IA caírem na semana passada, citando "Crescimento da receita da Anthropic desacelerando & avaliação parecendo ~US$ 1,5T vs US$ 2T". O Magnificent 7 terminou a semana com queda de 3,2%.
Dois dias antes, o colunista de tecnologia do New York Times, Kevin Roose, já havia dado a perspectiva da Alphabet no Big Technology Podcast:
"Eles possuem cerca de 12% da Anthropic e, tipo, eles vão ficar bem."
Ele está certo, e a matemática mostra o porquê.
US$ 180 bilhões ainda é muito dinheiro
Vamos considerar os 12% de Roose como dados. A US$ 2 trilhões, a participação da Alphabet valeria US$ 240 bilhões. A US$ 1,5 trilhão, vale US$ 180 bilhões.
Portanto, a desvalorização tira US$ 60 bilhões do valor da participação no papel. O que resta ainda vale mais do que a Alphabet lucrou em todo o ano de 2025…

A Alphabet lucrou cerca de US$ 132 bilhões no ano passado. A participação valeria mais de um terço a mais do que isso.
Trate os 12% como uma estimativa aproximada, no entanto. Roose disse "cerca de 12%". A um preço de US$ 1,5 trilhão, cada ponto percentual para cima ou para baixo altera o valor da participação em US$ 15 bilhões.
O colchão de segurança está sobre um negócio em crescimento
O ponto mais amplo de Roose era que o Google está "preso entre muitas coisas no momento", e é fácil entender por quê: ele licencia sua tecnologia, vende capacidade de computação (compute) e chips, e constrói seus próprios modelos para competir.
No entanto, a Alphabet não precisa que a Anthropic a salve, e os analistas esperam que seus lucros continuem subindo…
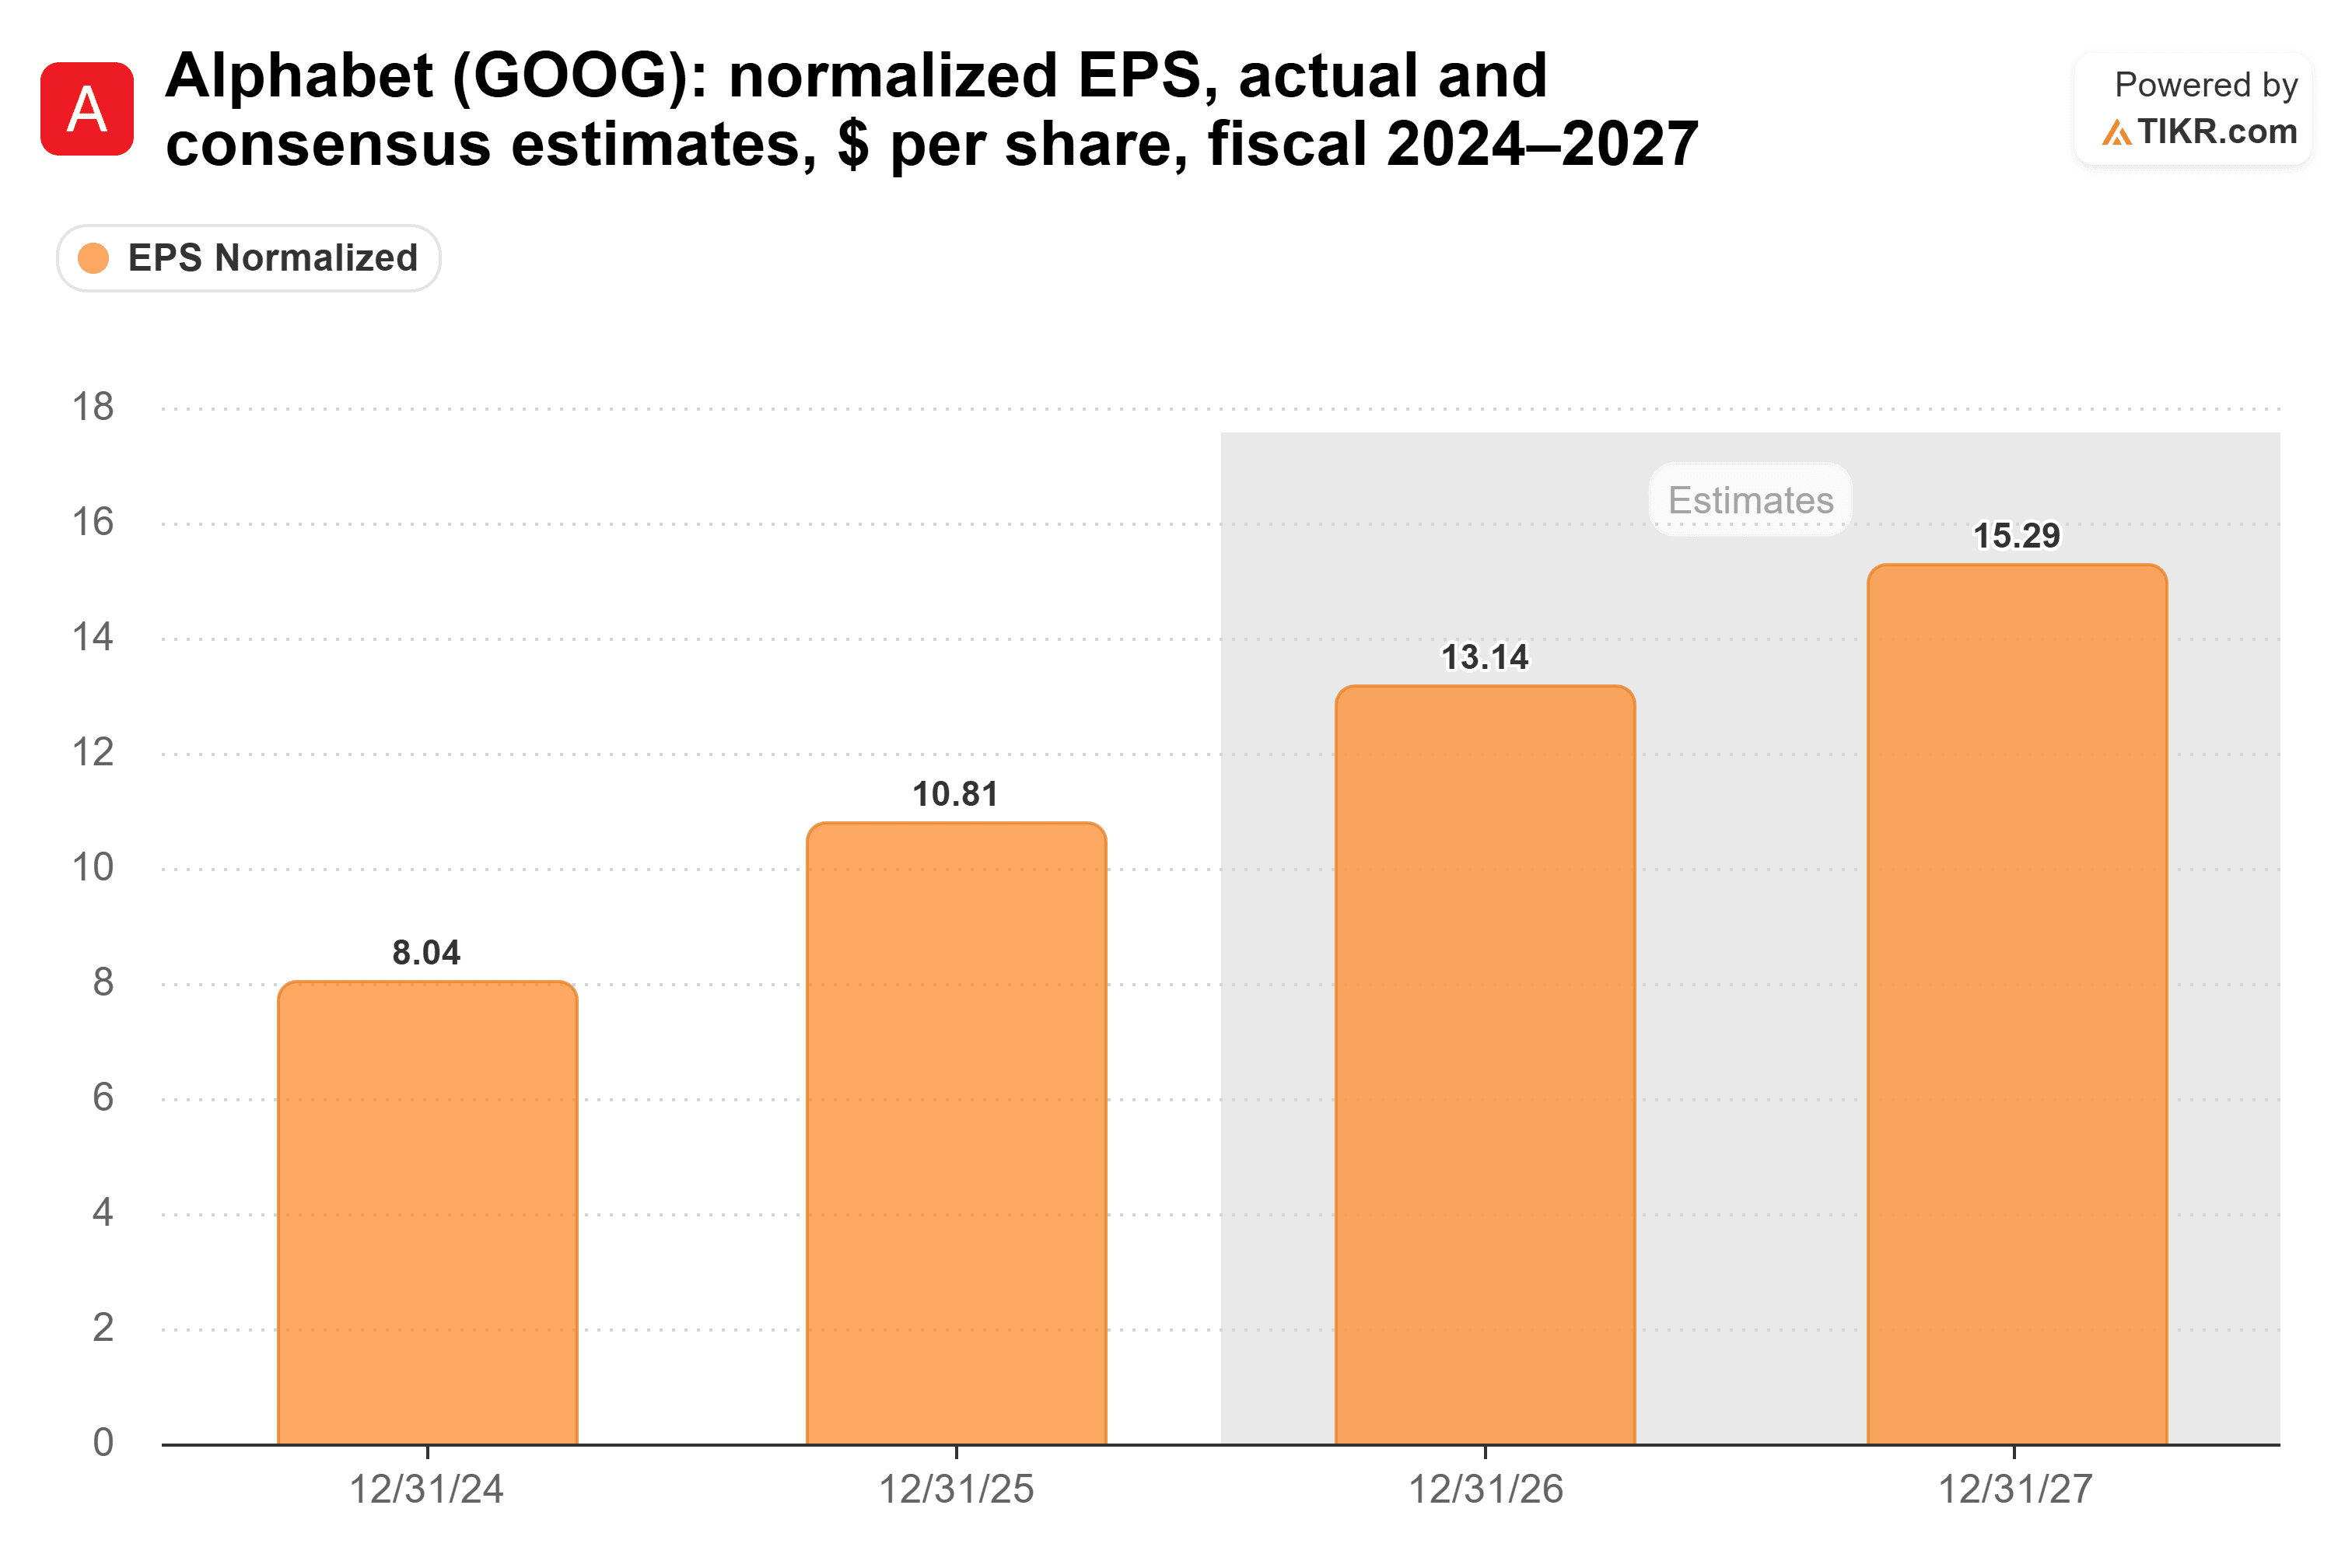
O EPS foi de US$ 10,81 em 2025, e os analistas esperam US$ 15,29 em 2027. Isso representa um crescimento de cerca de 19% ao ano. Um IPO mais barato da Anthropic não muda o que a Busca, o YouTube e a Nuvem (Cloud) lucram.
O mercado também não está pagando um preço exagerado por esse crescimento…
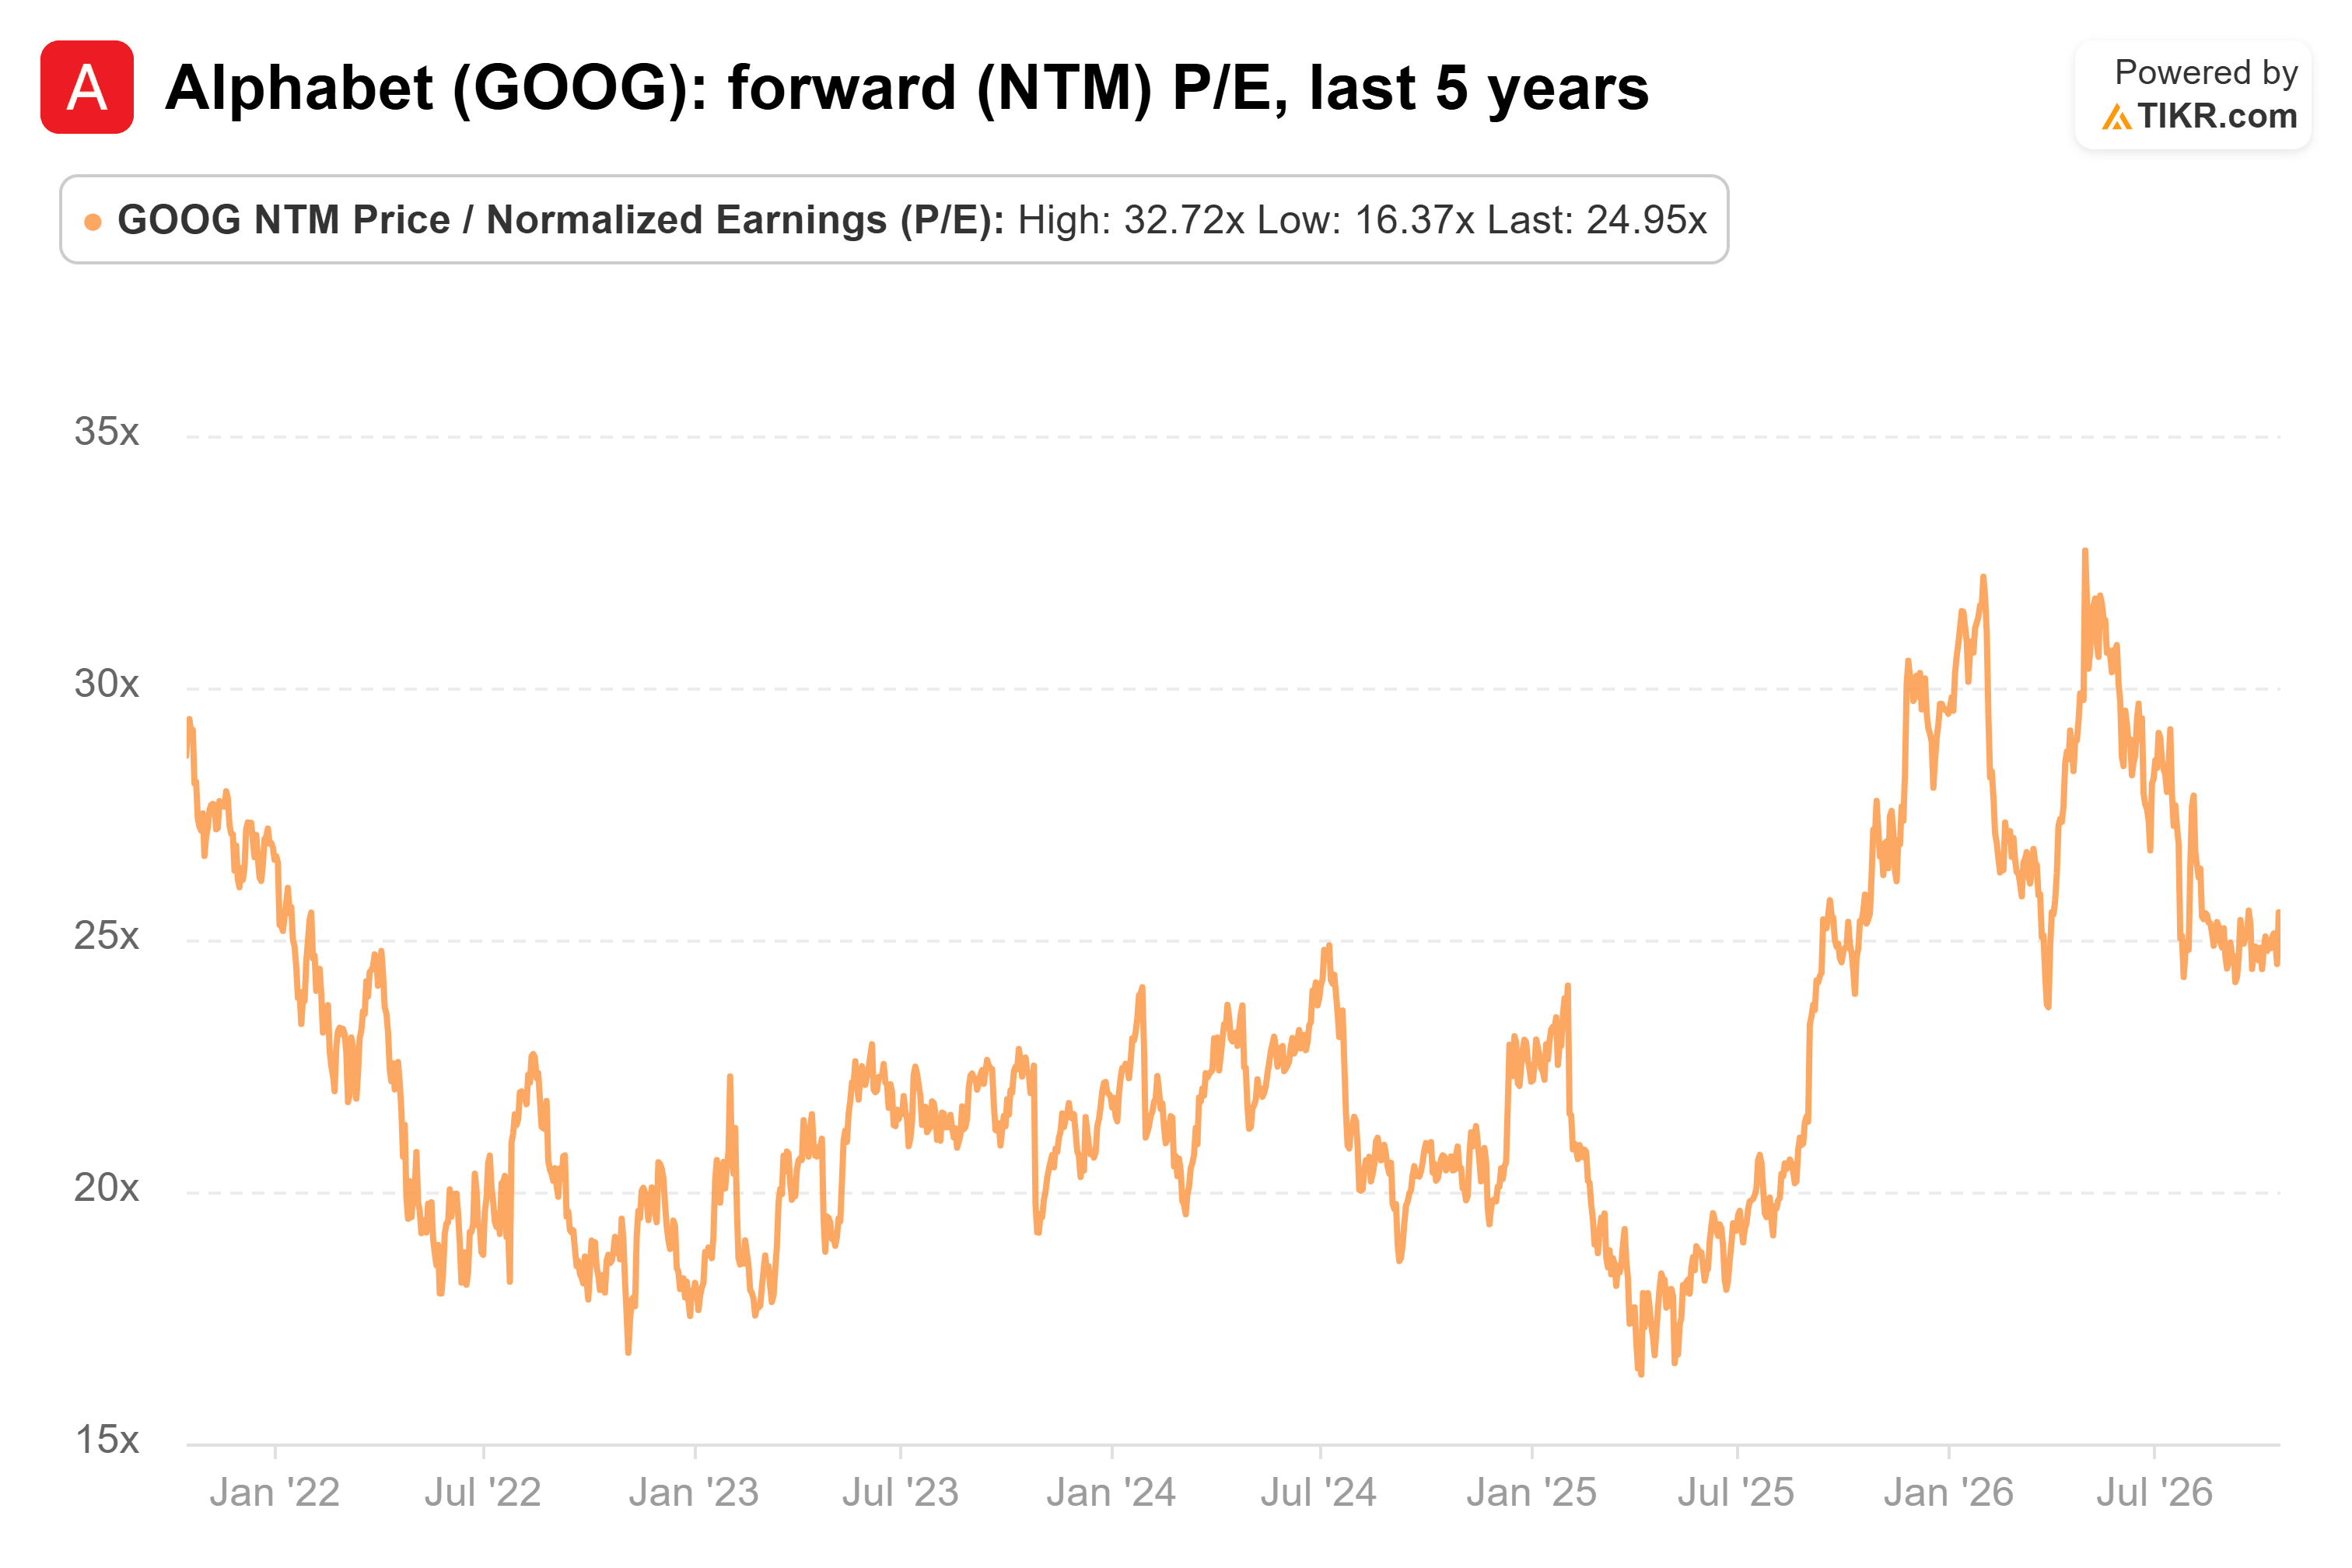
A Alphabet é negociada a 25x os lucros futuros, um pouco acima de sua média de cinco anos de 22,6x, mas bem abaixo dos 32,7x que atingiu em 30 de abril. Portanto, você está pagando um múltiplo bastante comum pelos lucros próprios da Alphabet e ainda recebe uma participação avaliada em cerca de US$ 180 bilhões por cima.
A conta de computação é a maior exposição
O preço do IPO não é onde a Alphabet está mais exposta. É seu negócio de computação (compute) com a Anthropic. A Anthropic compra capacidade de computação do Google Cloud e da Amazon (AMZN), seu outro apoiador do setor de big tech. Isso significa que o crescimento da Anthropic alimenta a receita da nuvem do Google.
É por isso que a taxa de crescimento me preocupa mais do que a avaliação. O co-apresentador de Kantrowitz observou que a Anthropic precisaria acelerar novamente para atingir os números de receita que os rumores de US$ 2 trilhões pressupunham. Se isso não acontecer, e isso é pura especulação, a Anthropic poderia acabar gastando menos com computação do que a Alphabet planejava.
A Alphabet ficará bem
Mesmo a US$ 1,5 trilhão, o IPO da Anthropic deixa a Alphabet com uma participação avaliada em cerca de US$ 180 bilhões, mantida por uma empresa cujos lucros os analistas esperam que cresçam na casa dos 20% altos. Para os acionistas da Alphabet, eu chamaria a desvalorização de ruído.
Claro, a Anthropic ainda não divulgou um S-1. Até que o faça, todos os números aqui, incluindo os 12%, são de segunda mão.
Então, quanto vale realmente a ação da Alphabet?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Alphabet poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Alphabet gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não possui posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


