主なポイント
- スーパー マイクロの株価は、収益予想の未達、同社関係者に対する輸出規制関連の起訴、56億ドル規模の株式売却により、過去1年で32%下落している。
- 事業は改善している:2026年度(会計年度)の売上高は78%増の391億ドルに達し、9月期(第1四半期)の暫定売上高は自社の業績見通しを約40億ドル上回った。
- 成長には代償が伴った:2026年度のフリーキャッシュフローは▲70億ドルで、発行済み株式数は依然として増加している。
- 予想PERが7.5倍の水準では、11月3日の決算発表で暫定数値が確定すれば、株価は割安すぎるように見える。
スーパー マイクロ コンピュータ (SMCI) の株価は、同社が9月期(第1四半期)の業績が自社の業績見通しを約40億ドル上回ったと発表したにもかかわらず、過去1年(10月29日終値時点)で32%下落している。
投資家が3度の痛手を被った
始まりは2025年11月、2026年度第1四半期(9月期)の売上高が50億ドルにとどまり、60億~70億ドルという業績見通しを下回った時だった。
12月期(第2四半期)は逆の展開となった:売上高は127億ドルに達したが、1つのデータセンター顧客が売上高の約63%を占め、売上総利益率は6.3%に沈んだ。
そして3月、司法省がスーパー マイクロの関係者3名(共同創業者を含む)を起訴した。検察当局によれば、彼らは約250億ドル相当の米国AI技術を中国に横流ししたという。同社自体は被告として指名されなかったが、株価は3月20日に3分の1の価値を失った。
さらに6月には、スーパー マイクロが56億ドルを調達するため、普通株と強制転換型優先株を売却した。普通株は1株27.50ドルで売り出されたが、これは同社が1年前に40.89ドルで自社株買いを行った直後のことだった(タイミングは最悪だ)。
TIKRはスーパー マイクロ コンピュータについて18人のアナリストを追跡している。「買い」と評価しているのは何人か?
スーパー マイクロ コンピュータの「買い」「中立」「売り」の評価の内訳と、ウォール街の収益・利益予想を一箇所でご覧いただけます。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。スーパー マイクロ コンピュータのアナリスト評価を見る
一方で、事業は大きく改善した
売上総利益率は、12月期(第2四半期)の6.3%から、3月期(第3四半期)には9.9%、6月期(第4四半期)には17.5%へと上昇した。6月期には、エンタープライズ顧客とチャネル顧客が売上高の半分を占めた。
2026年度(会計年度)の売上高は78%増の391億ドルに達し、新規受注は600億ドルを超えた。経営陣は2027年度(会計年度)の売上高を650億~720億ドルと見通している。
CEOのチャールズ・リャンは、顧客構成の変化を評価している:「需要が加速する中、より質の高いエンタープライズ顧客の構成により収益性を改善しています」。
それでも、6月期の利益率には一時的な項目や後続四半期にずれ込んだ取引が寄与しており、17.5%が新しい基準値となるわけではない。
そして10月20日のアップデートが発表された:9月期(第1四半期)の売上高見込みは185億~195億ドル。これは前年同期の約4倍であり、アナリスト予想の152.3億ドルを大きく上回る。見込み売上総利益率12.0%~12.5%も、業績見通しを上回った。
では通年ではどうか? アナリストは2027年度(会計年度)の売上高を700.0億ドルと予想しており、経営陣の示す範囲の上限近くにある。
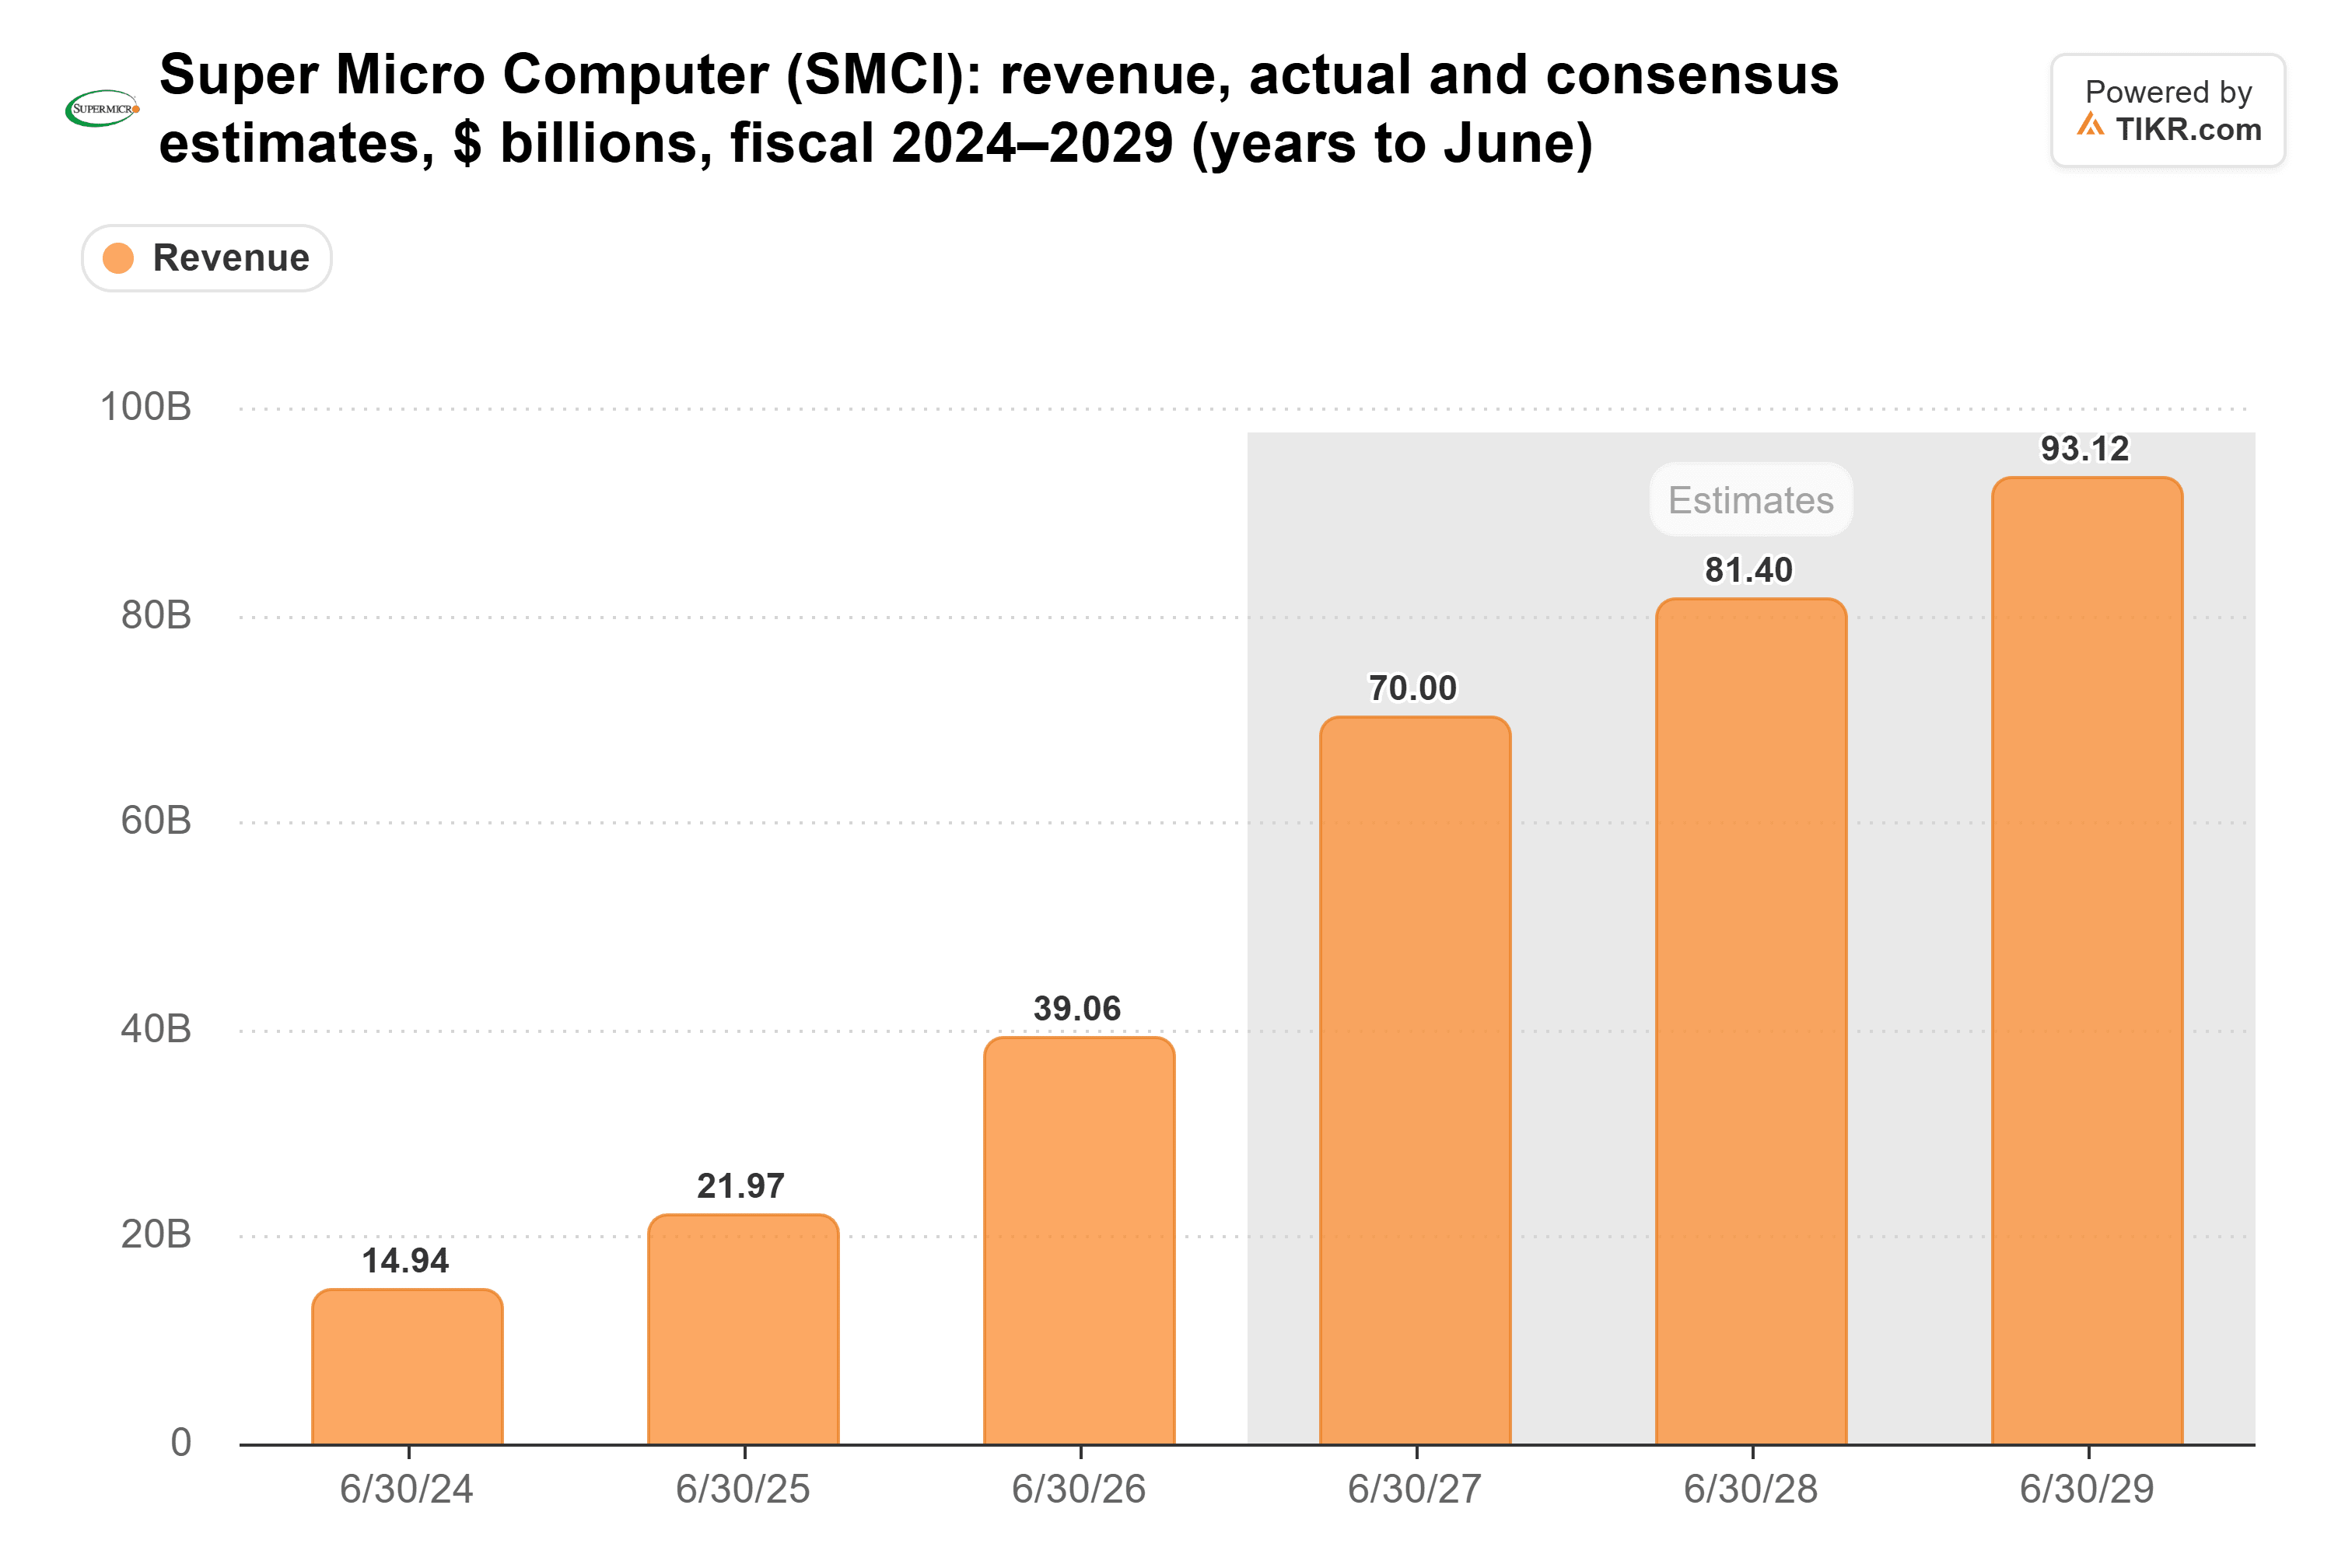
(6月期の利益率の一部は一時的な項目と後続四半期にずれ込んだ取引によるものであり、17.5%が新しい基準値となるわけではない。)
株主が成長の代償を払った
これほど急速な成長はキャッシュを食いつぶす:2026年度(会計年度)のフリーキャッシュフローは▲70億ドルだった。希薄化も新しい問題ではない。発行済み株式数は増資のずっと前から増加傾向にあった…
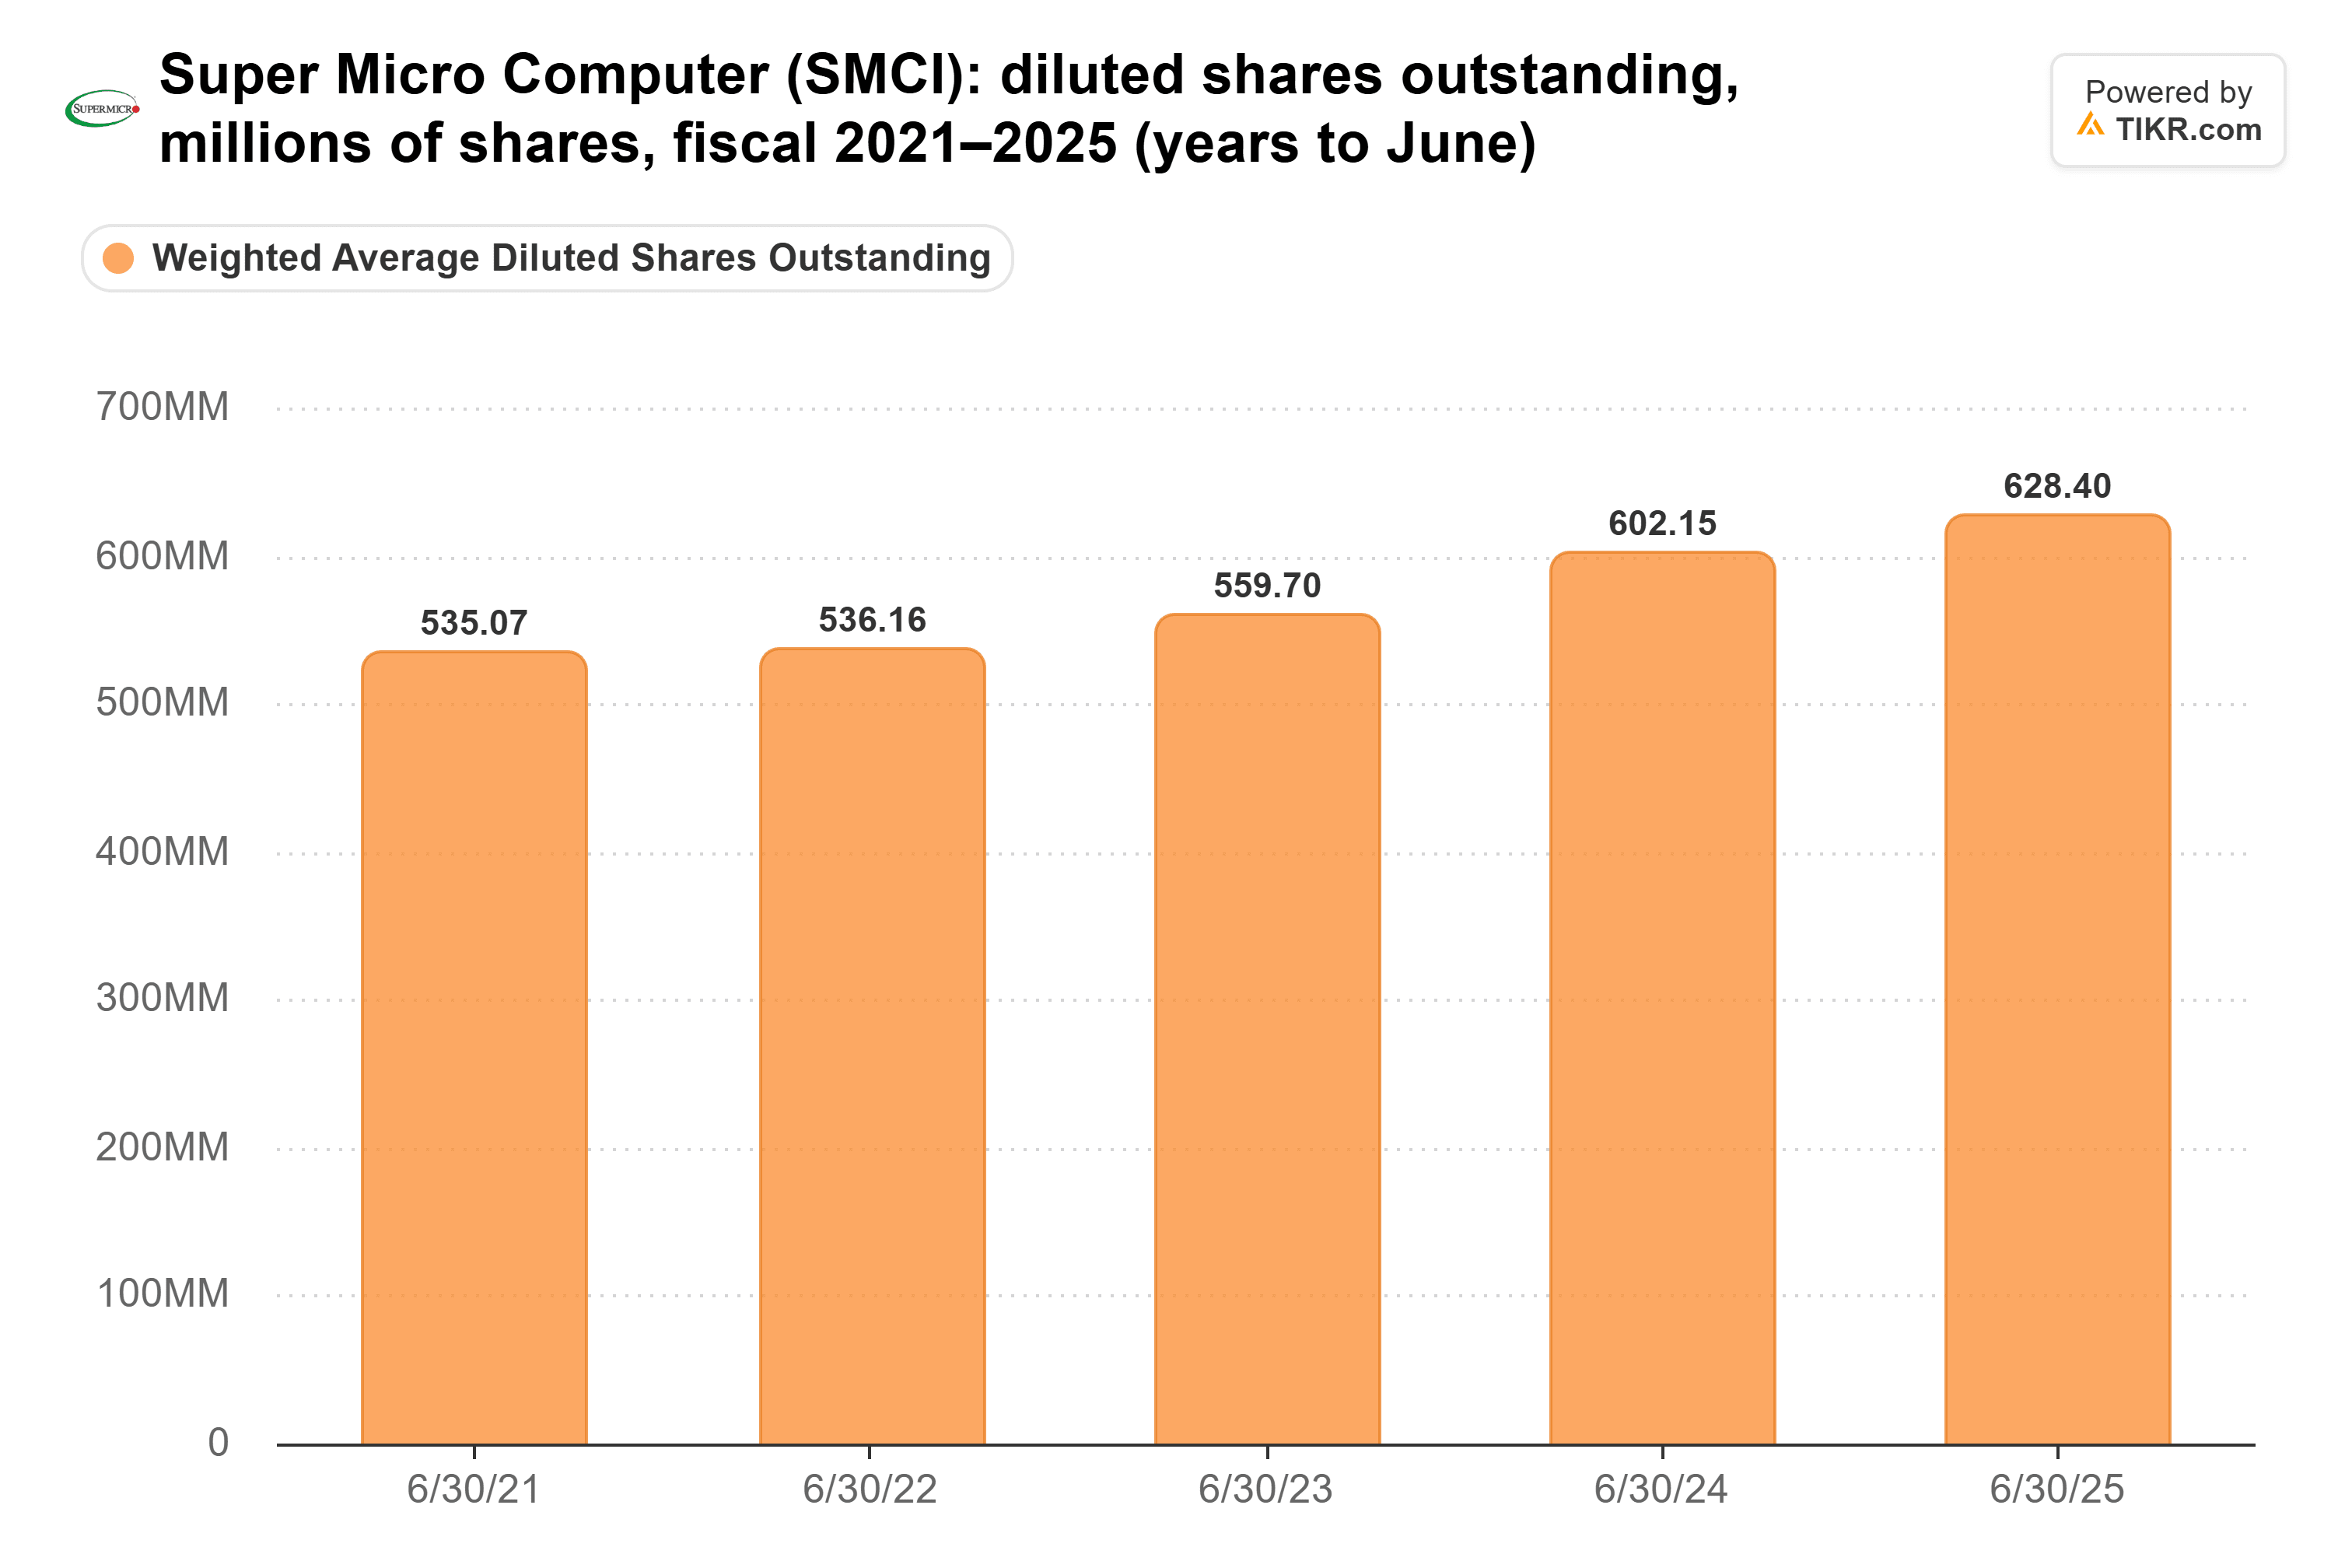
その数は依然として増加している:2026年度(会計年度)は6億9700万株、9月期(第1四半期)の見込みは7億4500万株だ。
また、法的な懸念材料も払拭されていない。8月、取締役会主導の調査は、現在の上級管理職が疑惑の計画を知っていた証拠はないと結論づけた。しかし、元請負業者が10月8日に有罪を認め、共同創業者のウォーリー・リャウの裁判は2027年3月に開始される予定だ。
割安な理由はあるが、それでも割安すぎる
これらすべてが、スーパー マイクロの予想PERを7.5倍という水準に押し下げている。これは過去5年間の平均14.7倍のほぼ半分だ。
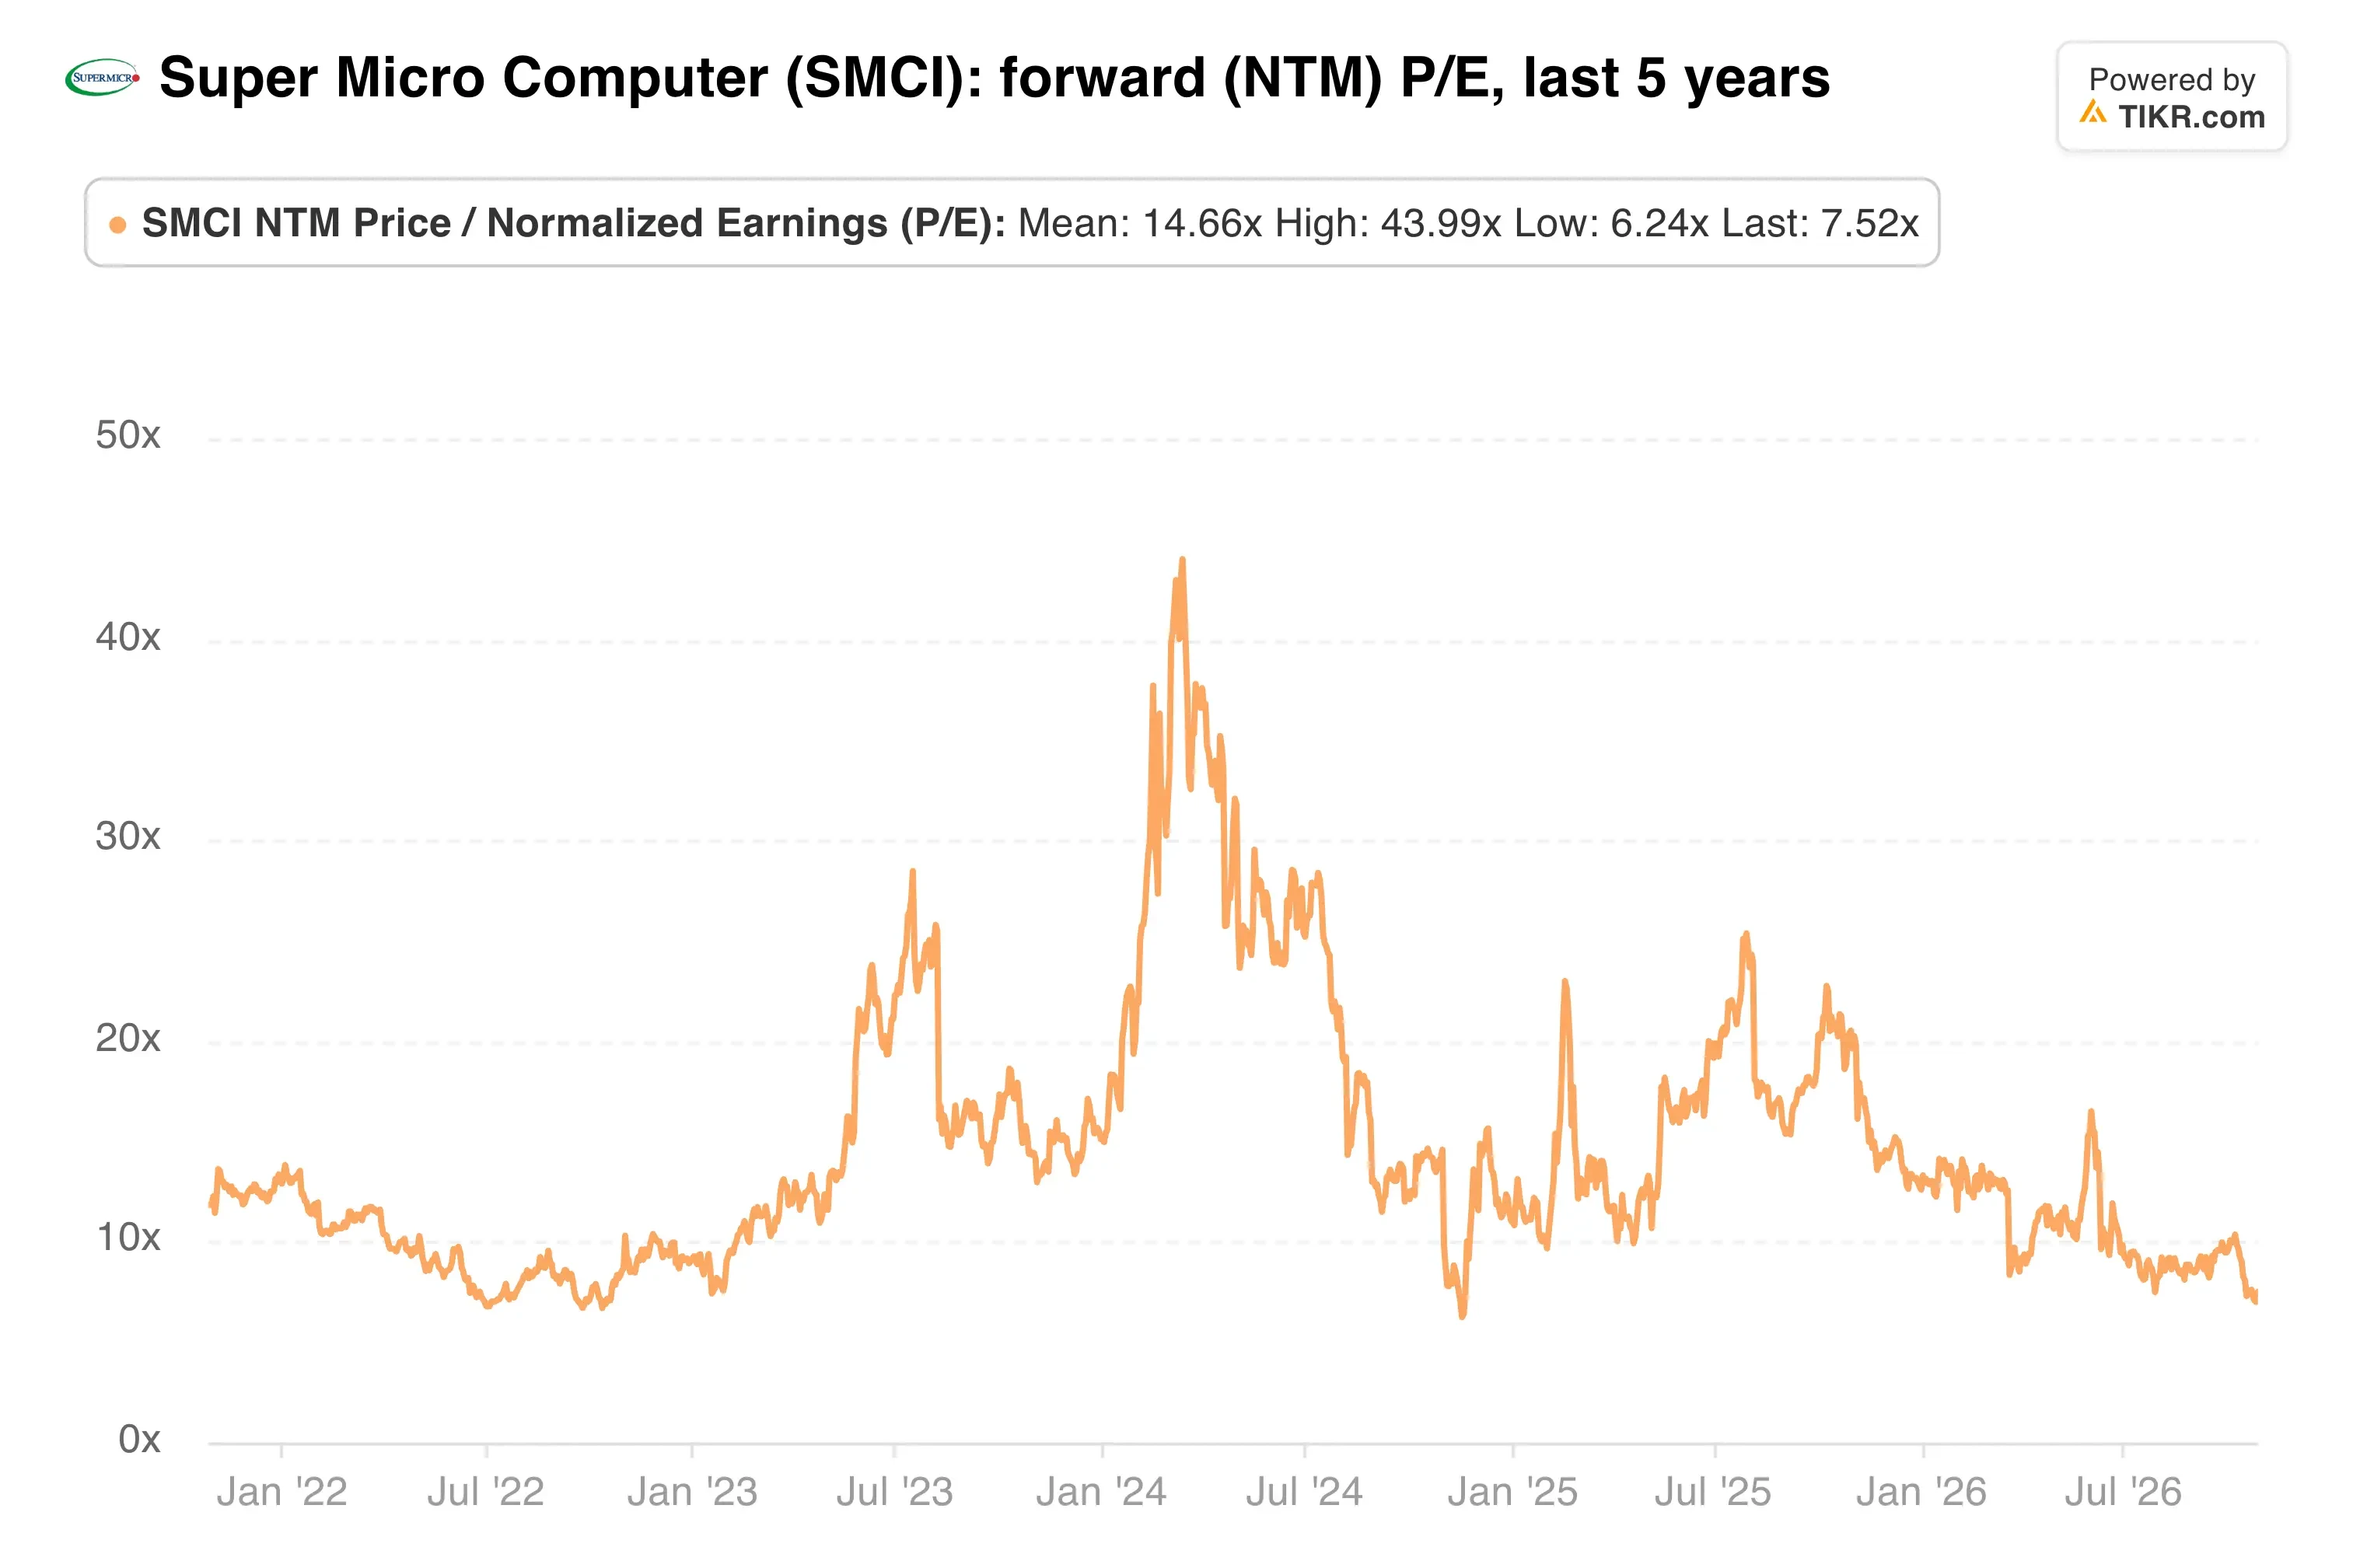
それでもアナリストは、2027年度(会計年度)の調整後1株当たり利益(EPS)が29%増の4.67ドルになると予想している。コンセンサス・ターゲット価格の43ドルは、10月29日終値から約21%上にある。アンダーパフォーム評価のBofAでさえ、10月21日にターゲット価格を38ドルに引き上げた。
市場は次の爆弾の発生を織り込みながらも、売上高は業績見通しを大きく上回るペースで伸びている。この価格なら、私は買い増しするだろう。
次のチェックポイントは11月3日、スーパー マイクロが9月期(第1四半期)の最終業績を発表する時だ。最終数値が暫定範囲内に収まるかどうか、そして営業キャッシュフローがプラスになるかどうかに注目したい。
もちろん、新たな法的なニュースや、今月のようなAI支出への懸念が再燃すれば、この割引幅は急速に拡大する可能性がある。
では、スーパー マイクロの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、スーパー マイクロがどの程度の価値を持つ可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自の事業見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!