主なポイント
- カムコは10月27日に4.2%上昇して82ドルとなったが、10月30日の決算発表を前に52週高値からは依然として39%下落している。
- 第2四半期の調整後1株当たり利益(EPS)は0.18ドルで、コンセンサス予想の0.38ドルを下回った。生産量の減少とウェスティングハウスの損失が響いた。
- 実現価格は1ポンドあたり67.79ドルで、長期契約価格の96.50ドルを下回っている。これは生産の大半が古い契約に基づいて販売されているためだ。
- 予想PERが53.6倍と高水準にある同社株は、生産の回復と高価格での新規契約獲得がなければ、このプレミアムを正当化できない。
ウランのファンダメンタルズは、少なくとも数字の上ではかつてないほど良好に見える。長期契約価格は8月末および9月末に1ポンドあたり96.50ドルを記録し、1996年以降のデータの中で最高の月末水準となった。
カムコ(CCJ)の株主はその恩恵をほとんど感じていない。同社株は10月27日に4.2%上昇して82ドルで取引を終えたものの、6ヶ月間では33.1%下落しており、52週高値の135ドルからは39%も下がった水準にある。
この乖離が、今週金曜日に発表される第3四半期決算に向けたストーリーの全てだ。燃料サイクルは引き続き逼迫している一方で、カムコ自身の業績は予想を下回り続けている。
原因が明確な不振四半期
第2四半期は厳しいものだった。ここでの会社の数値はすべてカナダドル建てである。
- 売上高は7%減少し8億1400万ドルとなった。
- 純利益は92%減少し2500万ドルとなった。
- 調整後EPSは0.18ドルで、コンセンサス予想の0.38ドルを下回った。
損害の大部分は2つの要因によるものだ。マッカーサーリバー/キーレイクおよびシガーレイクでの生産量(100%ベース)は、洪水がサスカチュワン州北部の供給ルートを混乱させたため、770万ポンドから620万ポンドに減少した。
さらに、ウェスティングハウスはカムコの持分ベースで1000万ドルの損失を計上し、1年前の1億2600万ドルの利益から一転した。
ティム・ギッツェルCEOは決算リリースで冷静にこれを説明し、この四半期を「通常の四半期ごとの変動」と表現した。
四半期ごとの利益の推移は、この変動がいかに不規則であるかを示している:
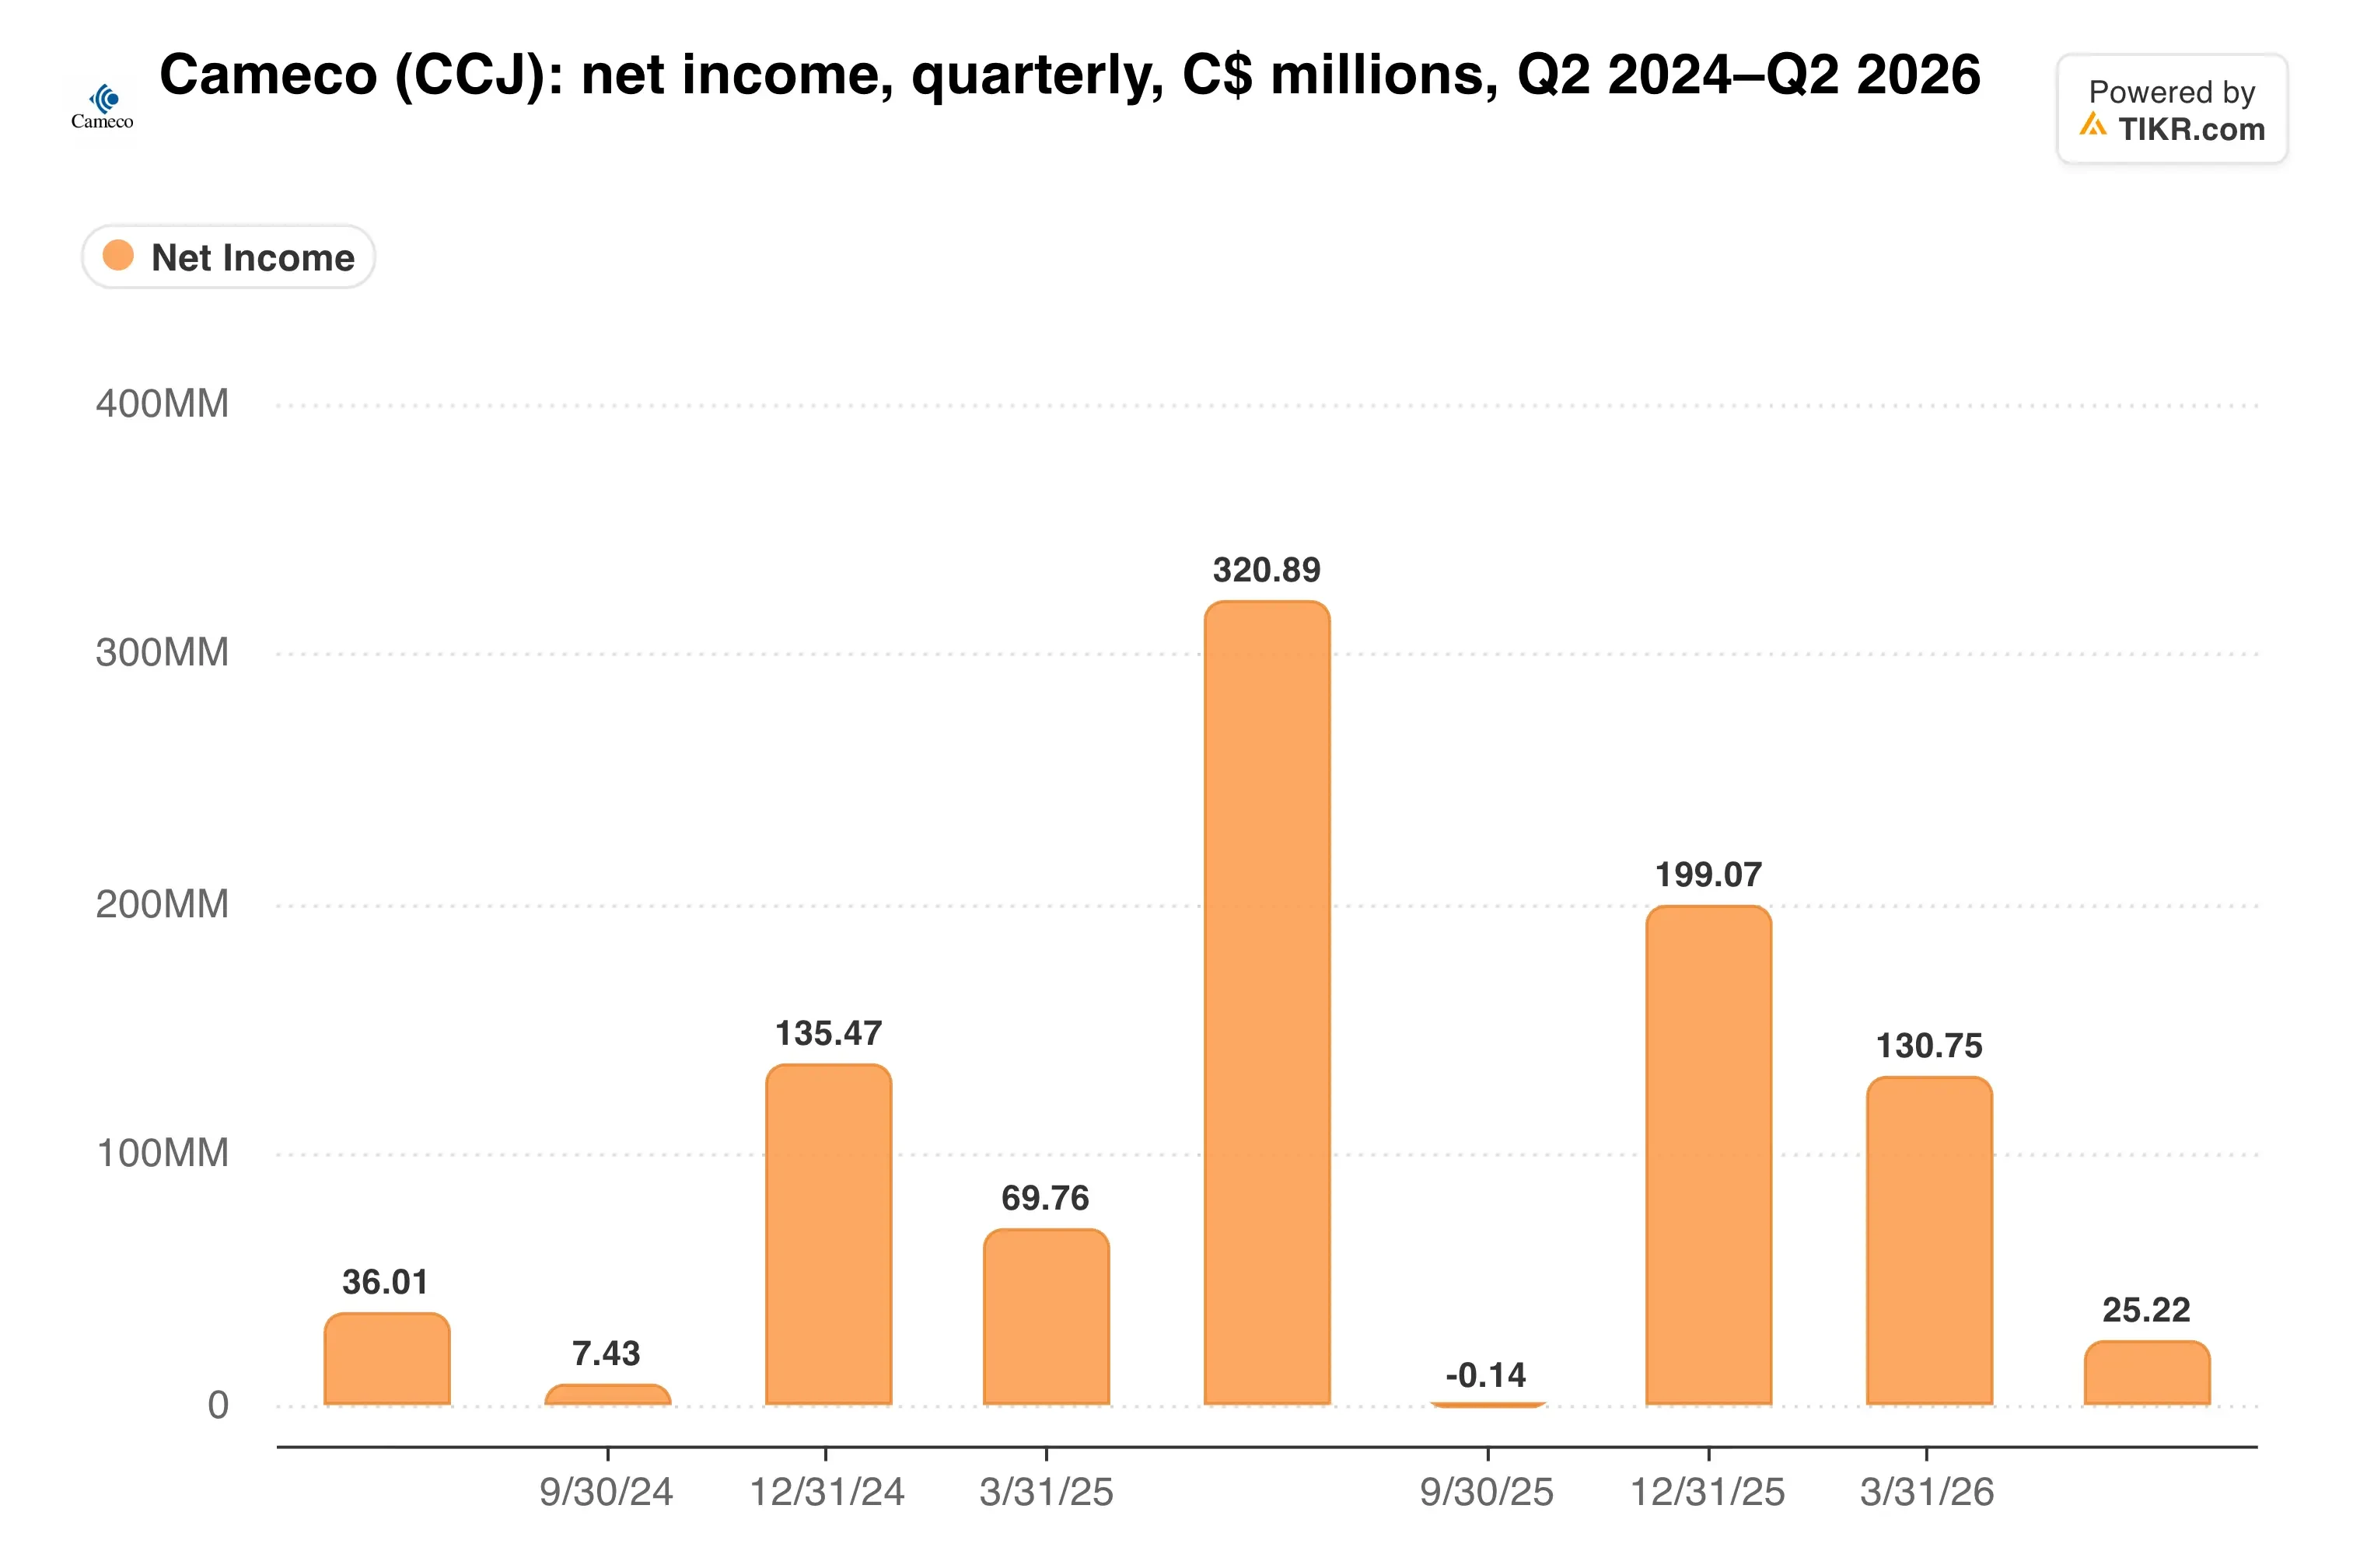
投資家は不規則さには耐えられる。彼らが求めているのは、一時的な落ち込みであるという証拠であり、年間生産計画が変更されていないことが経営陣の主な回答だ。
契約価格が市場に遅れをとる
カムコは第2四半期にウランを1ポンドあたり平均67.79ドルの実現価格で販売した。これは前年同期比で18%上昇したが、長期契約価格を大きく下回る水準だ。
この差は意図的なものだ。生産の大半は長期契約に基づいて移動し、今後5年間で年間平均2800万ポンド以上の引き渡しが約束されているため、価格上昇が損益計算書に反映されるのは遅くなる。
一方、カムコは燃料サイクルへのエクスポージャーを拡大し続けている。9月には、グローバル・レーザー・エンリッチメント(GLE)が計画するケンタッキー州の工場からの将来の全生産高を買い取る独占契約を締結した(カムコはGLEの49%を所有)。また、ウェスティングハウスは7月に米国でのIPOに向けて非公開で申請を行った。
アナリストは、価格改定は徐々に進むと予想している:

コンセンサス予想では、今後2年間で年間約7.7%の売上高成長が見込まれており、これは現在の契約価格水準を考えると控えめに見える。
TIKRはカムコについて21人のアナリストを追跡している。「買い」と評価しているのは何人か?
カムコの買い、保有、売りの評価の内訳と、ウォールストリートの売上高・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用してこのような銘柄を調査している。カムコのアナリスト評価を見る
忍耐にプレミアムを支払う
カムコの株価は、予想PERが53.6倍、予想EV/EBITDAが22.7倍で取引されている。これは、今後2年間でEBITDAが年間約2.4%成長すると予想されているビジネスに対して、成長株並みの倍率を付けていることになる。
競合他社は依然として資金調達を模索している。ネクスジェン・エナジー(NXE)はカナダのウラン事業に約10億ドルを求め、BHP(BHP)との協議を行っている。一方、カムコはすでに大規模な生産を行っており、純負債はわずか7700万ドルに過ぎない。
では、現在の倍率は過去の水準と比較してどの位置にあるのか?

私の見解:特にウェスティングハウスが赤字を計上し、シガーレイクの操業が7月に一時停止されたことを考えると、この評価額は依然として多くのことを要求している。私はカムコの燃料サイクルにおけるポジションは評価するが、PER53.6倍を支払う前に、生産と契約価格が安定するのを見たい。
10月30日には、3つの点に注目してほしい:サスカチュワン州の鉱山における生産回復、ウェスティングハウスの貢献度、そして現在の価格水準に近い新規長期契約の締結だ。
では、カムコ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、カムコの潜在的な価値を確認できる。ウォールストリートのコンセンサス予想から始めることも、自分自身のビジネス見通しを反映させて入力値を調整することも可能だ。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを提供することを意図したものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!