主なポイント
- AppLovinは現在$263で取引されており、52週高値から64%下落しており、11月4日の第3四半期決算発表を控えている。
- 第2四半期の売上高は53%増の19.2億ドルとなったが、コンセンサスを下回り、業績見通しの中間値も市場予想を下回った。
- 第3四半期の中間値は、前期比7.8%の成長を意味し、第2四半期のペースの約2倍となる。
- 予想PER14.2倍の株価は、進行中のSEC調査と証券集団訴訟を織り込んでいる。
AppLovin (APP) の株価は現在、成長ストーリーが壊れた企業のように取引されている。しかし、その数字は異なる物語を語っている。
同株は10月27日に$263で取引を終え、3ヶ月間で36.3%下落し、52週高値の$738からは64%下落した。現在の株価は52週安値からわずか$8高い水準にある。
これは、前四半期に売上高を53%成長させ、調整後EBITDAマージンが84%であった企業にとっては深刻な割安評価である。しかし、市場には特定の不満があり、11月4日の決算発表がそれを裏付けるか、それとも払拭するかが明らかになる。
小さなミス、大きな代償
第2四半期のミスは誤差の範囲だった。売上高は53%増の19.2億ドルとなり、約19.4億ドルのコンセンサスをわずかに下回った。希薄化後EPSは$3.76で予想通りだった。
業績見通しがより大きなダメージを与えた。AppLovinは第3四半期の売上高を20.55億ドルから20.85億ドルと予想し、中間値は20.8億ドルの市場予想を下回った。
決算発表後、株価は17%下落し、BofAは翌週に同株をニュートラルに格下げした。
経営陣はその原因について率直に説明した。四半期におけるモデルの有意な改善が通常よりも軽微であったため、前期比成長率は約4%に減速したという。
この減速は容易に確認できる:
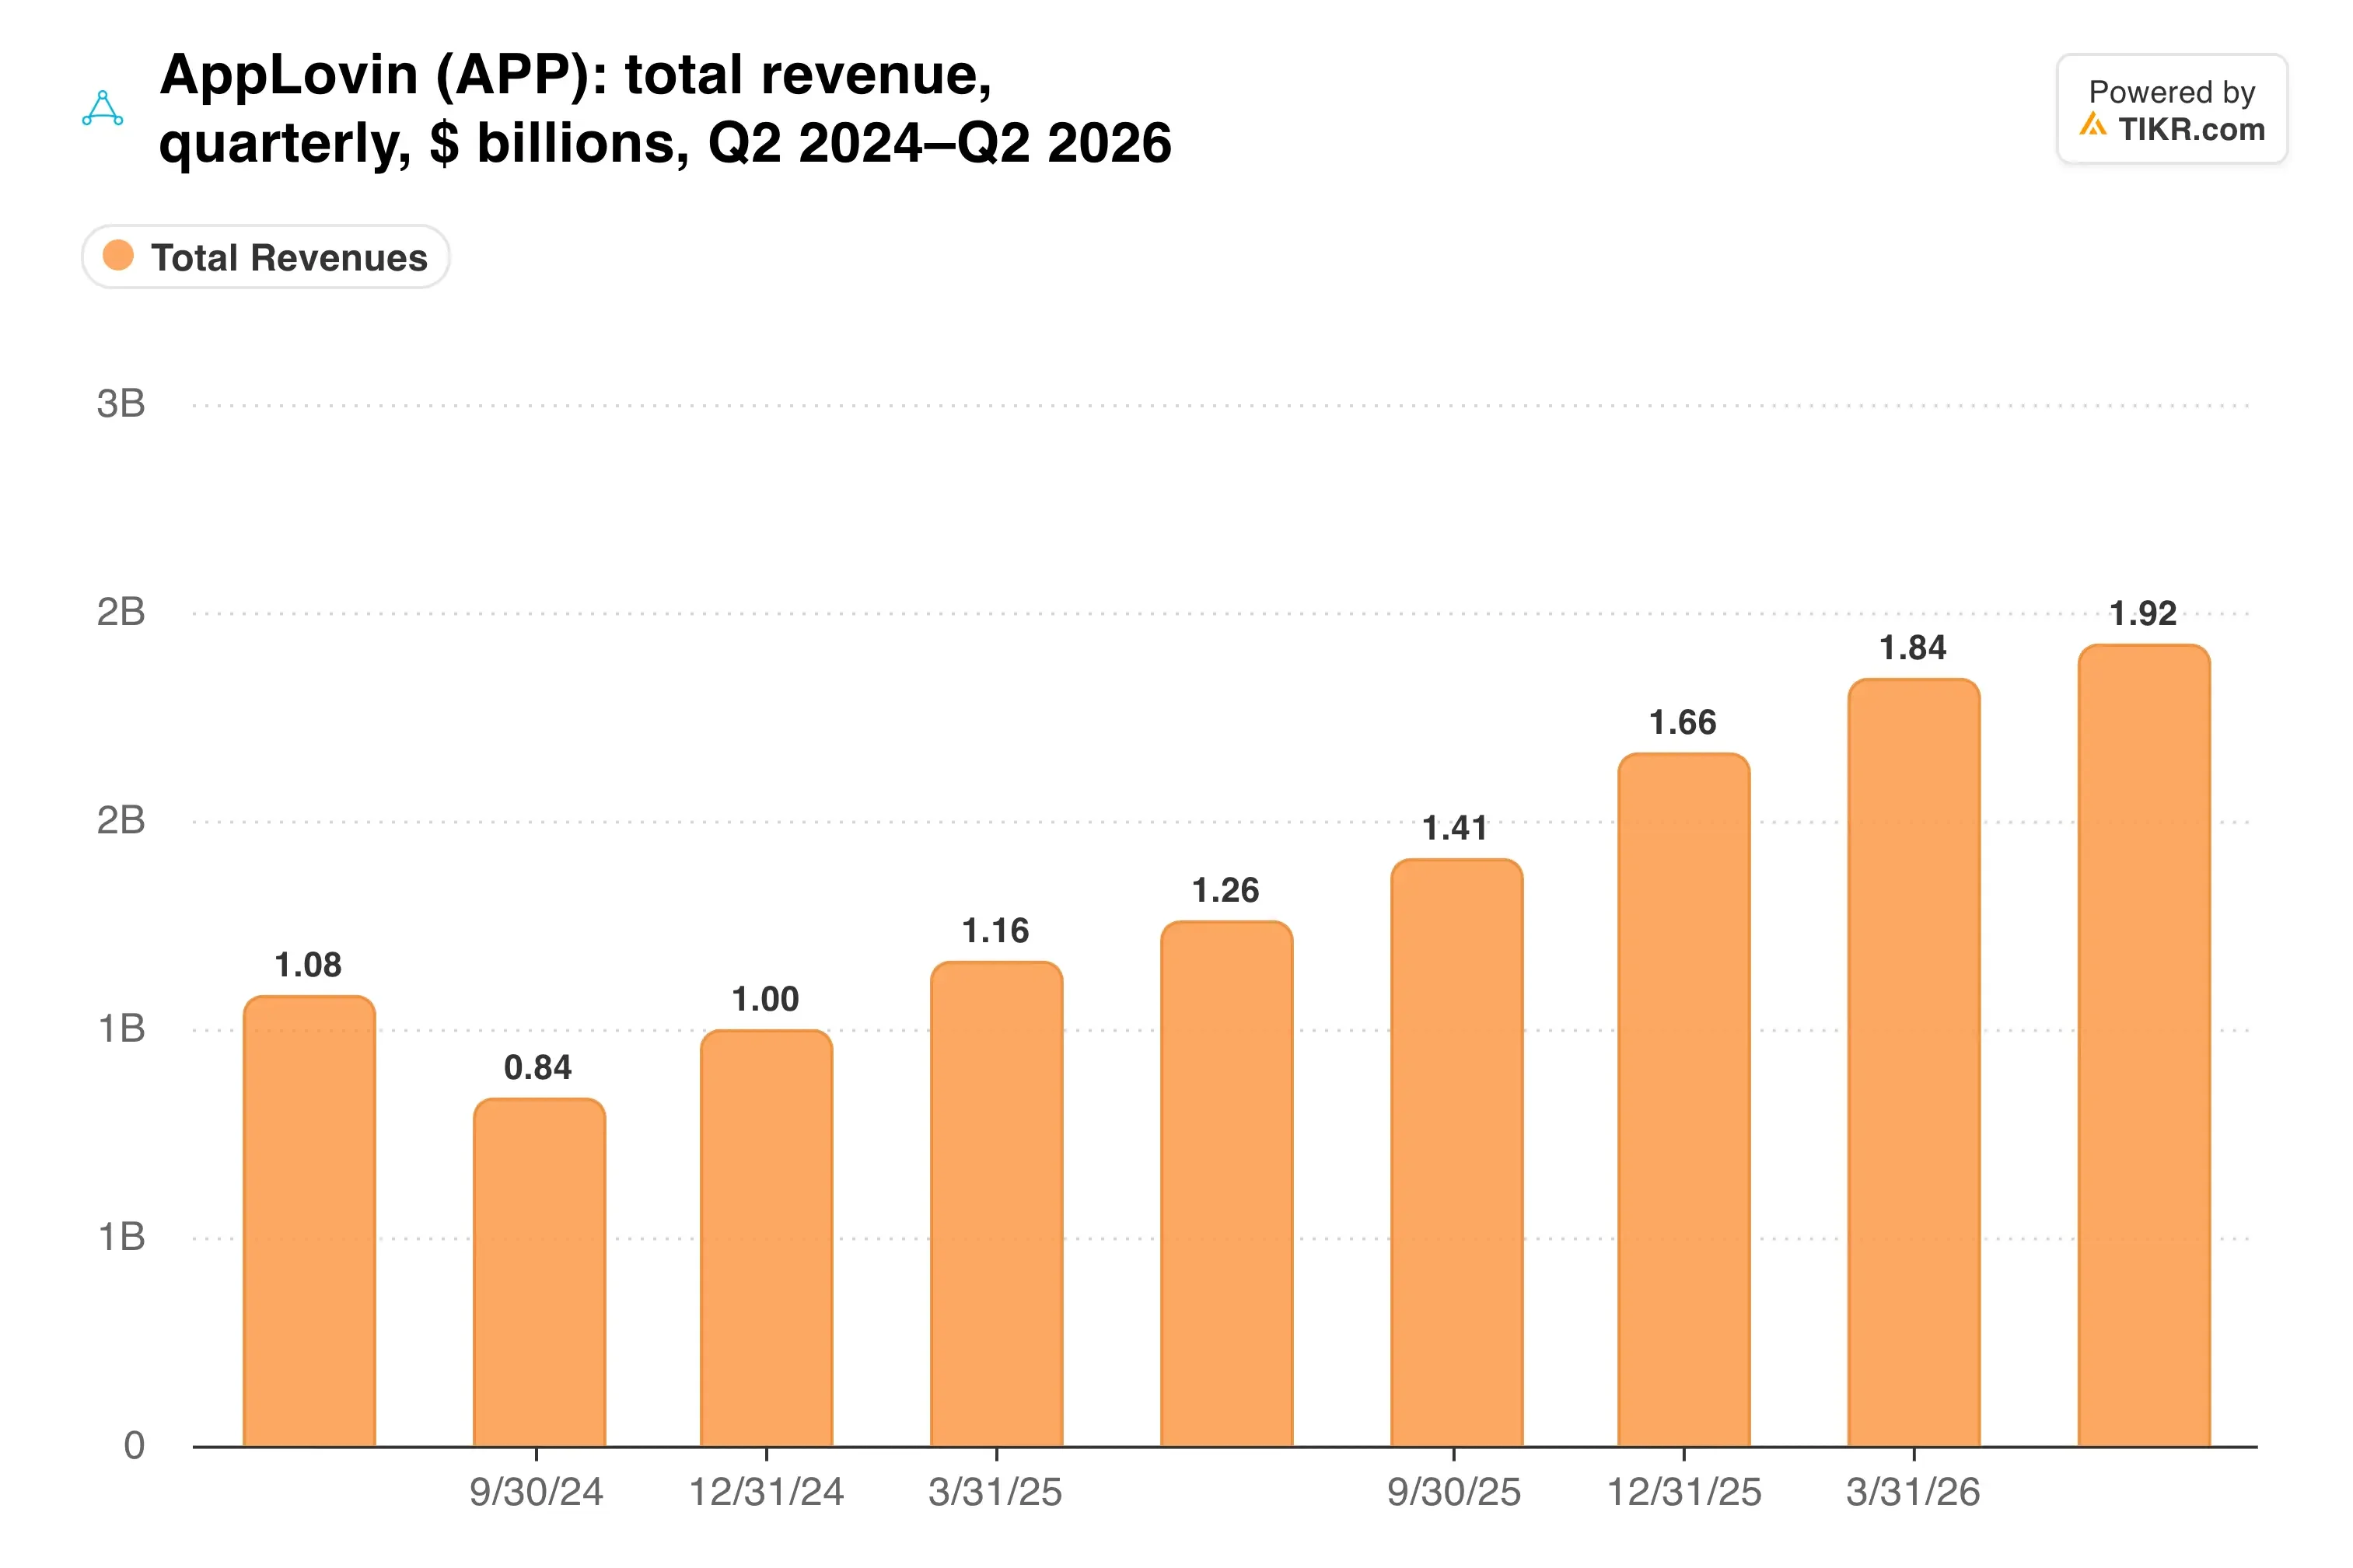
四半期のトレンドは依然として上向きを示している。投資家が知りたいのは、その傾斜が再び急勾配になることができるかどうかである。
モデルこそが製品
AppLovinのすべては、その広告エンジンを通じて運営されている。モデルが改善されると、広告主はより良いリターンを得て、より多くの支出を行うため、売上高はリリースに連動した段階的に動く。
このため、第3四半期の業績見通しは一見したよりも興味深いものとなる。20.7億ドルの中間値は、前期比7.8%の成長を意味し、第2四半期のペースの約2倍となる。
経営陣はまた、次のモデルのステップアップは四半期末直後に実現したと述べた。また、業績見通しにはまだ展開されていないリリースは含まれておらず、上方余地を残している。
一方で、キャッシュマシンは決して減速しなかった。

第2四半期のフリーキャッシュフローは8億6300万ドルに達した。AppLovinは同じ四半期に5億5100万ドルを費やし、110万株を自社株買いおよび源泉徴収した。
TIKRはAppLovinについて33人のアナリストを追跡している。何人が「買い」と言っているのか?
AppLovinの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高および利益予想を一箇所で確認してください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。AppLovinのアナリスト評価を見る
14倍の倍率が意味するもの
AppLovinは予想PER14.2倍、予想EV/EBITDA11.6倍で取引されている。アナリストは今後2年間でEPSが年率38.9%成長するとモデル化している。
これをReddit (RDDT) と比較してみよう。Redditは予想PER16.0倍で取引されており、EBITマージンは28.2%で、AppLovinの77.4%に対して低い。市場は、収益性の低い広告事業に対してより高い対価を支払っている。
実際、倍率はどれだけ下落したのか?

この割引には理由がある。AppLovinのデータ収集慣行に関するSECの調査は依然として進行中であり、証券集団訴訟では、同社がモデルの改善の安定性を過大評価したと主張している。また、トレーニングのための計算コストの上昇も第2四半期のマージンを圧迫した。
私の見解:PER14.2倍では、投資家はAppLovinを、モデルの向上が永久に停滞したかのように評価している。前期比7.8%成長の示唆は強気派に公平な機会を与えるが、規制上のプレッシャーはポジションサイズを控えめにすることを主張している。
11月4日、重要な数字は売上高が20.7億ドルの中間値に対してどうなるかである。第4四半期の業績見通しが前期比高1桁の成長を維持するならば、モデルの改善ペースが戻ったことを示すだろう。
では、AppLovinの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの仮定を入力するだけで、AppLovinがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!