主なポイント
- デル株は2026年に299%上昇し、記録的なAIサーバー受注と950億ドルのバックログをもたらした2回の決算発表後に急騰した。
- 業績はその上昇の多くを正当化している:デルは通期の売上高見通しを690億ドル引き上げて1,920億ドルとした。
- バークレイズは、メモリ価格の上昇がデルの成長の多くを牽引していると主張するが、スーパーマイクロの大幅に強い予備的な四半期業績は、AIサーバー需要が持続していることを示唆している。
- 予想PER17倍の水準では、11月末の決算でフリーキャッシュフローが利益に追いつくことが示されなければ、追加購入する価値はない。
デル・テクノロジーズ(DELL)の株価は、火曜日の終値までに2026年で299%上昇しており、その上昇の大部分は企業業績によるものだ。
また、9月18日の高値からは16%下落しており、格下げがその成長の真の要因に疑問を投げかけた。では、ここで利益確定すべきか、それとも追加購入すべきか?
2回の決算が950億ドルのバックログを築いた
デルの5月28日の第1四半期決算が始まりだった。売上高は88%増の438億ドルに跳ね上がり、経営陣は通期の売上高見通しを2月時点の1,380億~1,420億ドルから1,650億~1,690億ドルに引き上げた。
9月1日の第2四半期決算はそれを上回った:
- 売上高58%増の記録的な470億ドル
- 記録的な609億ドルのAIサーバー受注
- 記録的な950億ドルのAIバックログ
- 通期売上高ガイダンスを250億ドル引き上げて1,920億ドルに、AIサーバー売上高は600億ドルから740億ドルへ上方修正
CFOのデビッド・ケネディが9月10日のシティのカンファレンスで述べたように、「需要はP&Lよりも速かった」。
TIKRはデル・テクノロジーズを29人のアナリストが追跡。何人が「買い」と言っているか?
デル・テクノロジーズに対する買い、持ち合い、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。デル・テクノロジーズのアナリスト評価を見る
バークレイズはメモリ価格が要因と指摘
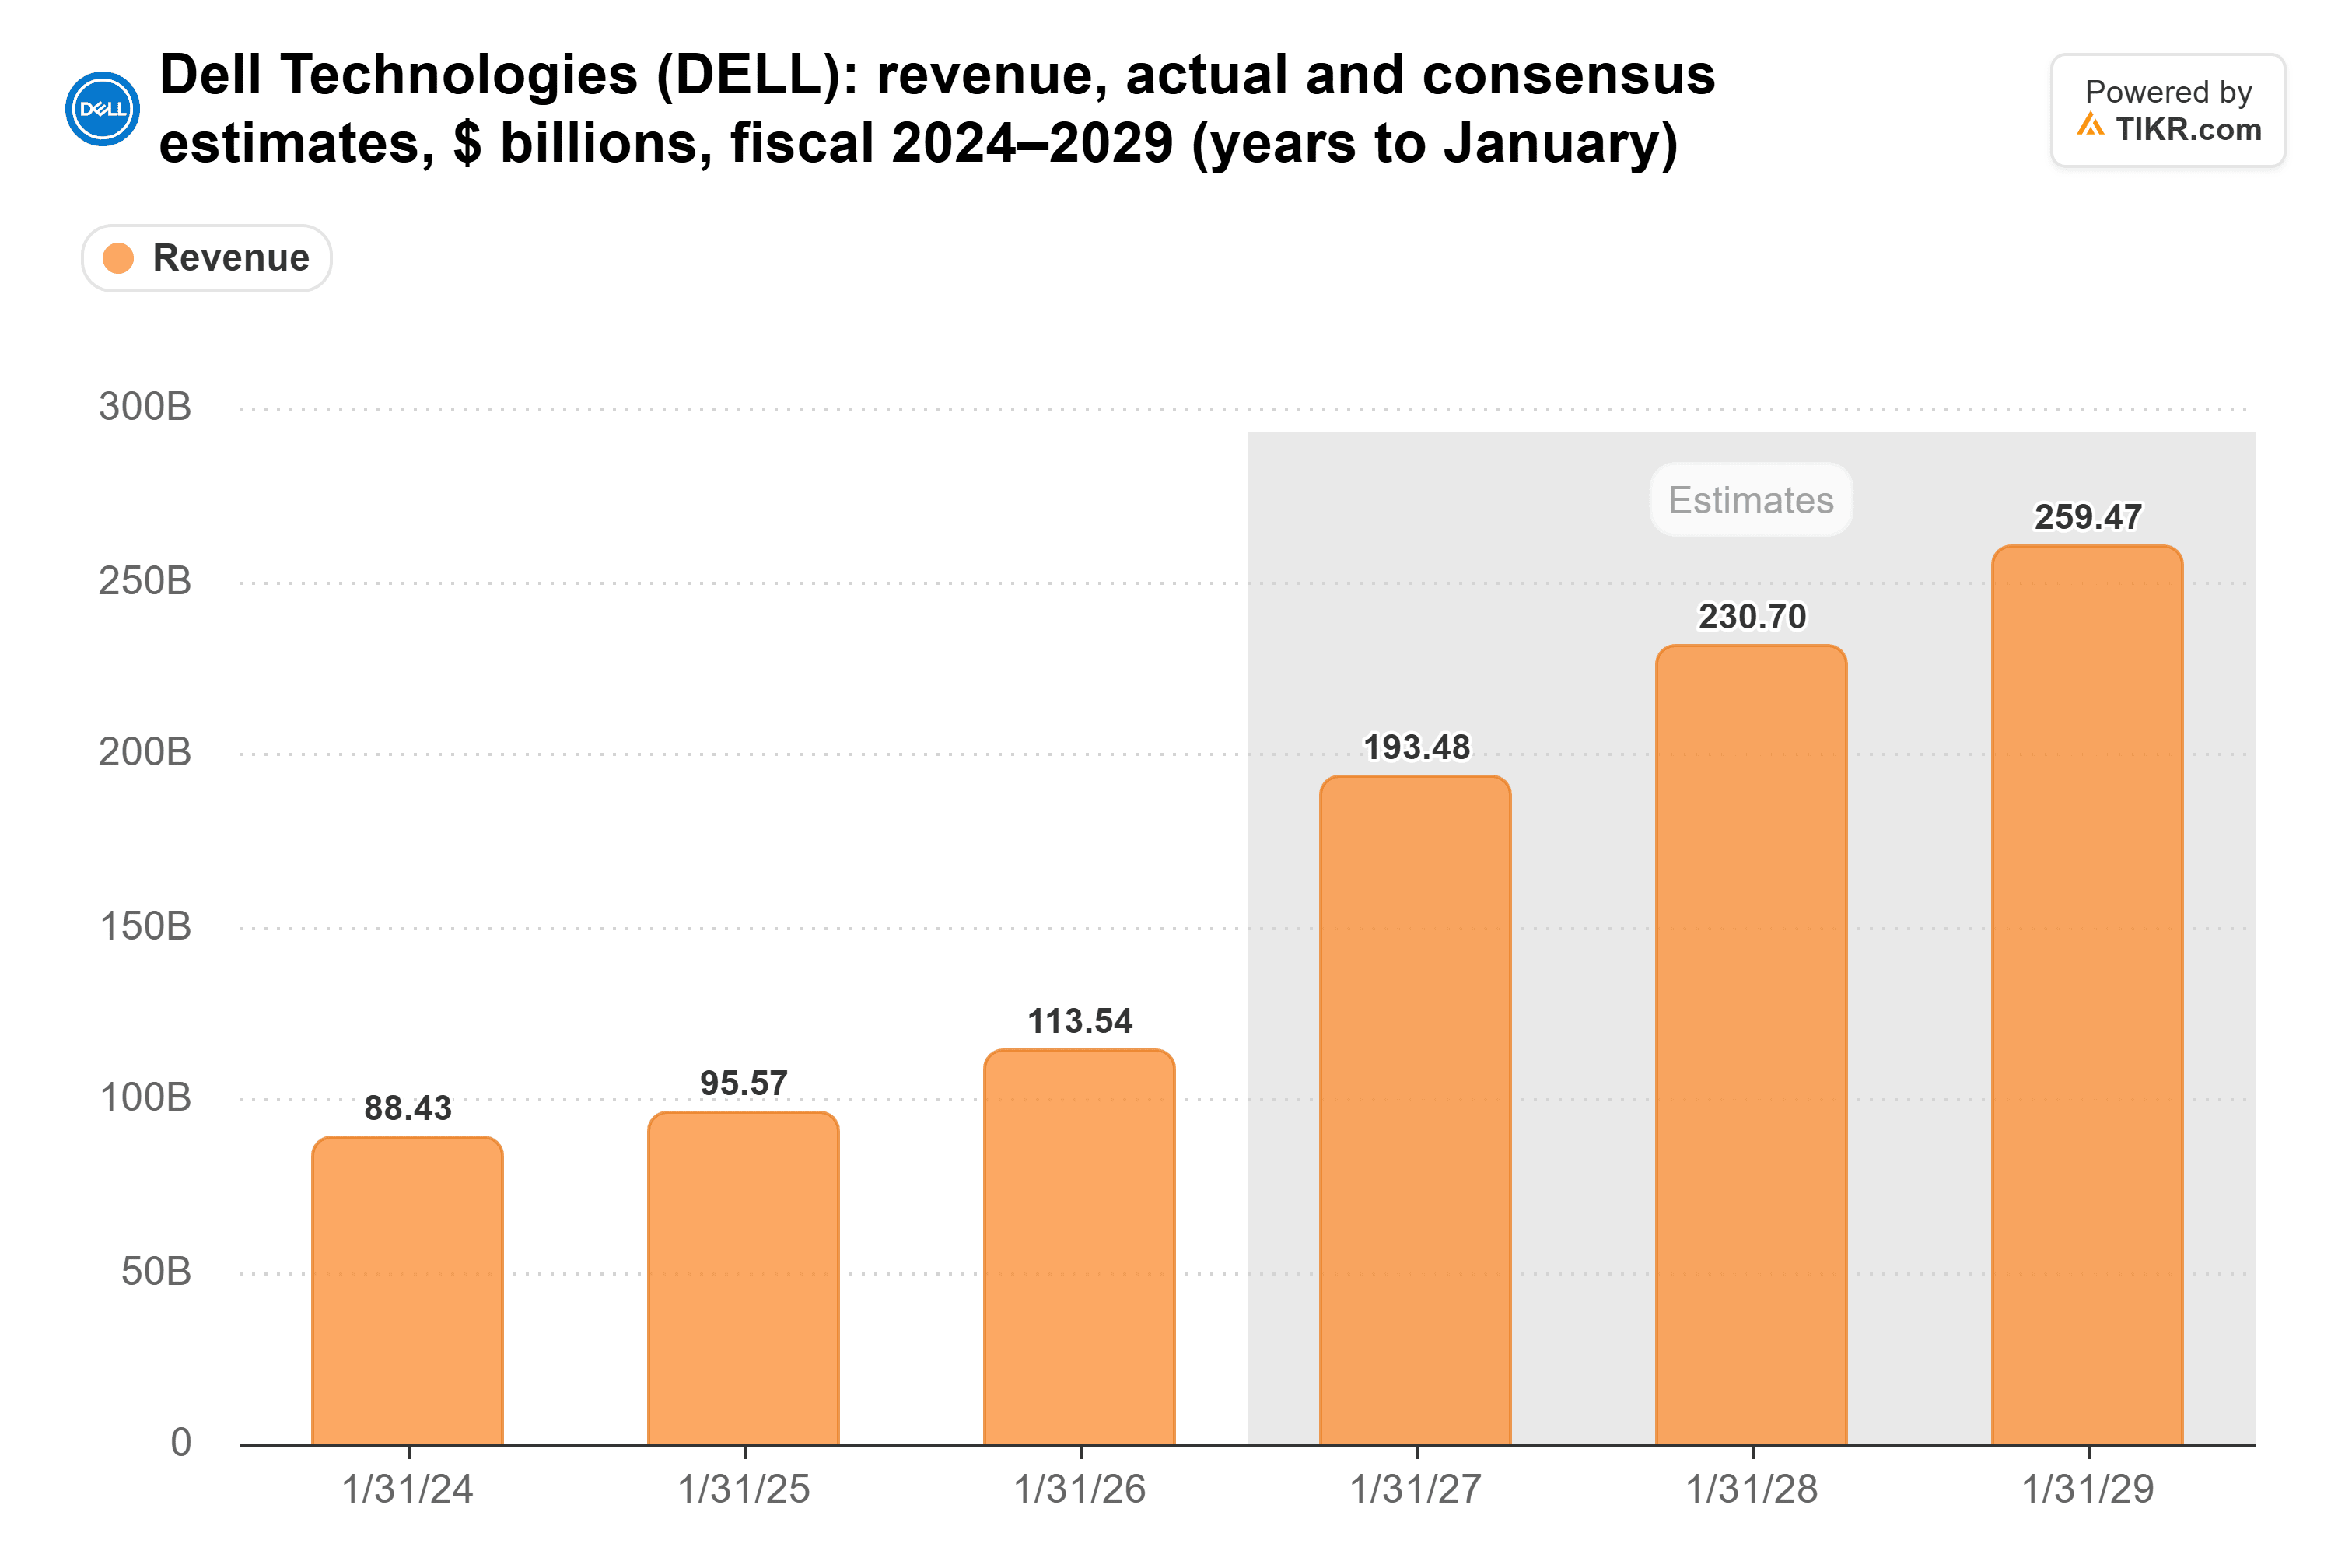
ウォール街は現在、売上高が2026年1月期の1,135億ドルから、今期は1,930億ドル、翌期は2,310億ドルに増加すると予想している。
バークレイズはその多くがメモリによるものと考えている。アナリストのティム・ロングは10月14日にデルをイコール・ウェイトに格下げし、目標株価を603ドルから574ドルに引き下げた。彼の主張:企業支出にはまだ「意味のあるAIの転換点」はなく、デルの成長の多くは高騰したメモリコストを顧客に転嫁した結果である。もしそれらの価格が落ち着けば、デルの売上も同様になる可能性がある。
デルはその一部を認めている。従来型サーバーとネットワーキングの売上高は前年同期比122%増の105億ドルに達し、COOのジェフ・クラークは第2四半期決算説明会で「我々の成長の中にはインフレの要素がある」と述べた。
ケネディの答えは密度だ:新しいサーバー1台が古いサーバー5~6台分を置き換えることができ、それぞれがはるかに多くのメモリとプロセッサコアを搭載している。
10月20日、競合他社のスーパーマイクロ・コンピュータ(SMCI)(2026年に20%上昇)は、第1四半期の売上高が145億~155億ドルと予想していたところ、185億~195億ドルに達する見込みであると発表した。
キャッシュは11月に現れる必要がある
キャッシュが弱点だ。フリーキャッシュフローは第2四半期に47%減少して9億8,600万ドルとなった(デルの調整済み指標は81億ドル)。上半期では、純利益は21億ドルから76億ドルに増加したが、フリーキャッシュフローは41億ドルで横ばいであり、顧客融資が64億ドルを拘束していた。
アナリストは通期で約120億ドルのフリーキャッシュフローを予想しており、デルは下半期に約80億ドルを稼ぐ必要がある。
デルは11月24日の市場終了後に第3四半期決算を発表する予定だ。同社は売上高490億ドル、調整後EPS6.50ドルをガイダンスとして示しており、第2四半期の7.04ドルからは低下する見込みで、コンセンサスは売上高492億ドル、EPS6.56ドルとわずかに上回っている。
デル株はPER17倍で買い、ただしキャッシュが追いつけば
デルは予想PER17倍で取引されており、8月のピークである26倍からは低下したものの、5年平均の12倍を依然上回っている。

経営陣は今期の調整後EPSを148%増の25.50ドルとガイダンスしており、アナリストは翌期の正規化EPSを30.26ドルと予想している。コンセンサス目標株価595ドルは、火曜日の終値から19%上回っている。
私は追加購入するが、無条件ではない。バックログ、上方修正されたガイダンス、そしてスーパーマイクロの数字はすべて、AIサーバー需要が本物であることを示しており、この速さで成長する利益に対して17倍は適正な価格だ。まだ証明されていないのはキャッシュだ。
メモリがもう一つのリスクだ。マイケル・デルは10月13日のCNBCで、不足は約4年間続く可能性があると述べた一方、バークレイズは価格が正常化するにつれて成長が鈍化すると予想している。もし第3四半期にフリーキャッシュフローが再び10億ドルを下回る数字となれば、キャッシュの問題は一時的なものではなくなり、追加購入は止めるだろう。
では、デル株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、デルの価値がいくらになるか確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!