主なポイント
- スターバックスは北米で約250店舗を閉鎖し、2026会計年度の純新規出店数を約440店と見込む。これは、7月に2026会計年度の広範な業績見通しを上方修正した際に示していた600~650店から下方修正したもの。
- TIKRのデータによると、EBITマージンは2024会計年度の14.18%から2025会計年度には9.90%に低下し、2021会計年度のピーク値16.18%を下回っている。
- 経営陣は2026会計年度のマージンを11%超と見込んでいるが、これは2022会計年度から2024会計年度にかけての13.78%~15.36%の範囲には及ばない水準だ。
業績見通しでは2026会計年度のマージンは11%超とされているが、2022会計年度から2024会計年度までは13.78%から15.36%の範囲だった。マージンの全履歴を確認。TIKRでSBUXのマージンを無料で追跡 →
スターバックス株、業績見通しを上方修正して2ヶ月後に店舗数を削減
2026年第3四半期決算説明会で、ブライアン・ニコルCEOは投資家に対し、スターバックスが業績見通しを上方修正し、純新規カフェの計画は依然として600~650店であると伝えた。しかし9月24日、提出された書類によると、北米で約250店舗が閉鎖され、約3億ドルのリストラ費用(うち2億ドルが現金支出)が発生する見込みとなった。
この閉鎖は、報告された堅調な同店売上高にもかかわらず行われた。米国での同店売上高は第3四半期に7.9%成長したが、キャシー・スミスCFOによると、その成長の約半分、あるいはやや半分未満は、店舗閉鎖、売上の移転、デリバリーの成長によるものだった。既存店の整理が同店売上高を押し上げているため、真の業績評価にはマージンがより適した指標となる。
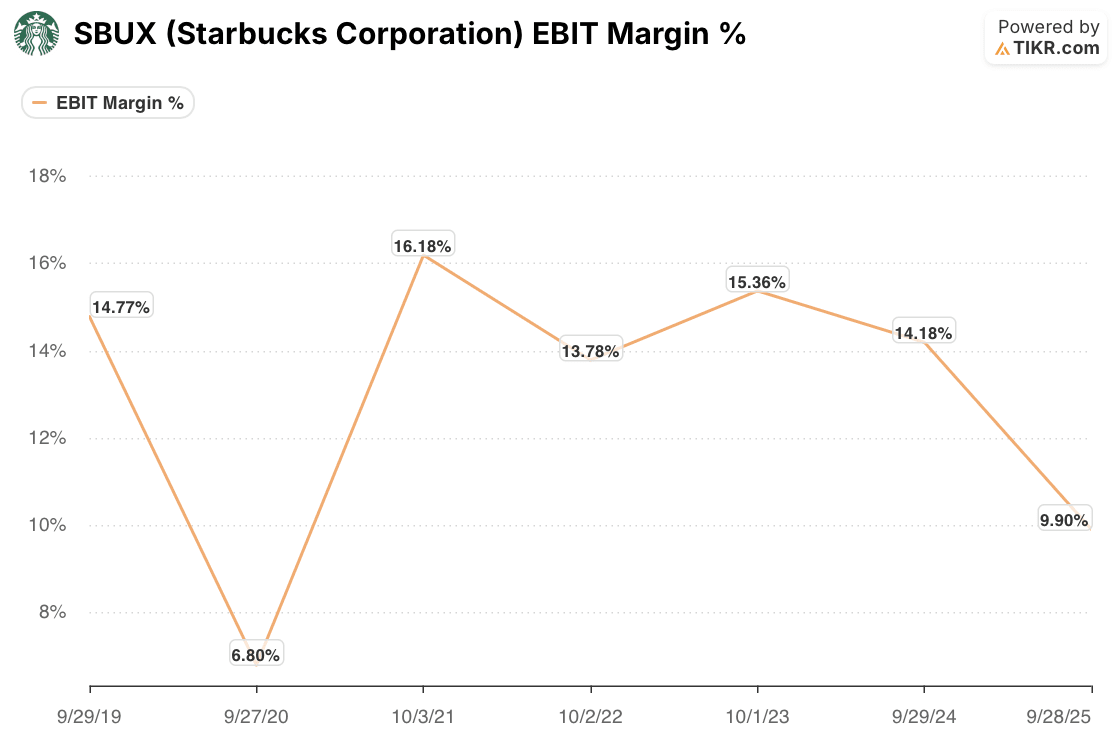
TIKRのEBITマージンは、回復すべき余地を示している。2019会計年度の14.77%から2021会計年度には16.18%まで上昇し、2024会計年度までは13.78%から15.36%の間で推移したが、2025会計年度には9.90%に下落した。
第3四半期の非GAAP連結営業利益率14.4%は完全回復のように見えるが、これは外部要因の助けがあった。関税払い戻しが年初来3四半期分の関税支払いをほぼ相殺しており、これがスミスCFOが四半期の30.3%ではなく、年初来の製品・流通コスト率32.3%を指摘した理由だ。また、中国事業も構造的な押し上げ要因となっている。第3四半期の5300万ドルの収益は、新たな合弁事業の下で100%を超える営業利益率を計上した。
11%超のマージンはスターバックスを修復するが、回復とは言えない
11%超という業績見通しは、2025会計年度の9.90%を上回る水準だ。しかしチャート上では、2020会計年度と2025会計年度を除くすべての年度を下回っている。経営陣の数値は会社独自の定義によるものであり、TIKRの数値にはリストラ費用が含まれている可能性があるため、この比較は方向性を示すものと理解すべきだ。
店舗閉鎖は、その水準に到達するための代償と読める。スターバックスは、ブランドに期待される業績に達しない店舗から撤退するため、今現金を支払っている。
残されたリスクは収益の質だ。関税払い戻しは繰り返されず、同店売上高成長の一部は店舗間での売上の移転によるものだ。
次の試練は、10月29日に予定されている第4四半期決算説明会となる。払い戻しの助けなしに第3四半期水準近くのマージンを維持できれば、コスト削減効果が定着していることを示す。2027会計年度の見通しで、2025年以前の水準に向けてマージン拡大が継続することを示せれば、店舗網の再構築が収益性を単に修復するだけでなく、回復させていることを証明できるだろう。
では、スターバックス株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、SBUX株の可能性のある価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させて入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!