主なポイント
- キンバリークラークとプロクター・アンド・ギャンブルは、それぞれ54年連続および70年連続で配当を増額しており、配当利回りは約5.3%および3.0%です。
- キンバリークラークの直近12ヶ月間のキャッシュ配当支払い比率は92%と逼迫しており、2025年には配当がフリーキャッシュフロー全体を上回りました。P&Gの比率はより安定した68%です。
- キンバリークラークの保留中の約487億ドルのKenvue買収案件が成立すれば、年間配当コストが約17億ドルから約31億ドルとほぼ倍増し、負債も約3倍になります。
- 両社の配当増額ペースは鈍化しており、キンバリークラークは1.6%、P&Gは3%です。Kenvue案件に関するEUの決定は10月13日までに行われる予定です。
キンバリークラーク (KMB) は、株主に対して「92年連続で配当を支払っており、これは株主への配当を54年連続で増額したことを示している」と伝えることを好みます。
プロクター・アンド・ギャンブル (PG) はそれ以上の実績を持ちます。70年連続の増額を達成しており、「P&Gへの投資で得られる安定した、信頼できる収入に依存する」株主がいると述べています。
両社とも50年以上連続で配当を増額している「配当キング」です。そして両社とも、キンバリークラークのCEOマイク・スー氏が言うところの「明らかに増大する圧力にさらされている」消費者に商品を販売しています。
しかし、約487億ドルでKenvue (KVUE)を買収しようとしているのはキンバリークラークだけです。同社はこの取引が第4四半期に完了する見込みであり、EUの決定は10月13日までに行われる予定です。
では、これらの配当のうち、実際に余裕を持ってカバーされているのはどちらでしょうか?
| 指標 | キンバリークラーク (KMB) | プロクター・アンド・ギャンブル (PG) |
|---|---|---|
| フォワード配当利回り | 5.3% | 3.0% |
| 5年間配当成長率 | 年率3.3% | 年率5.6% |
| 増額連続年数 | 54年 | 70年 |
| 直近の増額幅 | 1.6% (2026年1月) | 3% (2026年4月) |
| キャッシュ配当支払い比率 (TTM) | 92% | 68% |
| ネット負債 ÷ EBITDA (TTM) | 1.49x | 1.00x |
| 利子カバレッジ (TTM) | 12.2x | 24.6x |
出典: TIKR, 価格は2026年9月29日終値。連続年数と増額幅は各社発表による。
キンバリークラーク株の過去および将来予測を見る (無料です!) >>>
キンバリークラークの5.3%利回りを支えるもの
キンバリークラークの売上はほとんど動いていません。第2四半期の有機売上は0.1%減少し、8月には2026年の見通しを二桁成長から一桁後半の調整後EPS成長に下方修正しました。
配当はキャッシュフローにさらなる圧力をかけています。直近12ヶ月間で、配当はフリーキャッシュフローの92%を消費しました。2025年には、キンバリークラークはフリーキャッシュフローで生み出した金額を上回る配当を支払いました。

フリーキャッシュフローは9年連続で配当を上回っていましたが、2025年にその関係が逆転しました。配当キングとしては、私に言わせればあまり良い状況ではありません。
逼迫の原因の一部は設備投資 (キャピタル・エクスペンディチャー) です。支出は通常の売上の4%から5%を上回る水準で推移しており、2025年に11億ドル、2026年には約13億ドルの支出が計画されています。これはキンバリークラークが20億ドル規模の北米サプライチェーン改革に資金を投じているためです。上記の数字には、7月1日に51%を売却したティッシュ事業も含まれています。
そしてKenvueの問題があります。取引完了時に、キンバリークラークは約2億8100万株の新株を発行し、発行済み株式総数は約6億1300万株になります。現在の四半期あたり1.28ドルの配当水準では、年間配当コストは約17億ドルから約31億ドルに跳ね上がります。Kenvueは年間約19億ドルのフリーキャッシュフローをもたらしますが、それ自体が約16億ドルの配当を支払っていました。また、負債もプロフォーマで約197億ドルに増加し、現在の65億ドルから約3倍になります。
取引完了後、配当は取締役会の判断に委ねられます。(本記事におけるキンバリークラークのすべての比率は、取引前の会社を表しています。)
P&Gの3%利回りを支えるもの
P&Gも同じく圧迫された買い物客に販売しています。2026会計年度 (6月までの1年間) では、有機売上は1%成長しましたが、そのすべてが価格によるもので、数量とミックスは横ばいでした。コアEPSも1%上昇し、6.89ドルになりました。
しかし、その配当ははるかに多くのキャッシュの上に成り立っています。P&Gは151.5億ドルのフリーキャッシュフローに対して102.3億ドルの配当を支払っており、キャッシュ配当支払い比率は68%です…
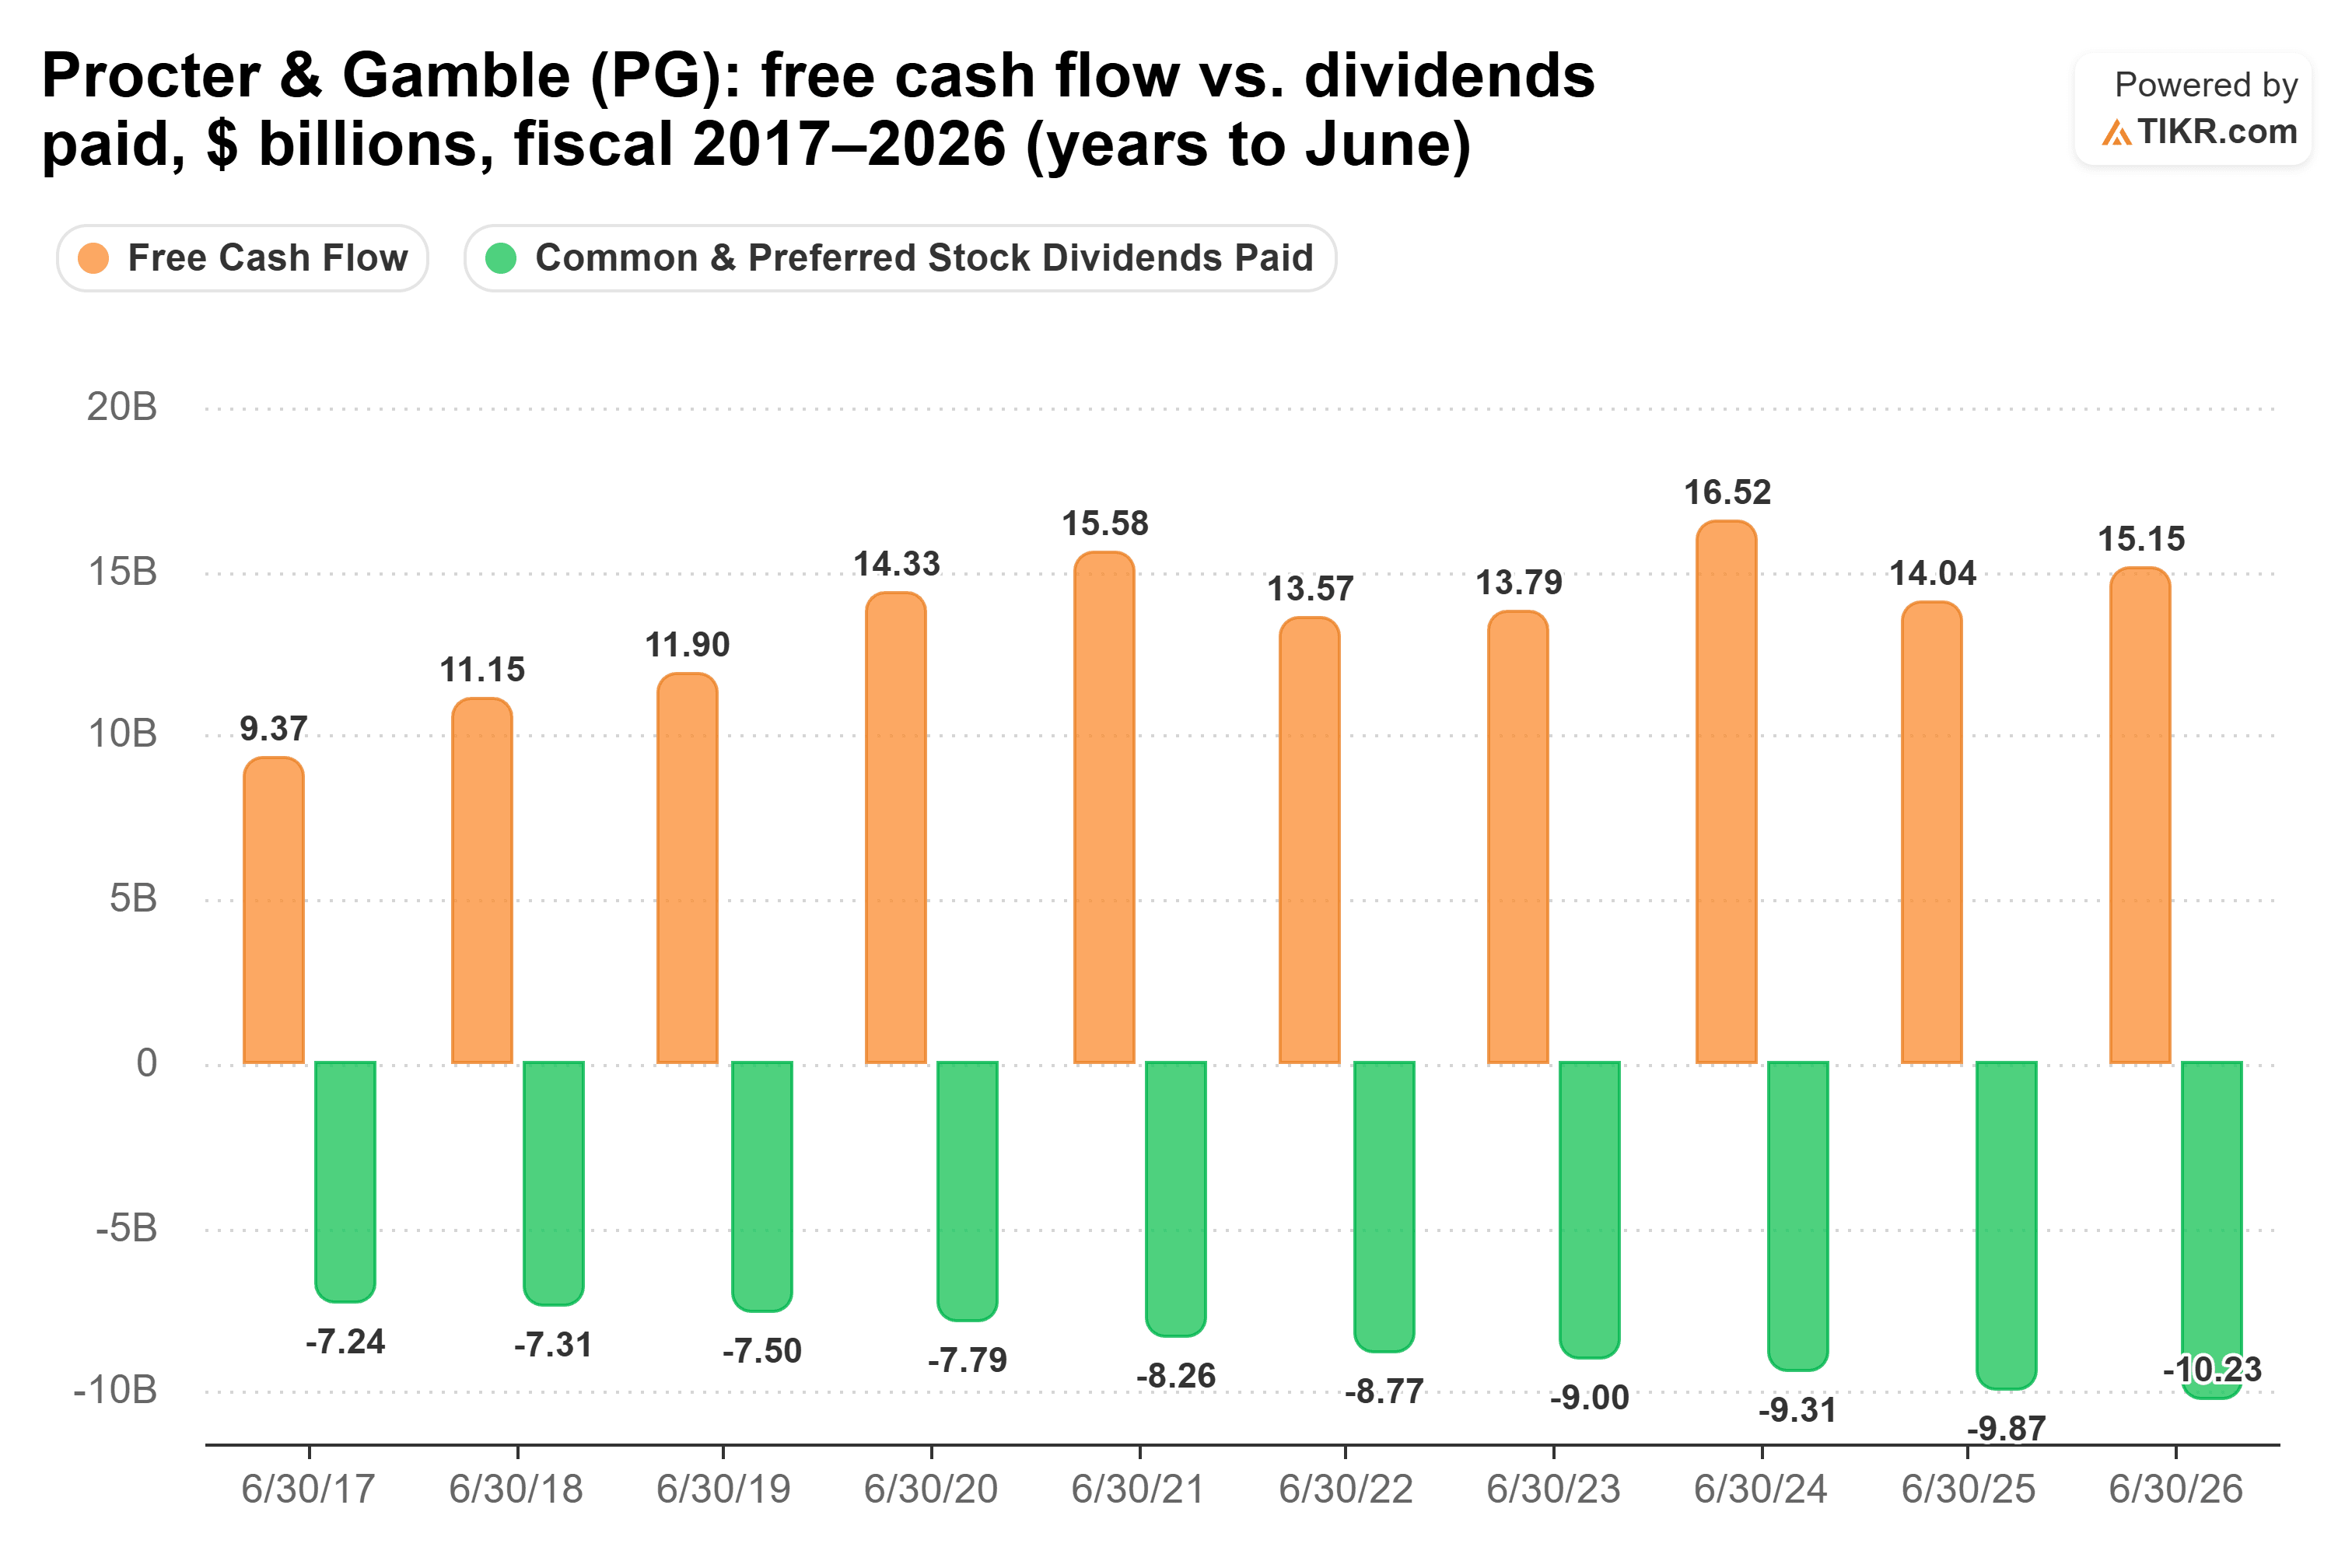
フリーキャッシュフローは過去10年間毎年配当をカバーしており、その余剰分は2倍以上に増えて49.2億ドルになっています。これは私が配当株に求める種類の余裕です。
P&Gはその余剰キャッシュの多くを自社株買いに充てており、直近12ヶ月間で50.3億ドルを支出しています (キンバリークラークはわずか2100万ドル)。2027会計年度について、CFOのアンドレ・シュルテン氏は100億ドル超の配当と約50億ドルの自社株買いを見込んでいます。
4月の3%増額は、P&Gにとって6年ぶりの小幅な増額でした。より大きな懸念は、将来の成長の源泉がどこにあるかです。なぜなら、価格引き上げが成長の大部分を担っているからです。経営陣はまた、中東紛争に関連する追加の税引き後コストが約10億ドル発生すると見込んでおり、2027会計年度のコアEPS成長率はわずか0%から3%と予想しています。
TIKRでP&Gが同業他社と比較してどのようなパフォーマンスを示しているか見る (無料です!) >>>
では、どちらの配当が勝つか?
私にとっては、P&Gがここでは優位です。なぜなら、その配当にははるかに多くの余裕があるからです。同社はフリーキャッシュフローの68%を配当に充てていますが、キンバリークラークは92%です。P&Gはまた年間約50億ドルを自社株買いに費やしており、配当に圧力がかかる前に買い戻しを控える余地が経営陣には十分にあります。
それはキンバリークラークの配当が問題に直面しているという意味ではありません。配当はまだ増額しており、圧力の一部は大規模な設備投資プログラムに由来します。CFOのネルソン・ウルダネタ氏も1月に、その支出と並行して「株主への配当支払いを増やしていく」と述べています。そして5.3%の利回りであれば、待つ間にも十分な報酬を得られます。
それでも、カバレッジの差を無視するのは難しいです。P&Gは配当をカバーするために必要な金額より約50億ドル多くフリーキャッシュフローを生み出しています。私は、年間コストが約2倍になろうとしている配当よりも、その余裕を所有したいと思います。
キンバリークラークがその差を埋める道筋はあります。約束されたKenvueによる19億ドルのコスト削減効果が予定通りに実現すれば、数年後には配当のカバレッジははるかに健全なものに見えるかもしれません。
では、プロクター・アンド・ギャンブル株の実際の価値は?
TIKRを使えば、どんな株でも1分以内に将来価格を予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、プロクター・アンド・ギャンブルがどのくらいの価値になる可能性があるか確認できます。ウォールストリートのコンセンサス予測から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!