主なポイント
- デューク・エナジーの配当利回りは3.9%、サザン・カンパニーは3.8%で、両社とも調整後利益の約3分の2を配当として支払っている。
- 両社とも2020年以降、四半期ごとに2セントずつ配当を引き上げており、デュークは100年連続で配当を支払っている。
- サザンは2028年まで年間8%から9%の利益成長を見込んでいるのに対し、デュークは2030年まで年間5%から7%の成長を見込んでいる。
- デュークは2027年から2030年にかけて100億ドルの新株発行を計画している一方、サザンは2030年までにあと11億ドルが必要で、将来的に配当成長が加速する可能性があるとしている。
公益事業株からの収入を考えると、デューク・エナジー (DUK) と サザン・カンパニー (SO) はほぼ双子のように見える。両社とも急速に成長する米国南東部にサービスを提供し、利回りは約4%に近く、四半期ごとに2セントずつ配当を引き上げている。
配当の原資も非常に似た方法で賄っている。各社とも調整後利益の約3分の2を配当として支払っており、これは公益事業会社にとって重要な指標だ。公益事業会社は新たな発電所や送電線を債務と新株発行で資金調達するため、フリーキャッシュフローはしばしばマイナスになる。そのため、配当は利益を基準に設定される。では、公益事業株からの収入を求める退職者にとって、どちらの配当がより理にかなっているだろうか?
TIKRの新バリュエーションモデルで、デューク・エナジーのようなお気に入り銘柄をアナリストの5年間の予測で評価してみましょう(無料です) >>>
| 指標 | デューク・エナジー (DUK) | サザン・カンパニー (SO) |
|---|---|---|
| フォワード配当利回り | 3.9% | 3.8% |
| 年間配当 | $4.34 | $3.04 |
| 5年間配当成長率 | 年率2.0% | 年率3.0% |
| 継続年数 | 100年間配当継続;「20年以上」引き上げ継続 | 25年連続引き上げ継続 |
| 正規化EPSに対する配当支払率、2025年 | 67% | 68% |
| 正規化EPSに対する配当支払率、2026年コンセンサス | 65% | 66% |
| ネット負債 ÷ EBITDA、TTM | 5.4x | 5.1x |
出典: TIKR、価格は2026年9月30日終値、コンセンサスは2026年10月1日現在。継続年数は各社のリリースおよび決算説明会より。
デュークは大規模な建設を進めている
調整後EPSは、前年同期の$1.25から第2四半期に$1.43に上昇した。これは、同社の送電網投資を回収することを規制当局が認めたことによる後押しがあった。この投資は現在、2030年までの1,030億ドルの資本計画の中核をなしている。ハリー・シドリスCEOが決算説明会で述べたように、「…我々は業界最大の規制下資本計画を実行しており、月間10億ドル以上を投じている。」
需要の顕在化は遅れている:天候調整後の小売販売量は上半期にわずか0.4%増にとどまった。賭けは、7.8ギガワット分の契約済みデータセンター案件だ。これらは2027年後半と2028年に最低受電量条件で電力供給を開始する予定だ。
デュークの配当は、調整後EPSの60%から70%という同社の望む水準にちょうど収まっている。2025年の正規化EPSの67%を配当として支払い、今年は約65%になると予想されている。
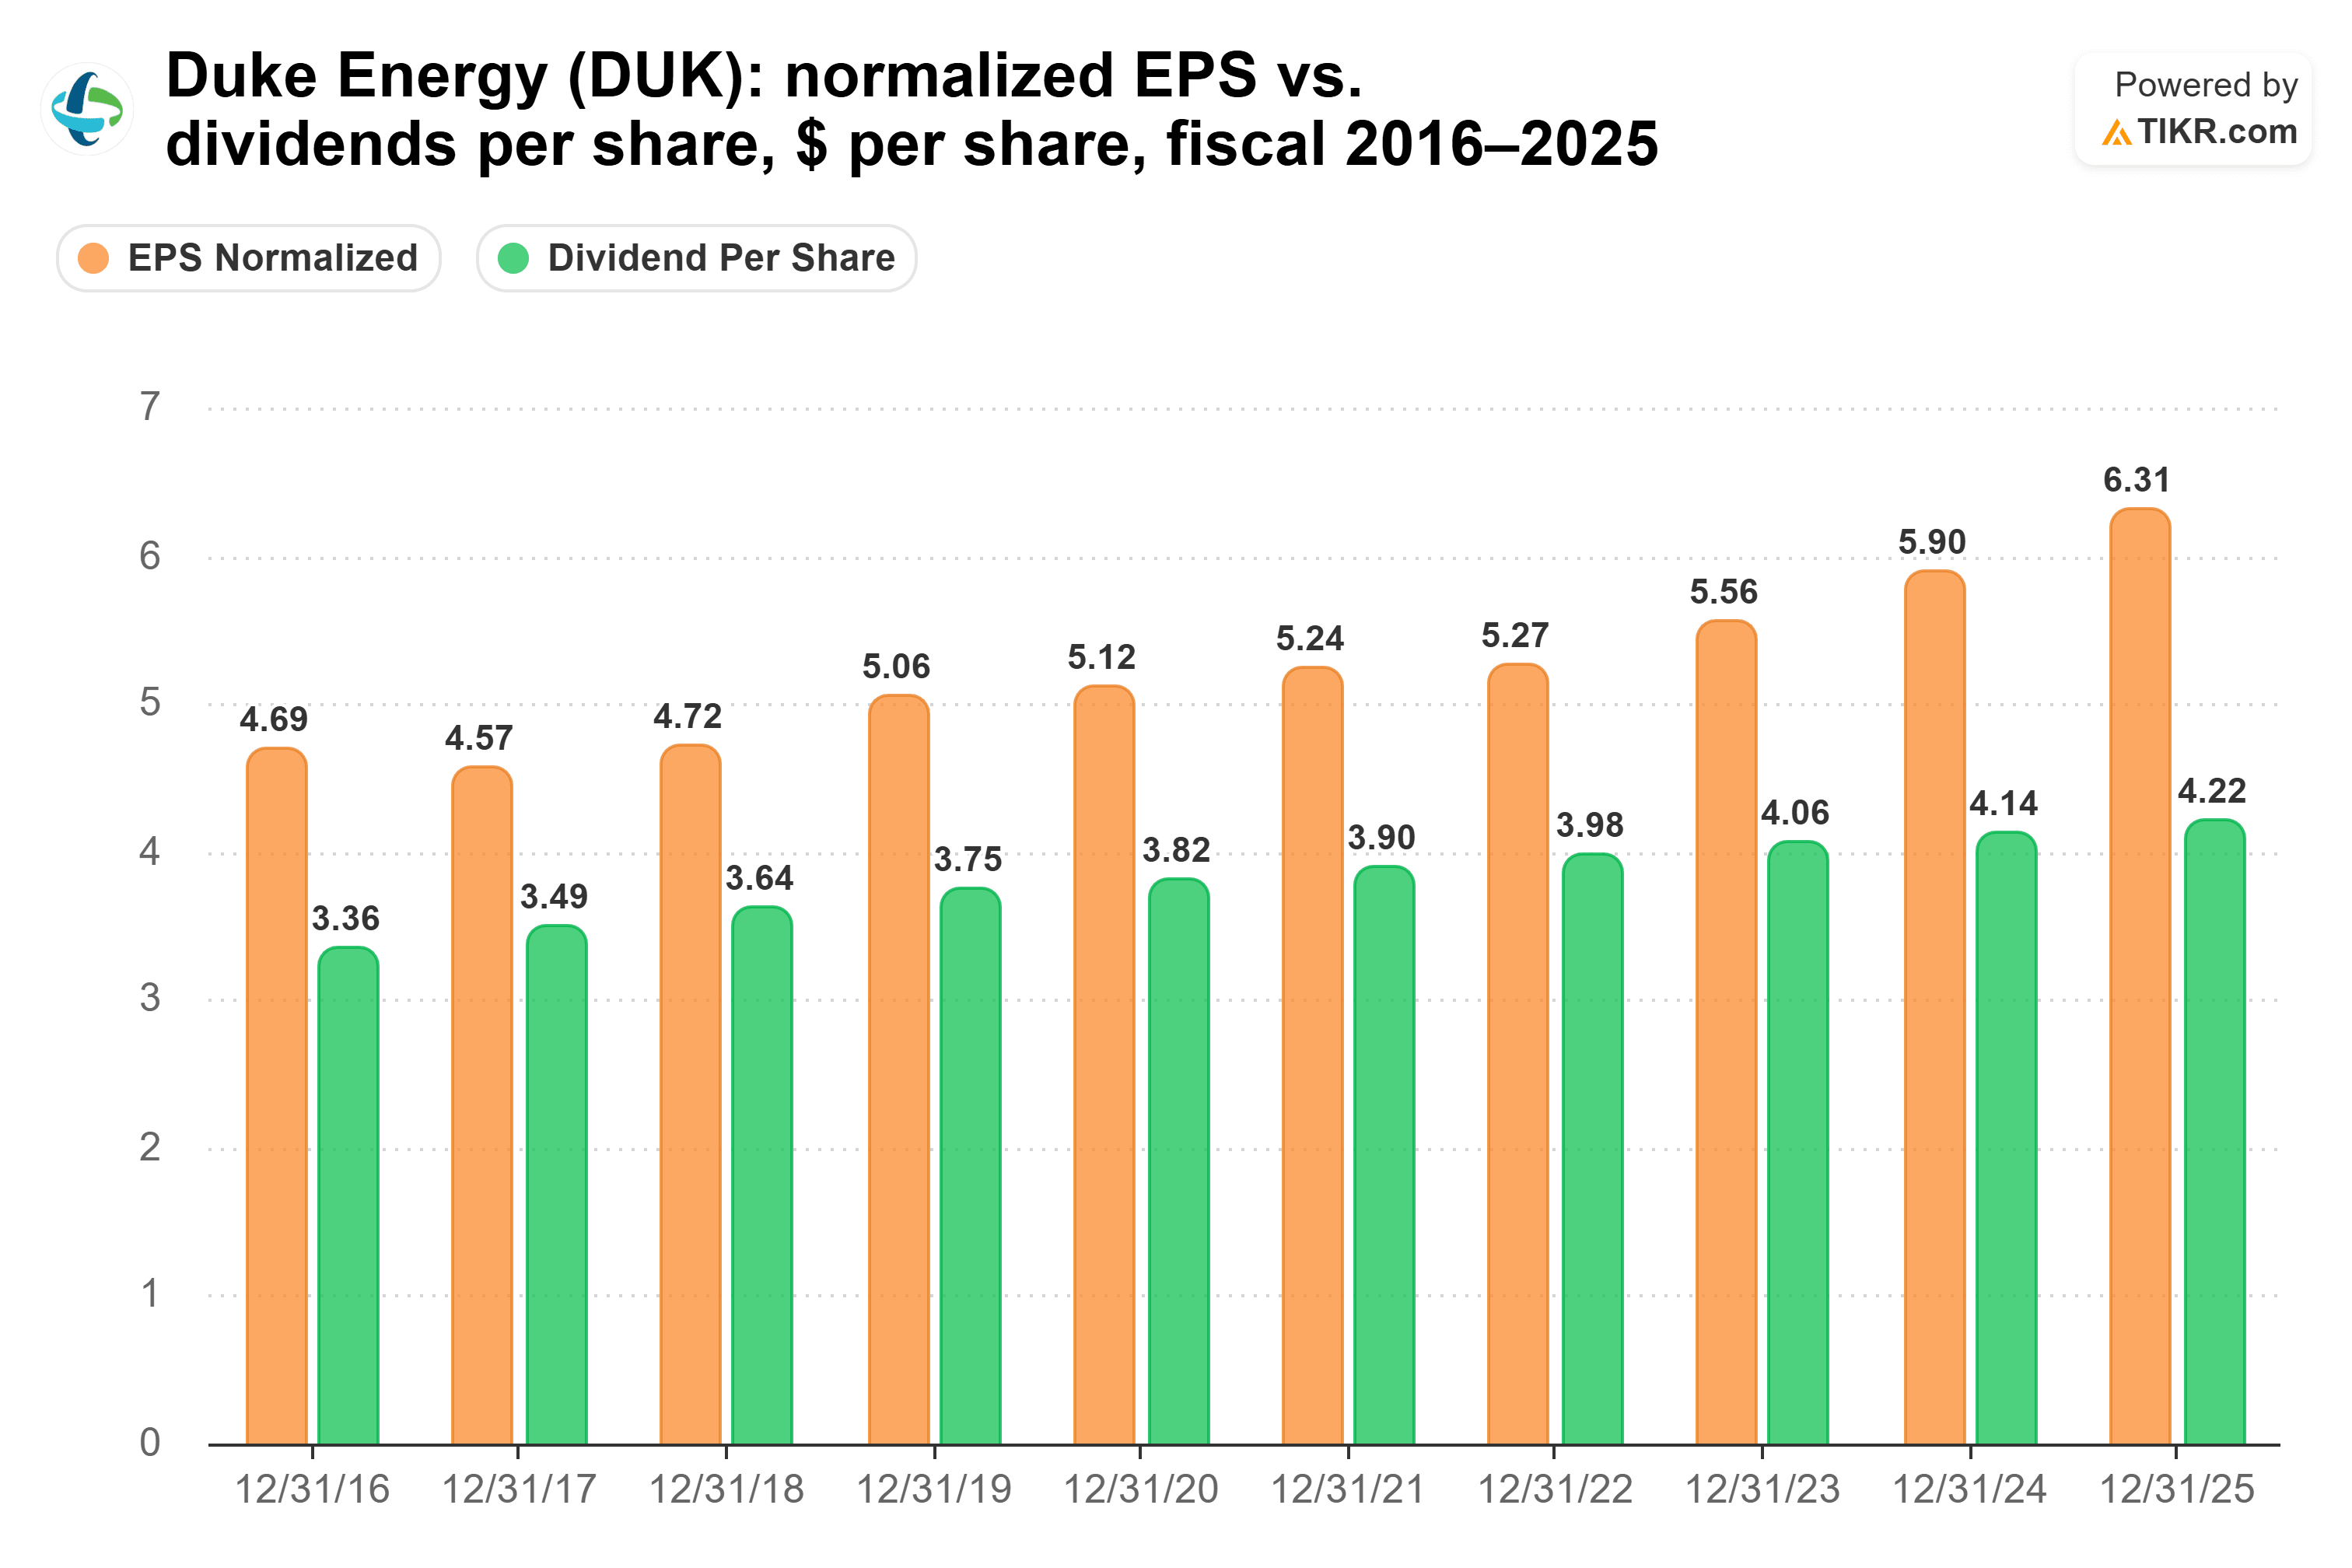
利益と配当の差は、2023年までは約$1.10から$1.50の間で推移していたが、利益が増加したことで2025年には$2.09に広がった。この方向性は好ましい。
問題は、デュークがこの成長をどのように賄う計画かだ。同社は2027年から2030年にかけて100億ドルの新株発行を予定しており、8月に販売した20億ドルのエクイティ・ユニットは2029年までに株式に転換される。これは発行済み株式数の増加を意味し、1株当たり利益の成長を鈍化させる可能性がある。
サザン・カンパニーのようなお気に入り銘柄をTIKRで分析しましょう(無料です) >>>
サザンの需要はすでに顕在化している
サザンも同じデータセンター需要を追っているが、より多くの需要がすでに契約済みだ。調整後EPSは、前年同期の$0.92から第2四半期に$1.13に上昇した。天候調整後の小売販売量も上半期に2.3%成長した。デビッド・ポロックCFOはこれを「6月までの小売販売成長率としては、過去20年近くで最高水準」と述べた。
私にとってより重要なのは、すでに契約済みの案件だ。サザンは2030年代半ばまでに、最低料金が組み込まれた17ギガワット以上の大口需要契約を確保している。これにはサバンナ近郊のOpenAI向け3.2ギガワットが含まれる。同社は、810億ドルの資本計画を背景に、2026年から2028年までEPSが年間8%から9%成長すると見込んでいる。
配当支払率は、2025年の正規化EPSの68%、2026年のコンセンサスの66%で、デュークよりわずかに高い。
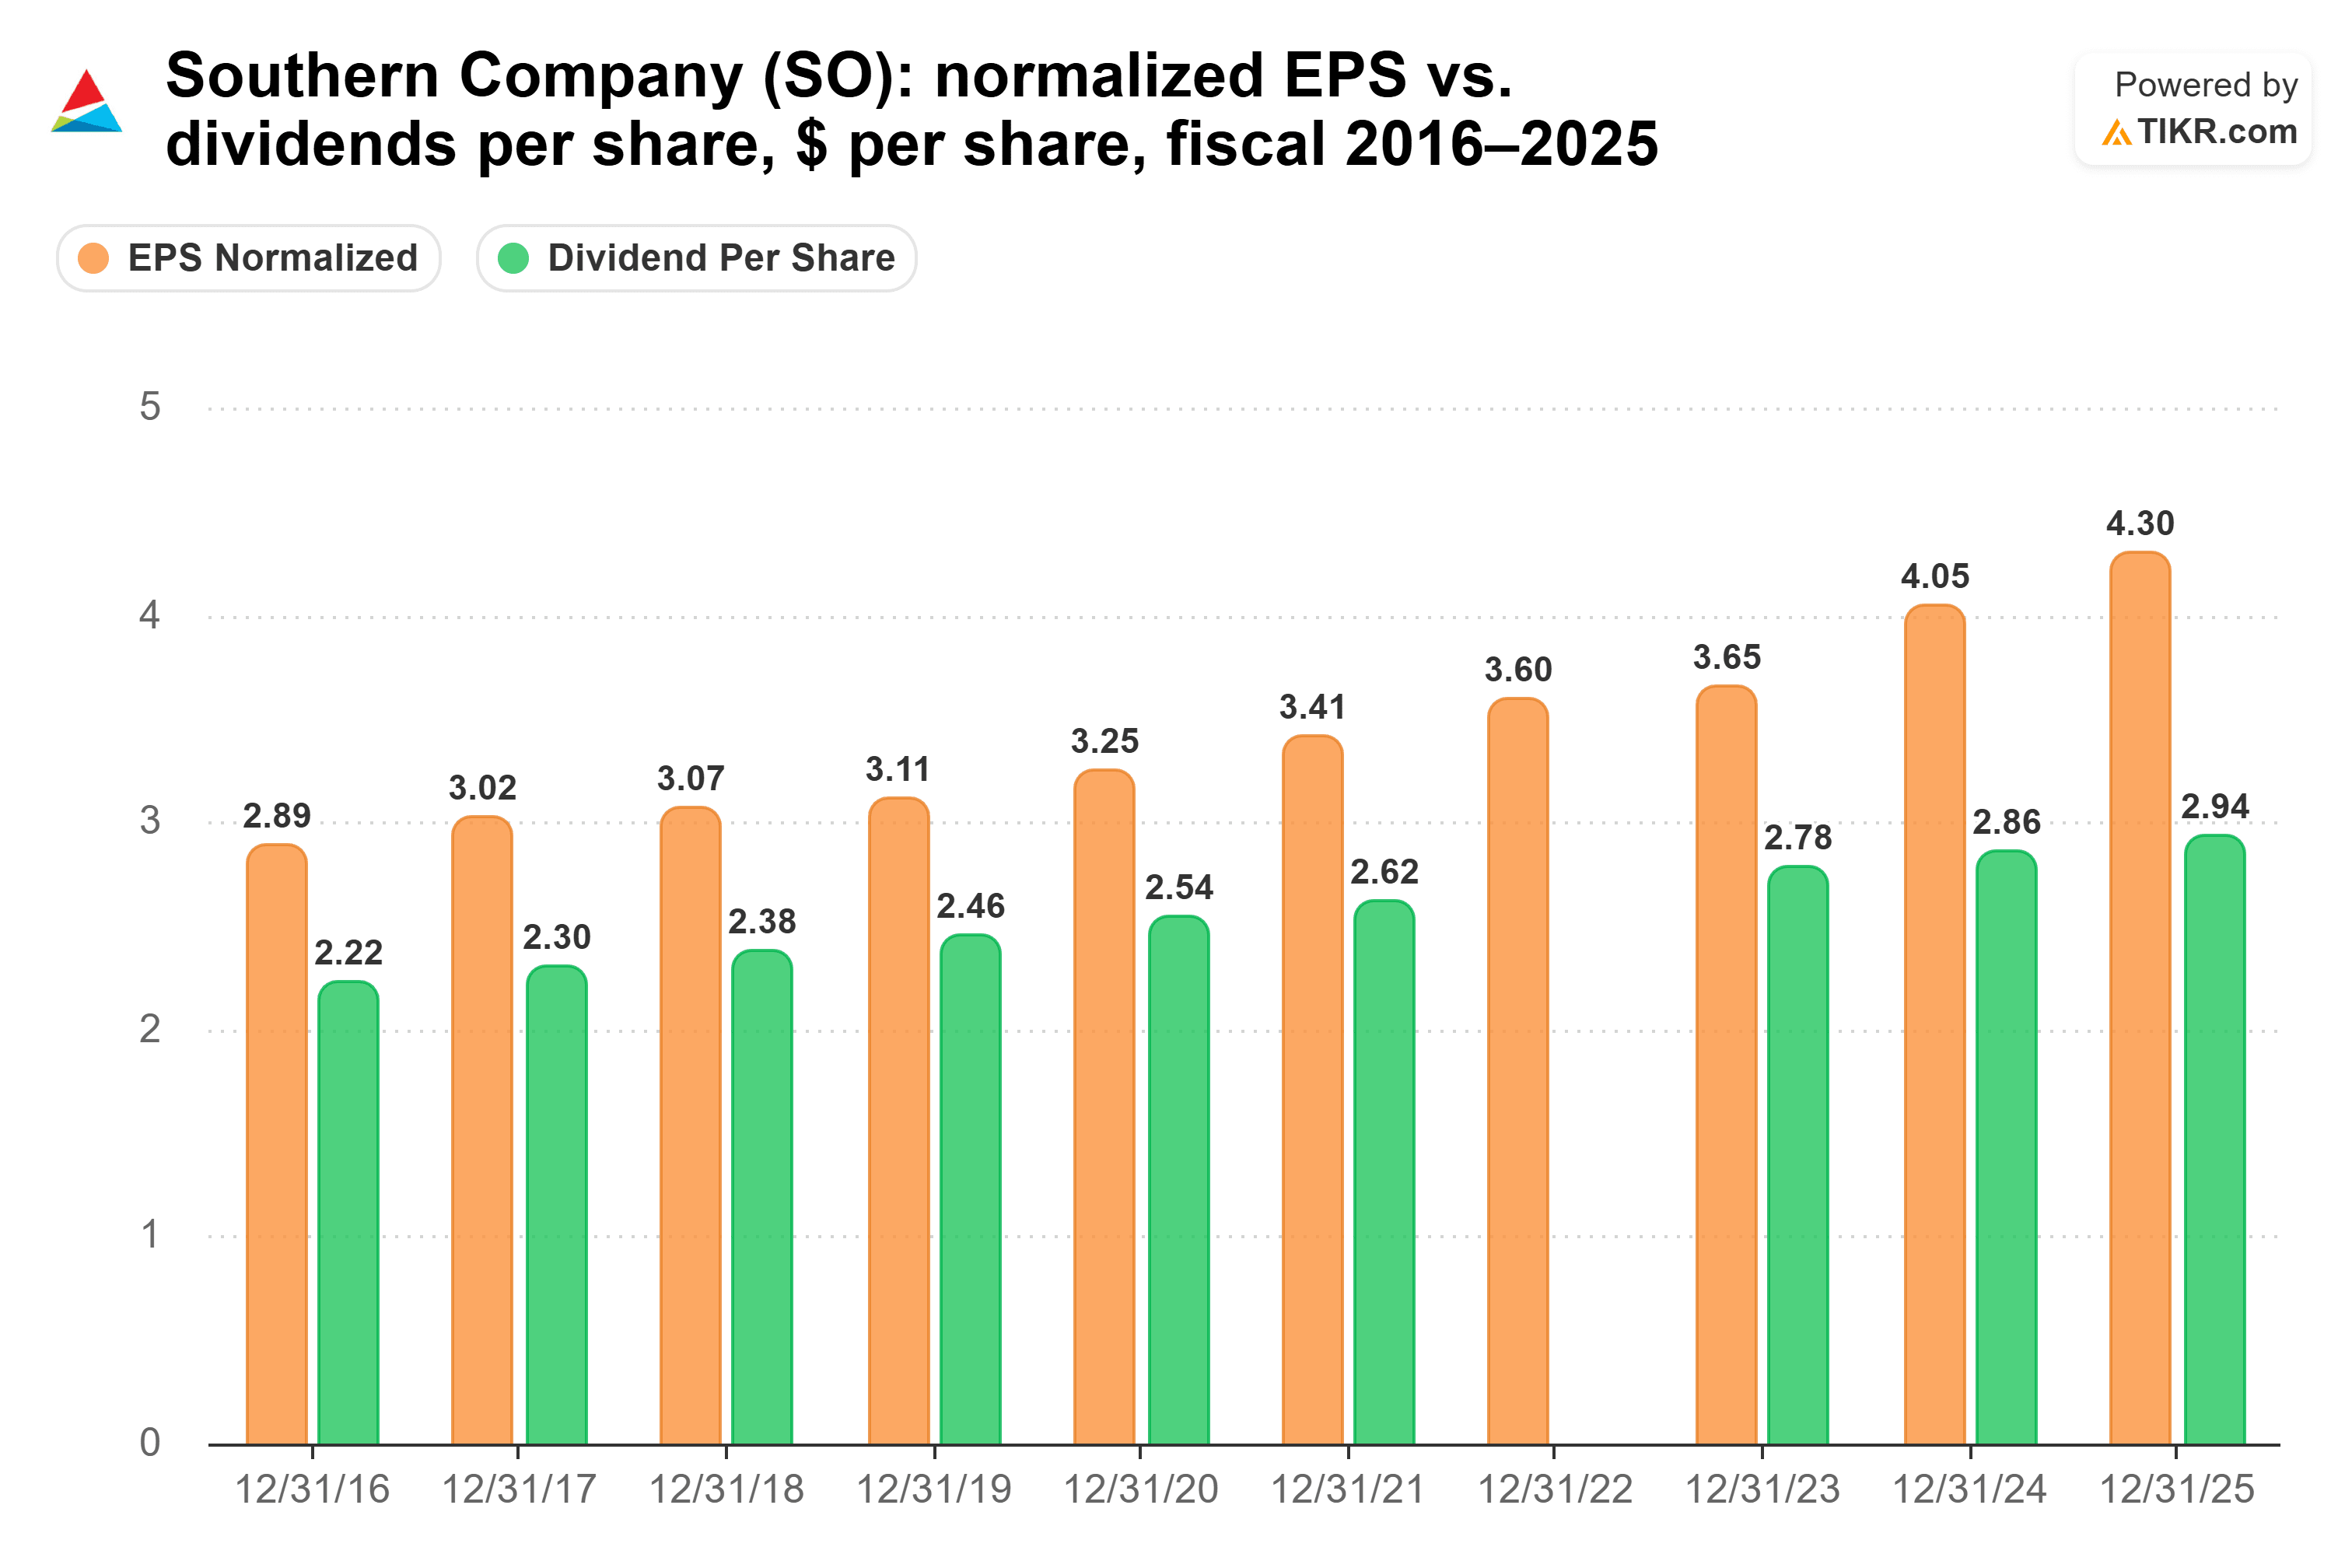
デュークは2022年に$3.98の配当を支払った。2016年以降、同社が稼いだ利益と配当として支払った額の差は、2016年の$0.67から2025年の$1.36へとほぼ倍増した。この改善の大部分は2021年以降に起こり、デュークは利益と配当の間に余裕を生み出した。
ポロックCFOは、数回の小幅な配当引き上げにより、配当支払率を60%台前半から中盤に引き下げることを見込んでいる。その後、配当成長のペースを見直し、年間引き上げ額を増やす可能性があると述べている。
より大きな問題は、将来の成長の源泉だ。ジョージア州では2028年まで、アラバマ州では2029年まで基本料金が凍結されているため、サザンは利益を伸ばし続けるために販売量の成長と新規発電所が必要だ。同社もまた株式を発行しており、発行済み株式数は1年で約3.3%増加した。少なくともその圧力は緩和されており、2030年までに必要な追加エクイティは11億ドルのみだ。
では、どちらの配当が勝るか?
公益事業株からの収入を求める退職者にとって、私が選ぶのはサザンだ。初期利回りは3.8%対3.9%とほぼ同じだ。しかし、サザンはより多くの成長がすでに契約済みで、利益見通しも速く、2030年までに発行する新株もはるかに少ない。予想通り配当支払率が低下すれば、配当成長が加速する余地もある。これは私にとって重要だ。
だからといって、デュークの配当が危険にさらされているわけではない。配当支払率は目標範囲内に収まっており、デュークは100年連続で配当を支払っている。また、利回りはわずかに高く、評価もフォワードPERで16.9倍とサザンの17.8倍より割安だ。私は単に、成長資金調達に必要な新株発行が少ない公益事業会社を好む。
配当引き上げの加速はまだ可能性に過ぎず、取締役会が承認したとしても数年先のことだ。当面は、四半期2セントの引き上げを前提とし、それ以上のものは上振れとして扱うべきだろう。
では、サザン・カンパニーの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、サザン・カンパニーの価値がわかる。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映して入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!