

主なポイント
- マイクロソフトのフリーキャッシュフローは2026会計年度第4四半期に196.4億ドルまで減少し、前年同期の255.7億ドルから23%下落した。これは、営業キャッシュフローが30%増の554.4億ドル、収益が18%増加したにもかかわらずの結果である。
- キャッシュベースの設備投資額は、2025会計年度後半と2026会計年度後半の間で約340億ドルから約670億ドルへとほぼ倍増しており、この差がフリーキャッシュフロー減少のほぼすべてを説明している。
- 2027会計年度から、マイクロソフトはデータセンターとオフィスビルの耐用年数を15年から25年に延長する。この変更により、実際のキャッシュアウトフローを減らすことなく、経営陣が示す設備投資額の指標が引き下げられる。
- 営業キャッシュフローは依然として収益よりも速いペースで成長しており、需要の問題ではないことを示唆している。しかし、設備投資はそれよりもさらに速く成長しており、フリーキャッシュフローマージンは20%台後半から約20%~22%へと低下している。
- マイクロソフトはオラクルとは異なり、依然としてフリーキャッシュフローはプラスである。しかし、過去1年間に発行された約2,200億ドルのAI関連債務を積み上げたハイパースケーラーの一つとして名を連ねており、その拡張計画が完全に自己資金調達によるものであるという考えを複雑にしている。
業績見通しスライドが語ることと、キャッシュフロー計算書が語ること
7月29日、マイクロソフト(MSFT)は2026会計年度を四半期収益900億ドル(前年比18%増)で締めくくった。Azureは43%成長し、前期の41%から加速した。経営陣は、利用可能な容量を需要が上回り続けていることを理由に、2027会計年度第1四半期のAzure成長率を約45%と見通した。
Microsoft 365 Copilotの有料シート数は3,000万を突破し、純増シート数は前期比で2倍以上となった。CFOのエイミー・フッドは、同社が建設できる限り速いペースで容量を追加し続けていると説明し、2027会計年度通期の業績見通しでは、収益と営業利益の二桁成長が見込まれている。
これらに異論はない。しかし、フッドの発言の後半で、より小さく、より技術的な開示があった。2027会計年度から、マイクロソフトはデータセンターとオフィスビルの耐用年数を15年から25年に延長する。フッドはこの変更は「将来の減価償却費のタイミングにのみ影響する」とし、営業利益への「メリットは最小限」だと述べた。
より大きな影響は別の場所にある。この変更により、マイクロソフトの将来のデータセンターリースの多くが、設備投資として計上されるファイナンス・リースから、計上されないオペレーティング・リースへとシフトする。これが、フッドが基礎となるインフラ支出は変わっていないと述べながらも、2026暦年の設備投資額の業績見通しを約1,750億ドルに下方修正した理由の一部である。

この区別は、AI拡張の実際のコストを測る指標としてマイクロソフトの設備投資額の業績見通しを使用する人にとって重要である。報告される数値は、キャッシュ支出が変わらなくても、会計上の理由で動くことがある。
マイクロソフトの完全なキャッシュフロー計算書を自分で確認したいですか?TIKRで無料で閲覧できます。この記事で取り上げるすべての企業について、10年以上の財務履歴と一緒に。
キャッシュが実際に流れた場所

同じリース分類の影響を受けないキャッシュフロー計算書は、より明確な物語を語る。有形固定資産へのキャッシュ支出は、2024年9月四半期に149.2億ドル、その後、次の3四半期(2025会計年度を通じて)に158.0億ドル、167.5億ドル、170.8億ドルと徐々に上昇した。
その後、急上昇した。2025年9月四半期は193.9億ドルで、依然として控えめな増加だった。2025年12月四半期は298.8億ドルに跳ね上がり、前期比54%増となり、その後2四半期もその水準近く(308.8億ドル、358.0億ドル)で支出が続いた。
言い換えれば、マイクロソフトは2025会計年度の3月・6月四半期の合計で約340億ドルをキャッシュベースの設備投資に費やした。同じ2四半期(2026会計年度)のコストは合計で約670億ドルに上った。これは会計上の見せかけではない。キャッシュが以前の約2倍のペースで事業から流出しているのである。
営業キャッシュフローは依然として堅調。ただ、ペースが追いついていないだけ。
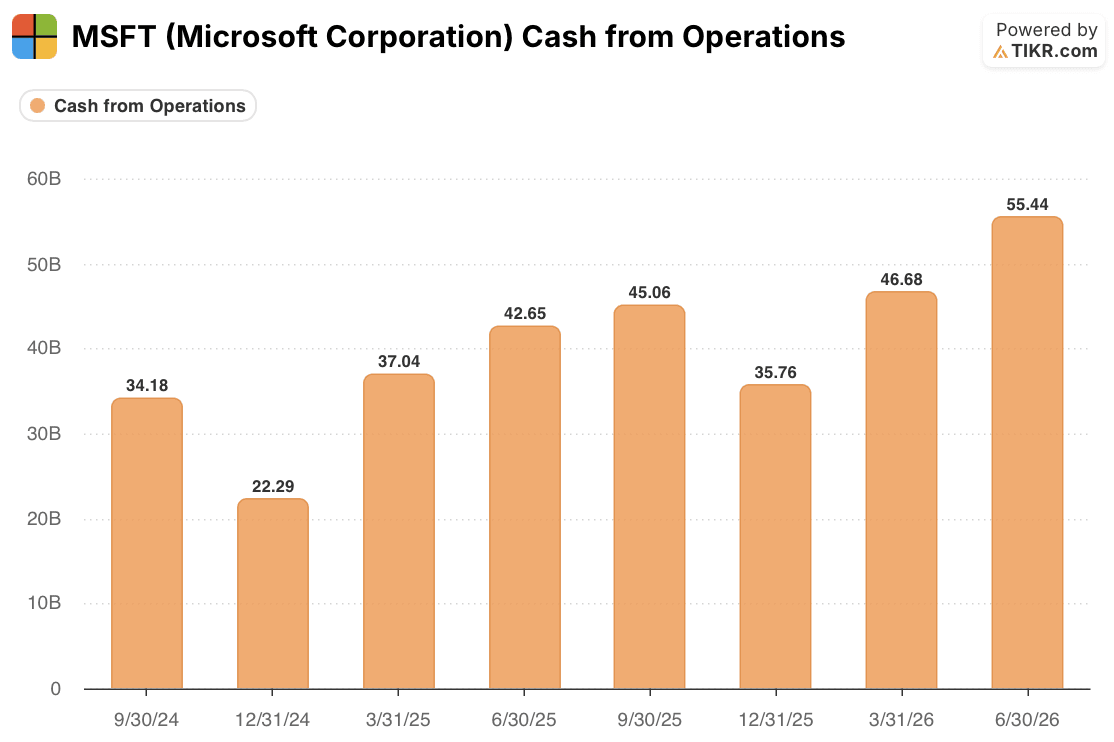
その支出を支える収益エンジンは健全に見える。営業キャッシュフローは、2024年12月四半期に222.9億ドル、2025年12月四半期に357.6億ドルとなり、通常マイクロソフトのキャッシュフローが最も弱い四半期である年に60%増加した。この2年間の他のすべての四半期でも、前年比で同様かそれ以上の増加を示している。
このパターンは、フリーキャッシュフローの減少を需要の問題として解釈すべきではないことを示唆している。Azureの受注、Copilotのシート増加、GitHub Copilotの使用量ベースの価格設定への移行は、実際の営業キャッシュへと転換しており、収益自体の成長ペースよりも速いスピードで進んでいる。
問題は、設備投資がそれよりもさらに速く成長したことだ。フリーキャッシュフローマージンは、2025年3月四半期の28.97%から2026年3月四半期の19.07%へと、約10ポイント下落した。同じ2年間の12月四半期では、9.32%から7.24%へと低下した。TIKRが前年比で明確に対応する四半期の両方で、マージンが圧迫されているのであり、単なる金額の話ではない。
6月四半期も、比較可能な前年のマージンが確認できなくても、金額で同じパターンを示している。フリーキャッシュフローは23%減少し(255.7億ドルから196.4億ドルへ)、同じ期間に営業キャッシュフローは30%増加した。これは成長の話ではなく、マージンの話であり、事業が生み出すキャッシュを設備投資が上回ったことに直接起因している。
TIKRの並列財務比較ツールを使って、マイクロソフトのフリーキャッシュフローマージンをオラクル、アマゾン、グーグルと比較する。
キャッシュフロープラスの企業に付随する債務問題
マイクロソフトの状況は、AIインフラの同業他社数社よりも依然として強固に見える。オラクルは直近四半期で54.0億ドルのマイナスのフリーキャッシュフローを報告し、拡張計画の資金調達のために今会計年度中に400億ドルの負債と株式を調達すると発表している。CoreWeaveなどのネオクラウド事業者は、空売り専門家のジム・チャノスが資本コストを回収できないと主張するビジネスモデルに対して、数百億ドルの負債を抱えている。
マイクロソフトはそのカテゴリーには入らない。同社は単一四半期で554.4億ドルの営業キャッシュフローを生み出し、依然として確固たるフリーキャッシュフロープラスを維持している。しかし、セクターを再形成している資金調達のダイナミクスから完全に切り離されているわけでもない。
最近のロイターの分析によると、過去1年間に米国のハイパースケーラー(アルファベット、アマゾン、メタ、マイクロソフト、オラクルを含む)によって約2,200億ドルの債務が発行されており、これらの債券取引の規模の大きさが、それ以外は類似した債務の価格付け方法を歪め始めているという。マイクロソフトは、その波における発行体の一つとして名を連ねている。オラクルのようにそのバランスシートの強さが疑問視されているわけではないが。
ポイントは、マイクロソフトが財務リスクに直面しているということではない。1,750億ドルの設備投資計画を示す企業が、よりレバレッジの高い同業他社が依存するのと同じ債務市場に手を伸ばしているとき、「自己資金調達」という主張は、聞こえほど強固なものではないということだ。
この判断を実際に変えるものは何か
証拠は、加速するAzure成長がすべてを解決するという強気の見方と、マイクロソフトが静かに債務依存のネオクラウドになりつつあるという弱気の見方の、いずれよりも狭い判断を支持している。マイクロソフトの営業事業は収益よりも速く複利成長しており、これは真に強力なシグナルである。しかし、フリーキャッシュフローマージンは比較可能な四半期で最大10パーセントポイント低下しており、その圧迫は簿記上の変更ではなく、キャッシュベースの設備投資の実質的な倍増を追跡している。
未解決の問題は、これが底なのか、それとも新しい常態なのかということだ。フッド自身の表現、「2027会計年度もフリーキャッシュフロープラスを維持する」というのは、投資家がこの企業から通常聞くよりも低いハードルであり、Azureの容量追加が経営陣が繰り返す「需要が供給を上回る」という言葉と歩調を合わせ続けるならば、さらなるマージンの浸食の余地を残している。
この判断を明確にする次のデータポイントは、10月下旬に予定されているマイクロソフトの2027会計年度第1四半期のキャッシュフロー計算書である。2点注目すべきことがある。第一に、キャッシュベースの設備投資の成長が、2026会計年度後半に上昇したペースから、暦年通期1,750億ドルという業績見通しが示唆するペースへ減速するかどうか。第二に、Copilotの使用量ベースの課金とGitHub Copilotの6月以降の価格変更改定の助けを借りた営業キャッシュフローが、自らの力でそのギャップを埋めるほど速く成長するかどうかである。
それが現れるまでは、マイクロソフトについてより正直な読み方は、成長ストーリーはそのままであり、キャッシュ転換のストーリーは実際の、測定可能な圧力下にある企業であり、静かに余地を失いつつある企業ではないということだ。
マイクロソフトに投資すべきか?
本当に知る唯一の方法は、自分で数字を見ることです。TIKRは、プロのアナリストがその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
MSFT株を表示すると、何年分もの過去の財務データ、ウォール街のアナリストが今後数四半期に予想する収益と利益、バリュエーション倍率が時間とともにどのように動いたか、株価目標が上向きか下向きかがわかります。
MSFTとあなたのレーダーにある他のすべての銘柄を追跡する無料のウォッチリストを作成できます。クレジットカードは不要です。自分で決断するために必要なデータだけです。
TIKRでMSFT株を分析するプロ仕様のツールに無料でアクセス →
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て、スマートマネーを追跡しましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!





