


主なポイント
- Armの株価は、第1四半期の売上高が129億ドル(前年同期比22%増)と過去最高を記録した7月29日のアフターアワー取引で約7%下落した。これは、CFOのジェイソン・チャイルドが年間ロイヤルティ成長の業績見通しを約20%から10%台後半に下方修正し、第2四半期のロイヤルティ成長をわずか13%と予想したためである。
- その後、株価は半導体セクター全体の上昇とともに回復し、9月11日には264.79ドルで取引を終えた。しかし、これは依然として、報告対象四半期の最終日である6月30日に記録した354.57ドルの水準から約25%低い。
- この間、アナリストの平均目標株価はほとんど動かなかった。株価が4分の1下落した6月30日から9月11日の間に、コンセンサス平均目標株価は286.41ドルから289.21ドルへと微増したのみで、買い推奨を出すアナリストの数は19人から20人に増加した。
- 第1四半期のライセンス収入5億7400万ドルのうち、約3分の1にあたる1億9300万ドルは、筆頭株主であるソフトバンクとの単一の技術ライセンス契約によるものであった。経営陣は、この関連当事者取引が四半期あたり約2億ドルの貢献を今後も続けると見込んでいる。
- Armの予想EV/売上高倍率は、記録的な78倍から約43倍に低下したが、依然として1年前の約20倍の倍率のほぼ2倍である。
ArmのAIプレミアムは、ウォールストリート自身の目標さえも上回った
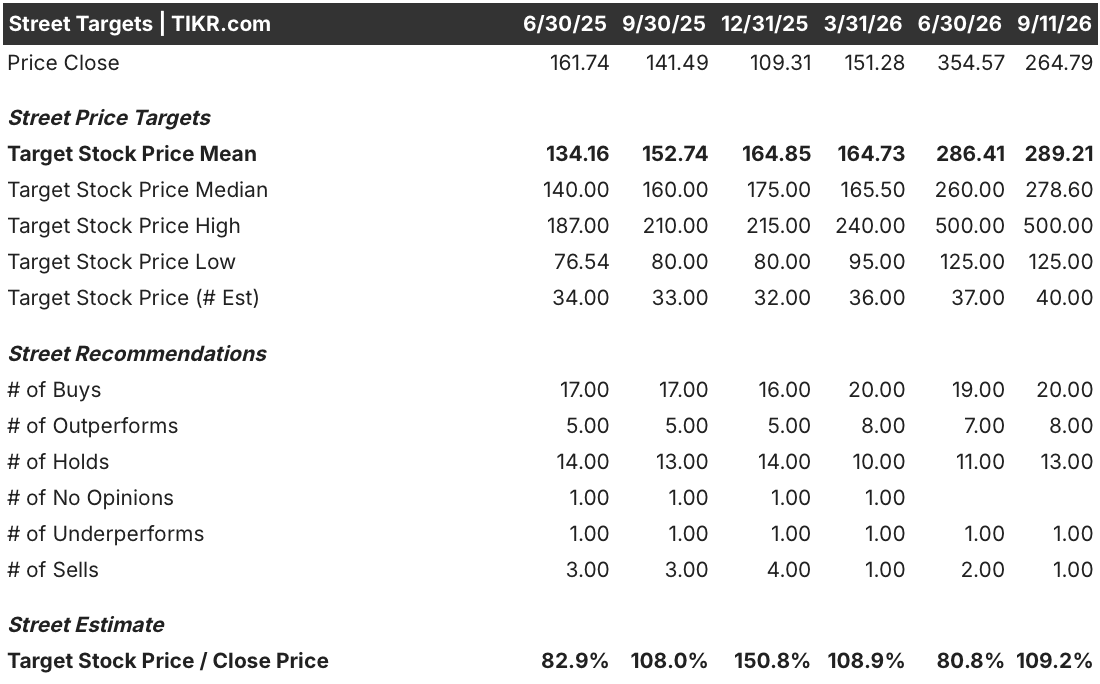
Armの株価は、7月29日に報告される四半期の最終日である6月30日に354.57ドルで取引を終えた。この価格では、Armはアナリストの平均目標株価286.41ドルを約25%上回っており、目標株価に対する終値の比率はわずか80.8%であった。
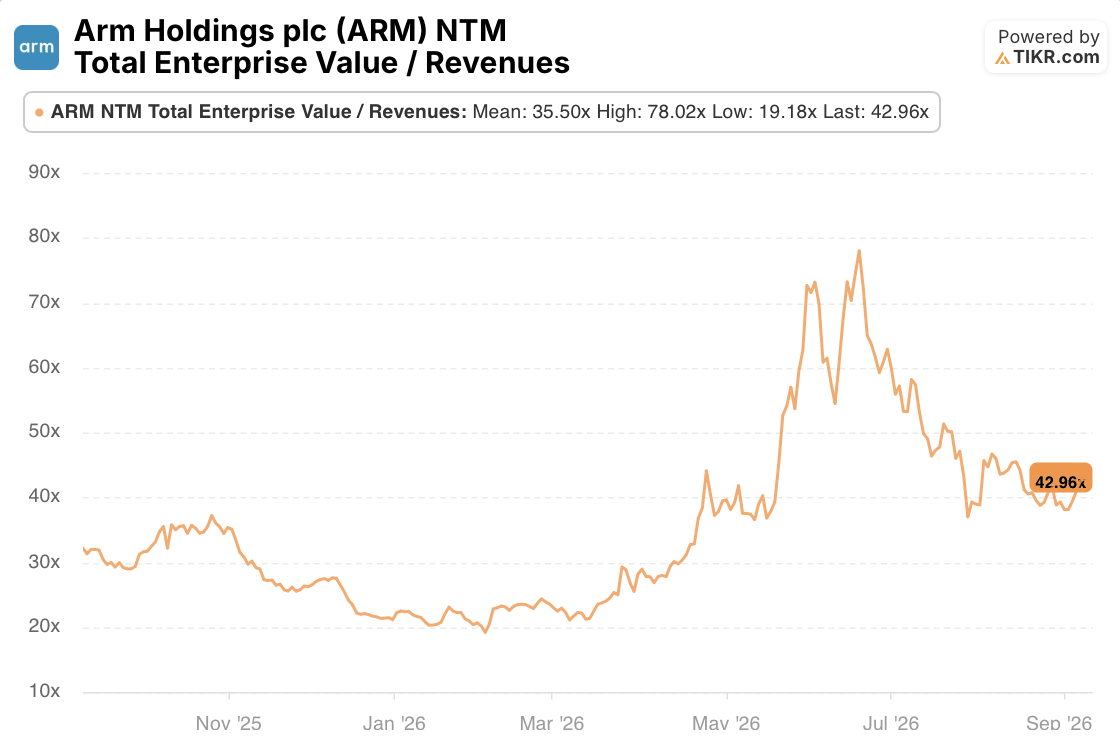
その予想EV/売上高倍率はほぼ同時期に記録的な78倍に達し、過去1年間の平均的な約35倍の倍率の2倍以上、2026年1月の20倍未満の水準の約4倍となった。言い換えれば、6月四半期の決算が公表される前に、市場はArmを、同社をカバーするアナリスト自身が考える価値をはるかに超える水準まで買い進めていたのである。
このギャップは重要である。なぜなら、それが次に起こったことを準備したからだ。コンセンサス目標株価を24%上回って取引されている銘柄には、複雑な決算内容を受け入れる余地がほとんどない。そして、Armの次の決算報告はまさにそのような内容だった。
Armのスマートフォン・ロイヤルティ下方修正が売りを誘発
7月29日に報告された2027会計年度第1四半期は、数字上は過去最高の四半期であった。売上高は129億ドルに達し、前年同期比22%増加した。ロイヤルティ収入は22%増の7億1500万ドル、ライセンス収入は23%増の5億7400万ドルと、いずれも第1四半期として過去最高を記録し、非GAAPの1株当たり利益0.45ドルは業績見通しの上限を上回った。それでも株価はアフターアワー取引で約7%下落した。
その理由は、四半期の業績自体ではなく、業績見通しにあった。CFOのジェイソン・チャイルドはアナリストに対し、年間ロイヤルティ成長率(Armは約20%程度と見込んでいた)が現在では10%台後半に近づく可能性が高いと述べ、第2四半期のロイヤルティ成長率をわずか13%と予想した。
原因はスマートフォンであった。メモリチップのコスト上昇が携帯電話メーカーに価格引き上げを促し、それが購入者をより安価で古い機種に向かわせた。チャイルドは、今回のサイクルでは弱さが低価格帯を超えて一部の中・高価格帯のデバイスにも広がっており、これはArmが年初に想定していたよりも広範な下押し圧力であると指摘した。
「クラウドによる相殺」が現実か、それとも単なる会計上の見せかけか
経営陣の反論は、データセンター需要がその差を十分に補っているという点にある。チャイルドは、四半期のデータセンター・ロイヤルティ収入が「前年同期比で再び2倍以上になった」と述べ、CEOのレネ・ハースは、Neoverseコアの出荷数が15億個を突破し、そのうち5億個が最初の10億個に要した6年に対してわずか過去9か月で出荷されたと指摘した。
問題は、この主張が現在、Arm自身の開示情報と照らし合わせて確認できないことである。Armはロイヤルティ収入をエンドマーケット別に開示しておらず、経営陣は決算説明会で、AGI CPUチップの売上が総売上の10%に達するまで別のシリコン収入の項目を追加しないと述べた。この閾値は2028会計年度までに達するとは予想していない。それまでは、「データセンター・ロイヤルティが2倍以上になった」という定性的な主張を投資家は信頼するしかない。
貸借対照表のライセンス側も同様に精査に値する。第1四半期のライセンス収入5億7400万ドルのうち、約3分の1にあたる1億9300万ドルは、筆頭株主であるソフトバンクとの単一の技術ライセンスおよび設計サービス契約によるものであり、チャイルドはこの関係が年間の残りの四半期においても四半期あたり約2億ドルの貢献を続けると予想した。
これは、見出しとなるライセンス成長のかなりの部分を支えている関連当事者取引である。経営陣自身がよりクリーンな基礎的な指標として挙げている、年率換算契約価値は、前年同期比でより控えめな13%の成長にとどまり、クラウドを巡る物語が示唆する加速の証拠というよりは、Armが長く掲げてきたライセンス成長目標に沿ったものとなっている。
Armの評価額は依然として相殺が機能すると仮定している
9月11日までに、Armの株価は264.79ドルに下落し、6月30日の高値から約25%低下した。一方、半導体セクター全体はNvidiaの決算とシティの強気なCPU市場予測により上昇した。しかし、ウォールストレートはこの一連の動きを通じてほとんど動じなかった。コンセンサス目標株価はむしろ微増し、286.41ドルから289.21ドルとなり、格付けカバレッジはより強気に傾き、買い推奨が19から20に増加し、売り推奨が2から1に減少した。目標株価に対する終値の比率は、6月のピーク時の80.8%から現在の109.2%に反転し、株価がアナリストが平均的に適正と考える水準から約9%安で取引されていることを意味する。
このパターンは、市場が破綻した投資テーマを発見したというよりは、行き過ぎた後の評価額のリセットのように読める。アナリストは354ドルでの取引を本当に信じたことはなく、スマートフォンに関するニュースでも実質的な見積もりの下方修正を行っていない。しかし、株価の調整は完全には元の水準に戻っていない。
Armの予想EV/売上高倍率は約43倍近辺にあり、依然として1年前の取引水準の約2倍である。これは、市場がデータセンター・ロイヤルティが2倍になるという物語を、Armがそれを検証する数字を提供しておらず、同社自身が好むライセンス指標の成長ペースがその半分以下であるにもかかわらず、依然として支持していることを意味する。次の真の試練は、10月下旬頃に予定されているArmの第2四半期決算報告で訪れる。その時、13%というロイヤルティ成長の予想と約束されたAGI CPU供給に関するアップデートが、経営陣が言うように相殺が機能していることを確認するか、あるいはスマートフォンの下押し圧力が10%台後半という修正が想定した以上に深いことを示すことになる。
その決算が公表されるまで、Armの株価はその答えの楽観的なバージョン、すなわちその証明ではなく、その可能性に対して評価されている。
Armの次の決算報告は、クラウド・ロイヤルティが本当にスマートフォンの軟調さを相殺しているかを示す。TIKRでArmの業績見通しと評価倍率の更新を無料で見る →
Arm Holdings plcに投資すべきか?
それを本当に知る唯一の方法は、数字を自分自身で見ることである。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データに無料でアクセスできるようにする。
ARMの銘柄を呼び出せば、数年にわたる過去の財務実績、ウォールストリートのアナリストが今後数四半期の売上高と利益に何を期待しているか、評価倍率が時間とともにどのように推移したか、目標株価が上昇傾向にあるか下降傾向にあるかがわかる。
無料のウォッチリストを作成して、ARMをあなたが注目している他のすべての銘柄と一緒に追跡することができる。クレジットカードは不要。あなた自身で判断するために必要なデータだけだ。
TIKRでARM株を分析するプロ向けツールに無料でアクセスする →
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て、賢い資金の動きを追う。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析する。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索する。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの見積もりに基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!




