


Occidental株の主な統計
- 現在の株価: $61.46
- 目標株価(中間): ~$66
- アナリスト平均目標株価: ~$67
- 潜在的なトータルリターン: ~7%
- 年率化IRR: ~2% / 年
新機能公開中: TIKRの新バリュエーションモデルでお気に入りの銘柄の潜在的上昇余地を発見しましょう(無料です) >>>
何が起きたのか?
Occidental Petroleum (OXY)は引き続き高い目標株価を集めており、最新のものは昨年最も厳しい批判をしていた会社から発表された。9月11日、Evercore ISIはアウトパフォームの格付けを維持したまま、目標株価を$65から$70に引き上げた。これは、わずか2025年10月にはOXYを$38でアンダーパフォームと評価していたアナリストの平均値に近い水準に位置する。方向性は明らかだ:コンセンサスは、昨年大半をホールドと評価していたこの銘柄に徐々に温かみを見せ始めている。
株価は$61.46で取引を終え、1月以降約45%上昇し、52週高値である$67.45から数ドル以内の水準にある。そして株価がここまで上昇した最大の理由はアナリストのデスクではない。原油だ:9月9日、中東での戦闘激化に伴いブレント原油が再び1バレル$100を突破し、OXYはエクソン、シェブロン、コノコフィリップスと共に上昇した。したがって、$70という目標株価が突きつける問いは、ファンダメンタルズが再評価されたのか、それともアナリストがコントロールできない原油相場を追いかけているだけなのか、ということだ。
より高い目標株価が実際に織り込んでいるもの
強気のシナリオは、経営陣が8月に示した計画だ:2四半期目を迎えた新CEOのリチャード・ジャクソンは、2030年までに年間40億ドル以上の持続可能なキャッシュフローを追加するという目標の裏に、具体的なマイルストーンを設定した。その大部分は価格に依存しない持続的なものとして位置づけられ、「約85%は、はるかに低い価格水準でも達成可能」と説明された。その原動力は、より低いベース減退率だ。経営陣は、高度な回収プロジェクトが成熟するにつれ、減退率が現在の約25%から2030年までに20%に低下し、維持資本を約9億ドル削減すると見込んでいる。
国際事業責任者のケン・ディロンは、オマーンでの事例を挙げた。同地では水攻法が「減退率を19%から完了時には約7%に削減し、油田寿命を延ばす」ために使用されており、Occidentalが現在アメリカ湾岸とパーミアン資産に導入しているのと同じ技術だ。これは、かつての懐疑論者を建設的な見方に変えるような、実務面での証拠となるポイントだ。
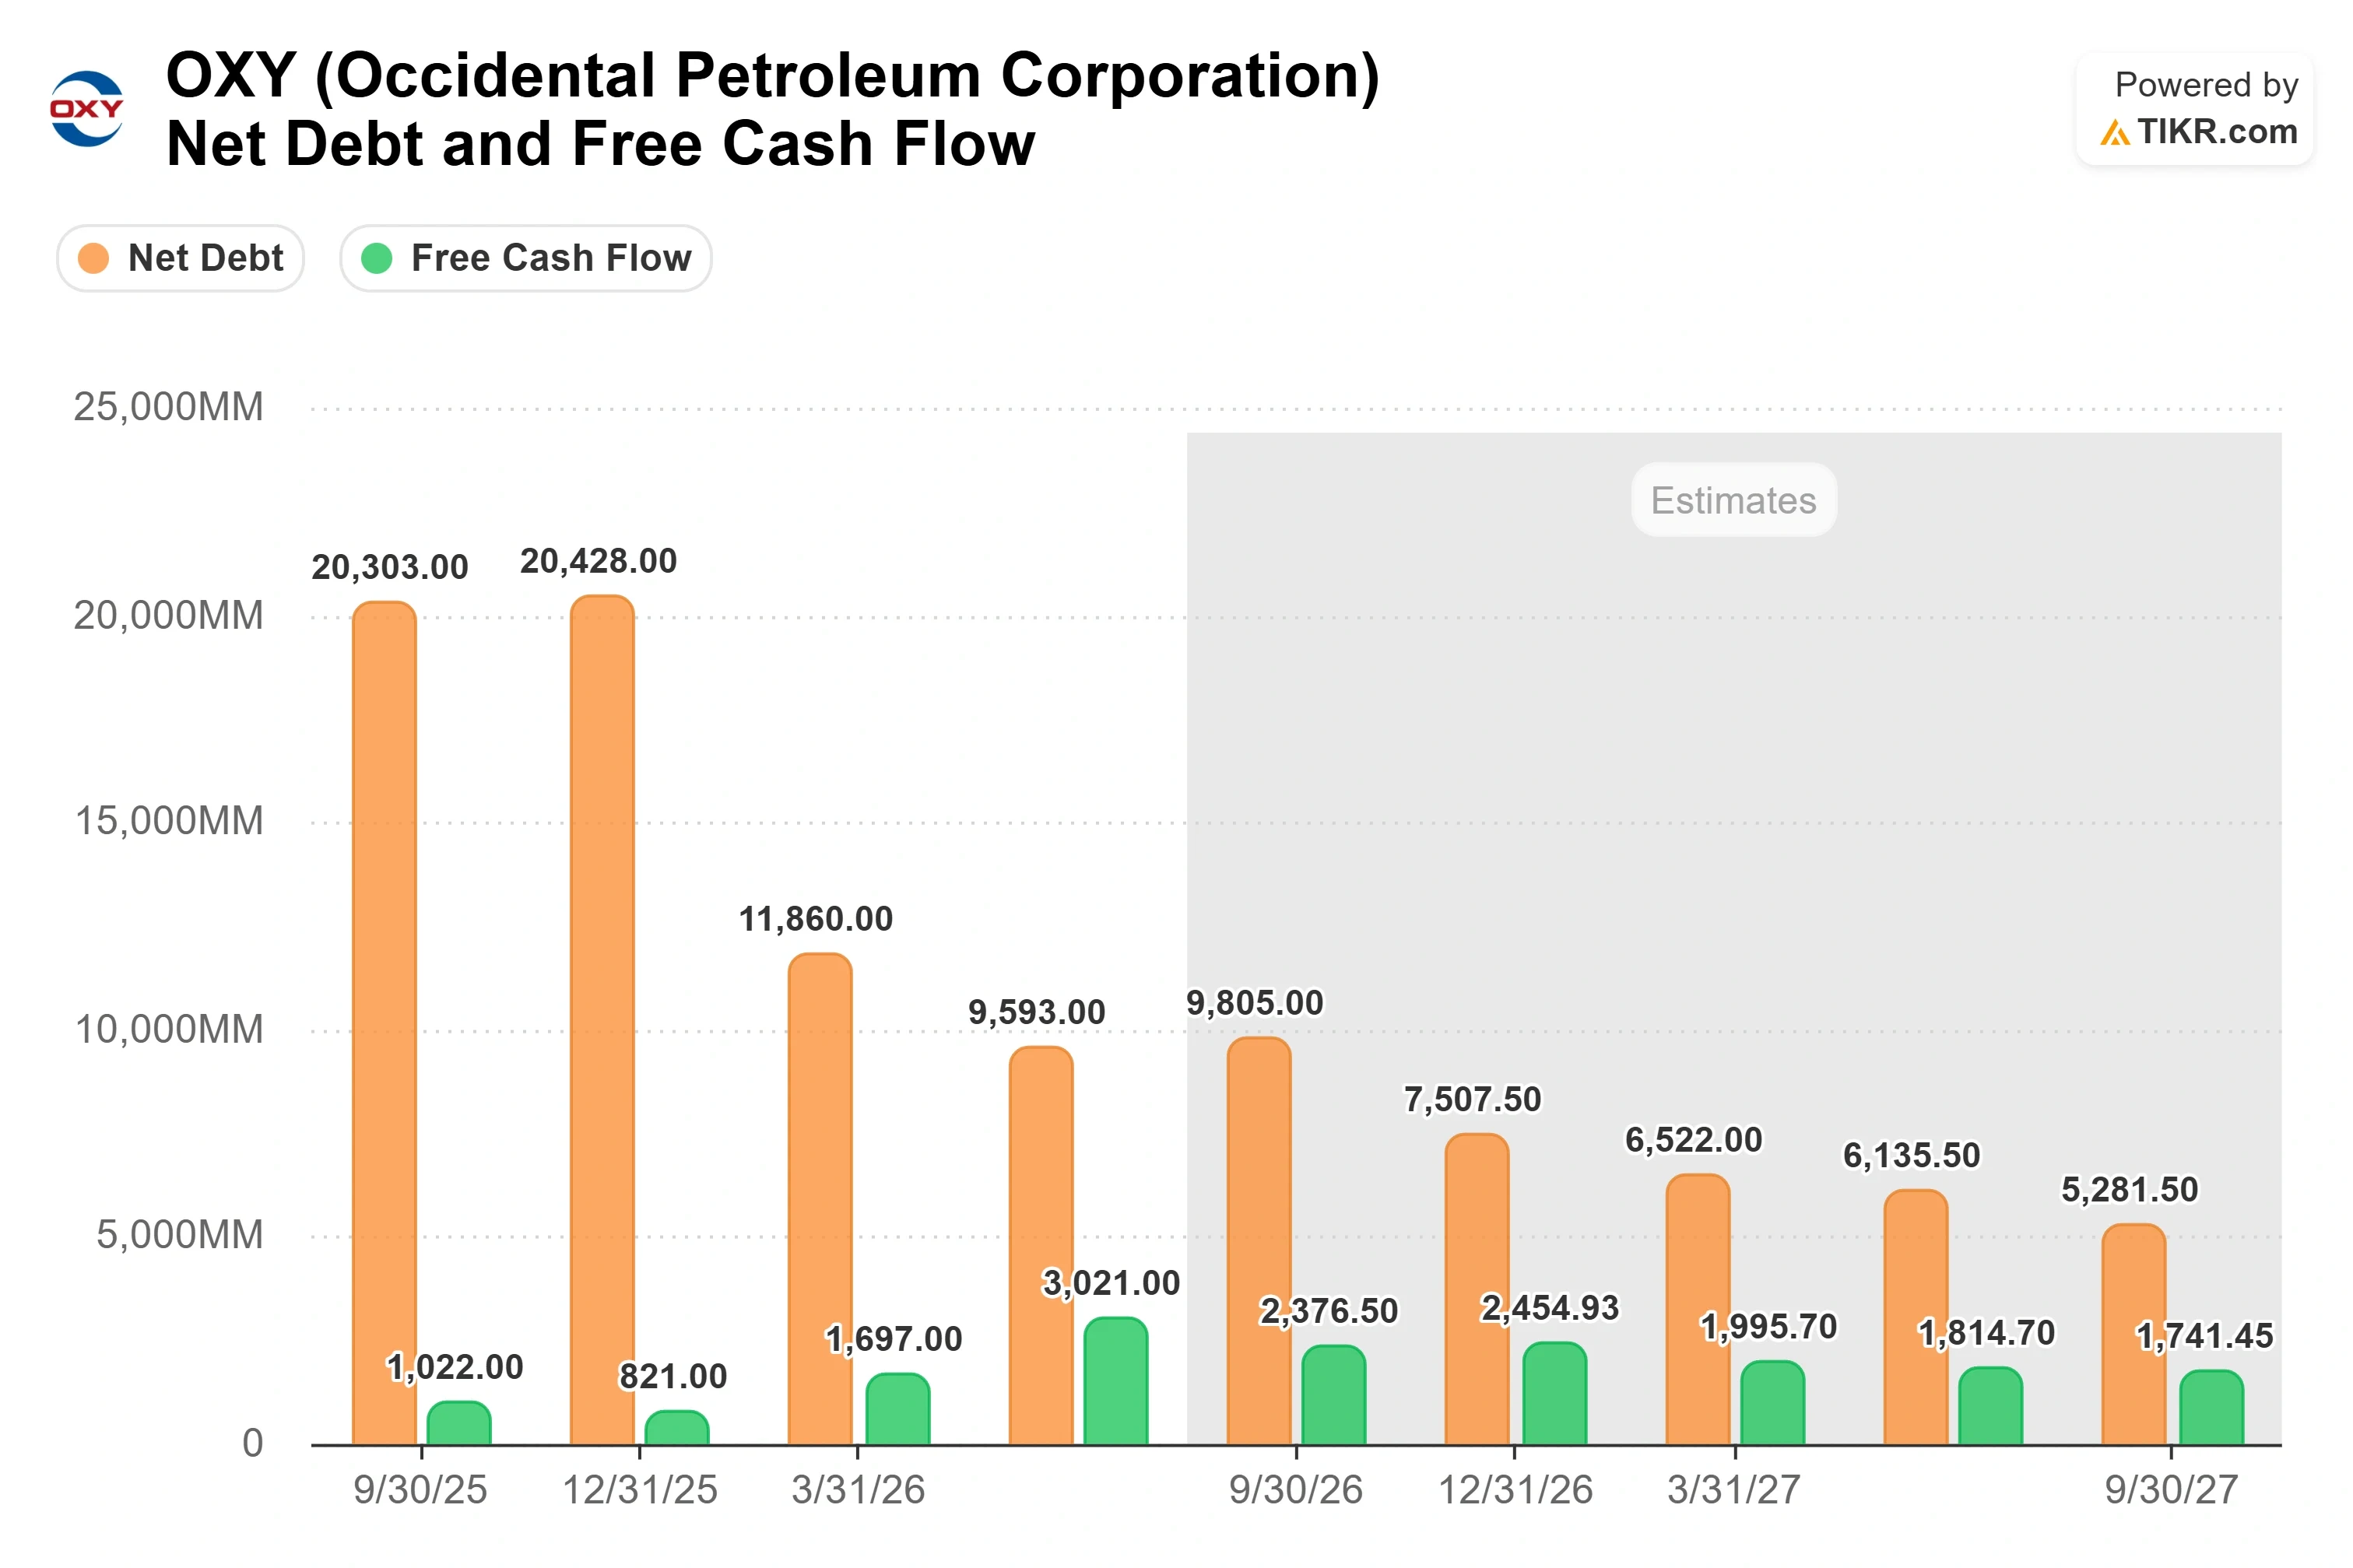
Occidentalは第2四半期に元本債務を15億ドル削減し、118億ドルと2019年以来の低水準に抑え、次のマイルストーンとして100億ドルという厳格なラインを引いた。この水準に達すれば、2025年と比較して年間利息費用を約7億4000万ドル削減できると見込んでいる。この進捗により、1株当たり$0.28への8%の配当増額が実現した。しかし、第2四半期決算説明会でCFOのスニル・マシューは、このマイルストーンがまだ解禁しないものについて率直に述べた:「自社株買いは機会主義的に行い、継続的な自社株買いプログラムは、2029年8月まで償還されない優先株の償還までは優先度が低いままとなる」。これは、2029年8月まで償還されないエクイティ・ステークを指す。

Occidental株の過去の実績と将来予測を見る(無料です!) >>>
株価が割安でありながら上限がある理由
こうした改善点と対照をなすのは、これほどレバレッジの効いた生産者から決して離れないリスクだ:それは自ら価格を設定できない。株価は地政学的な懸念で跳ね上がり、原油が軟調になると下落する。持続的な下落は、より高い目標株価が前提とする債務削減のタイムラインを引き伸ばすことになる。このレバレッジこそが、OXYが割安に見え、その状態を維持する理由だ。NTM EV/EBITDAで約5.3倍と取引されており、サンコールの7.29倍のような多角化企業より一歩低く、トタルエナジーズの4.84倍のような純粋な同業他社とほぼ同水準にある。メジャー企業よりもバランスシートリスクを抱える生産者にとって、ある程度の割安感は数字が示すべきものに他ならない。$70という目標株価が再び提起する議論は、債務減少がより狭い割安感を生むのか、それとも市場がOXYを原油へのレバレッジのかかった賭けとして評価し続けるのが正しいのか、ということだ。
TIKRでOccidentalが同業他社と比較してどのようなパフォーマンスを上げているかを見る(無料です!) >>>
TIKR 高度モデル分析
- 現在の株価: $61.46
- 目標株価(中間): ~$66
- 潜在的なトータルリターン: ~7%
- 年率化IRR: ~2% / 年

Occidental株のアナリスト成長予測と目標株価を見る(無料です!) >>>
収益のドライバー: 安定したパーミアン生産量と、成長しつつある高マージンのPowder River Basinの貢献(約1%の収益成長を想定)。
マージンのドライバー: コストと利息の削減プログラムにより、純利益マージンが約16%に向けて上昇。
目標株価を押し下げる要因: EPSが約10%で複利成長する一方で、P/E倍率が年間約6%圧縮されること。
主なリスク: 原油価格の持続的な下落により、キャッシュフローのベース全体がリセットされること。
約$66というモデルの中間ケースは、Evercoreの$70をわずかに下回る水準にあり、アナリスト平均は約$67に近い。これは意見の相違が大きくないことを示している。上振れシナリオ:原油価格が維持される中でコストと減退率の目標を達成すれば、モデルの高ケースは2030年までに$101に向かい、トータルリターンは約64%に達する。下振れシナリオ:原油価格が下落に転じれば、中間ケースのわずかな年間リターンはマイナスに転じる可能性がある。なぜなら、低い倍率で価格を受け入れる生産者には下落を緩和する余地がほとんどないからだ。
結論
次の真の試練は、100億ドルの元本債務というマイルストーンだ。経営陣はこれを資本配分をシフトさせる引き金と位置づけたため、年末までに達成することは、より高い目標株価が前提とするペースを正当化することになる。11月初旬に予定されている第3四半期決算報告では、元本債務がそのラインに近づいているかどうか、そして2029年の優先株償還の後ろに置かれている自社株買いに関する言及に変化があるかどうかに注目したい。債務が100億ドル前後で配当が維持されているなら、計画が順調に進んでいることを示す。一方、おそらく原油価格の軟調さによる後退は、$70という楽観論が時期尚早であることを証明することになる。
億万長者投資家が何を買っているかをTIKRで見て、スマートマネーを追従しましょう。
Occidentalに投資すべきか?
本当に知る唯一の方法は、自分で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
Occidentalを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期に予想する収益と利益、バリュエーション倍率が時間とともにどのように推移したか、そして目標株価が上昇傾向か下降傾向かがわかる。
あなたが注目している他のすべての銘柄と一緒にOccidentalを追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て 、スマートマネーを追従しましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!






