Dell株の主要統計
- 金曜日のパフォーマンス: 12%
- 52週間レンジ: $110 ~ $568
- バリュエーションモデル目標株価: 約$570
- 潜在的上昇余地: 1%
TIKRでDell Technologiesのようなお気に入り銘柄を分析しよう(無料) >>>
何が起きたのか?
Dell Technologies株は金曜日に約12%上昇し、1株あたり$567に達し、過去最高値を更新しました。これは、AIインフラブームがGPUサーバーを超えて、従来型のコンピュート、ストレージ、ネットワーキング、エンタープライズ導入へと拡大し続ける可能性について、投資家の確信が高まったことを反映しています。Hewlett Packard Enterpriseも同日に12.4%上昇し、Dellはサーバーとエンタープライズインフラ分野でSuper Micro ComputerやLenovoとも競合しています。ハードウェア銘柄全般の強さは、AI関連支出が依然として堅調であることを示すもう一つの兆候です。
Dell株が急騰したのは、Oracleの最新決算がAIインフラへの継続的な大規模支出への期待を強めたこと、そしてRBC Capitalがカバレッジを開始し、アウトパフォーム(買い)評価と$640の目標株価を設定したためです。Oracleは四半期売上高$193億(前年比30%増)を報告し、クラウドインフラ売上高は121%増の$74億に跳ね上がりました。同社は2027会計年度の資本支出計画を約$900億~$950億で維持する方針です。Dellにとって、この支出は重要です。拡大するAIデータセンターにはサーバー、ストレージ、ネットワーキング、関連インフラが必要であり、同社はGPUサーバー出荷だけではなく、複数の方法で恩恵を受けることができるからです。
今週、DellのCFO、David Kennedy氏は、第2四半期に$609億のAIサーバー受注を計上し、四半期末に$950億のバックログを抱えた後も、「インフラに対する需要が加速している」と述べました。 従来型サーバーとネットワーキングは122%成長し、ストレージは26%増加しました。Dellは現在、2027会計年度の売上高を$1,920億と見込んでいます。経営陣は、AIサーバーと従来型サーバーの両方に対する需要が供給を上回り続けていると述べています。ストレージは特に重要です。Dellが所有する製品にはより多くのソフトウェアとサービスが含まれており、ハードウェア中心のAIシステムに加えて、より高いマージンの成長レバーを同社に提供しているからです。
アナリストの動きも上昇をさらに後押ししました。Evercore ISIはDellの目標株価を$575から$650に引き上げ、RBC Capitalは$640の目標株価とアウトパフォーム(買い)評価でカバレッジを開始しました。HPEは有用な同業他社比較を提供しています。同社の最新四半期売上高は34%増加し、サーバー売上高は約35%成長し、堅調なインフラ需要がDellを超えて広がっていることを裏付けています。より大きな示唆は、Dellの機会がAIサーバー出荷を超えて、ストレージ、従来型コンピュート、エンタープライズの近代化、そして顧客がより完全なAIインフラを構築するにつれてのオペレーティング・レバレッジへと広がっていることです。

Dell Technologiesを瞬時に評価(TIKRで無料) >>>
Dellは割安か?
バリュエーションの前提条件の下で、この株は以下の要素を用いてモデル化されています:
- 売上高成長率(CAGR): 約31%
- 営業利益率: 約11%
- エグジットP/E倍率: 12倍
異常に高い約31%という売上高成長率の前提は、Dellの短期的なAIインフラの立ち上げ($950億のAIサーバーバックログを含む)を反映しており、同社が30%以上の成長を無期限に維持できるという期待ではありません。継続的な従来型サーバー需要と、エンタープライズAI導入の初期段階は、より多くの企業が実験的な導入を超えて進むにつれて、追加の成長機会を提供します。
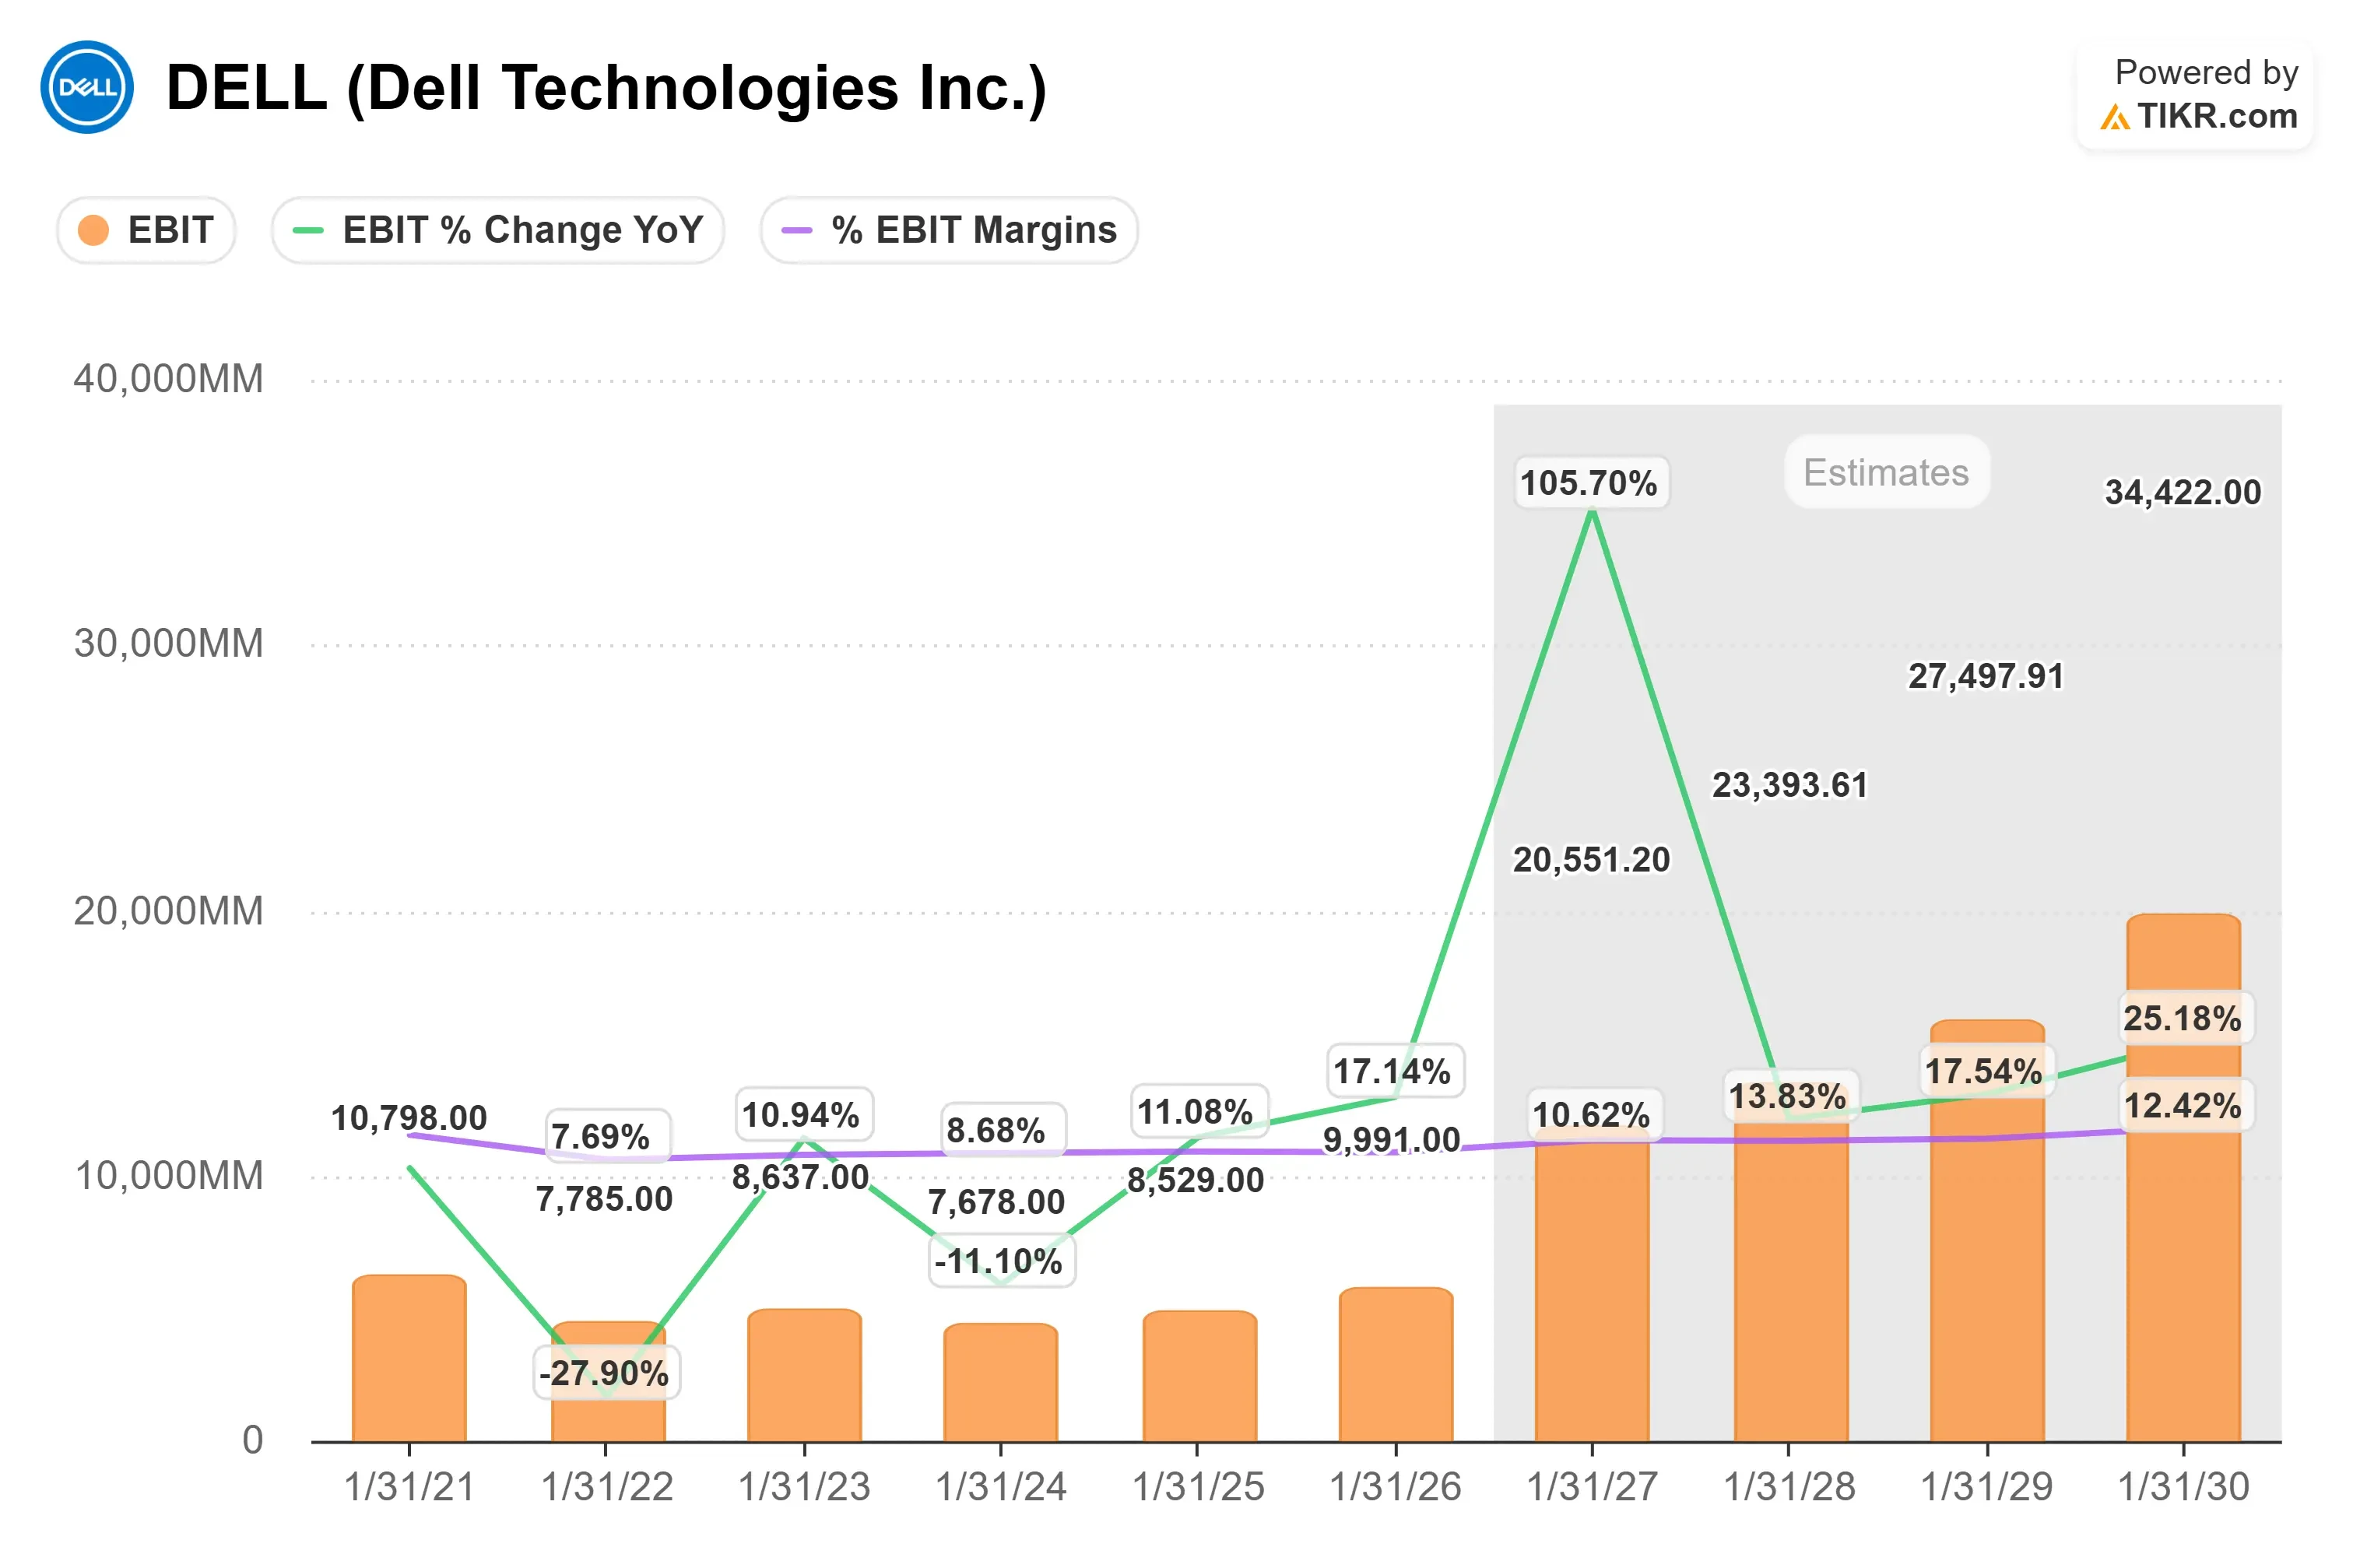
約11%という営業利益率の前提は、Dellが急速なインフラ成長をより高品質な収益に転換できるかどうかにかかっています。AIサーバーは膨大な売上を生み出しますが、マージン率は低く、一方でストレージ、ソフトウェア、サービス、そしてオペレーティング・スケールは、売上高1ドルあたりにより多くの利益に貢献することができます。TIKRのEBITチャートはこのテーゼを支持しており、コンセンサス予想では今後数年間でEBITが大幅に上昇し、EBITマージンが2030会計年度までに約12%に達することが示されています。
Dell Technologiesのアナリスト成長予想と目標株価を確認しよう(無料) >>>
12倍というエグジットP/Eは、TIKRモデルにおけるDellの過去のバリュエーション数値に基づくと、比較的控えめであり、攻撃的とは言えません。これは、このテーゼが投資家がDellに劇的に高い倍率を付けることに依存していないことを意味し、将来のリターンにとっては、バックログの消化、ストレージの成長、マージンの実行がより重要になります。
これらの前提に基づくと、バリュエーションモデルは目標株価を約$570と推定しています。これは、最近の株価である約$567と比較して、約2.4年で約1%の総合的上昇余地を意味し、現在の水準ではほとんどバリュエーション上の余裕が残されていません。
現在の株価では、Dell Technologiesは適正に評価されているように見えます。より強いリターンを得るには、継続的なAI受注の強さ、バックログの消化の成功、持続的なストレージ成長、そしてEBITマージンの改善により、現在のバリュエーションが既に反映している以上の収益を生み出すことが必要になるでしょう。
Dell株はここからどれだけ上昇する可能性があるか?
投資家は、TIKRの新しいバリュエーションモデルツールを使って、Dell Technologiesの潜在的な株価、またはあらゆる銘柄がどれだけの価値を持つ可能性があるかを1分以内に推定できます。
必要なのは、3つのシンプルな入力だけです:
- 売上高成長率
- 営業利益率
- エグジットP/E倍率
そこから、TIKRは強気、ベース、弱気のシナリオの下で潜在的な株価と総合リターンを計算し、銘柄が割安か割高かを素早く確認できるようにします。
何を入力すべきかわからない場合、TIKRはアナリストのコンセンサス予想を使用して各入力を自動的に入力し、迅速で信頼性の高い出発点を提供します。