主なポイント
- CoreWeaveの2026年第2四半期の売上高は前年同期比2倍以上増の26億ドルに達し、受注残高は1,042億ドルを記録した。しかし、調整後営業利益は1億2800万ドルで、売上高がはるかに少なかった前年同期の2億ドルを下回った。
- 支払利息は前年同期比2倍以上増の6億4000万ドルに達し、第3四半期には8億6000万ドルから9億4000万ドルに達すると予想されている。これは、利益率の転換点の証拠として同社が指摘する営業利益の伸びを上回るペースで増加している。
- 総債務は過去2会計年度でそれぞれ約3倍に増加し、2025年末時点で298億2000万ドルに達した。フリーキャッシュフローのマイナス幅は2022年以降毎年拡大し、2025年はマイナス72億5000万ドルを記録。EBITDA対支払利息カバレッジレシオは同期間に5.21倍から2.86倍に低下した。
- 経営陣は、CoreWeaveは設計上、初期投資を先行させており、すでに約300ベーシスポイントの借入コスト削減を実現していると説明する。しかし、このシナリオが実現していることを示す年間の数字はまだ現れていない。その検証は、最初の契約コホートが成熟期を迎える時に訪れる。
CoreWeave自身の数字は、受注残高が膨らむ一方で、営業利益が支払利息を依然として下回っていることを示している。CoreWeaveの利益率とカバレッジのトレンドを比較するには、TIKRを無料でご利用ください →
記録的な受注残高、記録的な債務:数字で見るCoreWeaveの第2四半期
CoreWeave (CRWV) の第2四半期は、表面的には、AIインフラ構築を正当化するような業績に見えた。売上高は26億ドルに達し、前年同期比112%増、前四半期比24%増で、アナリストが予想していた25億6000万ドルを上回った。受注残高は四半期末時点で1,042億ドルと前年同期比246%増となり、この数字には第3四半期の最初の数週間で新たに署名された250億ドル以上の顧客コミットメントは含まれていない。経営陣によれば、納品がすでに進行中の契約がこの受注残高の半分以上を占めており、年末までにその割合が3分の2に達すると見込んでいる。
利益率のストーリーも、少なくとも前四半期比では、前向きに見えた。調整後営業利益は、2026年第1四半期の2100万ドルから第2四半期には1億2800万ドルに急増した。CFOのNitin Agrawal氏はアナリストに対し、今四半期に署名された契約の貢献利益率は、新しいVera Rubin GPU世代の恩恵もあり、最近の四半期より5~10パーセンテージポイント高かったと説明した。CoreWeaveは通期の売上高業績見通しを124億ドルから132億ドルに引き上げ、2026年末には185億ドルから195億ドルの年間化されたペース(run-rate)で終了すると見込んでいる。
CoreWeaveの成長ストーリーと、より速く増加する支払利息
しかし、1億2800万ドルの調整後営業利益を生み出した同じ四半期で、支払利息は6億4000万ドルに達し、CoreWeaveが2025年第2四半期に支払った2億6700万ドルの2倍以上となった。純損失は前年同期の2億9000万ドルから6億2600万ドルに拡大し、調整後純損失も1億3000万ドルから5億6700万ドルに拡大した。
前年同期と比較すると、調整後営業利益は実際には2億ドルから1億2800万ドルに減少した。売上高が2倍以上に増加したにもかかわらず、より大きく、はるかに負債の多い事業をファイナンスするコストがさらに増加したためだ。業績見通しは、近い将来も同様の状況を示唆している。CoreWeaveは第3四半期の支払利息を8億6000万ドルから9億4000万ドルと予想しており、予想される調整後営業利益はわずか2億ドルから2億6000万ドルに過ぎない。
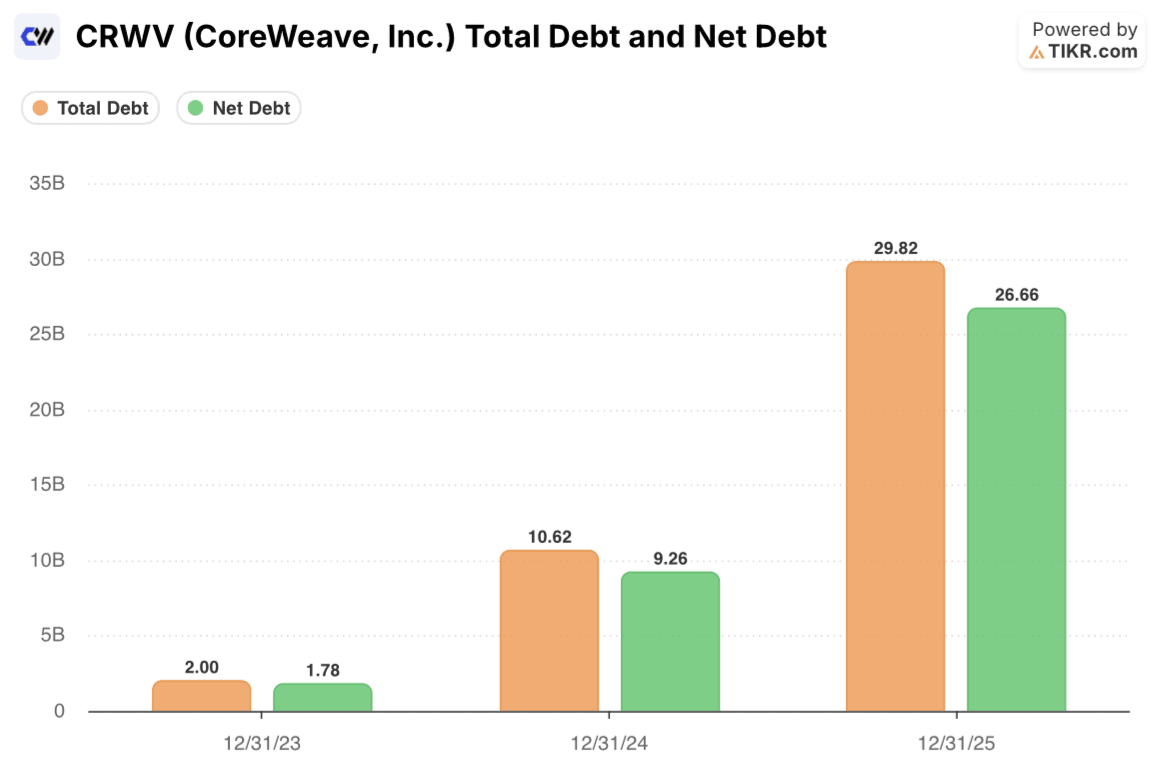
CoreWeaveの総債務は、2023年末の20億ドルから2024年末の106億2000万ドル、2025年末の298億2000万ドルへと増加し、過去2年間でそれぞれ約3倍となった。純債務も同様の経路をたどり、266億6000万ドルに達している。
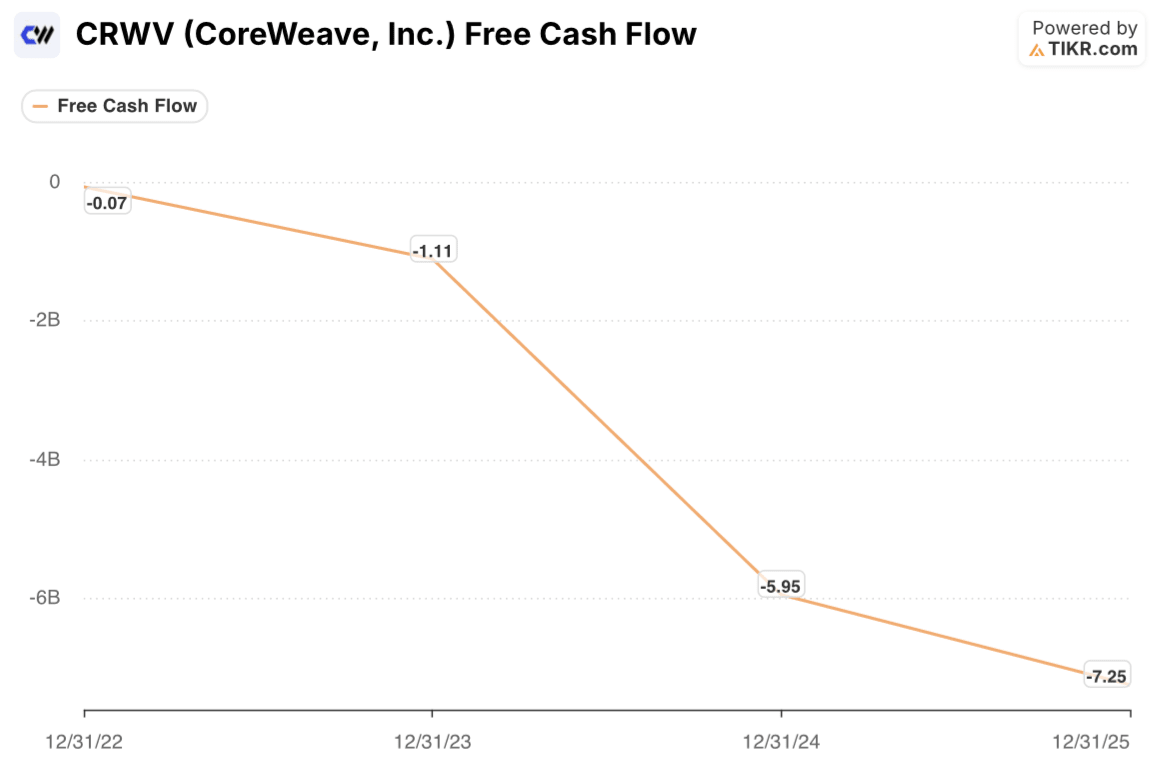
フリーキャッシュフローは記録のある限り毎年悪化している。2022年はマイナス7000万ドル、2023年はマイナス11億1000万ドル、2024年はマイナス59億5000万ドル、2025年はマイナス72億5000万ドルだ。
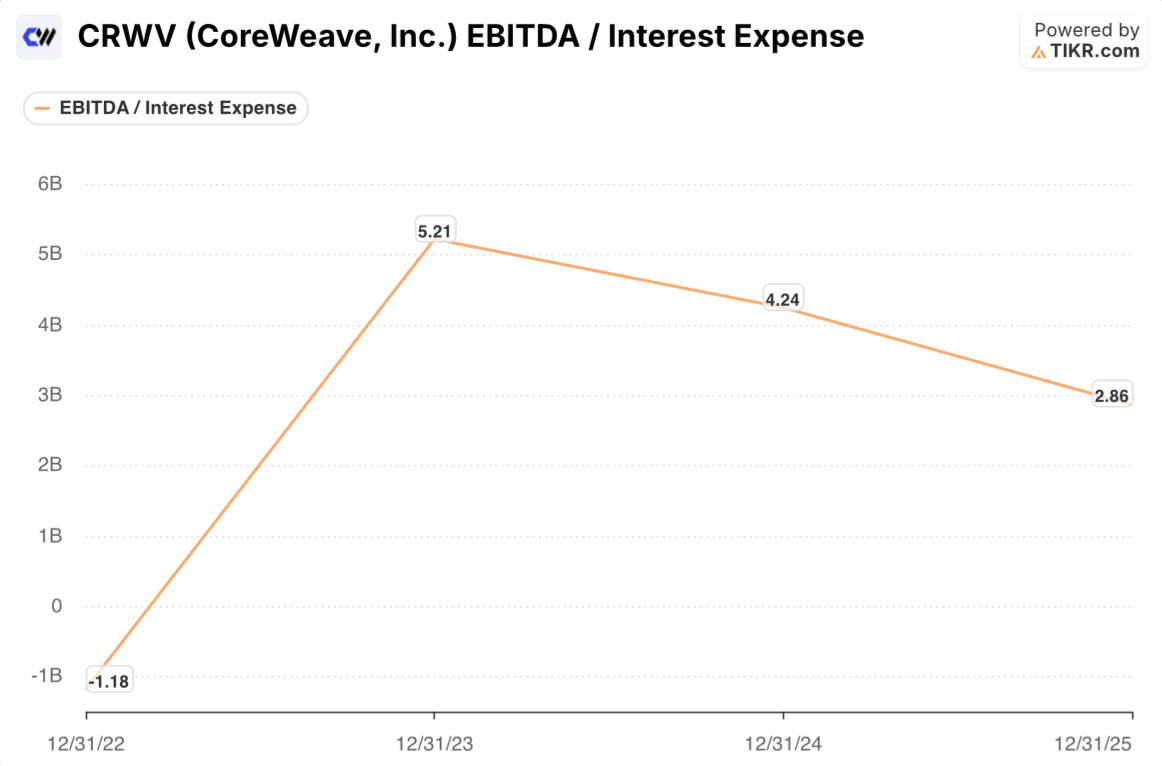
一方、EBITDA対支払利息カバレッジレシオは、2023年の5.21倍から2024年は4.24倍、2025年は2.86倍へと低下した。これは、EBITDA自体が金額ベースで大幅に増加したにもかかわらずの数字だ。
CoreWeaveは毎年より多くの営業利益を生み出している。しかし、その利益の余裕が過去2年間連続で縮小しているほどに、債務と支払利息コストが急速に増加している。
CoreWeaveのEBITDA対支払利息カバレッジレシオは2年間で5.21倍から2.86倍に低下した。この比率とCoreWeaveのレバレッジのトレンドを追跡するには、TIKRを無料でご利用ください →
なぜCoreWeaveは債務のマイナス幅をCRWV株主が心配する必要はないと言うのか
CoreWeaveの経営陣には、これに対する明確な答えがある。第2四半期決算説明会で、Agrawal氏は同社が各クラスターをどのように評価するかについて説明した。設備投資は先行して行われ、資産レベルの債務、顧客の前払い、企業資本の組み合わせでファイナンスされる。収益は、クラスターが納品され、その5年契約が本格化して初めて予測可能でキャッシュを生み出すものになる。CoreWeaveの債務の多くは特別目的会社(SPV)レベルにあり、オフテイク契約相手の信用力によって担保されている。Intrator氏はゴールドマン・サックスのカンファレンスで、これは実質的に貸し手がCoreWeave自身のバランスシートではなく、Microsoftを評価していることだと説明した。クラスターの資産レベルの債務が返済されると、Agrawal氏は、CoreWeaveはそのレバレッジのないキャパシティを再契約または再販売し、すでに得ている収益に加えて追加のリターンを得ることができると述べた。
数字の中には、本物の改善も埋もれている。CoreWeaveは、過去1年間で加重平均借入コストを約300ベーシスポイント削減し、これは年間換算で約11億ドルの支払利息削減に相当するとしている。また、最近のタームローンは、標準的な5年間のハイパースケーラー契約ではなく、より短い2~3年の企業向け契約を担保に組まれた初めてのものだった。これはCoreWeaveがファイナンスできる顧客層を広げ、最終的には加重平均資本コストを引き下げるはずだ。これらの改善は、上記の年間フリーキャッシュフローやカバレッジの数字にはまだ現れていない。なぜなら、それらのコホートはまだ若いからだ。これは本物の緩和要因ではあるが、コスト曲線の将来の形状についての主張であって、曲線がすでに曲がったという証拠ではない。