主なポイント
- ナビーン・ラオは20VCで、推論市場は10年以内に10兆ドル規模に達し、チップがコモディティ化することはないと述べた。
- 彼の見方が正しければ、AIのコスト低下は市場を拡大させ、利益はNVIDIAのようなハードウェアメーカーに残り、純粋なソフトウェア投資家は損をする。
- NVIDIAの売上総利益率は過去3会計年度連続で70%超を維持しており、アナリストは売上高が前年度の2,160億ドルから2029年1月期には9,030億ドルに成長すると予想している。
- 株価は予想PER17倍で取引されており、これは3年平均の30倍を下回る。次の試金石は11月17日の決算発表における利益率の業績見通しだ。
NVIDIA (NVDA) やその他のソフトウェア株を保有しているなら、今週の20VCのエピソードは一聴の価値がある。
ナビーン・ラオは前回のスタートアップを13億ドルでDatabricksに売却し、現在はUnconventional AIを率いている。彼はホストのハリー・ステビングスにこう語った。「推論市場は10年以内に10兆ドル規模の市場になるだろう」
そして、誰が利益を得ると思うかについてこう続けた。「私は実際、今後10年間で最も有望なのはハードウェアの分野だと思う」。純粋なソフトウェア投資家についてはより率直で、彼らは苦境に立たされていると考えている。
ソフトウェアが世界を侵食するという話はここまでだ。
トークン価格の低下、市場の拡大
ラオの主張は価格から始まる。「トークンの提供効率を1桁(10倍)向上させれば、それはある意味で市場を10倍にすることになる」。トークンのコストが下がれば、AIははるかに多くの作業に使う価値が生まれ、彼はその用途の数が10倍以上に成長すると予想している(彼はこれをジェヴォンズのパラドックスと呼ぶ)。
この同じ力が、トークンコストが年間30~40倍のペースで低下しているというジェンセン・フアンの指摘の背景にある。NVIDIAでは、売上高は2025年1月期の1,310億ドルから1年後には2,160億ドルに増加した。アナリストは、今期(2027年1月期)に4,120億ドル、来期に6,920億ドル、その翌期に9,030億ドルに達すると予想している。
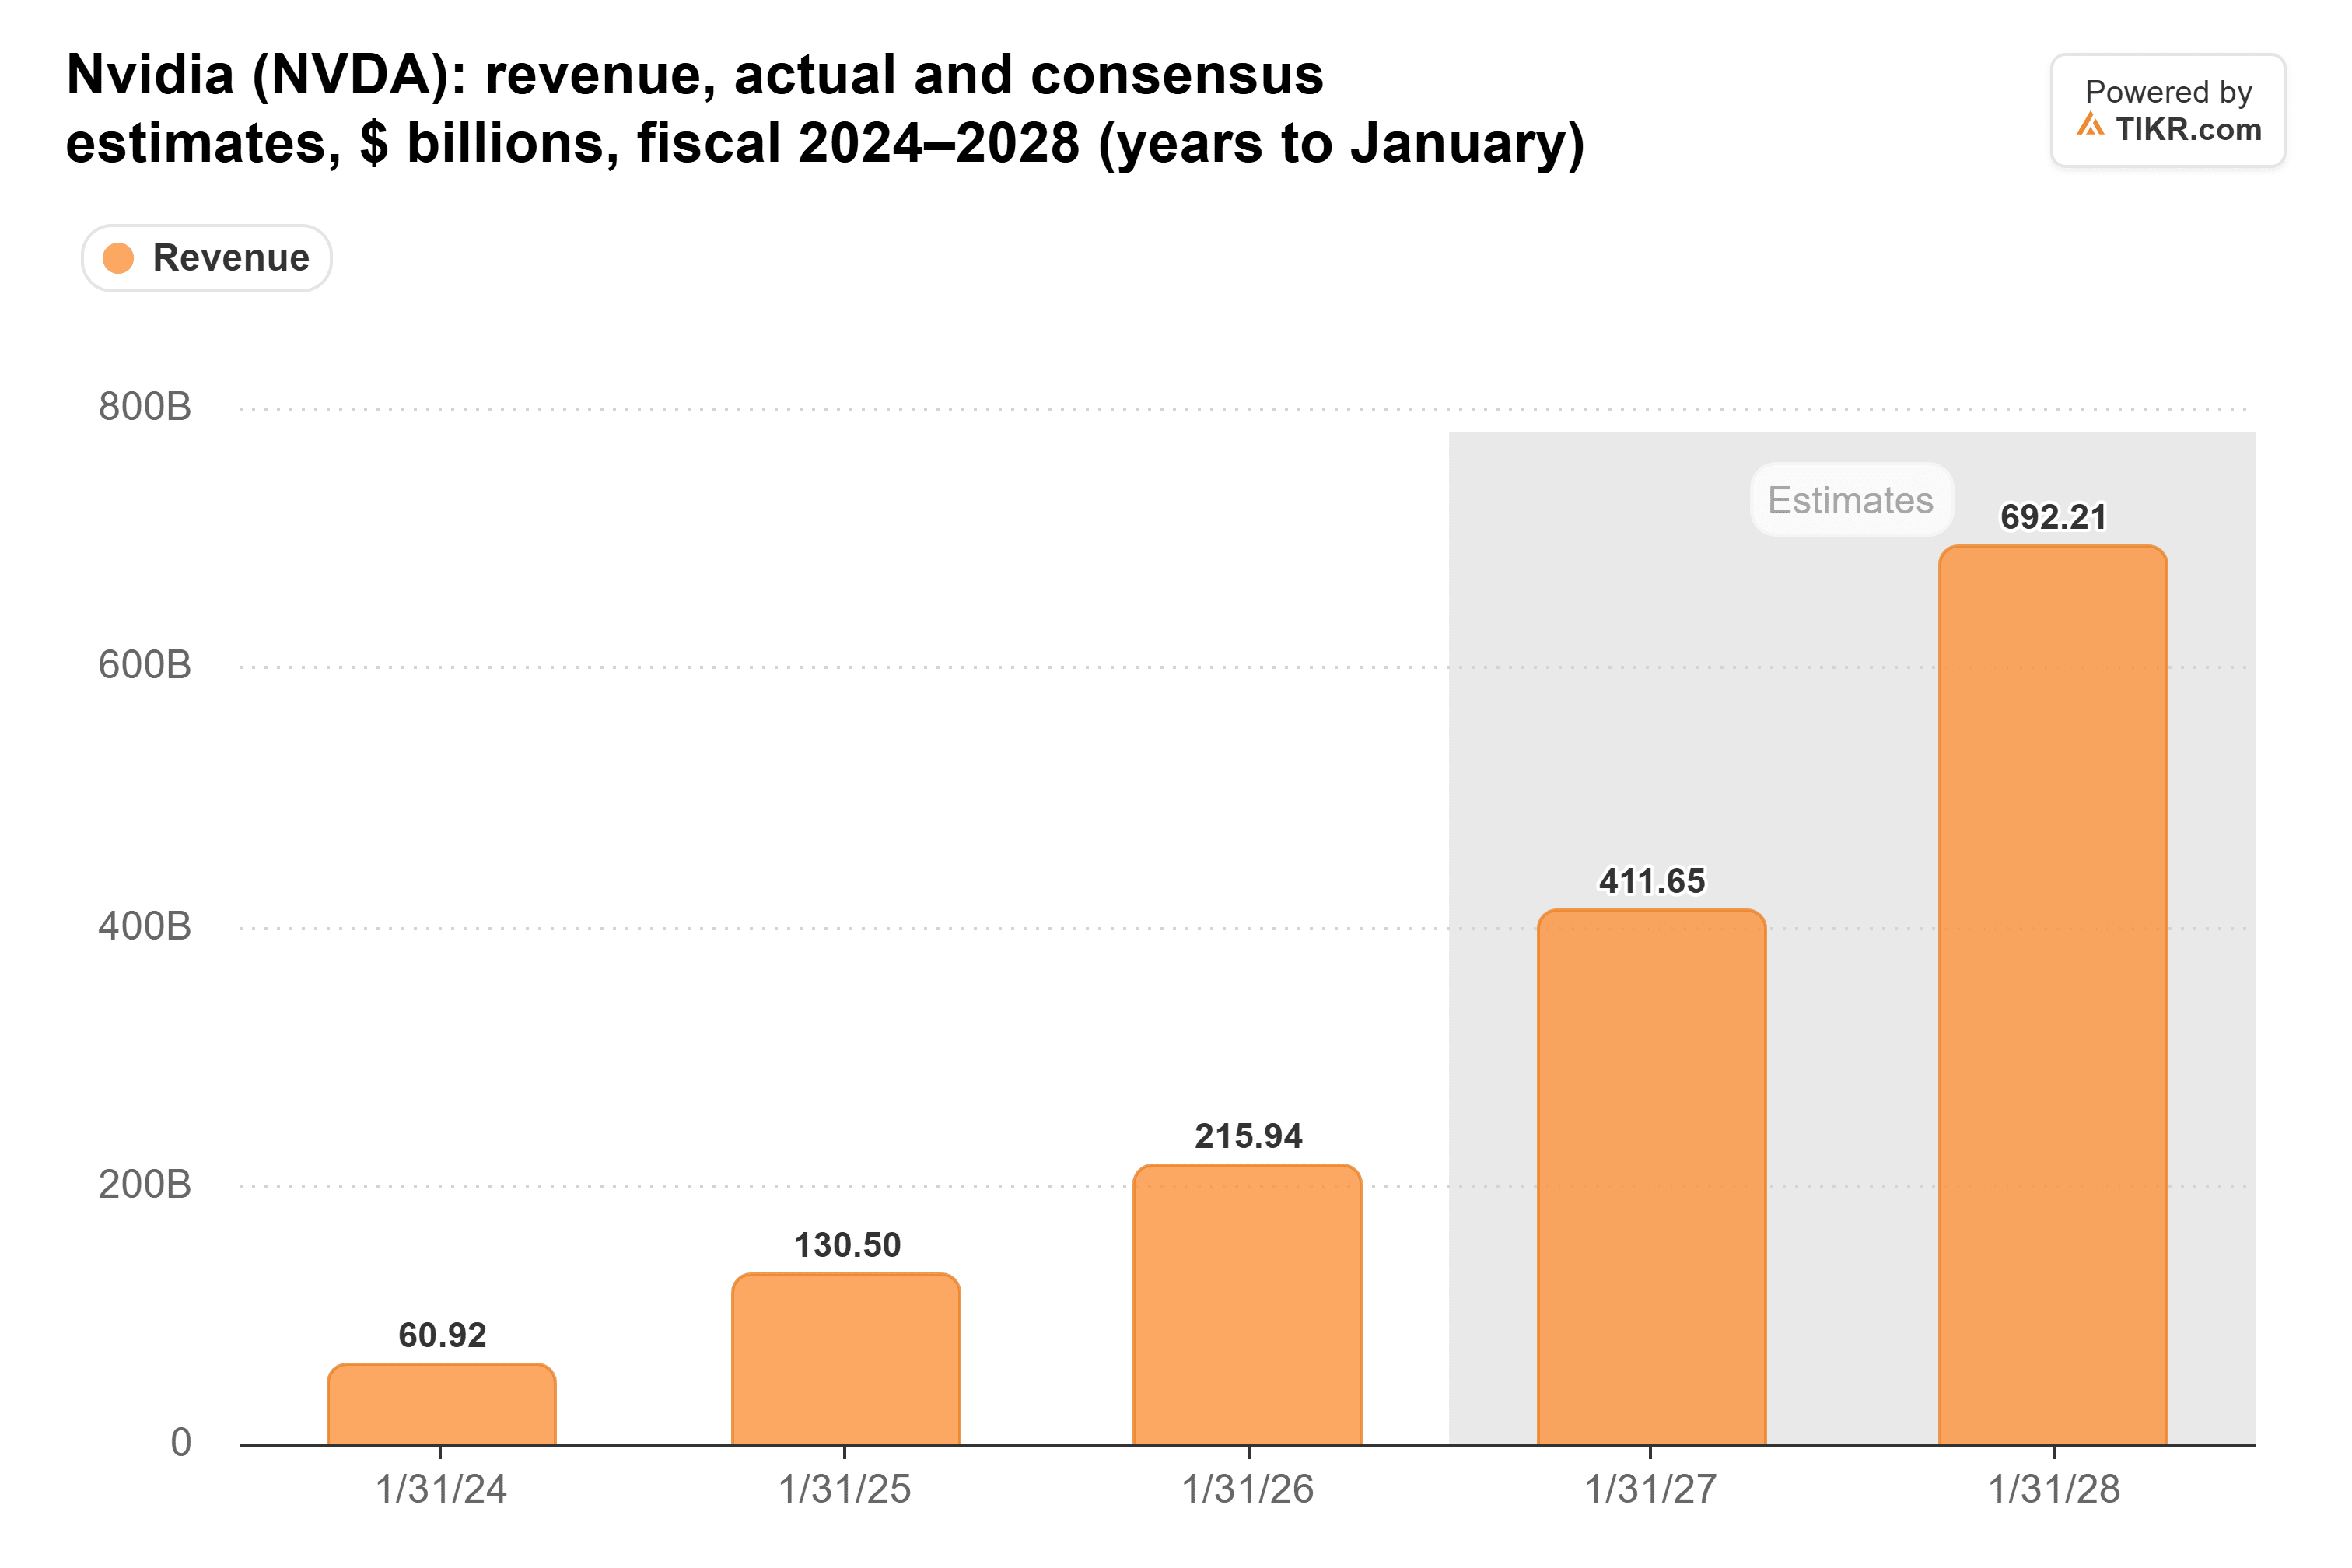
経営陣は、供給がその成長さえも制限していると述べている。2028年1月期の売上高成長率は約70%と予想しており、顧客自身の予測はほぼ倍増に近いと指摘している。
TIKRはNvidiaについて62人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Nvidiaの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
チップはコモディティ化していない
ステビングスは、大手クラウド企業やAIラボまでもが自社設計を行うようになった今、チップはコモディティになるのかと尋ねた。ラオの答えはこうだった。「実際、私はチップがコモディティ化するとは思っていない」
彼の根拠は、知性への需要には上限がないということだ。トークンの価格が下がるにつれ、他社のハードウェア上でモデルを実行する企業の利益率は縮小すると予想しており、モデル自体はすでにコモディティ化していると見ている。彼は、エネルギーを最も効率的に知性に変換するハードウェアメーカーが優位性を維持すると考えている。
これまでのところ、NVIDIAの数字は彼の主張を裏付けている。同社の売上総利益率は過去3会計年度の各年度で70%超を維持している。
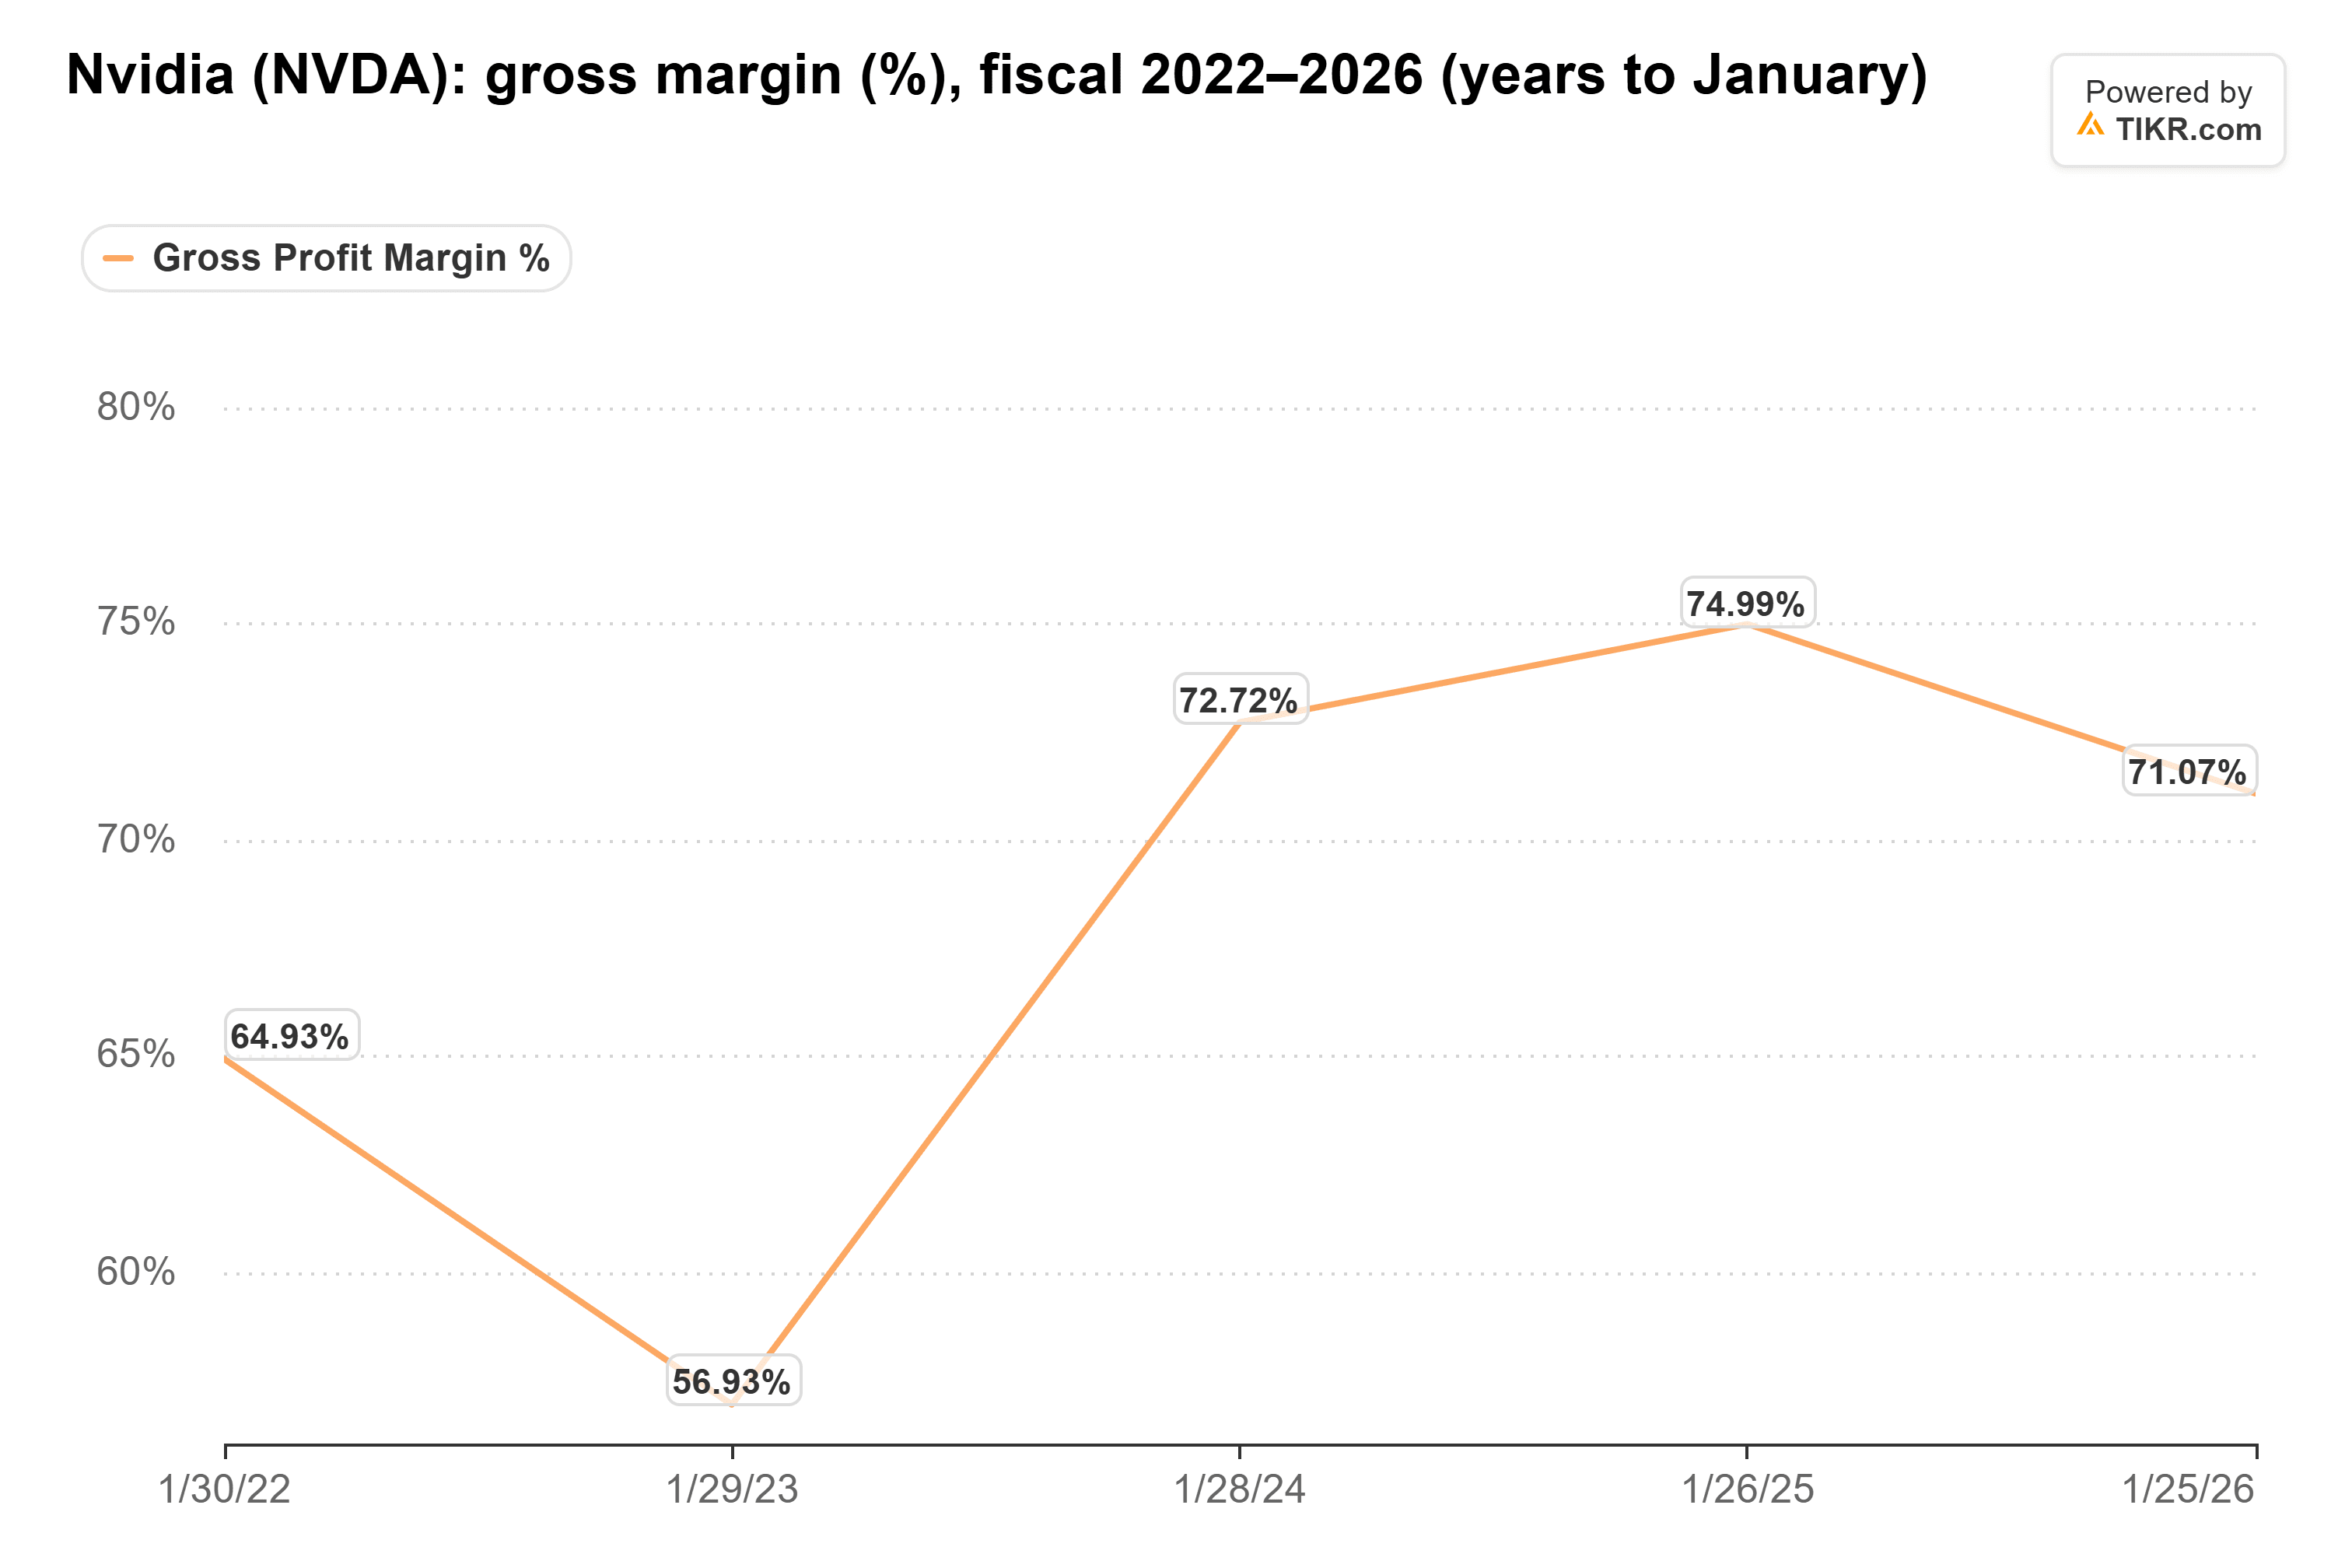
2026年7月期には75.0%に達した。経営陣は、メモリコストの上昇により2027年1月期に71%~72%で底を打ち、その後、価格引き上げが効いて2028年1月期には72%~73%に回復すると見込んでいる。
データセンターの支出に占めるNVIDIAの割合が増加
市場が成長するにつれ、NVIDIAは各データセンターにより多くの製品を販売し続けている。経営陣は、1ギガワットのキャパシティあたりの収益機会を、Hopperで約180億ドル、Grace Blackwellで250億ドル、Vera Rubinで400億ドルと見積もっている。Vera RubinはCPU、より多くのネットワーキング、Groq推論アクセラレータを追加する。これは2世代で2倍以上になる。
カスタムチップの脅威は、自社チップを作らない買い手の購買意欲を鈍らせていない。2026年7月期には、AIクラウド、産業、企業顧客からの収益は138%増の403億ドルに達し、データセンター収益の45.3%を占めた。ハイパースケーラーからの収益は102%成長した。
これにより、ソフトウェアはラオの帳簿の損失側に残される。彼は、ソフトウェア・アズ・ア・サービスが企業が利益率を稼ぐ分野ではなくなると考えている。彼の言葉を借りれば、「20年後にはソフトウェアが巨大な市場になっているとは思わない」
株価は景気循環のピークが織り込まれている
投資家はラオの言う10年後の姿に対して支払いをしていない。10月23日現在、NVIDIAは予想PER17倍で取引されている。3年平均は30倍で、2024年6月には47倍の高値をつけた。
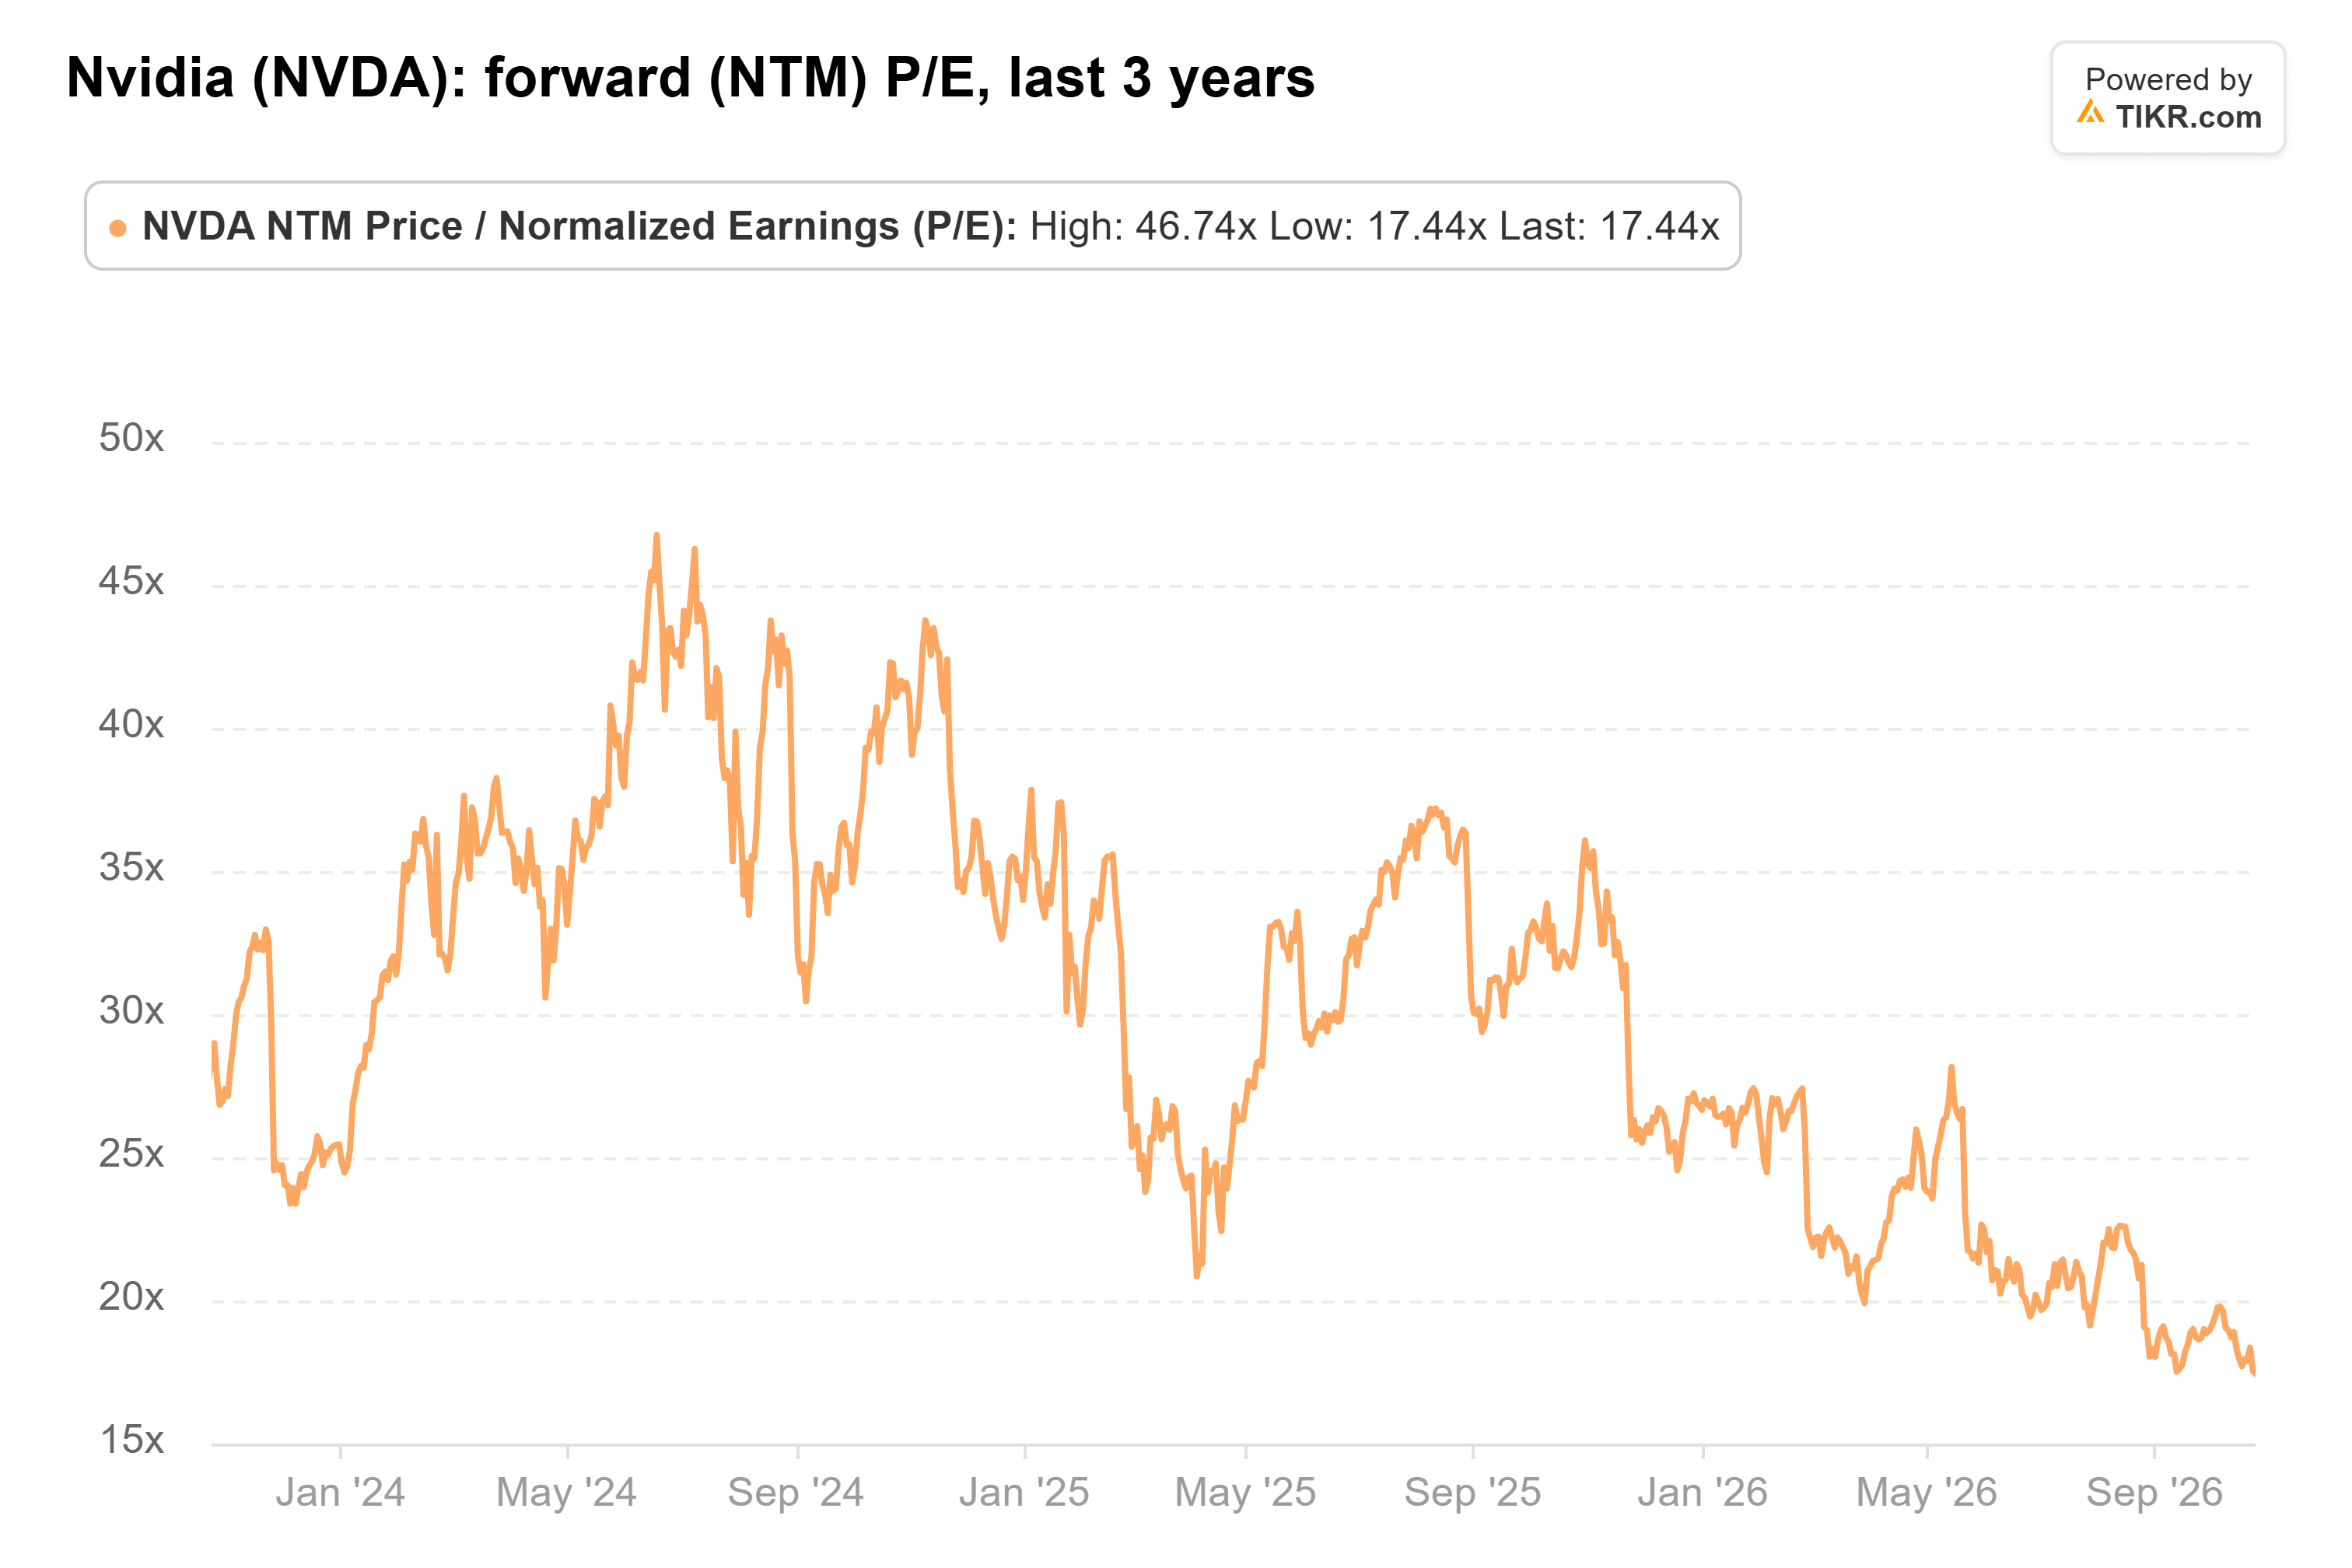
これは2015年以来の四半期末としては最低水準であり、アナリストが2028年1月期の1株当たり利益(EPS)が71%増加すると予想しているにもかかわらずだ。
ここには実質的なリスクがある。10年後の市場規模は主張するのは簡単だが反証するのは難しく、ラオ自身もハードウェア会社を所有している。NVIDIAの前回の景気後退も、需要が冷え込んだ時に何が起こるかを示している。2023年1月期には、売上高は270億ドルで横ばいとなり、売上総利益率は56.9%に低下した。
私の見解:この状況を好意的に捉えるために、10兆ドルという数字を信じる必要はない。推論市場が成長を続け、NVIDIAの売上総利益率が70%前半を維持するなら、ハードウェアを支配する企業にとって17倍は低い水準だ。
もちろん、次の試金石は11月17日の決算発表だ。1月期の利益率見通しが71%~72%で維持されれば、チップがコモディティ化しないというラオの主張はより強固なものに見えるだろう。
では、NVIDIA株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!