主なポイント:
- AIネットワーキング需要: アリスタ・ネットワークスは初の30億ドル四半期を達成、売上高は前年比37.7%増。
- 株価予測: 現在の業績実行ペースに基づくと、ANET株は2028年12月までに303ドルに達する可能性がある。
- 潜在的な利益: この目標価格は、現在の株価172.37ドルから総リターン76%を意味する。
- 年間リターン: 今後2.2年間で、投資家は年間約29%の成長を見込める可能性がある。
新機能公開: TIKRの新バリュエーションモデルを使って、お気に入りの銘柄の潜在的な上昇余地を発見しよう(無料)>>>
アリスタ・ネットワークス (ANET) は第2四半期に過去最高の四半期を達成し、売上高は30億ドルを超え、前年同期比37.7%増となった。これは同社自身が示した28億ドルという業績見通しを大きく上回る結果だ。
1株当たり利益(EPS)は39.7%増の1.02ドル、営業利益は15億ドルに達し、営業利益率は49.9%となった。
経営陣は、2026年の売上高見通しを今年3度目となる引き上げを行った。新たな目標は約126億ドル、つまり40%の成長率で、5月の予測より11億ドル高い。
需要も広がっている。アリスタのEtherlink AIスイッチを使用する顧客は現在100社以上に上り、2024年にはわずか4、5社だった。
同社は四半期末に133億ドルの現金及び有価証券を保有していた。
それにもかかわらず、株価は過去1年で約13%しか上昇していない。172.37ドルでは、投資家はまだここに価値を見出せるかもしれない。
アナリストによるANET株の完全な成長予測と見積もりを見る(無料) >>>
モデルが示すアリスタ・ネットワークス株の見通し
我々は、AIデータセンターがより大規模かつ分散化する中でアリスタを分析した。
電力とスペースは限られているため、AI企業は地域をまたいでデータセンターを接続している。アリスタはこれを「スケール・アクロス」と呼び、そのフラッグシップ製品が7800スイッチだ。
この市場は2030年までに150億ドルから200億ドルに達すると予測されている。現在は約30億ドルから40億ドルだ。スケール・アクロスは、今年のアリスタのAI関連売上目標の約30%を占める見込みだ。
アリスタのソフトウェアも強みとなっている。顧客はダウンタイムなしでスイッチをアップグレードできる。CEOのジェイシュリー・ウラル氏は、買い手は安価な「ホワイトボックス」ハードウェアよりもこれを好んでいると述べている。ホワイトボックスは運用により多くの人員を必要とする。
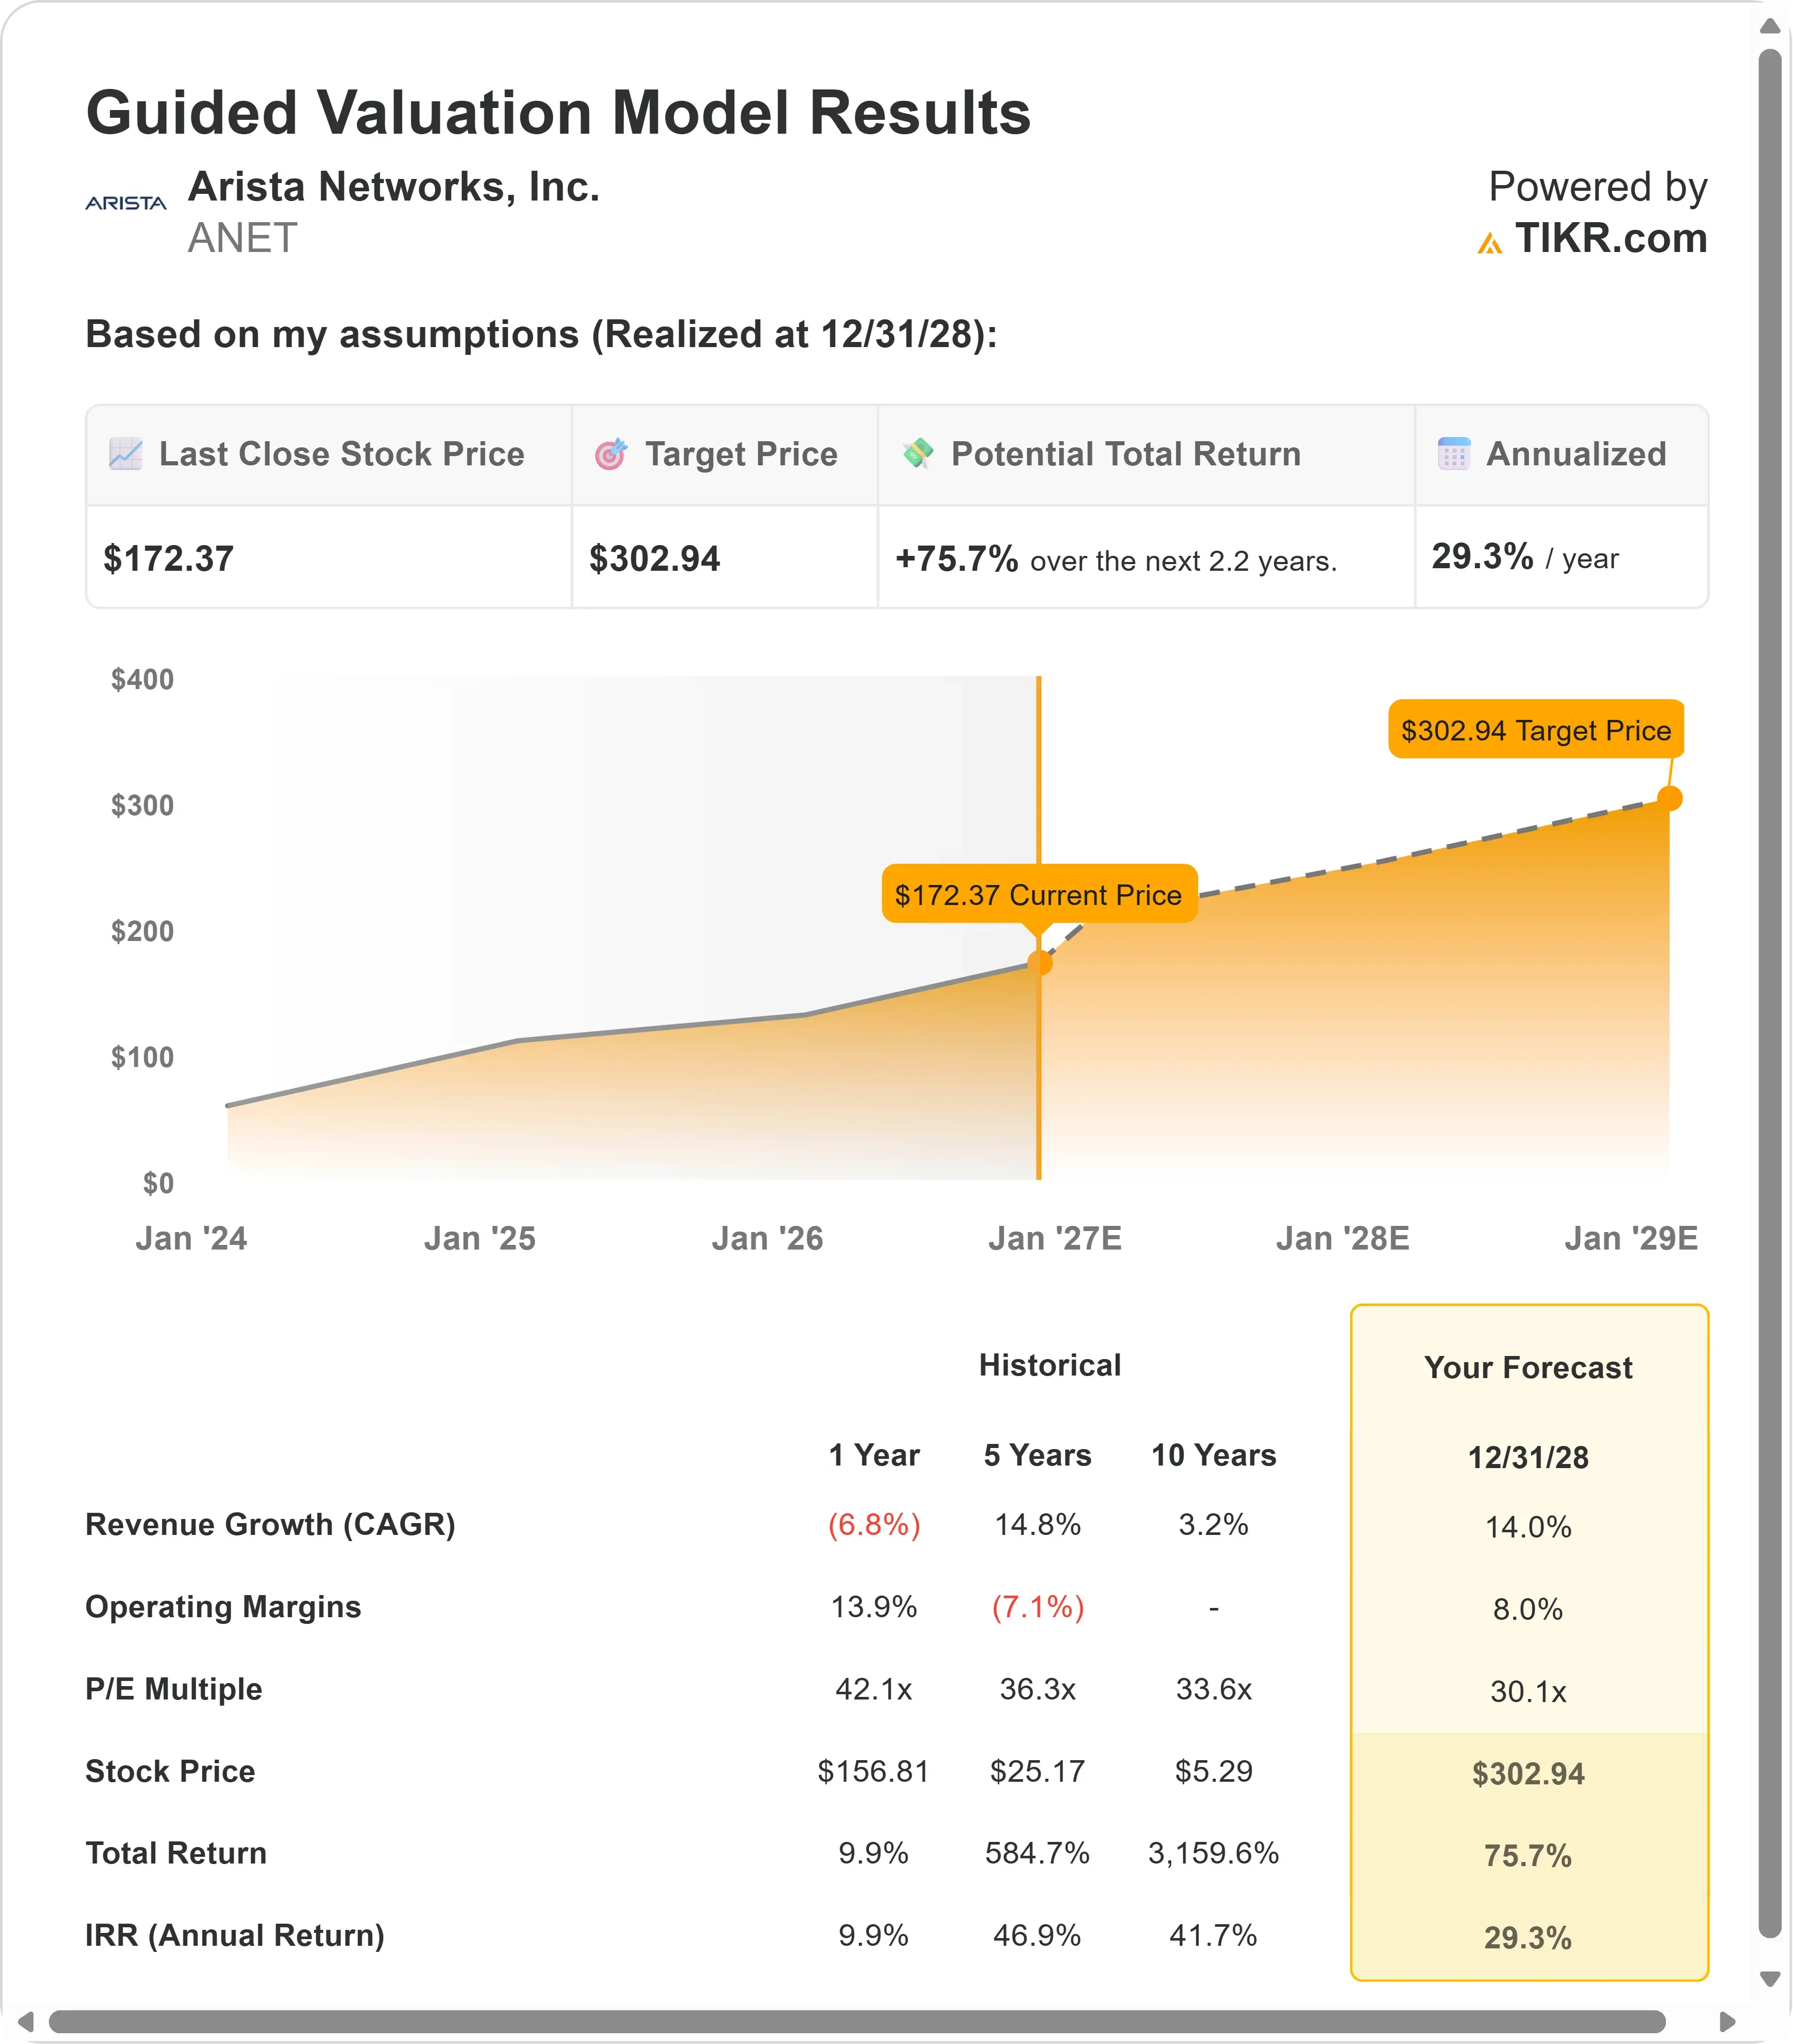
売上高の年間成長率14%、営業利益率8%という予測を用いて、我々のモデルは2028年12月31日までに株価が302.94ドルに上昇すると予測している。これは株価収益率(P/Eレシオ)30.1倍を前提としている。
これは現在の37.1倍(フォワードP/E)を下回る。また、1年平均の42.1倍も大きく下回る。
我々のバリュエーション前提
我々のバリュエーション前提
TIKRのバリュエーションモデルでは、企業の売上成長率、営業利益率、P/Eレシオについて独自の前提を入力でき、株の期待リターンを計算する。
以下が、アリスタ・ネットワークス株に対して我々が使用した前提だ:
1. 売上成長率: 14%
アリスタの5年間の売上成長率は14.8%であり、我々の見積もりはそれをわずかに下回っている。
経営陣が2026年に期待する40%成長率とは大きくかけ離れており、そのペースは時間とともに落ち着くと我々は想定している。
それでも、成長のドライバーは現実的だ。アリスタは、マイクロソフトとメタに加えて、1社、あるいは2社の顧客が売上の10%以上を占めると見込んでいる。
次世代の1.6Tスイッチは2026年後半に試験運用が開始される。量産は2027年に続く見込みだ。価格引き上げも今年後半か来年から効果を発揮し始めるはずだ。
2. 営業利益率: 8%
直近12ヶ月の営業利益率は11.1%だが、我々は控えめな8%を使用している。
アリスタ自身の業績ははるかに高い。第2四半期の営業利益率は49.9%であり、2026年の目標も48%から49%に引き上げられた。
しかし、コストはリスク要因だ。メモリとチップの価格は上昇しており、売上総利益率の見通しは62%から64%とされている。
アリスタはまた、購入コミットメントを3倍の97億ドルに増やした。ウラル氏は、業界の供給問題は2028年まで続く可能性があると述べている。
3. エグジットP/Eレシオ: 30.1倍
市場はアリスタを37.1倍(フォワードP/E)で評価しているが、我々はこれが30.1倍に低下すると想定している。
これは10年平均の33.6倍、5年平均の36.3倍を下回る。
成長が鈍化するにつれて、低い倍率は一般的だ。それでも、アリスタのAI関連事業への関与と強力なキャッシュフローは、ある程度のプレミアムを維持するはずだ。
あらゆる銘柄を評価する独自のバリュエーションモデルを構築しよう(無料!) >>>
状況が良くなったり悪くなったりしたらどうなるか?
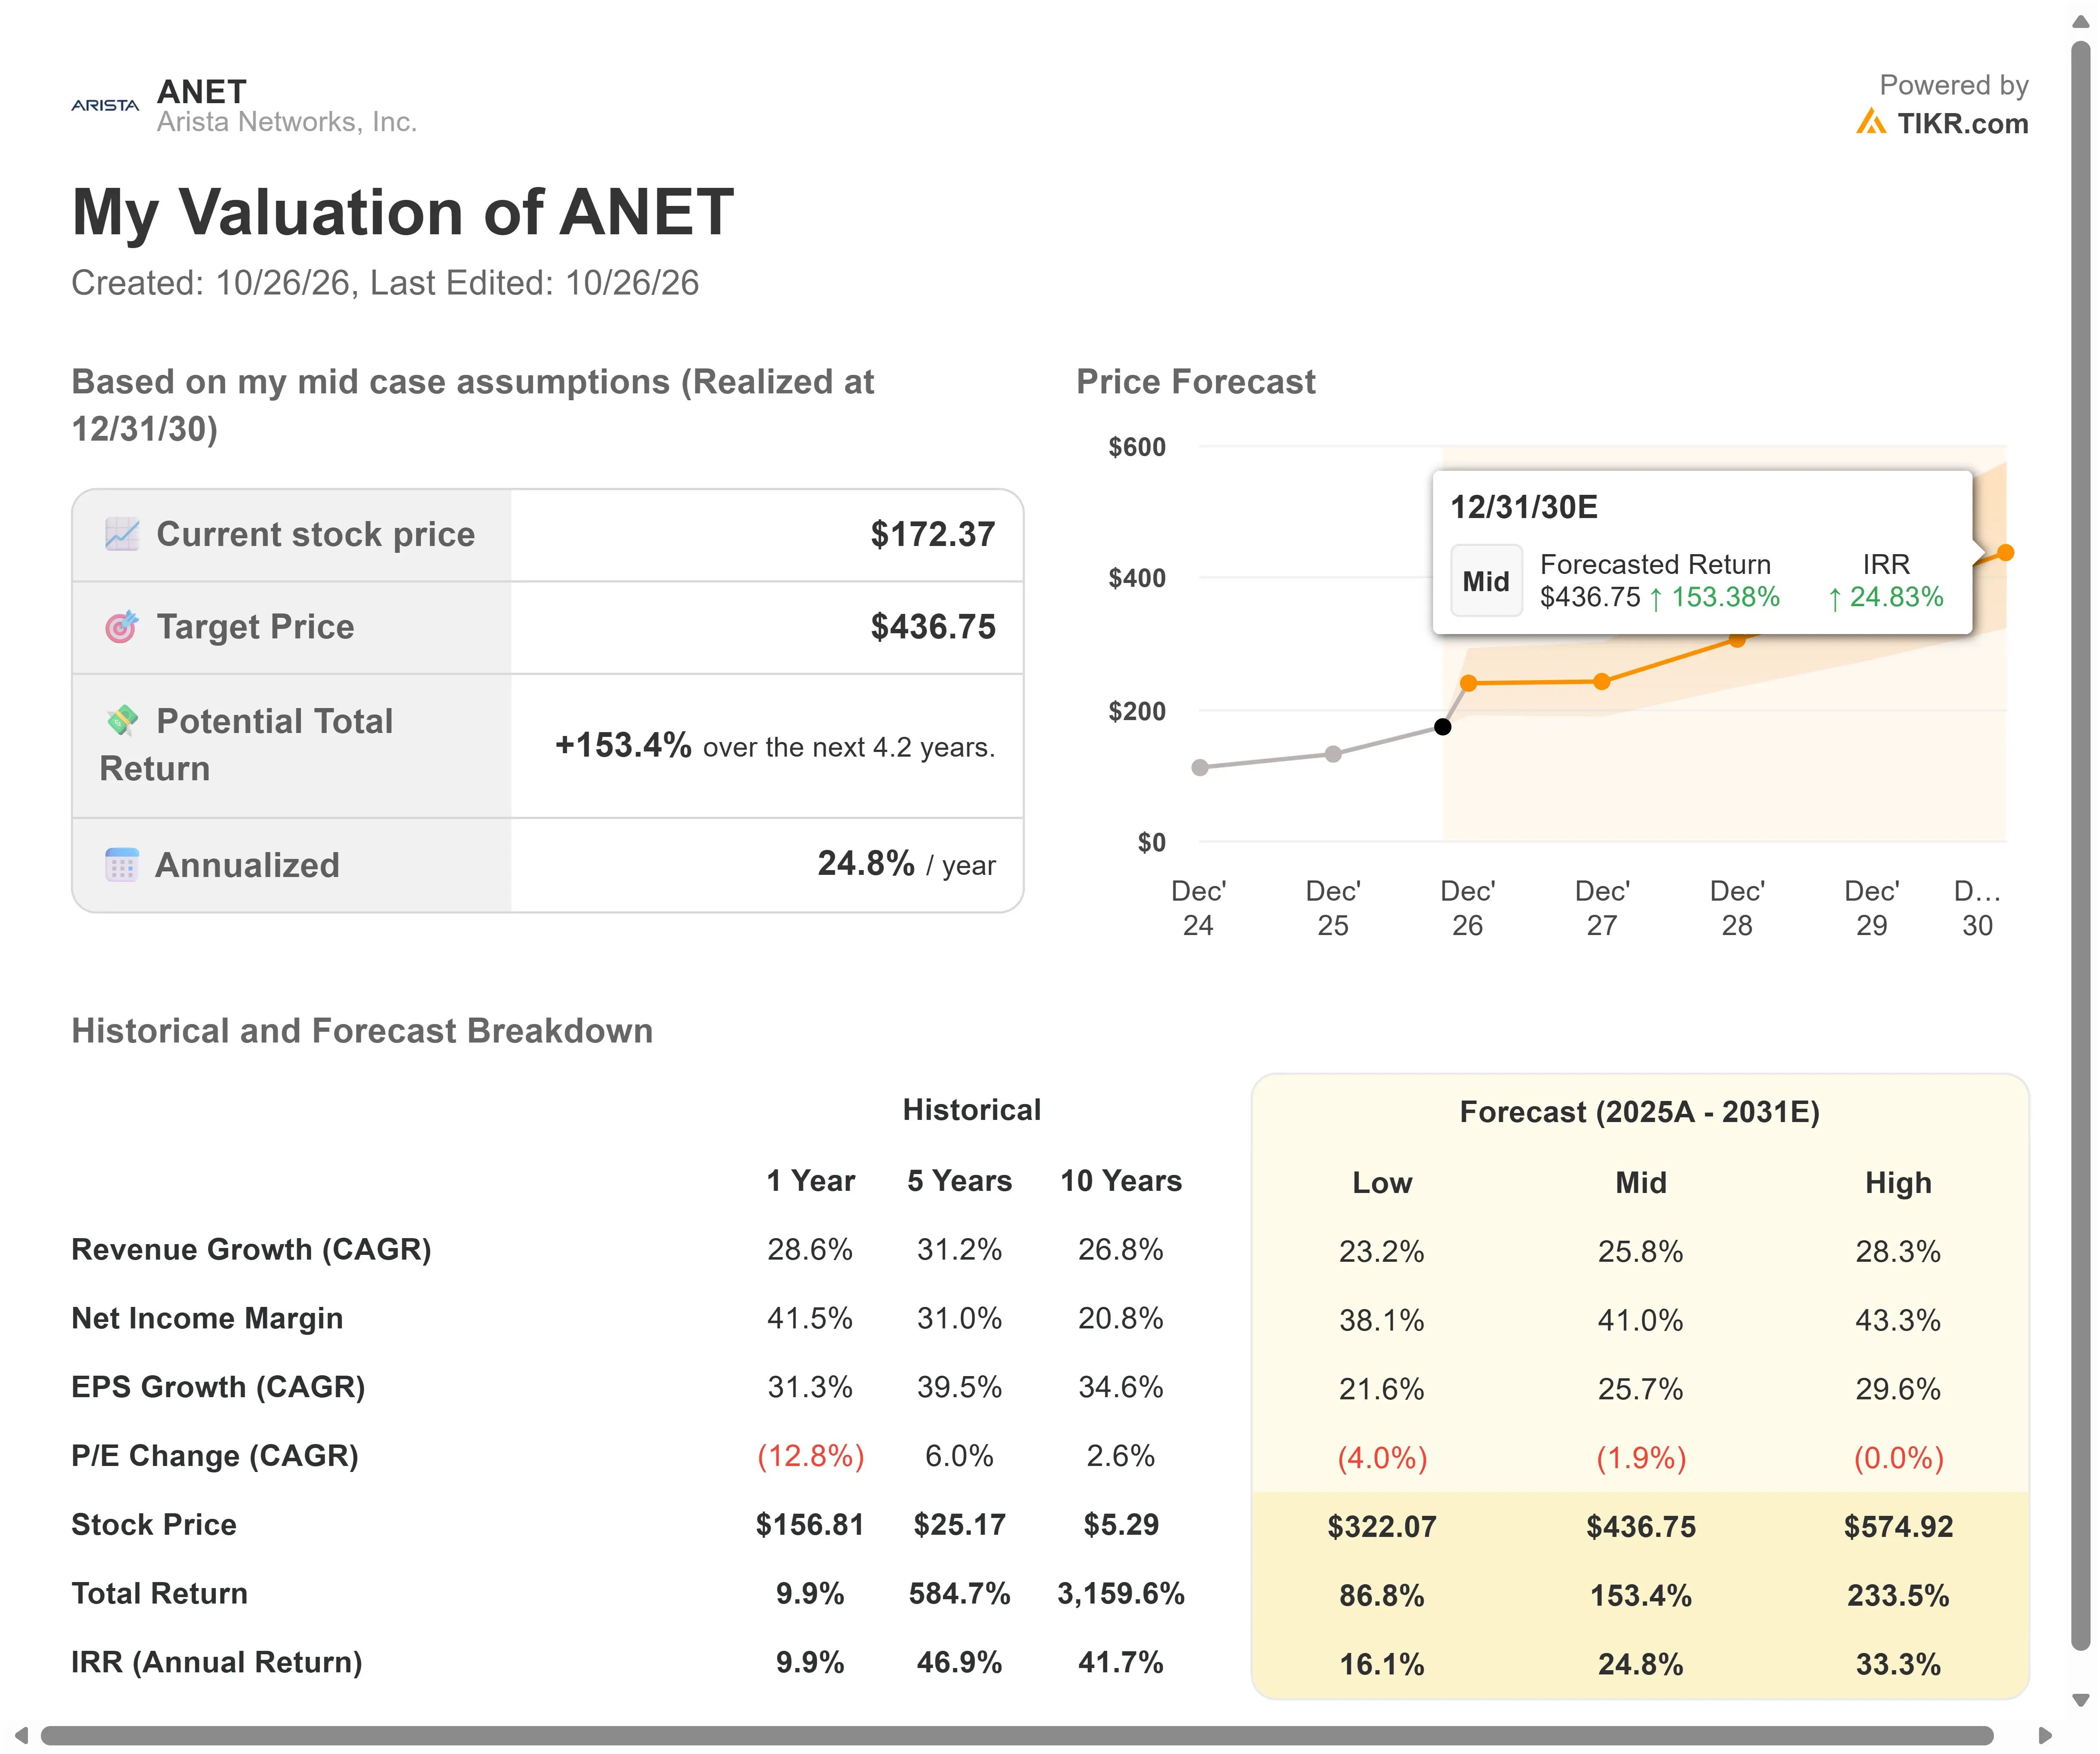
ネットワーキング需要は循環的であり、AI支出は減速する可能性がある。以下は、2030年12月までの異なるシナリオ下でのアリスタ株のパフォーマンスだ:
- 低水準ケース: 売上成長率が23.2%に減速し、純利益率が38.1%に低下した場合でも、投資家は86.8%の総リターン(年間16.1%)を見込める。これは株価322.07ドルを意味する。
- 中間ケース: 25.8%の成長率と41.0%の利益率の場合、総リターン153.4%(年間24.8%)を見込む。これは株価436.75ドルを意味する。
- 高水準ケース: 成長率が28.3%に達し、利益率が43.3%を維持した場合、リターンは総計233.5%(年間33.3%)に達する可能性がある。これは株価574.92ドルを意味する。
アナリストが現在ANET株についてどう考えているか見る(TIKRで無料) >>>
この範囲は、AIデータセンター支出がどれだけ長く続くかに依存する。
低水準ケースでは、供給不足が出荷を制限するか、大口顧客が注文を削減する。
高水準ケースでは、アリスタがより多くのAIラボやクラウド顧客を獲得する。スケール・アクロス需要も予想以上に早く成長する。
アリスタ・ネットワークス株はここからどれほどの上昇余地があるか?
TIKRの新しいバリュエーションモデルツールを使えば、1分以内に株の潜在的な株価を見積もることができる。
必要なのは、次の3つのシンプルな入力だけだ:
- 売上成長率
- 営業利益率
- エグジットP/Eレシオ
何を入力すべきかわからない場合、TIKRはアナリストのコンセンサス予測を使用して各入力を自動的に入力し、迅速で信頼性の高い出発点を提供する。
そこから、TIKRは強気、基準、弱気のシナリオ下での潜在的な株価と総リターンを計算するため、株が割安か割高かを素早く判断できる。
60秒以内に株の真の価値を確認する(TIKRで無料) >>>
新しい機会を探している?
- 億万長者投資家が買っている銘柄を見て、賢い資金の動きをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。我々のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。我々の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!