主なポイント:
- モデル主導の成長: AppLovinの第2四半期売上高は53%増の19億2000万ドルに達し、第3四半期の業績見通しは46%から48%の成長を示唆。
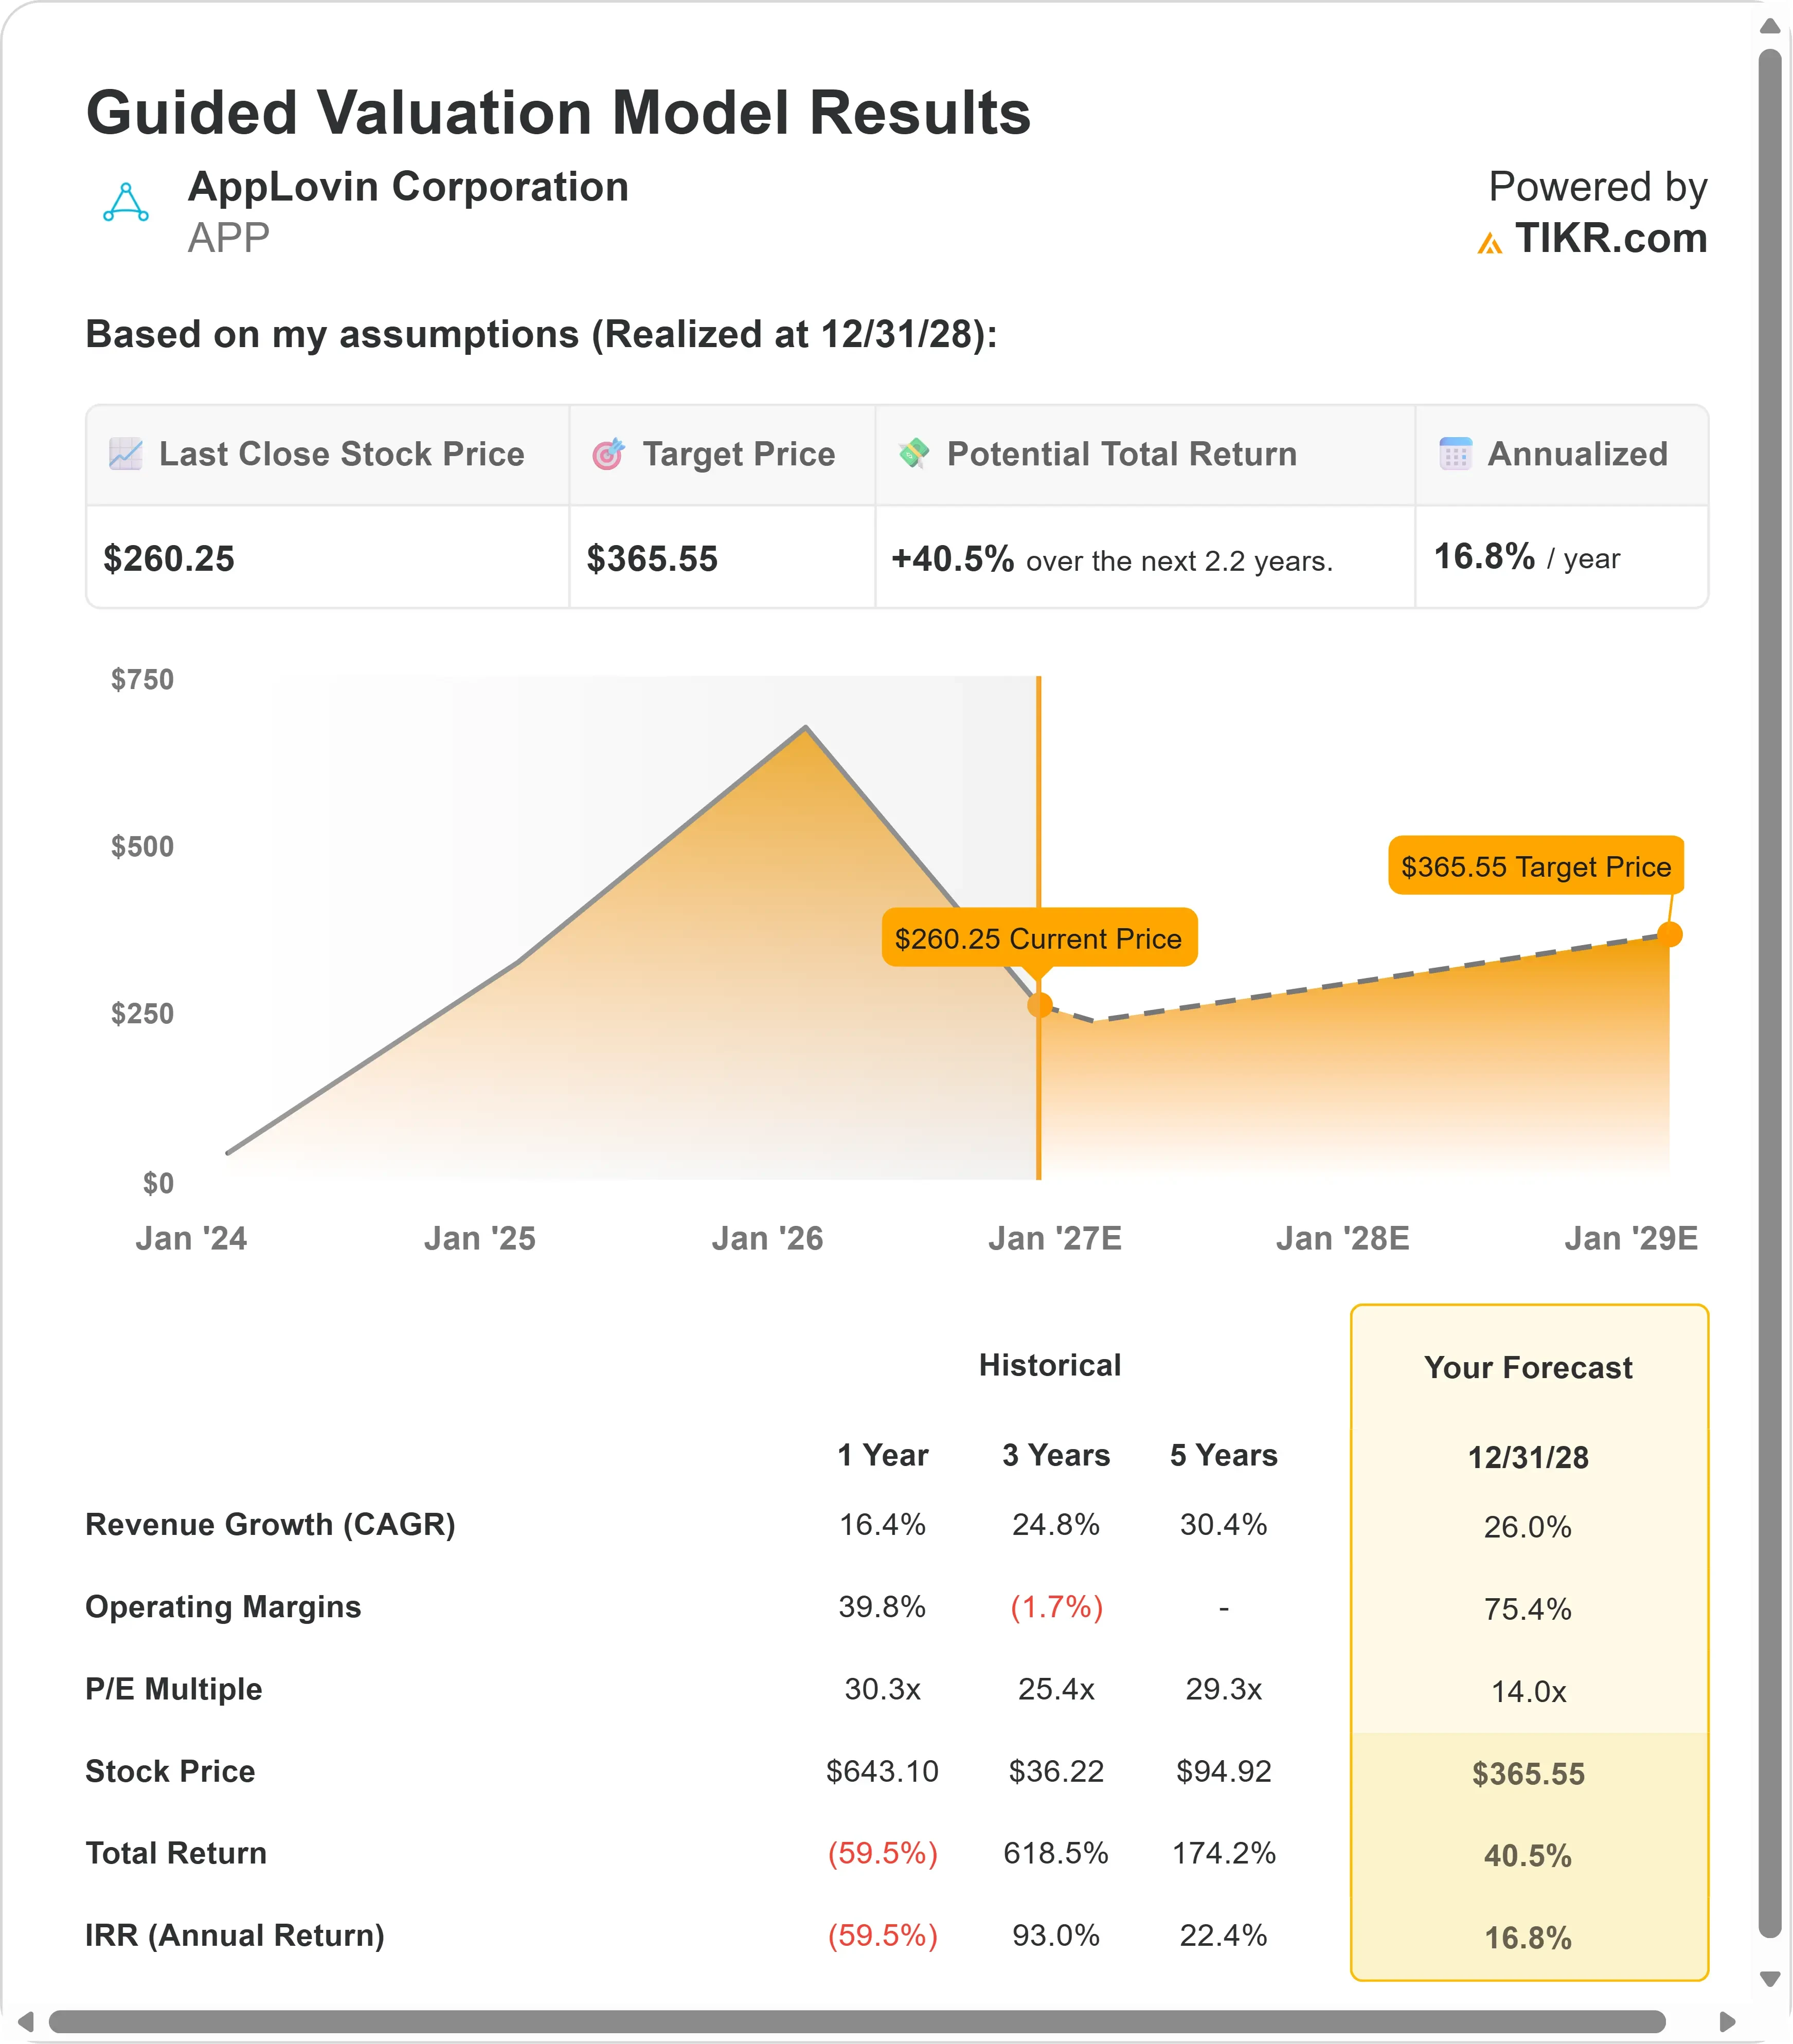
- 株価予測: 現在の実行状況に基づくと、APP株は2028年12月までに366ドルに達する可能性。
- 潜在的利益: この目標価格は、現在の株価260.25ドルから41%の総リターンを意味。
- 年間リターン: 今後2.2年間で投資家は年間約17%の成長を見込める。
新機能公開: TIKRの新バリュエーションモデルであなたのお気に入り銘柄の上昇余地を発見しよう(無料)>>>
AppLovin Corporation (APP) は2026年第2四半期にやや軟調な結果となった。売上高は業績見通しの中間値をわずかに下回り、調整後EBITDAも予想範囲をわずかに下回った。
数字自体は依然として堅調だった。売上高は前年同期比53%増、調整後EBITDAは58%増の16億1000万ドルで、マージンは80%を超えた。
CEOのAdam Foroughi氏は、この見通し割れはタイミングの問題であり、四半期におけるモデルの改善は通常より軽微だったと説明。次の大きなアップグレードは四半期終了直後に実装された。
経営陣は第3四半期が好調にスタートしており、売上高は20億5500万ドルから20億8500万ドルになると見込んでいる。これは第2四半期比で7%から8%の増加となる。
同社はまた、懸案事項を一つ解消し、SEC(米国証券取引委員会)は調査を勧告措置なしで終了した。
それにもかかわらず、株価は過去1年で約56%下落している。260.25ドルでは、投資家は依然として急速に成長しているビジネスをより低い価格で手に入れられる可能性がある。
アナリストのAPP株に関する完全な成長予測と見積もりを見る(無料) >>>
AppLovin株に関するモデルの示唆
我々は、AppLovinがモバイルゲームを超えてeコマース広告へと進出する動きを分析した。
ゲームは依然として売上高の大部分を占める。より優れたモデルにより、広告主は同じリターンでより多くの支出が可能となり、同社のMAXマーケットプレイスにおけるパブリッシャーの収益は前四半期比で二桁成長した。
コンシューマービジネスは新たな成長ドライバーだ。広告主の第2四半期の支出は、通常最も繁忙な四半期である2025年第4四半期を28%上回った。
経営陣は、長期的にビジネス全体が年間約30%成長できると見込んでいる。
年間売上高成長率26%、営業利益率75.4%という予測を用い、我々のモデルは株価が2028年12月31日までに365.55ドルに上昇すると予測する。これは14倍の株価収益率(P/Eレシオ)を前提としている。
これは、AppLovinの過去の平均P/Eレシオである30.3倍(1年)および25.4倍(3年)を大きく下回る。このモデルは、マルチプルが低水準に留まった場合でも投資家に十分な安全余裕(クッション)を与える。
我々のバリュエーション前提
我々のバリュエーション前提
TIKRのバリュエーションモデルでは、企業の売上高成長、営業利益率、P/Eレシオについて独自の前提を入力でき、株の期待リターンを計算する。
以下は、AppLovin株に対して我々が使用した前提だ:
1. 売上高成長率: 26%
AppLovinの売上高成長率は3年ベースで約30%、5年ベースでは21%だった。
我々の26%という数字はこれらの長期成長率の中間に位置する。また、経営陣の約30%という目標を下回る。
コンシューマー側はまだ初期段階だ。プラットフォームは6月に一般公開された。同社はまず中規模ブランドを対象としており、多くの場合アトリビューション企業などのパートナーを通じて展開している。
広告主の支出に関してプラットフォームはまだ上限に達していないとしている。
新規広告主もより多く支出すると見込まれている。同社の初期の数字では、初年度の総支出は約7万ドルだった。経営陣は、より大規模なブランドに焦点を当てるにつれてこの数字は上昇すると期待している。
2. 営業利益率: 75.4%
AppLovinの営業利益率は2025年通年で75.8%だった。3年前ははるかに低かった。
我々は今後も同水準を維持すると仮定する。計算コストが主な圧力要因だ。経営陣は、売上高が1ドル増えるごとに約10セントを計算に費やしていると説明。
この支出には見返りがある。より高いトレーニングおよび推論コストは、広告パフォーマンスを向上させるモデルに資金を供給する。また、同社はEBITDAベースでマージンが低い80%台の範囲に留まると見込んでいる。
3. 出口P/Eレシオ: 14倍
市場はAppLovinを14倍の予想株価収益率で評価している。我々はこの水準が維持されると仮定する。
これは5年平均の29.3倍を大きく下回る。株価が既に急落しており不確実性が残っているため、低水準に設定している。
同社はまたキャッシュを生み出している。第2四半期のフリーキャッシュフローは8億6300万ドルで、純債務はほぼゼロだ。なお約18億ドルの自社株買い残高がある。
独自のバリュエーションモデルを構築してあらゆる銘柄を評価する(無料!) >>>
状況が良くなる、または悪くなった場合はどうなるか?
広告プラットフォームは安定したモデルの向上に依存する。以下は、2030年12月までの異なるシナリオ下でのAppLovin株のパフォーマンスだ:
- 悲観シナリオ: 売上高成長率が19.8%に減速し、純利益率が61.9%に低下した場合でも、投資家は依然として37.1%の総リターン(年率7.8%)を見込める。これは356.77ドルの株価を意味する。
- 基本シナリオ: 22.0%の成長と66.3%のマージンでは、総リターン82.2%(年率15.4%)を見込む。これは474.29ドルの株価を意味する。
- 楽観シナリオ: 成長率が24.2%に達し、マージンが70.0%を維持した場合、リターンは総額135.7%(年率22.7%)に達する可能性がある。これは613.51ドルの株価を意味する。

アナリストが現在AppLovin株をどう見ているか確認する(TIKRで無料) >>>
この範囲は、モデルのアップグレードがどれだけ安定しているかに依存する。
悲観シナリオでは、第2四半期のような状況が繰り返され、コンシューマー広告の成長は低調に留まる。
楽観シナリオでは、コンシューマービジネスがパートナーを通じて拡大する。ゲーム以外のアプリなどの新たな供給源も成長の余地を追加する。
AppLovin株はここからどれだけの上昇余地があるか?
TIKRの新バリュエーションモデルツールを使えば、1分以内に株の潜在的な株価を見積もることができる。
必要なのは3つのシンプルな入力だけだ:
- 売上高成長率
- 営業利益率
- 出口P/Eレシオ
何を入力すべきかわからない場合、TIKRはアナリストのコンセンサス予想を使用して各入力を自動的に入力し、迅速で信頼性の高い出発点を提供する。
そこから、TIKRは強気、基本、弱気のシナリオ下での潜在的な株価と総リターンを計算するため、株が割安か割高かを素早く判断できる。
60秒以内に株の真の価値を確認する(TIKRで無料) >>>
新たな機会を探している?
- 億万長者投資家が何を買っているか確認して、賢明な資金をフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務アドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!